

Le compte joint Yuh&Me en un coup d'œil
| Nom | Compte joint Yuh&Me |
| Prestataire | Yuh, marque de Swissquote Bank SA (surveillée par la FINMA) |
| Tenue de compte | CHF 0 par mois |
| Cartes | jusqu'à 4 Mastercard Debit (2 physiques, 2 virtuelles), gratuites |
| TWINT | App TWINT propre |
| IBAN CH | IBAN suisse propre pour le compte joint |
| eBill | |
| Nombre max. de titulaires | 2 |
| Domicile commun | pas nécessaire |
| Âge minimum | 18 ans (les deux personnes) |
| Majoration de change | 0.95 % sur le cours interbancaire |
| Intérêt sur le compte | 0 % |
| Investir ensemble | pas possible |
| Processus d'ouverture | entièrement digital dans l'app Yuh |
| Garantie des dépôts | Dépôts en espèces protégés jusqu'à CHF 100'000 en cas de faillite. |
| Vérifié le | 19.08.2026 |
Qu'est-ce que le compte joint Yuh&Me?
Yuh&Me est un compte joint à part entière pour deux personnes au maximum, avec son propre IBAN suisse, géré par Swissquote Bank SA. Il est pensé pour tout ce que vous partagez de toute façon: l'ordre permanent pour le logement, l'abonnement internet, les abonnements de streaming communs, les courses de la semaine, les repas au restaurant, jusqu'à l'argent des vacances. Il ne remplace pas vos comptes Yuh personnels; le compte joint vient s'ajouter comme troisième compte.
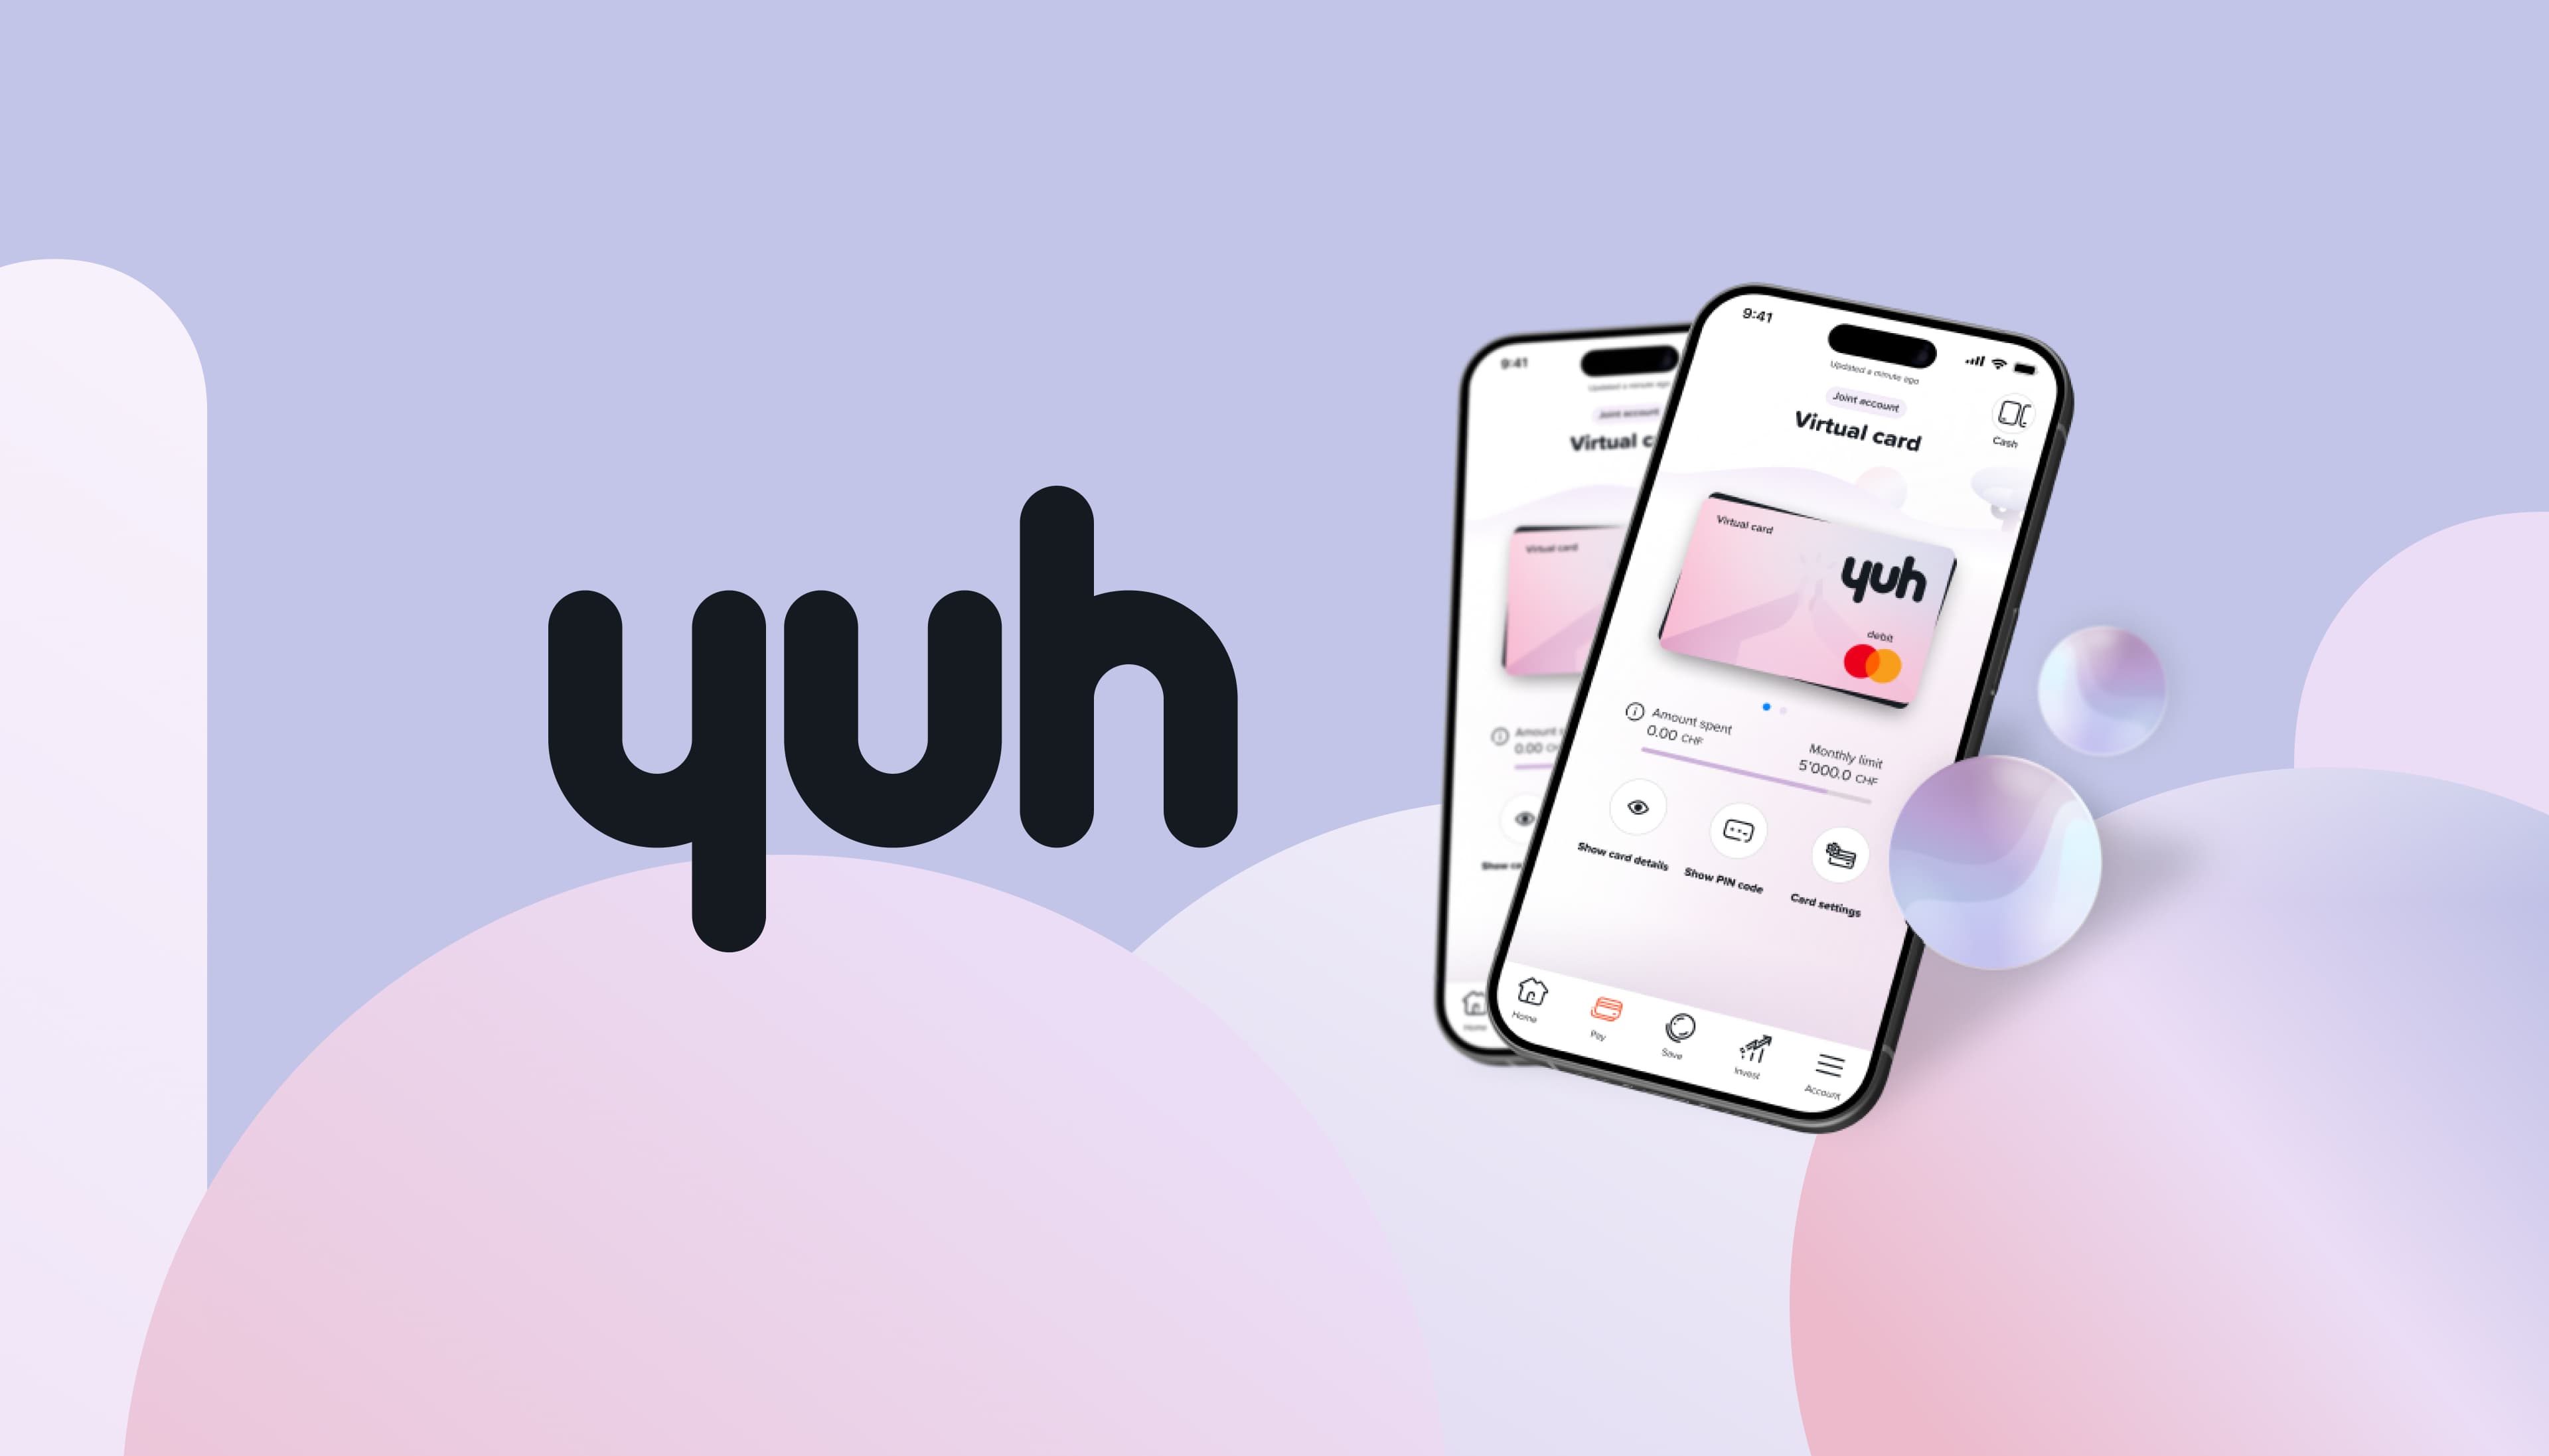
Yuh a intégré le compte joint de manière judicieuse dans l'app Yuh existante: affichage propre, cartes propres, projets d'épargne propres, notifications propres pour les deux.
Un détail qui prête à confusion: «Yuh&Me» est un nom marketing. Dans l'app, ce nom n'apparaît nulle part; le produit s'y appelle «compte joint».
Comment le compte joint Yuh se positionne face aux autres prestataires suisses, c'est ce que montre le comparatif des comptes joints en Suisse.
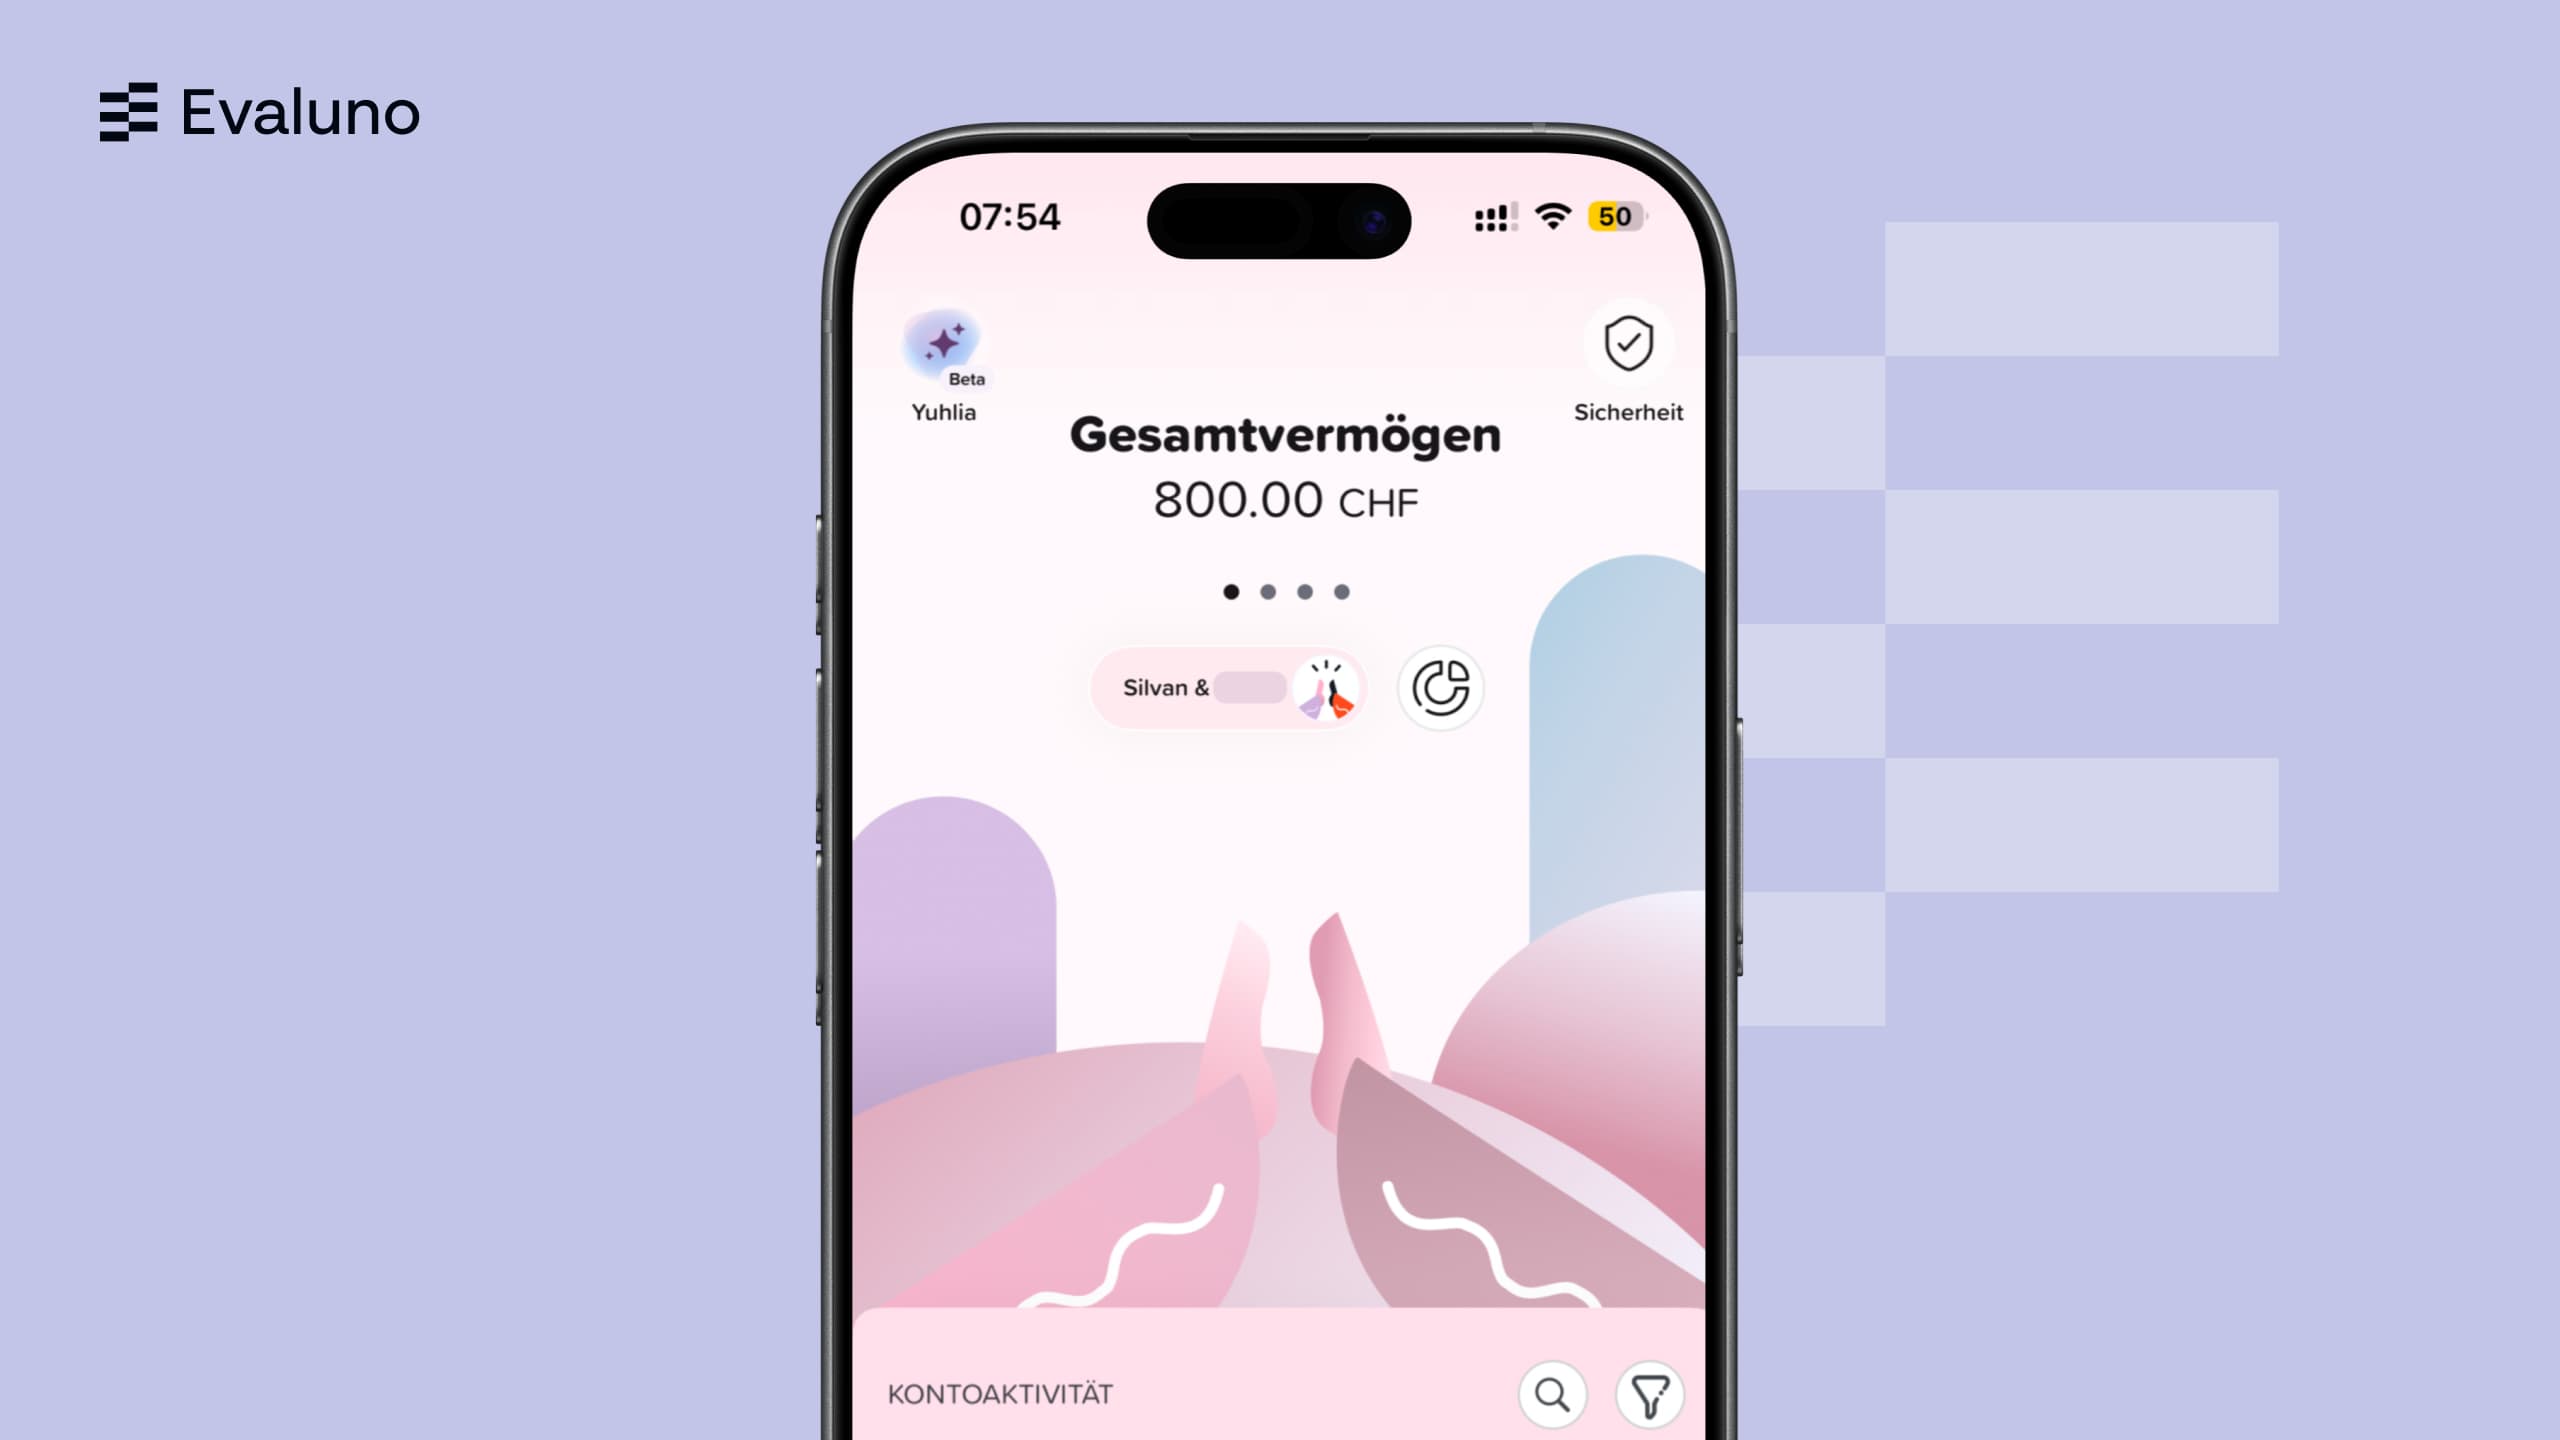
Comment fonctionne Yuh&Me au quotidien?
Au quotidien, Yuh&Me passe par la même app Yuh que le compte Yuh personnel. Un tap sur le nom du compte fait basculer entre compte privé et compte commun. Ce que vous faites dans l'espace commun ne concerne que le compte joint. Ce qui se trouve sur votre compte privé reste privé. Il faut en être conscient: sur le compte commun, les deux voient chaque mouvement.
Chez la plupart des couples et colocations à deux, le déroulement typique est le suivant: chacun met en place un ordre permanent mensuel depuis son compte Yuh personnel ou un compte bancaire suisse vers le compte joint Yuh. Le loyer par ordre permanent, les courses de la semaine, l'abonnement internet et les autres dépenses partent ensuite de l'avoir commun. La répartition des versements, vous la fixez vous-mêmes: à parts égales ou pondérée selon les revenus.
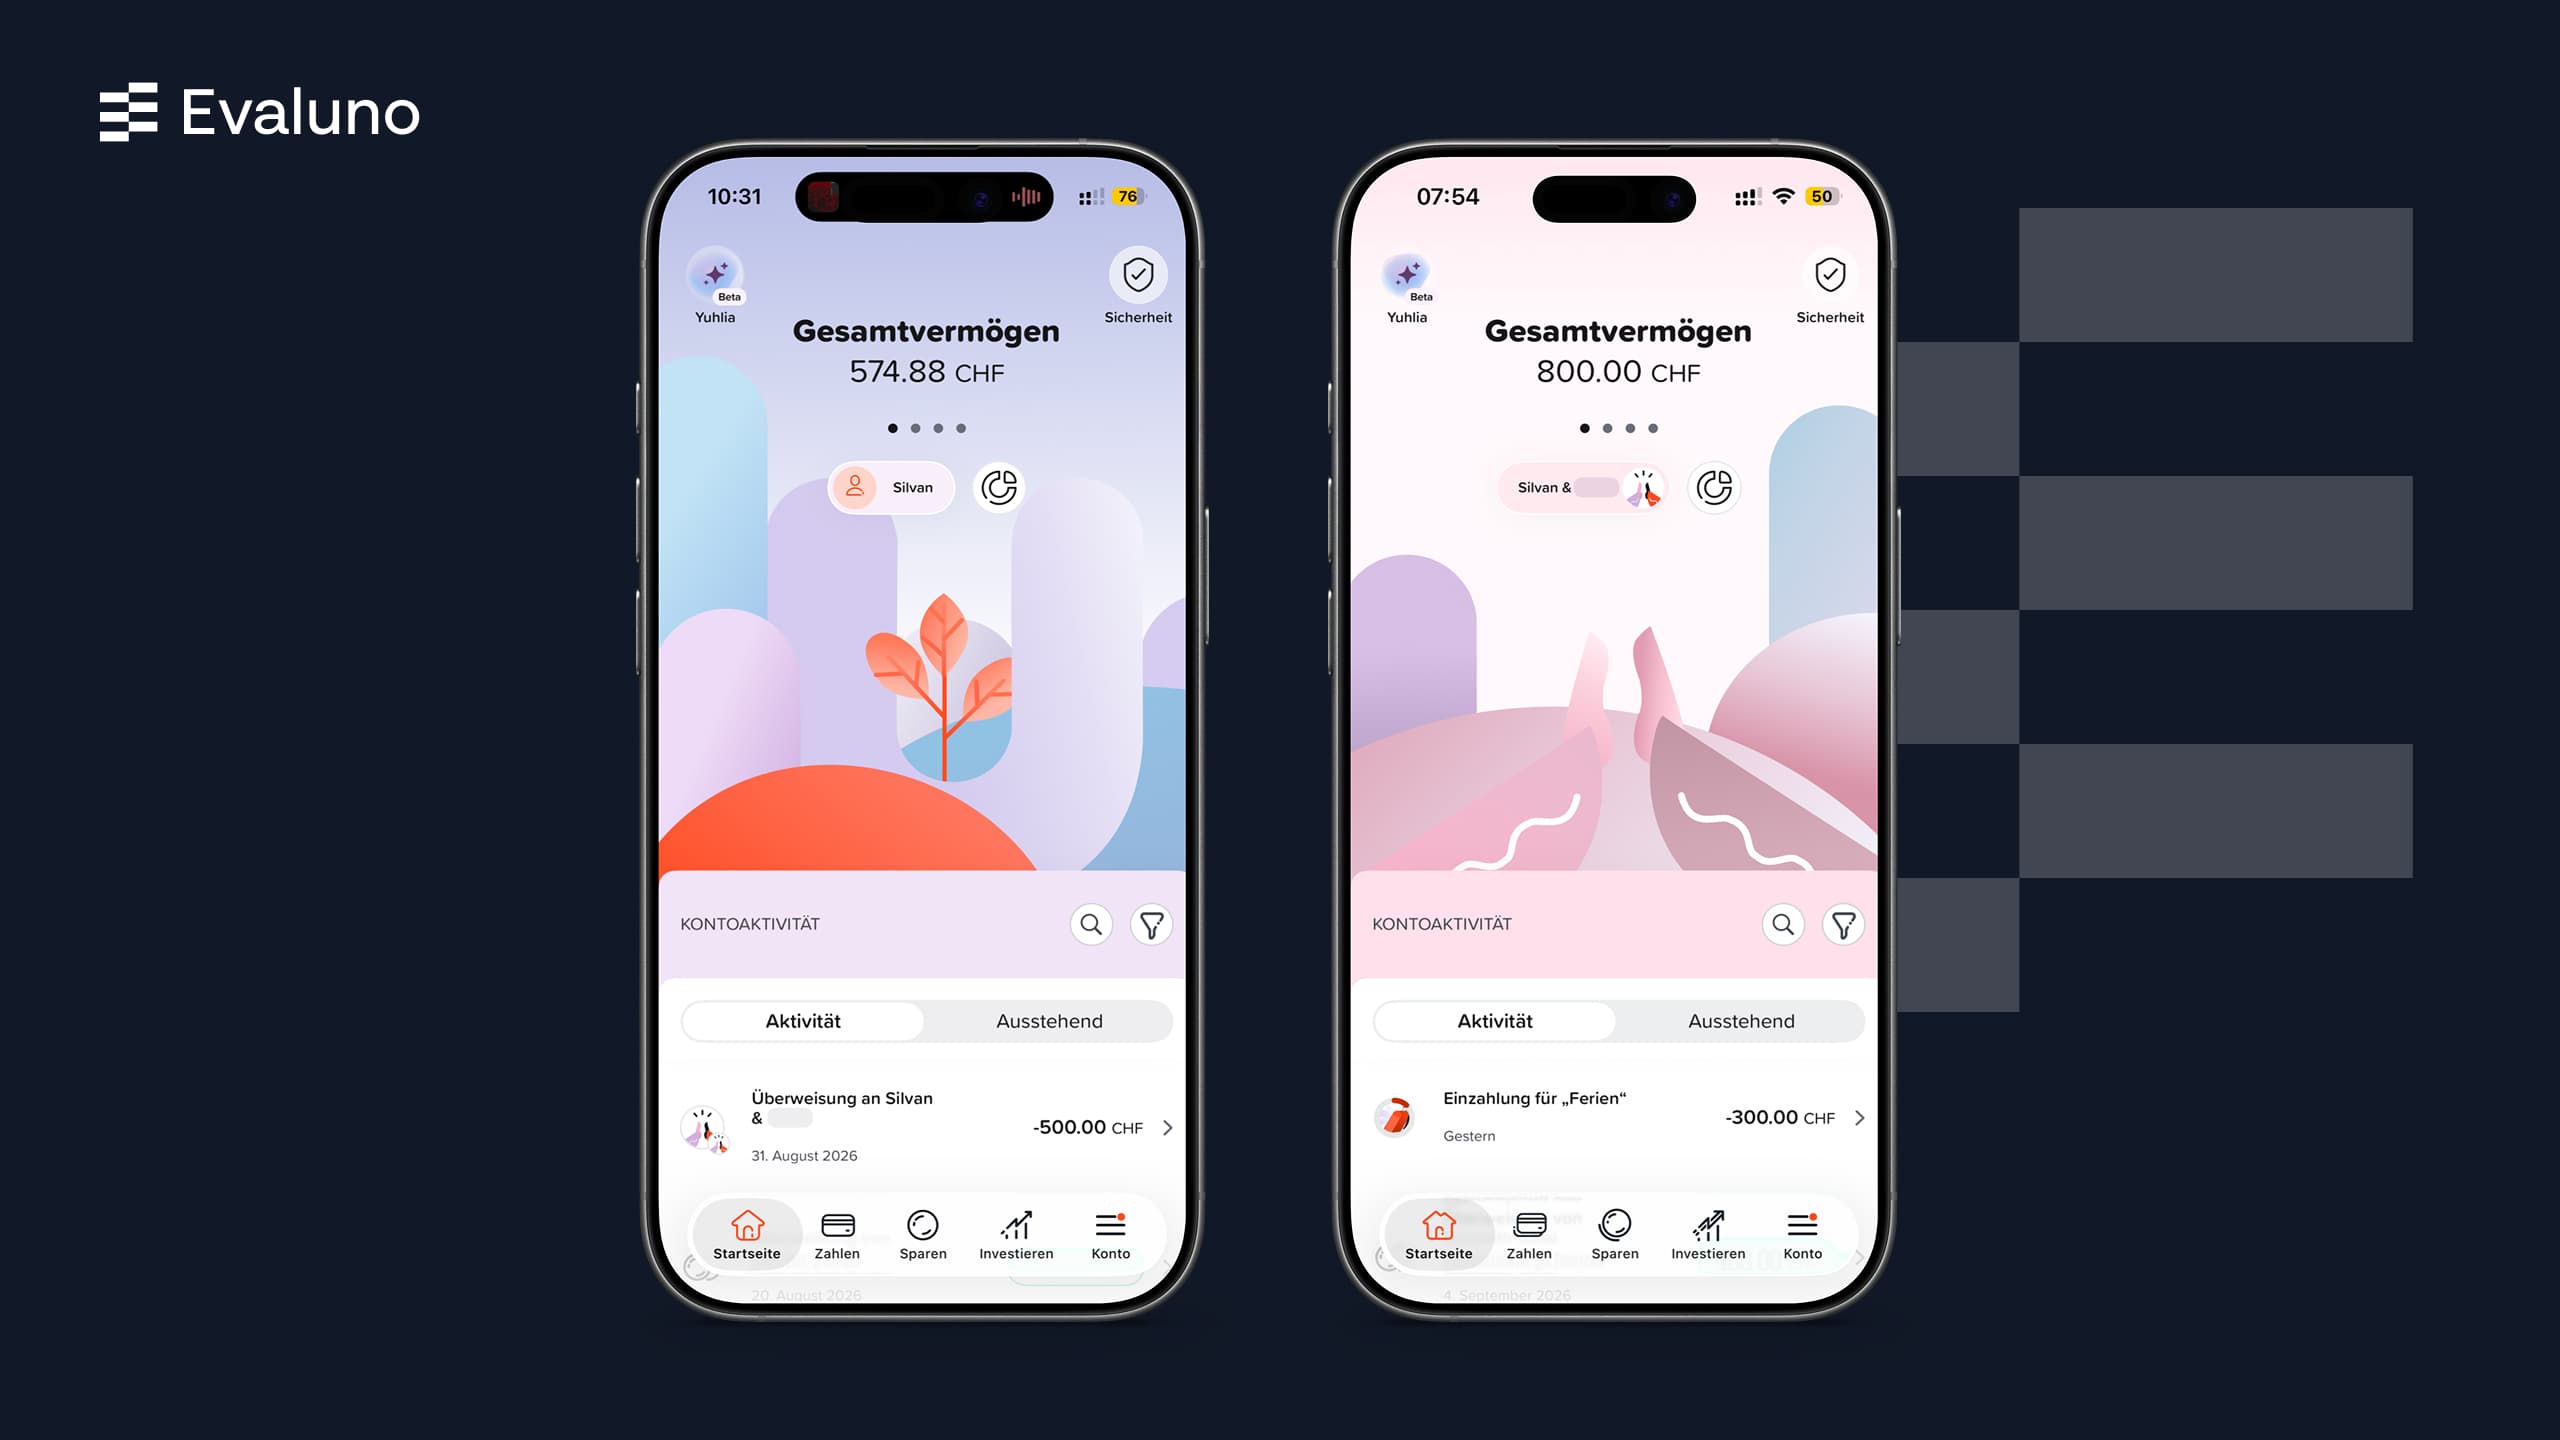
Sur le compte joint, les deux voient chaque paiement par carte, chaque virement, chaque progrès d'épargne, notification push sur les deux téléphones comprise.
Important pour bien comprendre: Yuh&Me est un compte dit «ou» (à signature individuelle). Les deux personnes peuvent payer, retirer et virer seules, sans demander l'autre. Pour un compte de ménage, c'est la seule logique praticable.
Quelles sont les principales fonctions du compte joint Yuh?
Les cinq fonctions clés de Yuh&Me: un IBAN suisse propre, jusqu'à quatre Mastercard gratuites, TWINT directement depuis le compte commun, eBill et des projets d'épargne communs illimités. S'y ajoutent des comptes multidevises et une assurance incluse.
Cartes: quatre Mastercard, deux physiques et deux virtuelles
Après l'ouverture, les deux titulaires reçoivent immédiatement une Mastercard virtuelle et peuvent chacun commander une carte physique (sans frais d'envoi). Les quatre cartes sont émises gratuitement et sont directement rattachées au compte joint.
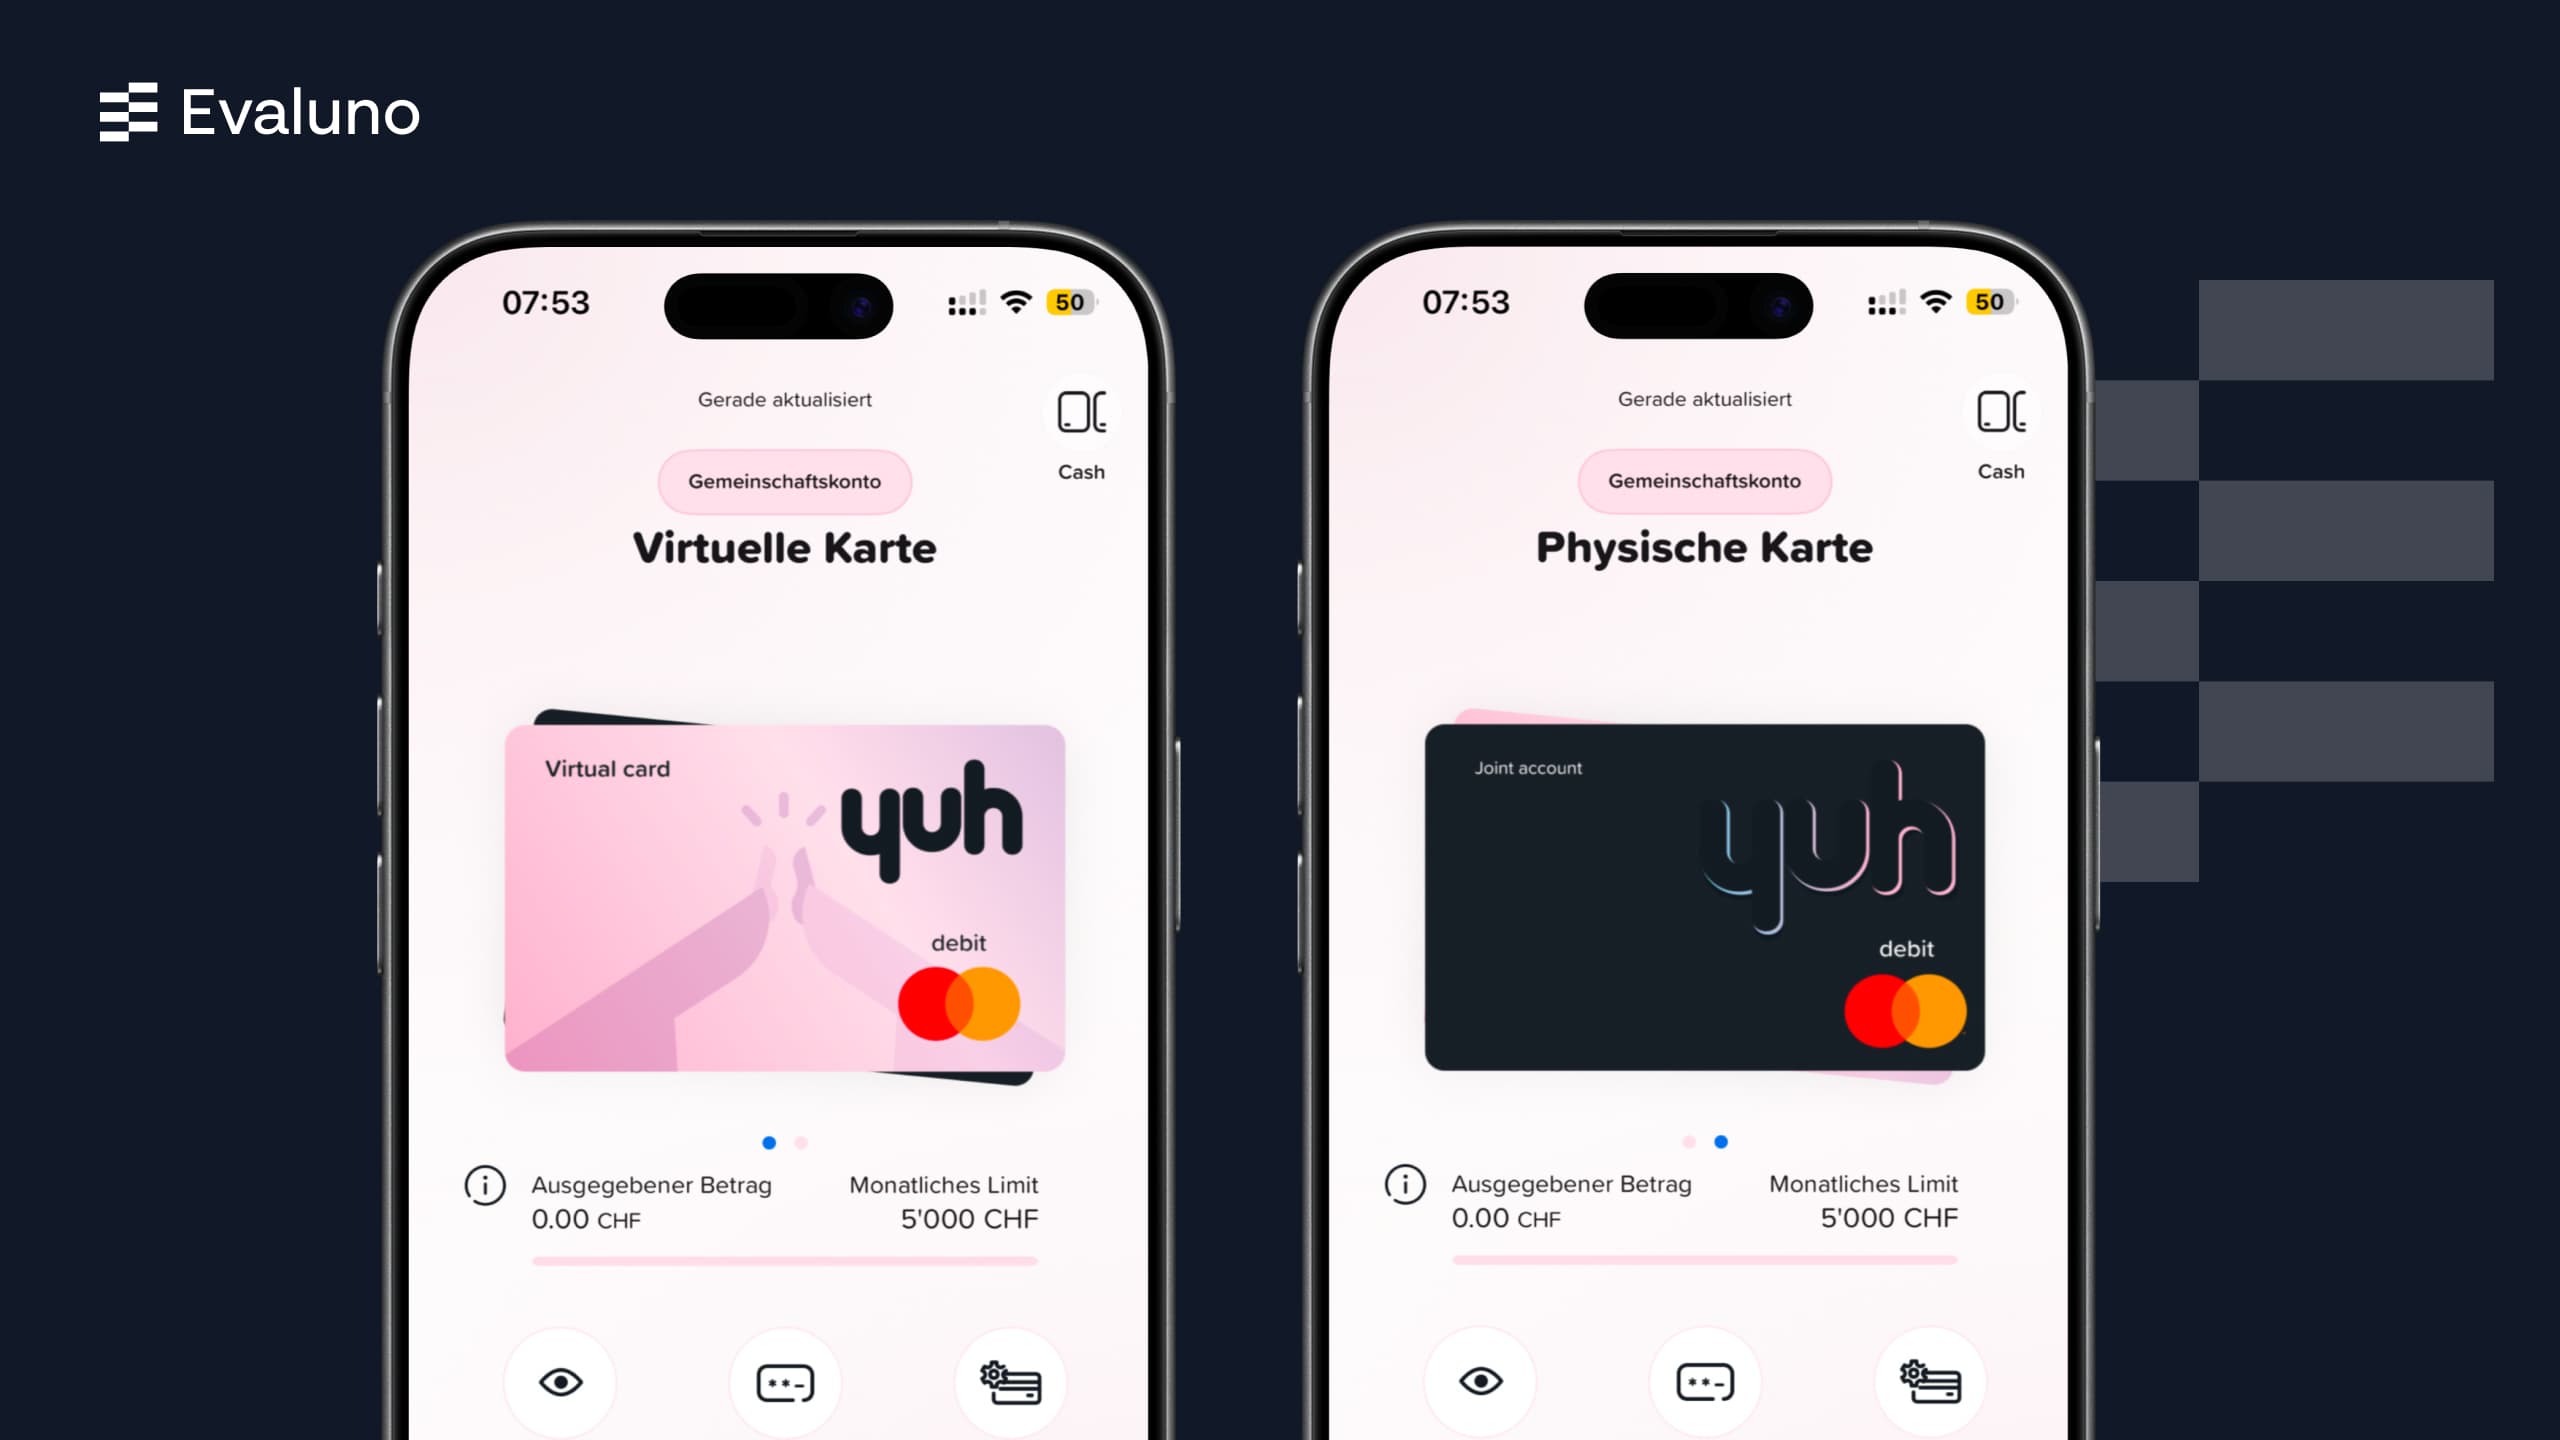
Un coup d'œil aux autres prestataires montre à quel point c'est inhabituel: la Banque Migros facture CHF 30 par an pour la deuxième carte, Raiffeisen CHF 30 à 40, neon duo CHF 10 par carte, une fois. Yuh, rien; et vous recevez en plus une carte virtuelle chacun pour payer avec le smartphone ou l'ordinateur (p. ex. Apple Pay, Google Pay).
Un avertissement tiré de notre utilisation: la carte du compte joint ressemble à s'y méprendre à la carte Yuh privée. Les cartes ne se distinguent que par une petite inscription. Qui porte les deux dans son portemonnaie finira tôt ou tard par payer son café privé avec le compte commun.
TWINT: directement depuis le compte joint
Avec Yuh&Me, TWINT fonctionne pleinement et directement depuis le compte commun, sans recharge prépayée. Dans les réglages de l'app Yuh TWINT, vous définissez quel compte est débité par défaut. Vous pouvez choisir le compte aussi bien pour les paiements en magasin que pour les paiements en ligne et l'envoi d'argent à d'autres personnes. Vous décidez ainsi librement si un virement passe par votre propre compte ou par le compte commun.
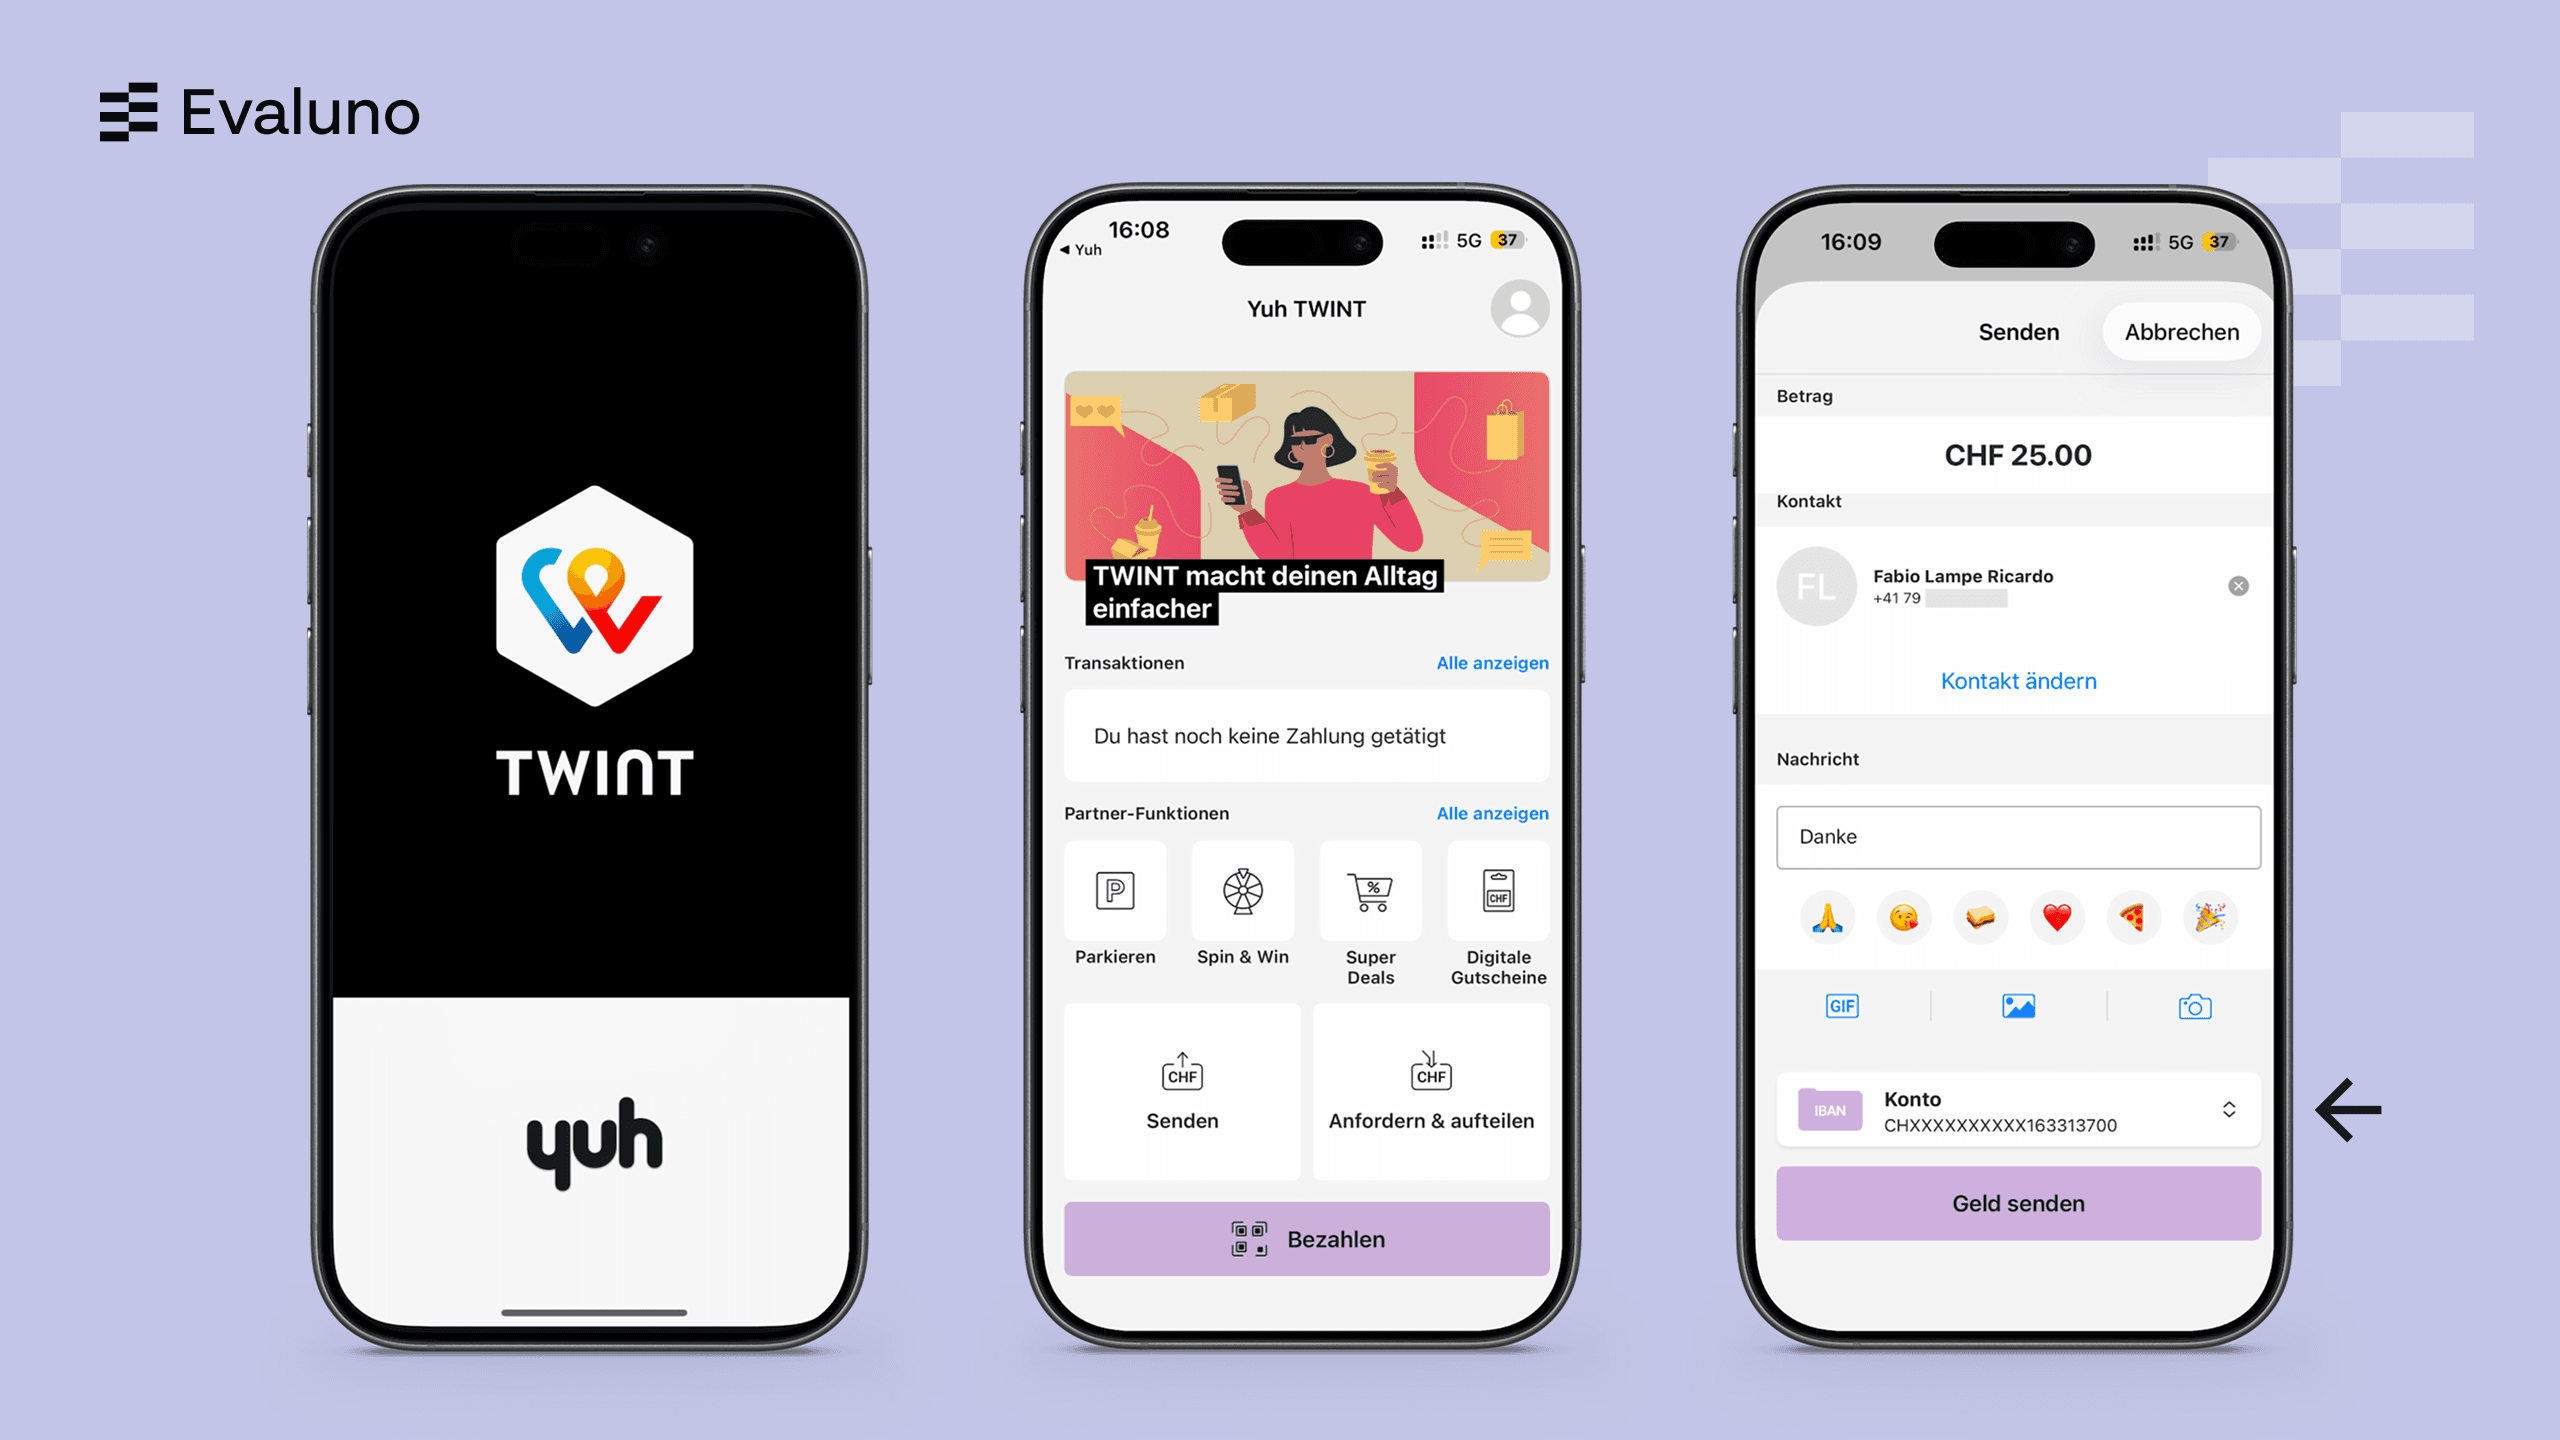
Pourquoi c'est important: en Suisse, une part considérable des petites dépenses communes passe par TWINT. La place de marché en ligne, la brocante, la caisse de l'association, les remboursements entre amis. Contrairement aux autres prestataires, Yuh vous offre une solution parfaite pour ce type de paiements TWINT.
eBill: payer simplement les factures communes
Assurances, Serafe, abonnement internet: presque toutes les factures régulières se paient par eBill directement depuis le compte joint.
Fini le rituel pénible où la facture est payée depuis le compte privé d'une personne et où la moitié doit ensuite être réclamée à l'autre. Un cas d'usage qui montre comment ces allers-retours disparaissent avec un compte joint.
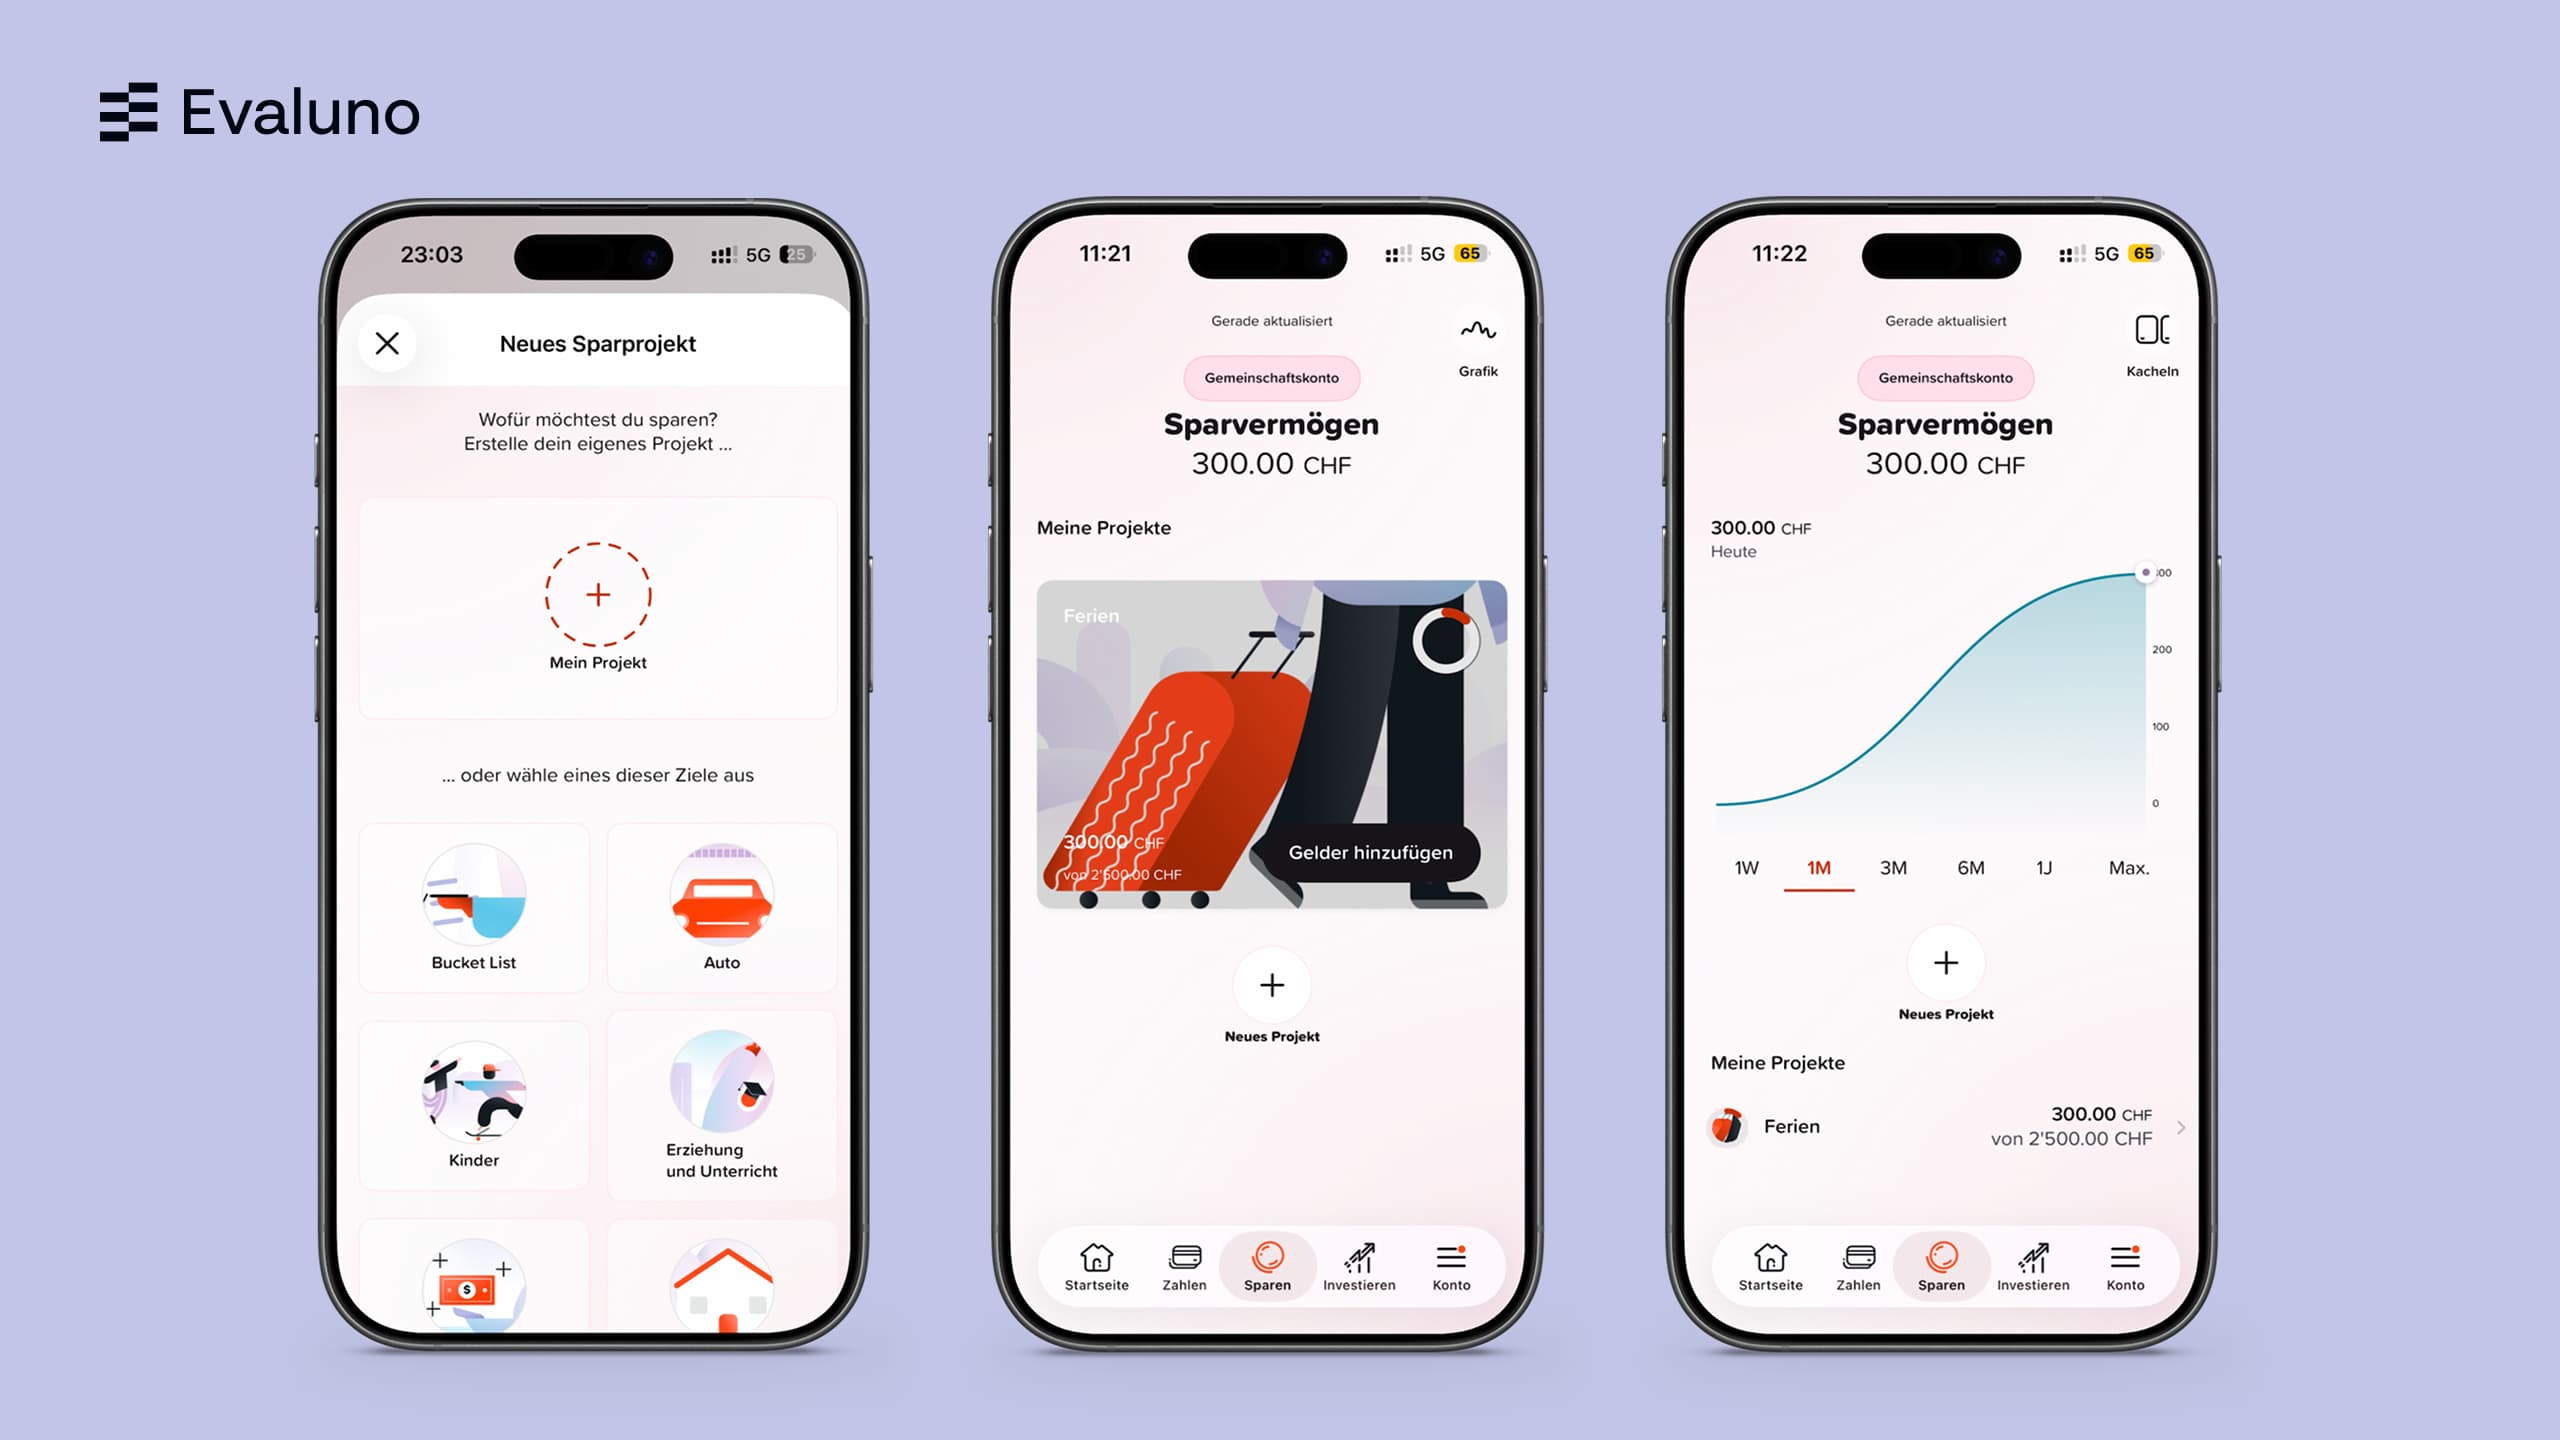
Projets d'épargne communs: vacances, meubles, voiture, mariage, fête de coloc
Avec le compte joint Yuh, vous pouvez créer gratuitement un nombre illimité d'objectifs d'épargne communs. Le plus: les deux voient la progression en temps réel. Pour le mariage, le déménagement, le canapé ou les prochaines grandes vacances, une façon utile et motivante de travailler ensemble vers le prochain objectif d'épargne.
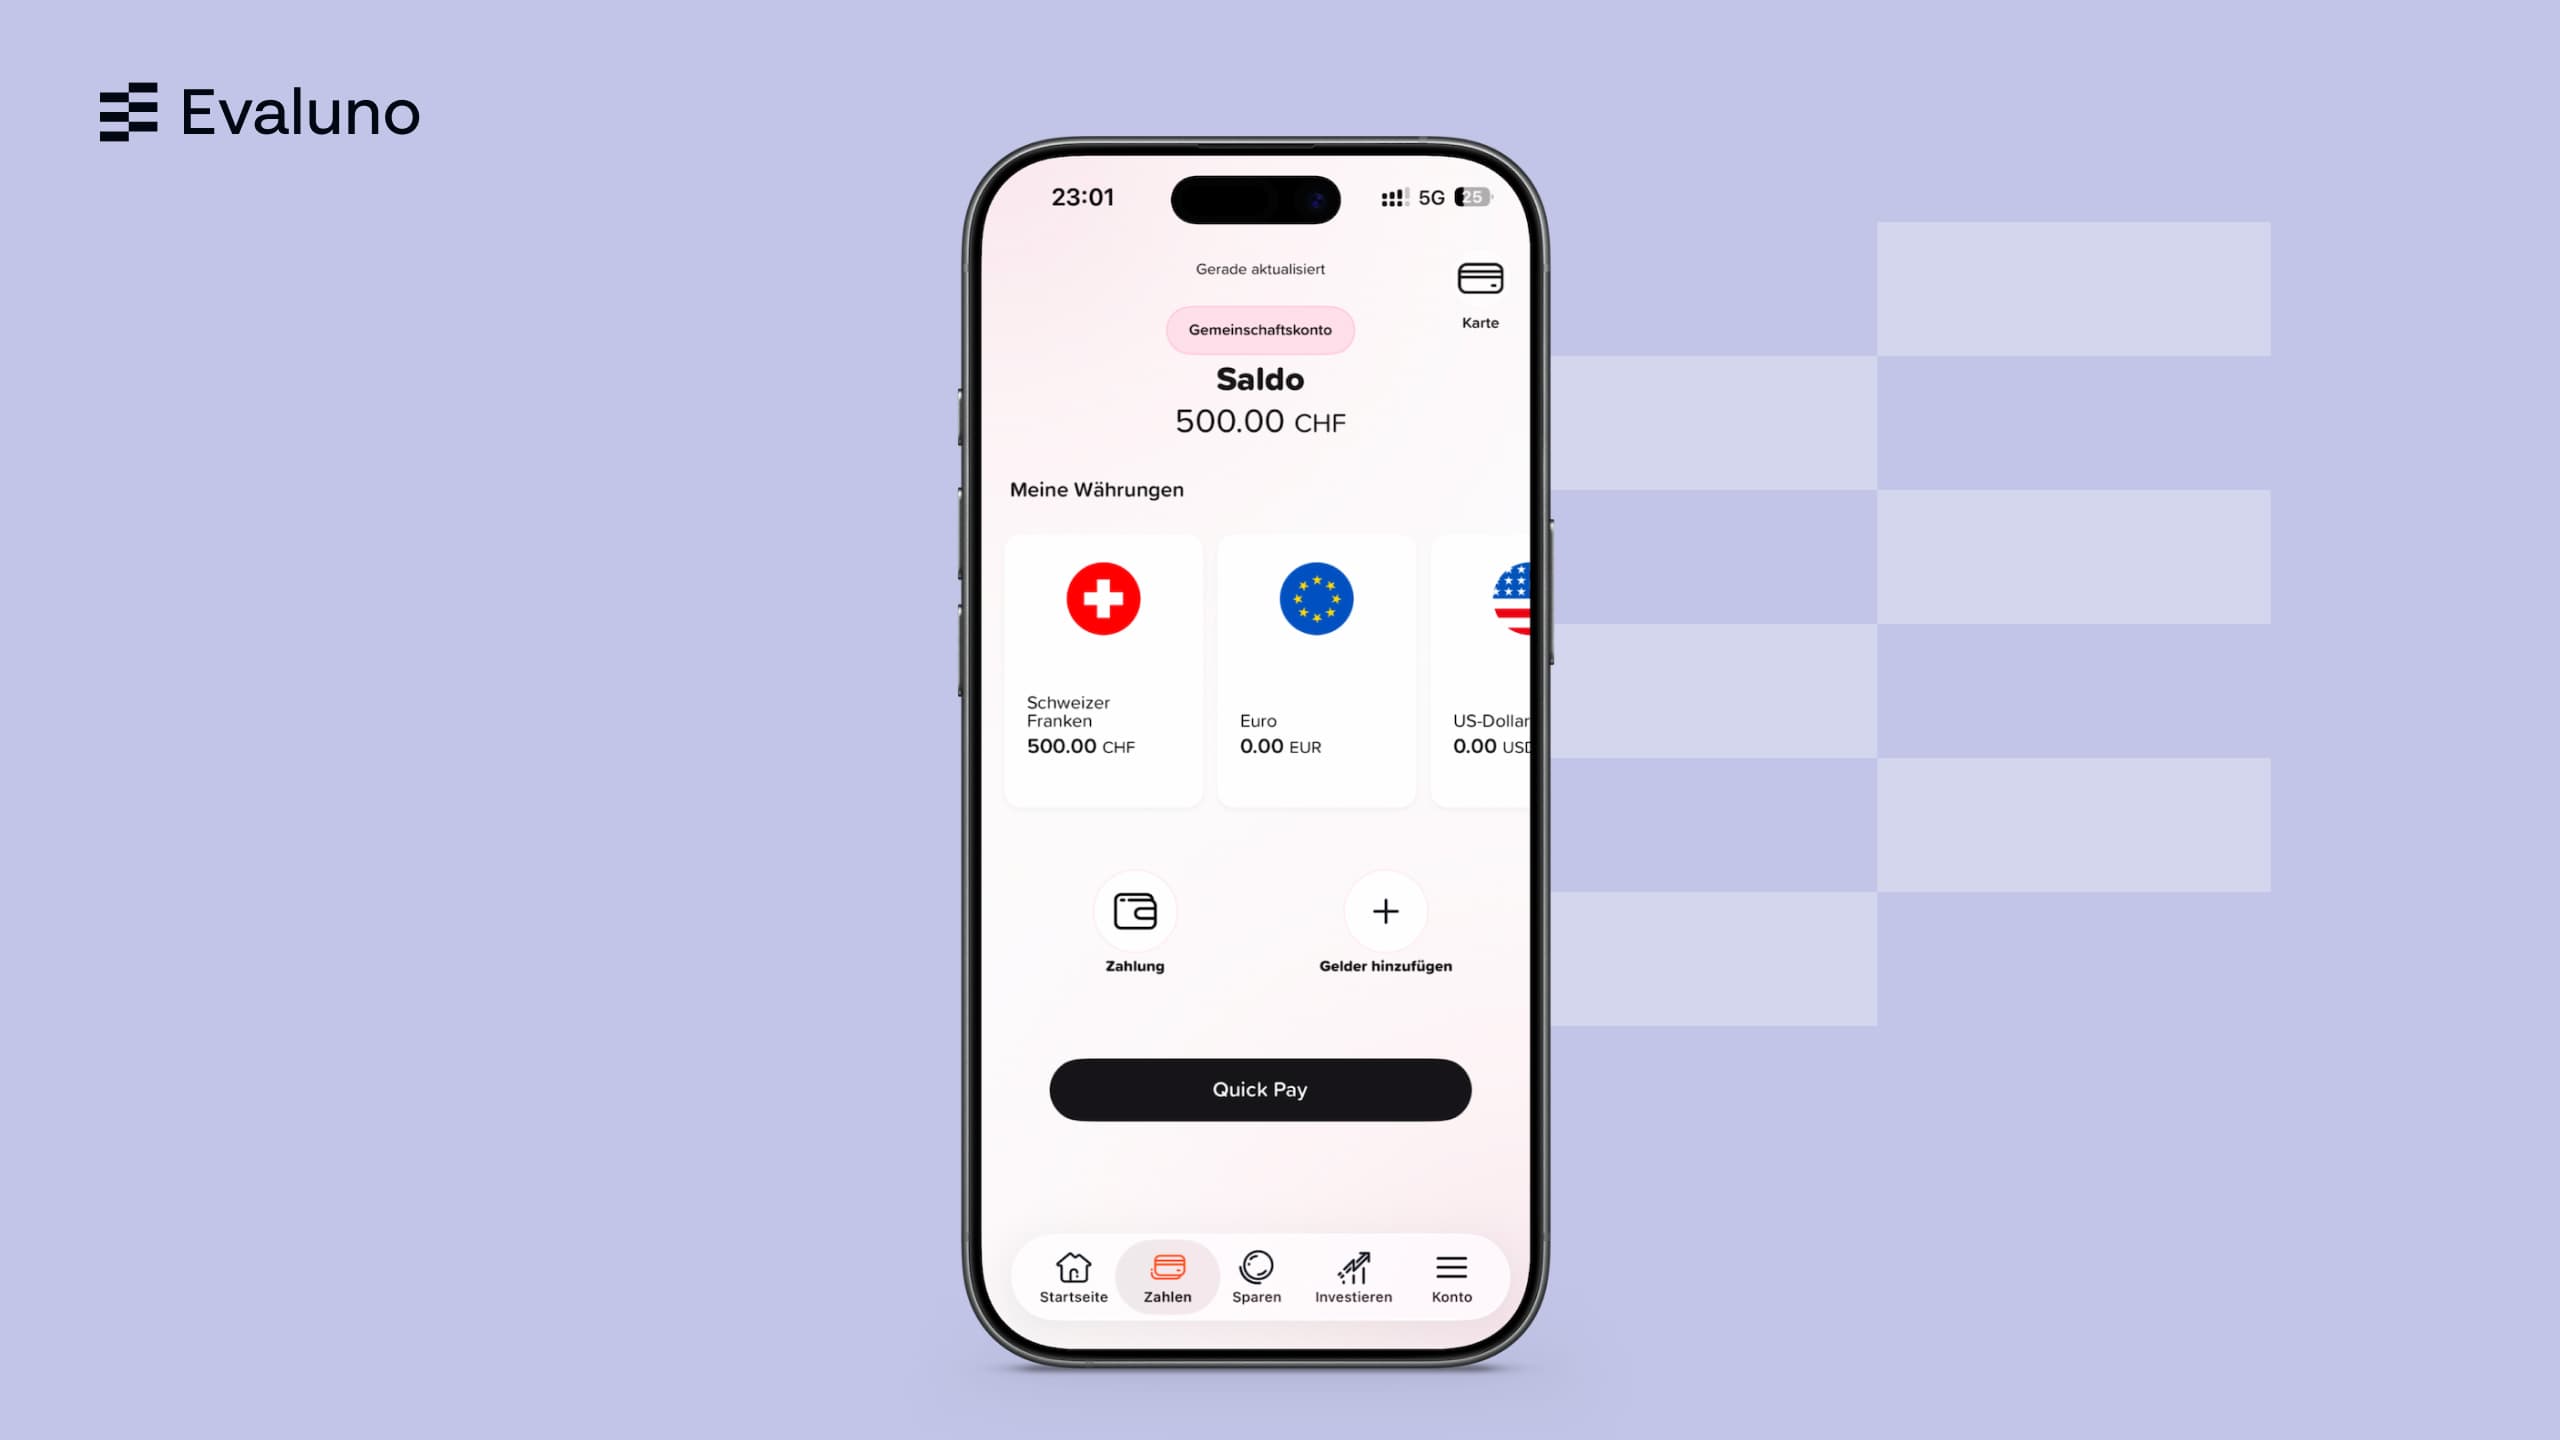
Multidevises: plusieurs monnaies sur un seul compte
Yuh&Me est multidevises: francs, euros, dollars et d'autres monnaies coexistent sur le même compte. Pour le quotidien en Suisse, vous pouvez l'ignorer: dans la grande majorité des cas, loyer, achats et paiements eBill se font en francs. Cela devient utile si vous ne voulez pas être exposés aux fluctuations de change, p. ex. pour l'argent des vacances ou pour des achats plus importants dans des boutiques en ligne. Important: au change, une majoration de 0,95 % sur le cours interbancaire s'applique.
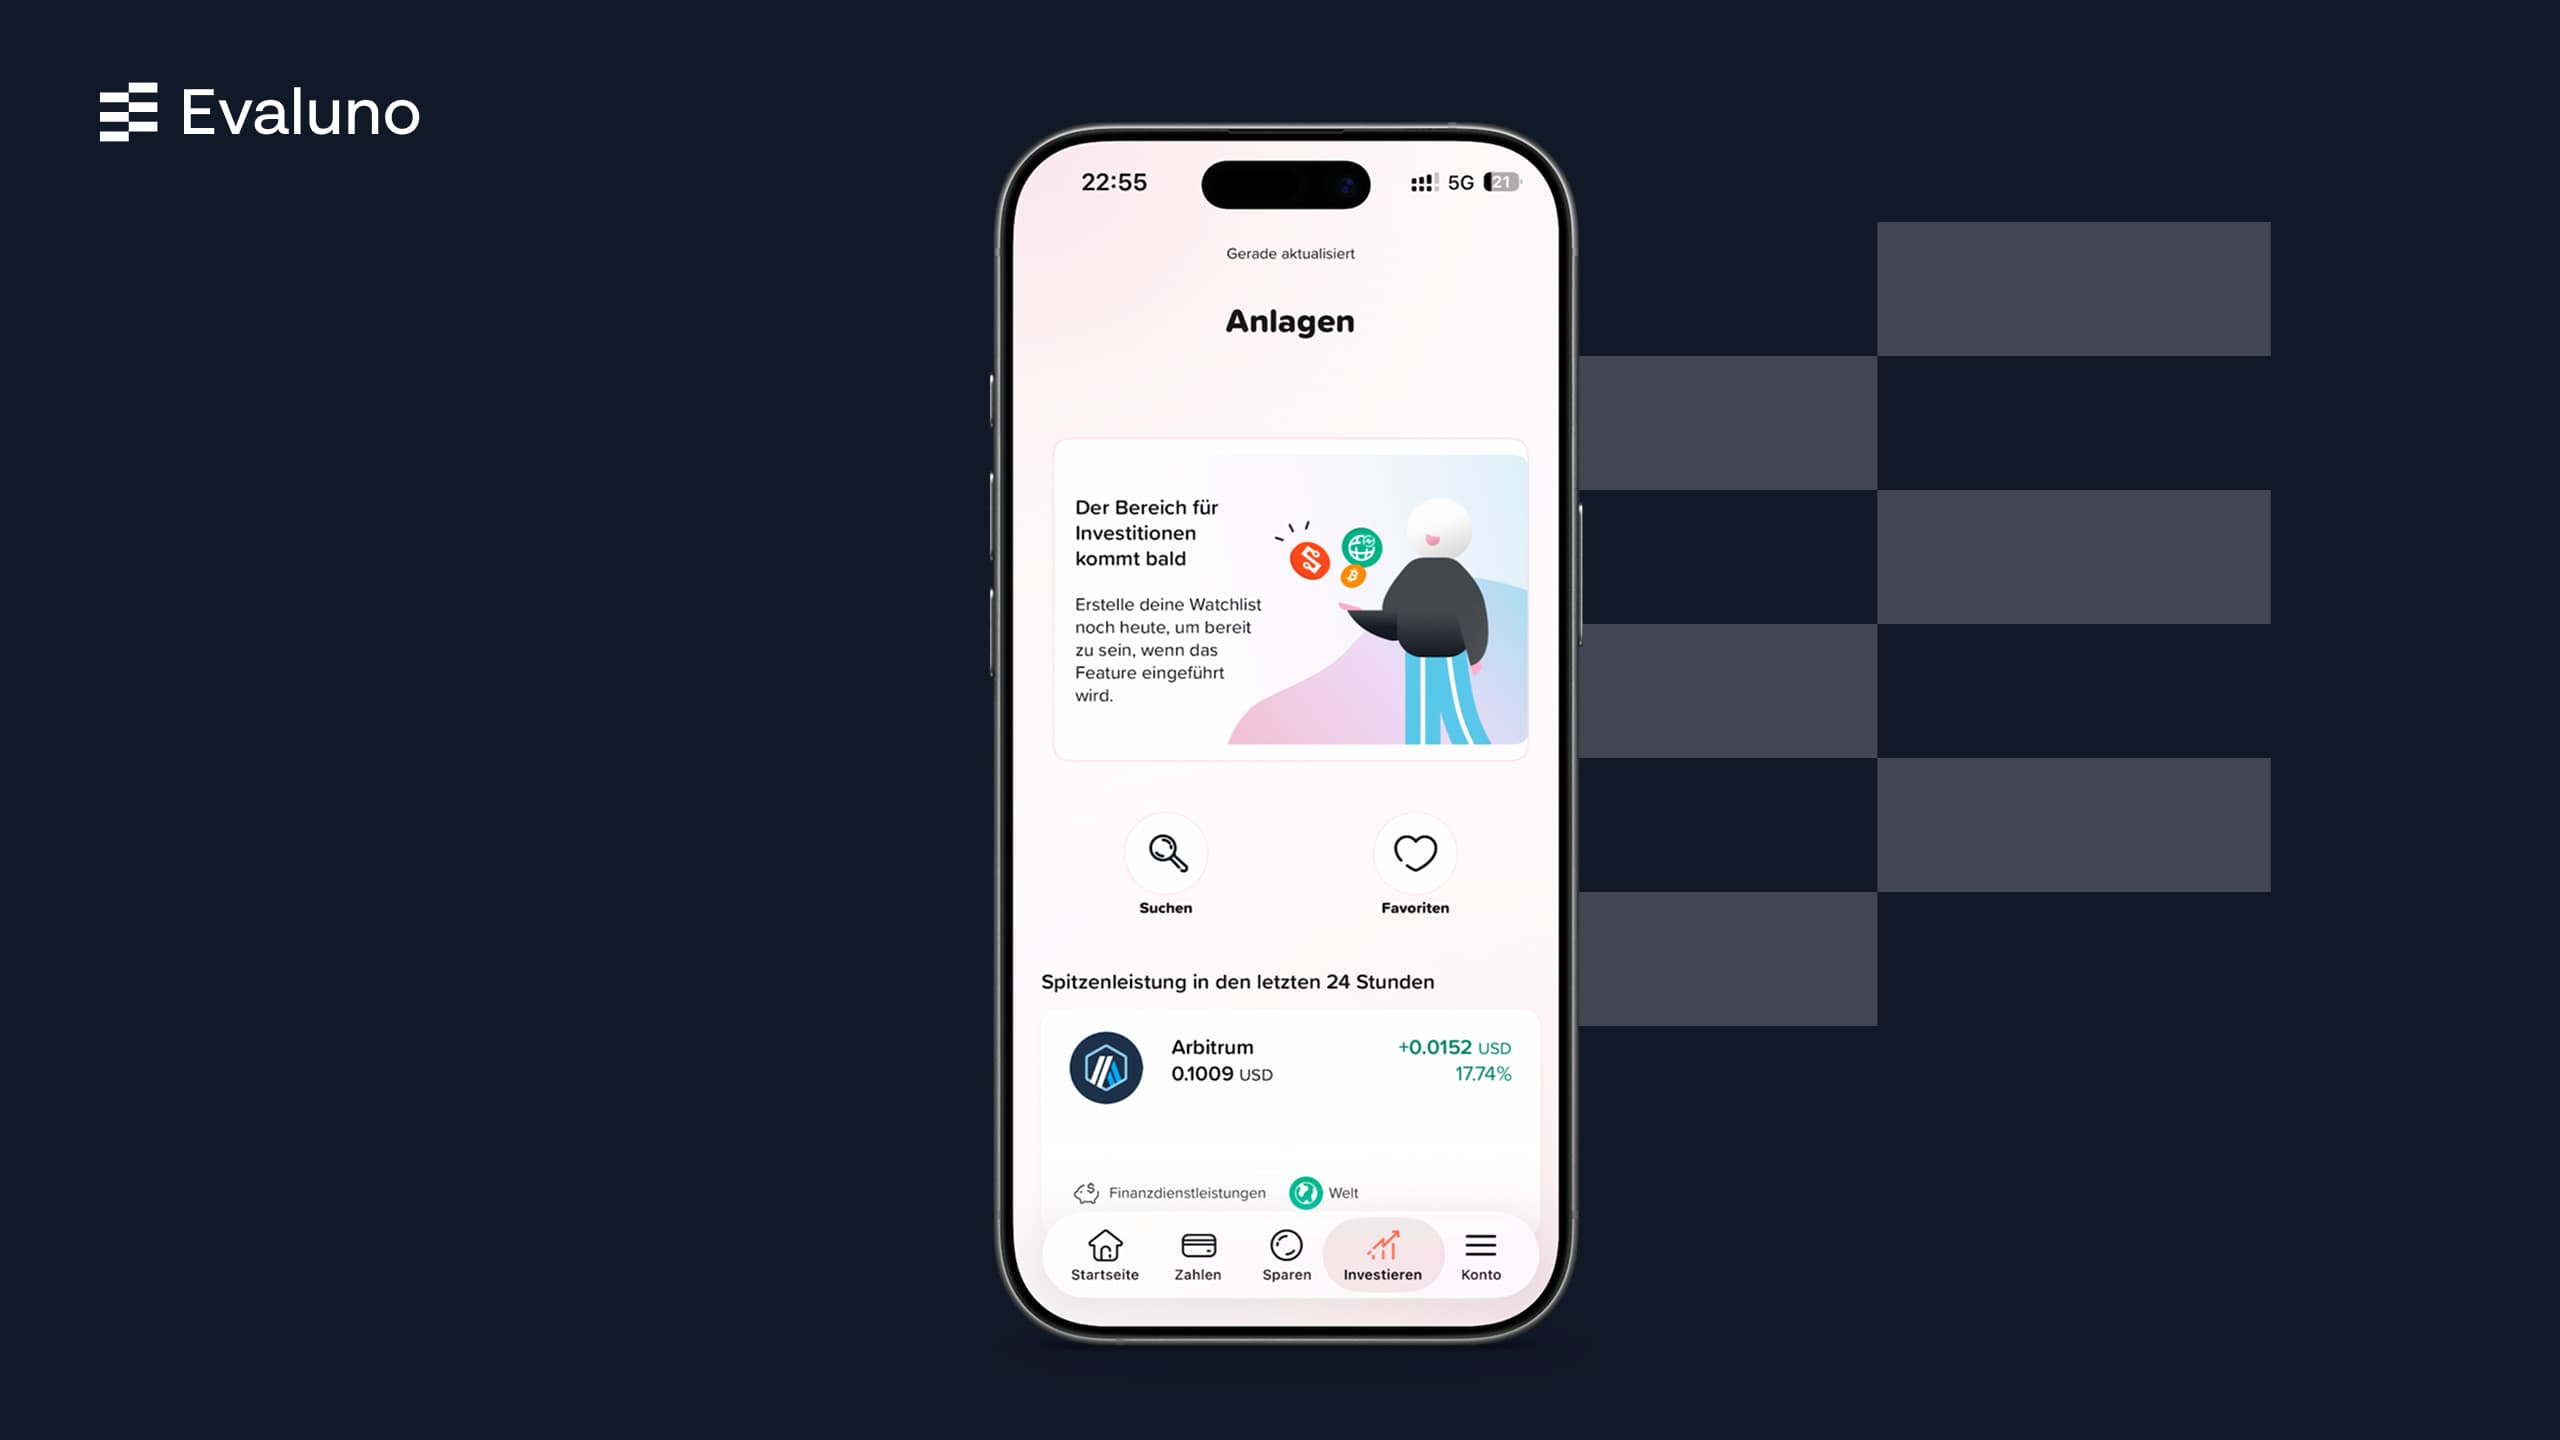
Investir ensemble n'est pas (encore) possible
L'espace d'investissement de Yuh est bloqué pour le compte joint. Investir ne fonctionne actuellement que via les comptes personnels. Yuh indique dans l'app «La section Investissements arrive bientôt» et précise que l'on peut déjà créer des listes de suivi pour être prêt lorsque la fonction sera déployée.
Comment ouvrir le compte joint Yuh? Étape par étape
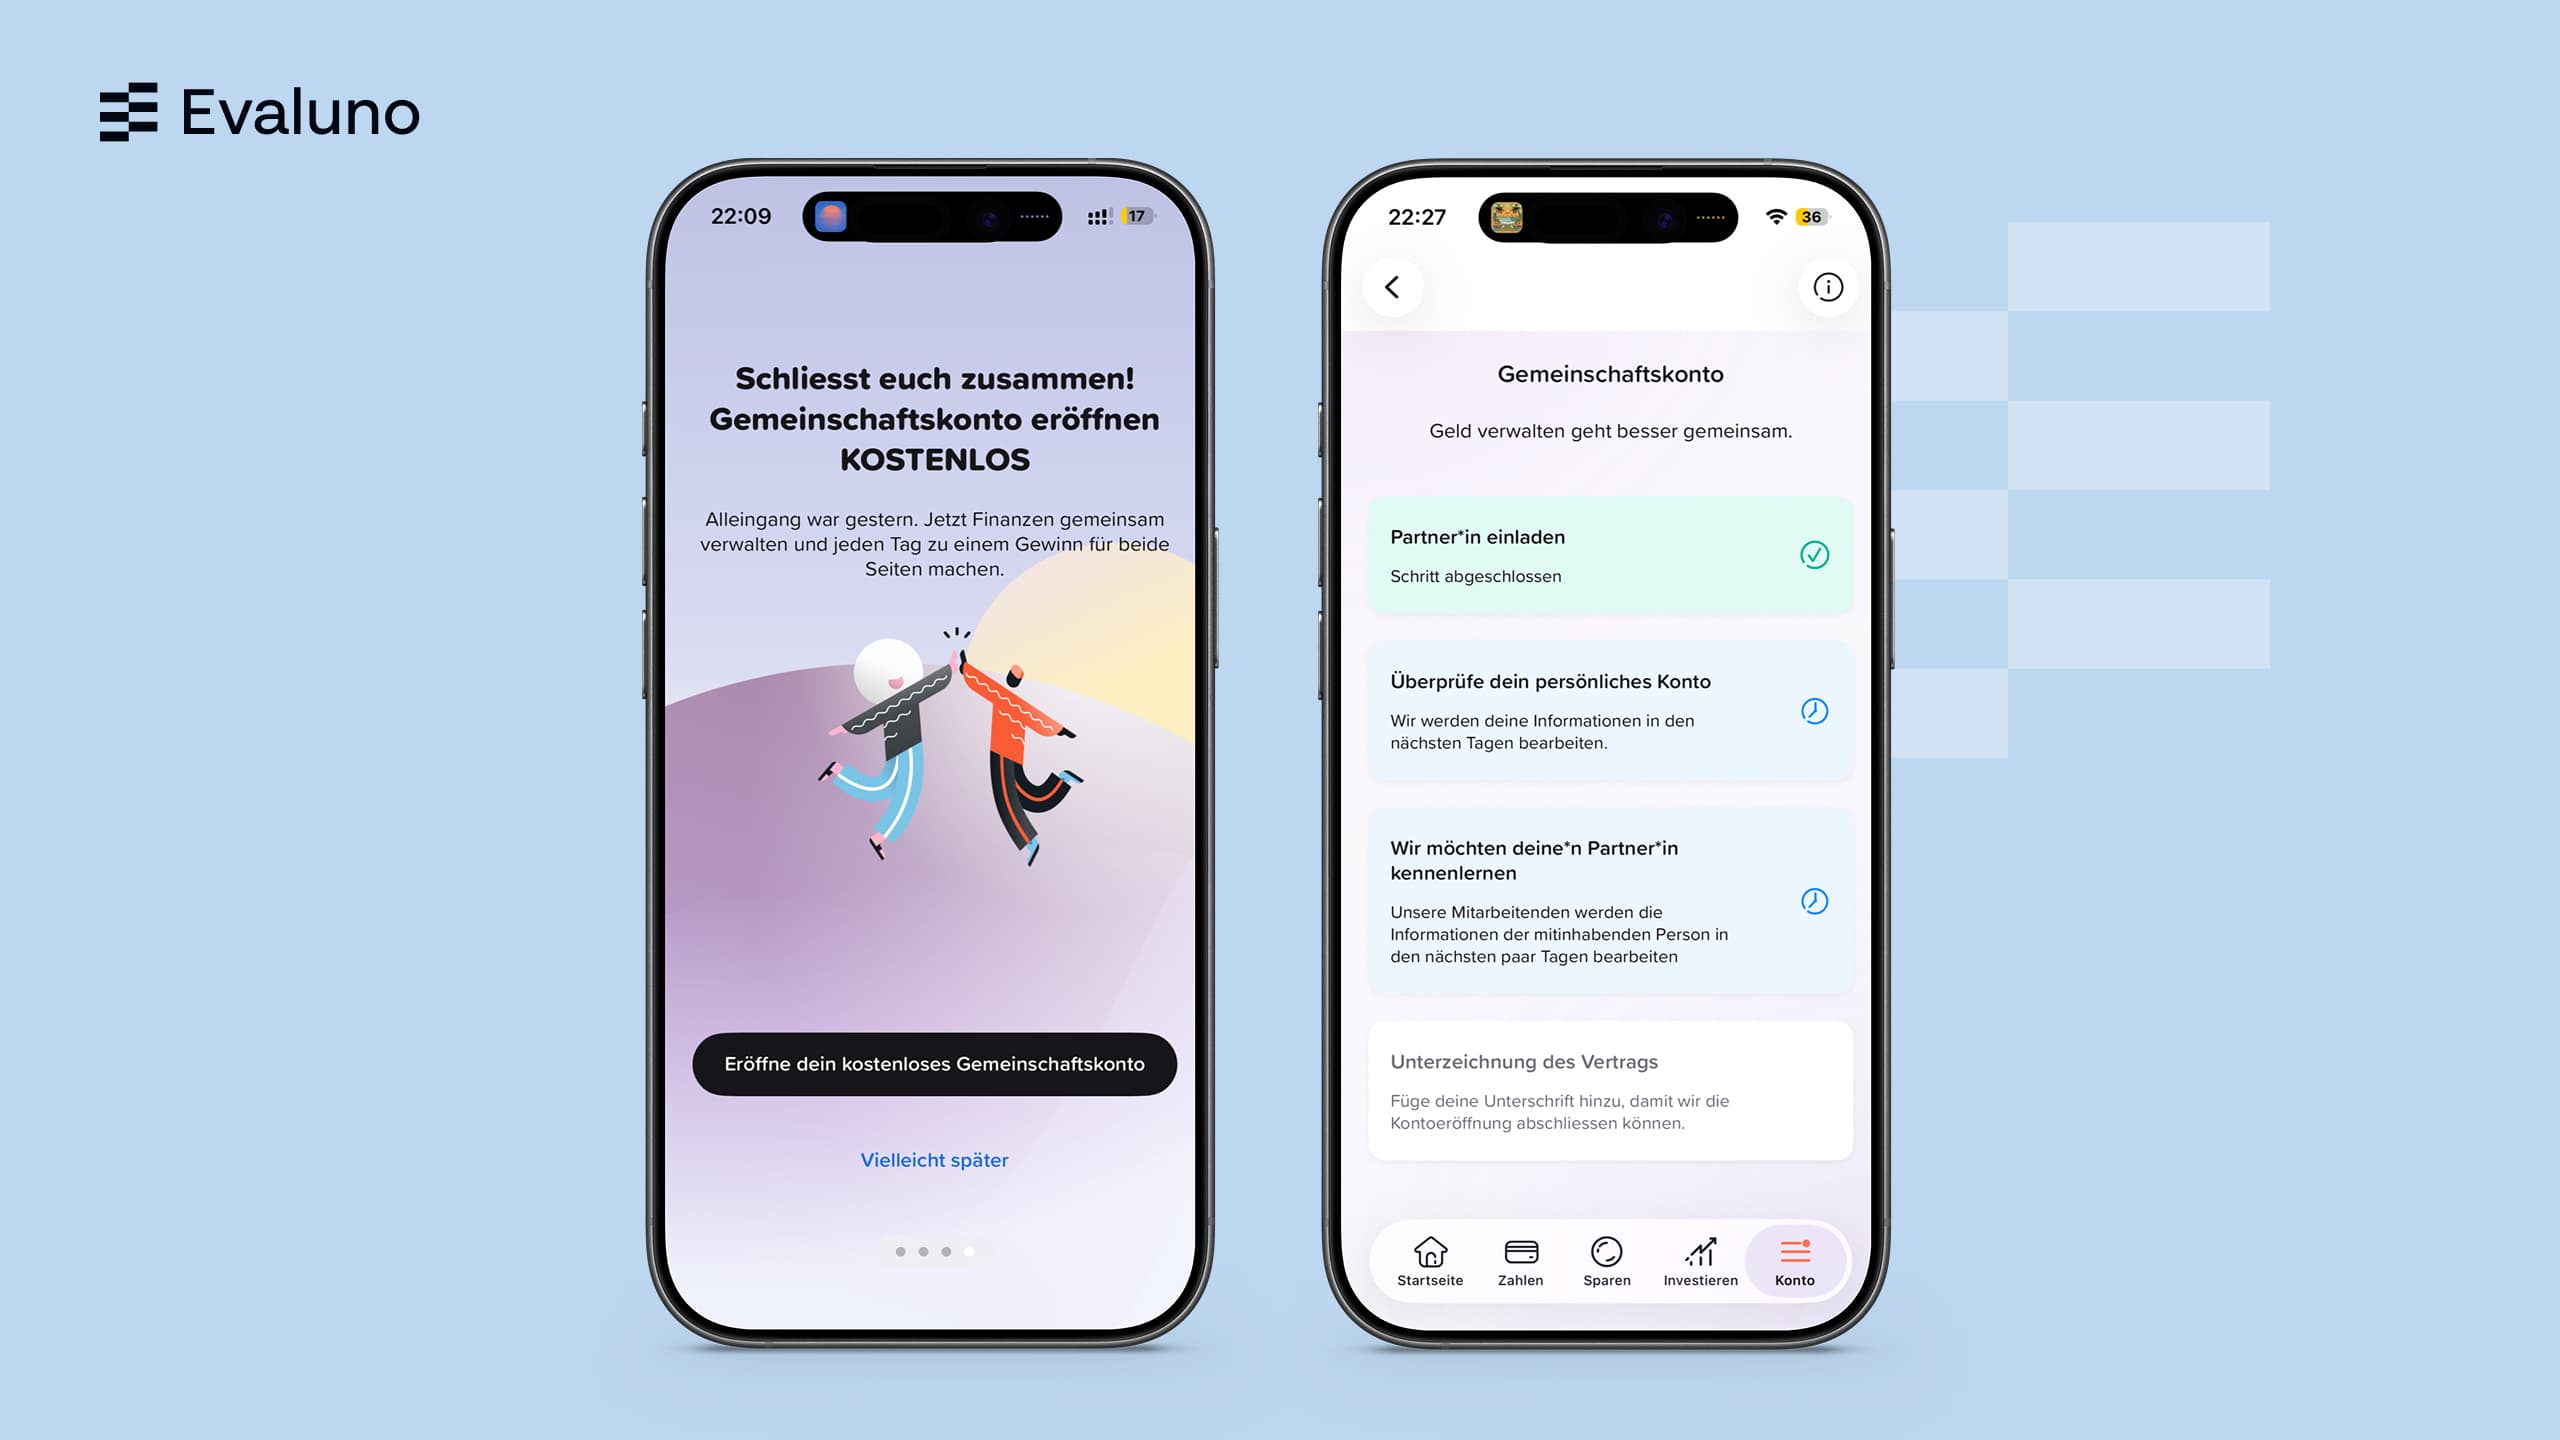
L'ouverture se fait entièrement dans l'app.
- Les deux ouvrent d'abord un compte Yuh personnel, télécharger l'app, s'identifier par vidéo ou en ligne. Qui a déjà un compte Yuh saute cette étape.
Au passage: le code promo Yuh vaut pour le compte personnel, et comme les deux en ont besoin, il peut être saisi lors des deux ouvertures de compte. - Une personne lance l'ouverture dans la section «Compte» et répond à des questions sur la relation et l'utilisation prévue. Elle peut ensuite inviter la deuxième personne.
- La deuxième personne reçoit une invitation et l'accepte dans sa propre app.
- Les deux signent le contrat numériquement.
- Yuh vérifie les données et ouvre le compte. Le compte joint apparaît ensuite dans les deux apps, à côté du compte personnel. Dans le cas du rédacteur d'Evaluno, l'ouverture a pris trois jours.
Vous suivez la progression directement dans l'app Yuh, sous «Réglages», au point de menu «Compte joint».
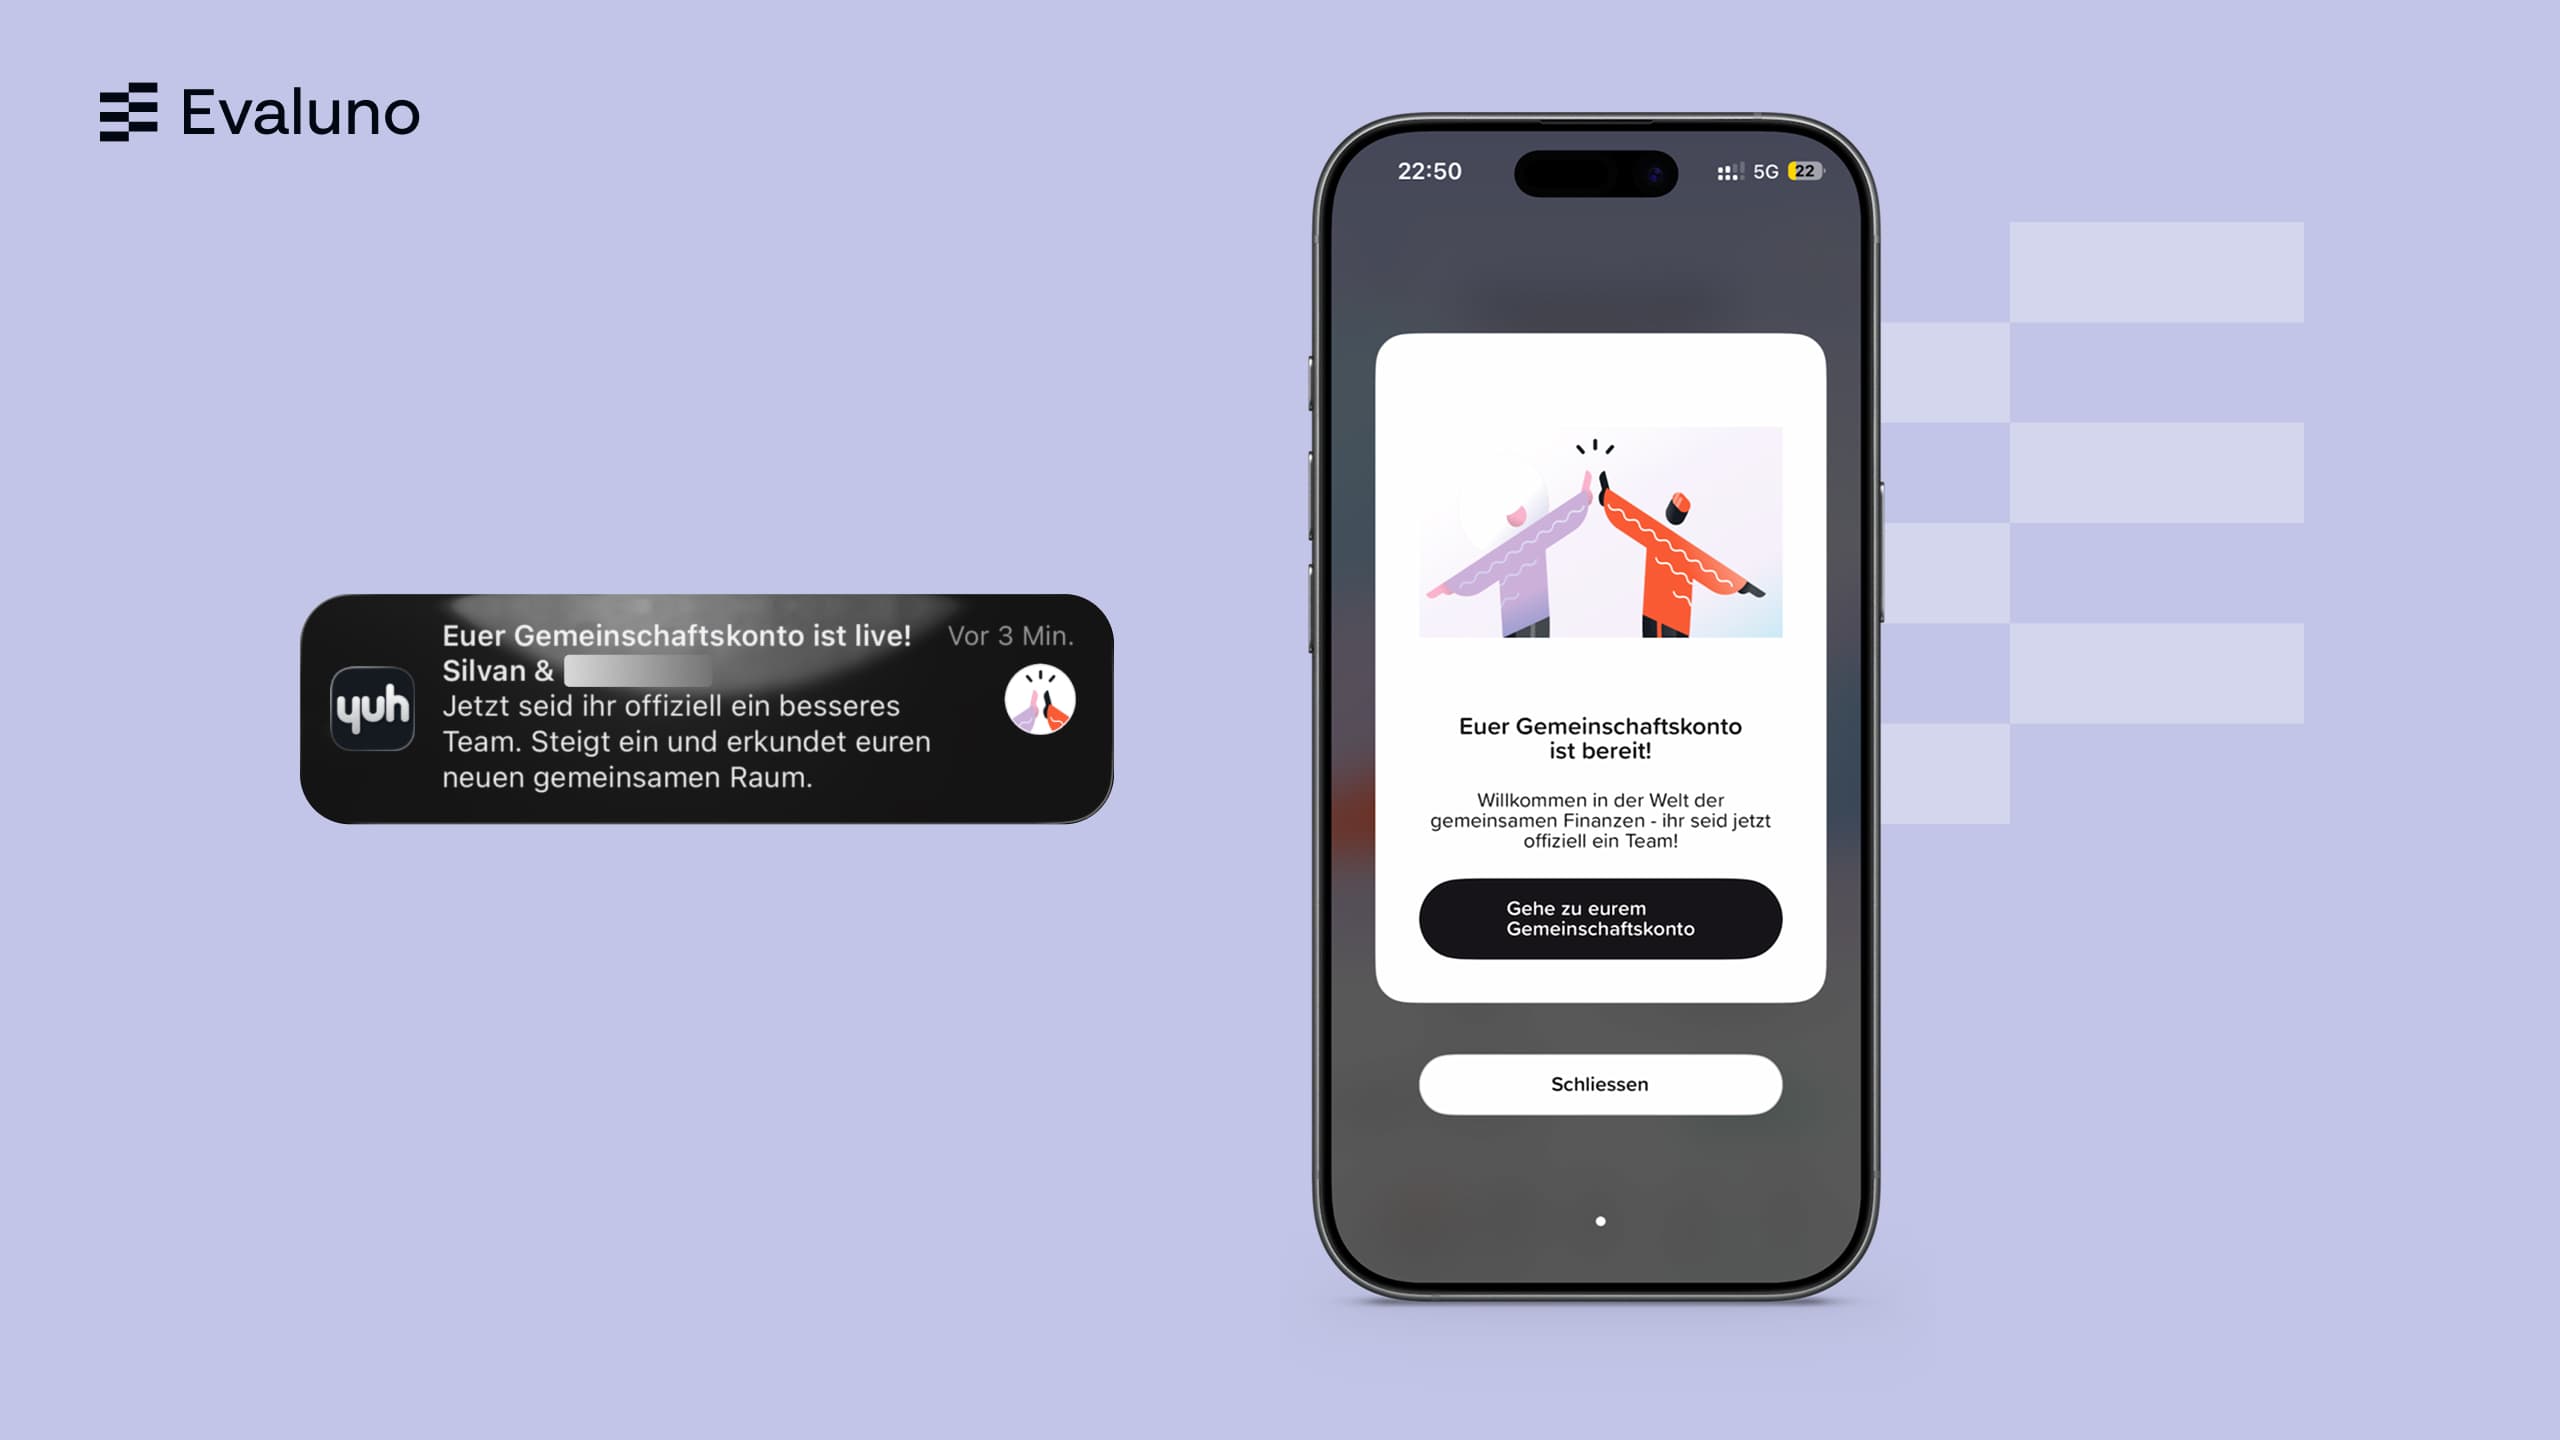
Dès que le compte est ouvert, vous recevez une notification push et un e-mail. Juste après, les deux disposent d'une Mastercard virtuelle qui fonctionne immédiatement avec Apple Pay, Google Pay ou Samsung Pay. Chaque personne commande séparément sa carte physique dans l'app, si elle en a besoin.
Combien coûte le compte joint Yuh?
La tenue du compte joint Yuh est gratuite, sans autre condition. Les deux comptes Yuh personnels dont vous avez besoin comme prérequis sont eux aussi gratuits.
Certaines prestations entraînent toutefois des frais. Vous trouverez le détail des frais du compte joint Yuh dans l'aperçu des prix.
Frais du compte joint Yuh
| Prestation | Frais |
|---|---|
| Tenue de compte compte joint | CHF 0 |
| Tenue de compte comptes privés | CHF 0 |
| Frais des cartes de débit | CHF 0 |
| Virements en Suisse | CHF 0 |
| Retrait d'espèces en Suisse | 1 / semaine gratuit, ensuite CHF 1.90 |
| Retrait d'espèces à l'étranger | CHF 4.90 par retrait |
| Change | 0.95 % sur le cours interbancaire |
Source: Aperçu des prix de Yuh, consulté le 19.08.2026.
Les trois endroits où Yuh&Me coûte de l'argent
Où le compte joint Yuh coûte-t-il malgré tout? À exactement trois endroits. Selon votre usage, ces postes de frais comptent plus ou moins pour vous.
Espèces en Suisse
Un retrait par semaine civile est gratuit. Le piège se cache dans le mot «semaine civile»: le compteur repasse à zéro chaque lundi. Qui retire le dimanche et le lundi ne paie rien; qui retire le lundi et le mardi paie CHF 1.90 pour le deuxième retrait. Pour les retraits occasionnels, c'est sans importance. Mais qui, par habitude, passe deux fois par semaine au bancomat cumule environ CHF 99 par an.
Transactions en devises étrangères
La majoration de 0,95 % s'applique aux paiements par carte en devise étrangère, sur le cours interbancaire, c'est-à-dire le cours de référence. Pour situer: deux semaines en Italie avec CHF 2'000 de paiements par carte vous coûtent CHF 19 de majoration.
Retraits d'espèces à l'étranger
Par retrait à l'étranger, vous payez CHF 4.90 avec le compte joint Yuh. Si vous retirez régulièrement de l'argent à l'étranger, cela peut peser. Si vous n'utilisez jamais ou rarement la carte à l'étranger, c'est moins important.
À qui convient le compte joint Yuh&Me?
Yuh&Me convient à deux personnes qui veulent séparer proprement leurs dépenses communes de leurs dépenses individuelles et gérer leurs opérations bancaires entièrement par app. Le type de relation n'a pas d'importance: couple, colocation à deux, frères et sœurs ou un parent avec son enfant majeur, toutes les variantes sont possibles chez Yuh.
Qui peut ouvrir un compte joint Yuh?
Trois conditions, toutes trois obligatoires:
- Les deux personnes ont au moins 18 ans
- Les deux sont domiciliées en Suisse (domicile commun pas obligatoire)
- Les deux personnes possèdent leur propre compte privé Yuh
Conditions qui ne jouent aucun rôle: pas de mariage, pas de partenariat enregistré, pas de justificatif sur le type de relation, pas d'entrée d'argent minimale, pas d'avoir minimum. Yuh demande certes la nature de la relation à l'ouverture, mais à titre d'information seulement, pas comme condition.
À qui convient Yuh&Me?
Yuh&Me convient bien:
- aux couples qui gèrent leurs charges fixes et dépenses quotidiennes communes sur un compte séparé et ne veulent rien payer pour cela
- aux colocations à deux, frères et sœurs et amis, le statut de la relation n'a pas d'importance
- aux couples et autres duos sans domicile commun, pour qui beaucoup d'autres prestataires de comptes joints n'entrent donc pas en ligne de compte.
À qui Yuh&Me convient-il moins?
Yuh&Me convient moins:
- aux groupes de trois personnes ou plus (max. 2 personnes chez Yuh)
- aux couples qui veulent investir ensemble ou gérer un dépôt commun
- aux communautés et ménages avec un très gros volume en devises étrangères
- à tous ceux qui retirent souvent des espèces. Dès deux retraits par semaine, Yuh&Me coûte environ CHF 99 par an.
- à tous ceux qui souhaitent un conseil personnel en agence.
Avantages et inconvénients du compte joint Yuh
Avantages
- Avantage : Tenue de compte gratuite
- Avantage : Quatre Mastercard gratuites (deux cartes physiques, deux virtuelles), envoi compris
- Avantage : TWINT et eBill directement depuis le compte commun
- Avantage : Ni domicile commun ni justificatif d'état civil nécessaires
- Avantage : Séparation nette entre compte privé et compte commun dans la même app
- Avantage : Ouverture entièrement digitale, sans rendez-vous en agence
- Avantage : Dépôts protégés jusqu'à CHF 100'000 (esisuisse)
Inconvénients
- Inconvénient : Majoration de change de 0,95 %, plus élevée que chez d'autres prestataires
- Inconvénient : Deux titulaires seulement, impossible à partir de trois personnes
- Inconvénient : 0 % d'intérêt sur l'avoir et les projets d'épargne
- Inconvénient : Un seul retrait d'espèces gratuit par semaine
- Inconvénient : Pas d'agences
Questions fréquentes
Oui, la tenue de compte coûte CHF 0 par mois, sans condition. Les quatre Mastercard, TWINT, eBill et les projets d'épargne communs sont eux aussi gratuits. Des frais ne s'appliquent que pour les retraits d'espèces dès le deuxième par semaine civile (CHF 1.90), pour les retraits à l'étranger (CHF 4.90 par retrait) et pour le change (0,95 %).
Pour un couple qui ne paie qu'en francs et fait au maximum un retrait d'espèces par semaine: CHF 0. Avec CHF 3'000 de paiements par carte en devise étrangère et quatre retraits à l'étranger, cela fait environ CHF 48. À titre de comparaison: neon duo coûte à lui seul CHF 72 par an de frais de base, PostFinance CHF 60, UBS me CHF 180.
Deux personnes d'au moins 18 ans, domiciliées en Suisse et possédant chacune un compte privé Yuh actif. L'état civil ne joue aucun rôle: couples mariés ou non, frères et sœurs, amis et colocataires peuvent tous ouvrir un compte Yuh&Me.
Non. Yuh demande seulement que les deux personnes habitent en Suisse, pas à la même adresse. Yuh&Me est donc aussi ouvert aux couples sans domicile commun, aux frères et sœurs vivant séparément et à d'autres duos.
Yuh appelle officiellement le produit «compte joint»; il n'existe pas de «compte pour couple Yuh» distinct. Compte commun, compte pour couple et compte de ménage sont des synonymes courants; juridiquement, c'est le même compte avec deux titulaires aux droits égaux. Le nom marketing Yuh&Me n'apparaît pas dans l'app, où le produit s'appelle partout compte joint.
Yuh est une marque de Swissquote Bank SA, une banque suisse surveillée par la FINMA. L'avoir en compte est protégé jusqu'à CHF 100'000 via esisuisse.
Le code promo Yuh YUHEVALUNO vaut pour le compte Yuh personnel, pas directement pour Yuh&Me. Comme les deux personnes ont besoin de leur propre compte Yuh pour le compte joint, le code peut être saisi lors des deux ouvertures de compte. Lien: code bonus Yuh
Silvan Forster est auteur et cofondateur d’Evaluno.ch. Il a étudié la gestion d’entreprise avec une spécialisation en Banking & Finance et connaît de l’intérieur les produits financiers et leurs structures de frais, fort d’une dizaine d’années dans le secteur financier.
En savoir plus sur Silvan ForsterSource : sites web, documents produits et indications directes des prestataires, données au .
Toutes les indications sans garantie, les taux et les frais peuvent changer à tout moment. Evaluno perçoit une commission en cas de souscription via certains liens. Cela ne change rien aux résultats ni au classement. Méthodologie d’Evaluno
Avis juridique
Evaluno ne fournit ni conseil en placement, ni conseil juridique ou fiscal et ne remplace pas un conseil personnalisé.