

finpension 3a en un coup d’œil
| Prestataire | finpension 3a Vorsorgestiftung, gérée par finpension AG, Lucerne |
| Sur le marché depuis | 2020 |
| Frais par an | 0.39 % avec les stratégies prêtes à l’emploi (coûts des fonds 0.00 % selon les factsheets), jusqu’à 0.41 % avec une stratégie personnelle, selon les fonds |
| Produits de placement | 18 stratégies (Suisse, Globale, Durable) en 6 niveaux avec 0 à 99 % d’actions, fonds indiciels de Swisscanto ou d’UBS |
| Nombre de comptes/stratégies | jusqu’à 5 portefeuilles, chacun avec sa propre stratégie |
| Accès | App (iOS, Android) et version web |
| Langues | Allemand, français et anglais |
| Actifs gérés | plus de CHF 6 mrd |
| Autres produits | finpension Libre passage, finpension Invest, plan 1e |
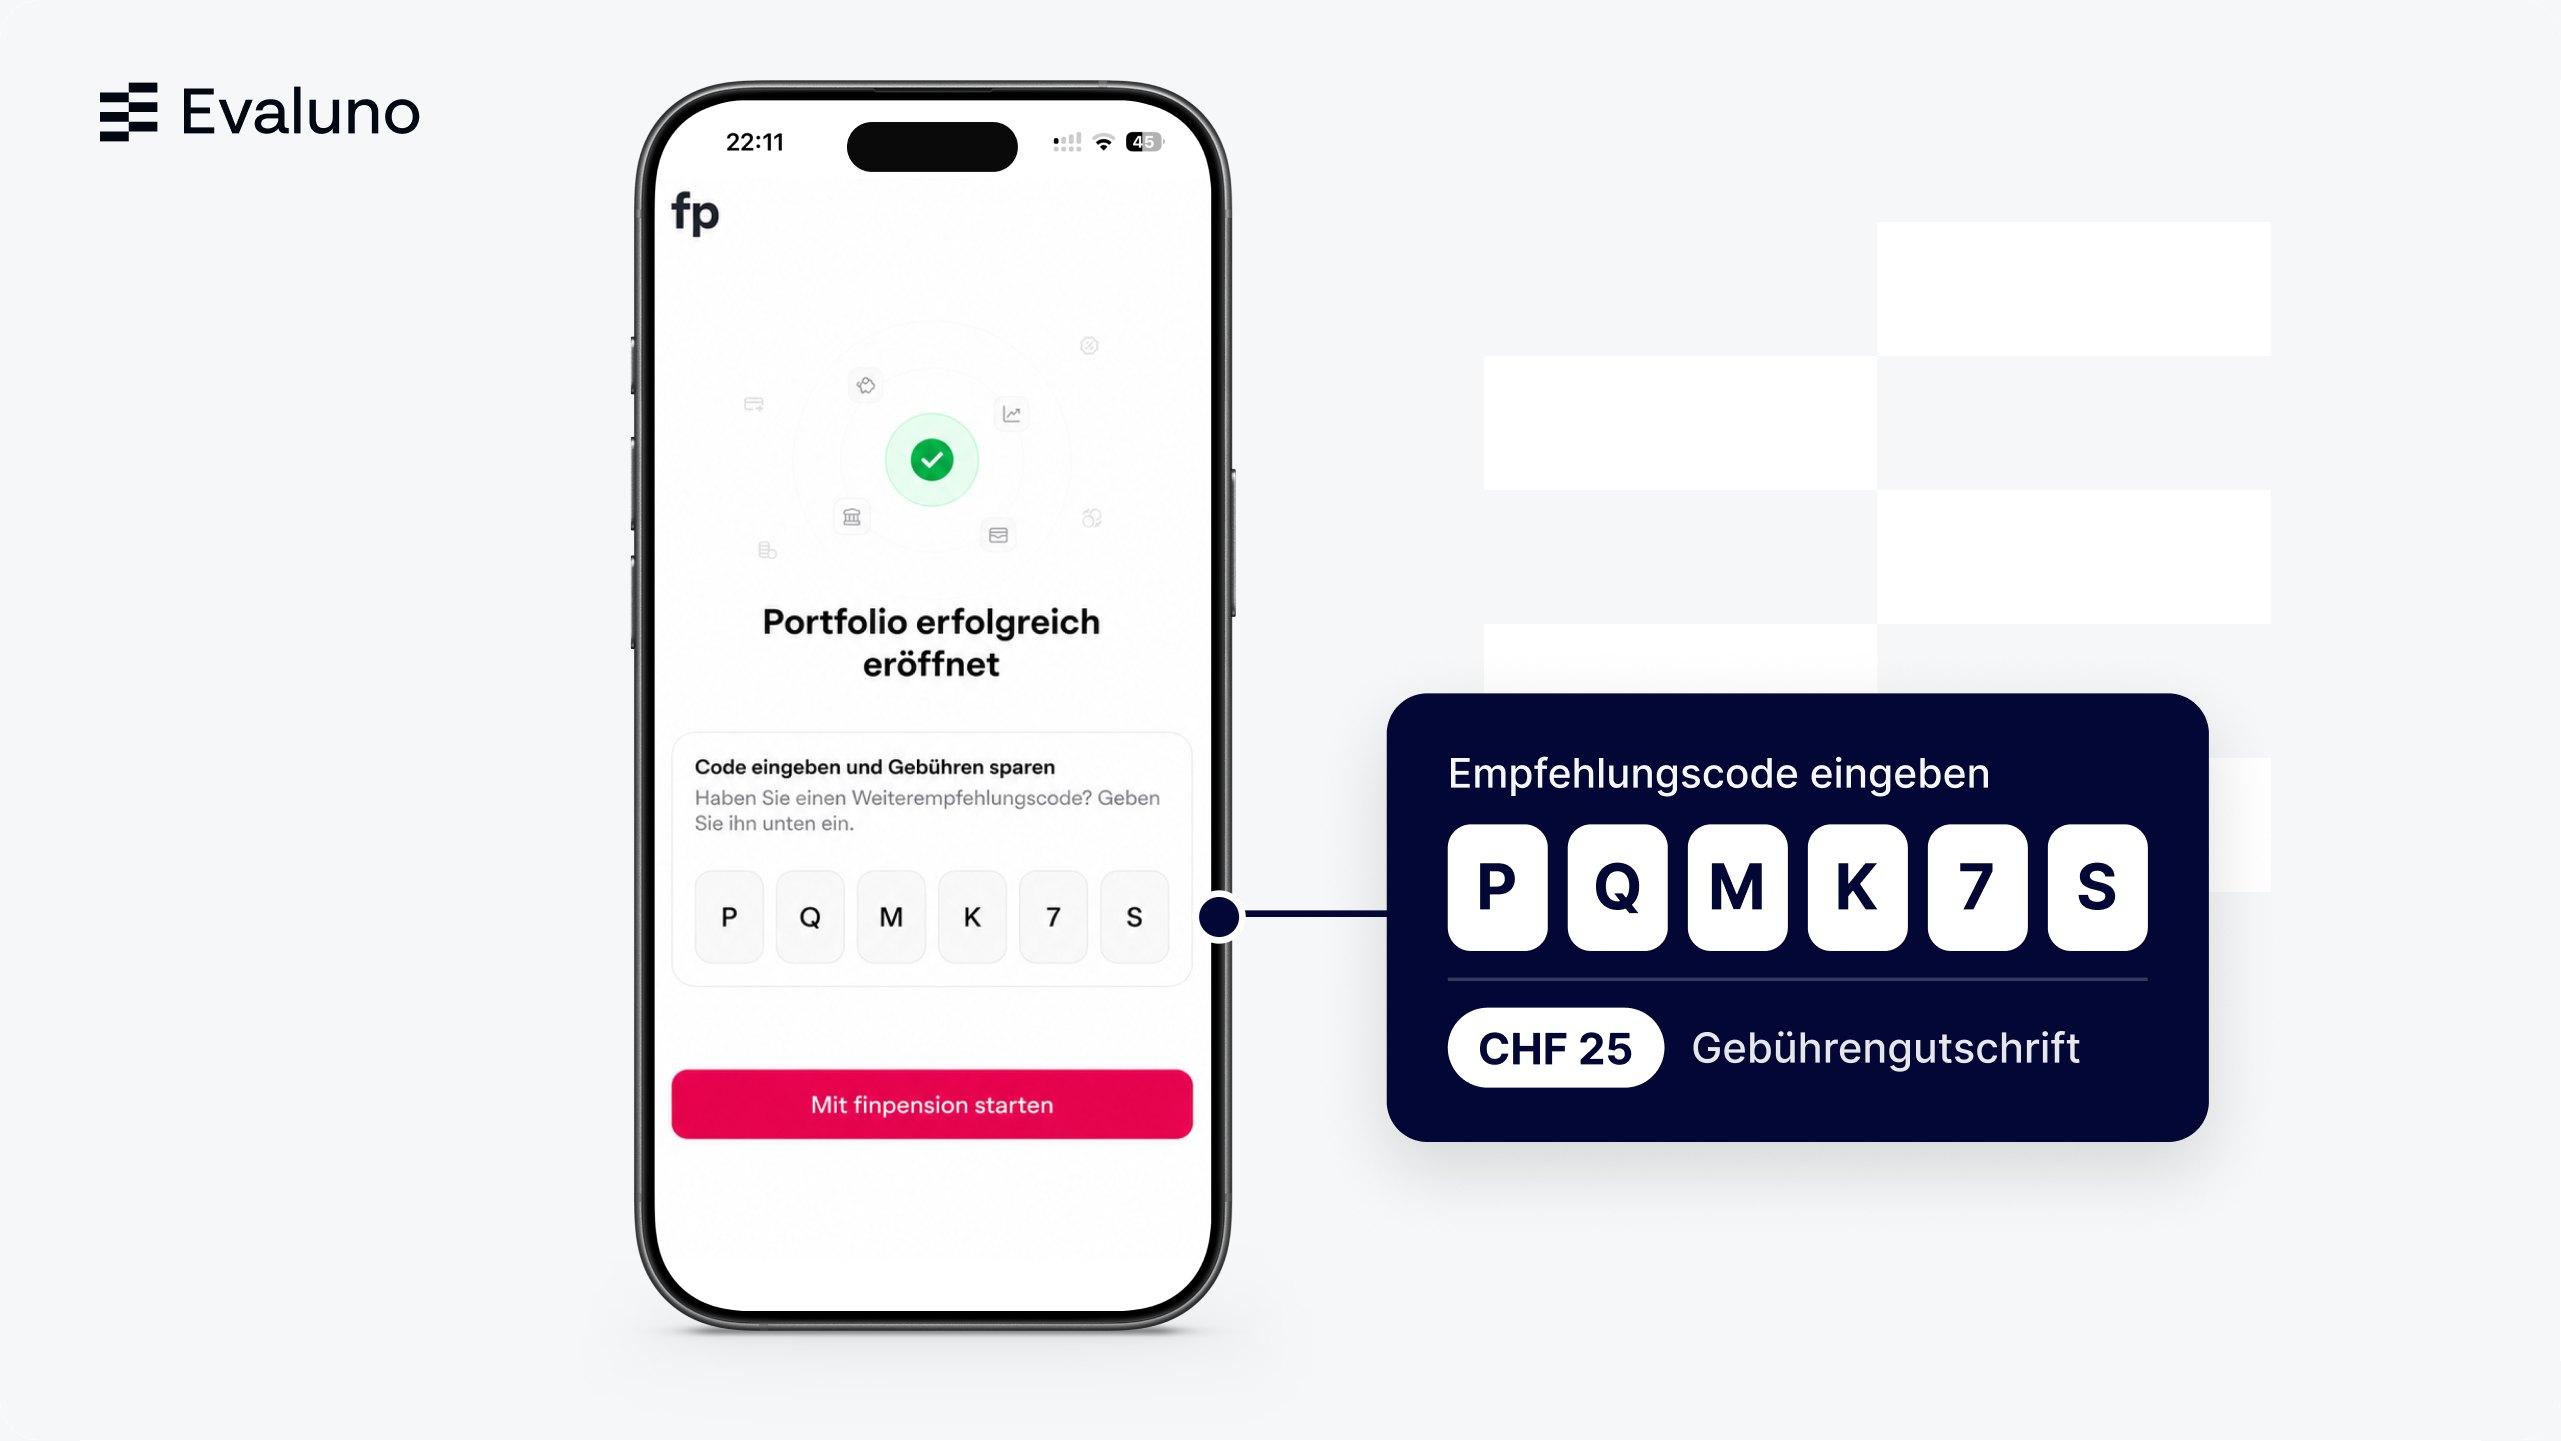
| Code de parrainage | PQMK7S: crédit de CHF 25 sur les frais |
Données au 17.11.2026. Sources: app finpension (captures d’écran de novembre 2026), finpension.ch (pages produits et frais, factsheet, consultées le 17.11.2026). Informations sans garantie.
Qu’est-ce que finpension 3a? Le pilier 3a de finpension AG
finpension 3a est l’offre de prévoyance numérique de finpension AG, basée à Lucerne, et elle est sur le marché depuis 2020. Tu ouvres et gères ton pilier 3a via l’app ou dans la version web sur ordinateur.
Ton partenaire contractuel est la finpension 3a Vorsorgestiftung. Elle est gérée par finpension AG, qui existe depuis 2017. Outre le pilier 3a, finpension propose aussi des comptes de libre passage (finpension Libre passage), la gestion de fortune finpension Invest et le plan 1e pour les cadres. Ce compte rendu porte uniquement sur finpension 3a. Plus de 50'000 personnes en Suisse utilisent finpension pour leur prévoyance, et les actifs gérés dépassent CHF 6 mrd.
Avis finpension: test avec un vrai compte 3a
Evaluno teste finpension avec un vrai compte 3a, alimenté depuis avril 2026 dans la stratégie Global 100 avec des fonds indiciels de Swisscanto. Résultat: les frais sont très bas, le choix est large et l’app est claire.
Résultat du test en un coup d’œil
| Critère | Évaluation | Justification |
|---|---|---|
| Frais | très bien | 0.39 % par an, l’un des frais les plus bas du marché; ils s’appliquent aussi à l’argent sur le compte 3a |
| Offre de placement | très bien | 18 stratégies avec jusqu’à 99 % d’actions, plus une stratégie personnelle à partir de plus de 130 fonds indiciels |
| Rendement | bien | Fonds indiciels solides, mais sur cinq ans un peu en retrait des meilleurs produits de VIAC et frankly |
| App et utilisation | très bien | Claire, avec allocation, principales positions et transactions; aussi dans le navigateur |
| Ouverture du compte | très bien | Simple et rapide: entièrement numérique, en quelques minutes |
Comment Evaluno teste
La base est un compte client ordinaire chez finpension: ouvert à titre privé, alimenté avec son propre argent et non mis à disposition par finpension. Les frais, les produits et les étapes proviennent de l’app (captures d’écran de novembre 2026) et de finpension.ch. Evaluno compare les frais et le rendement avec plus de 350 fonds et stratégies de placement du pilier 3a (données au 30 septembre 2026). Evaluno évalue tous les prestataires 3a selon les mêmes cinq critères.
Frais finpension 3a: combien coûte finpension?
finpension 3a coûte 0,39 % par an. Les frais forfaitaires couvrent la gestion, les achats et les ventes, les changements de stratégie ainsi que les frais de bourse et les droits de timbre. Pour les stratégies prêtes à l’emploi s’ajoutent des coûts de fonds de 0,00 à 0,02 %, la plupart du temps il n’y en a pas. Avec une stratégie personnelle, les coûts des fonds dépendent des fonds choisis. Les frais s’appliquent aussi à l’argent que tu épargnes sur le compte 3a sans le placer.
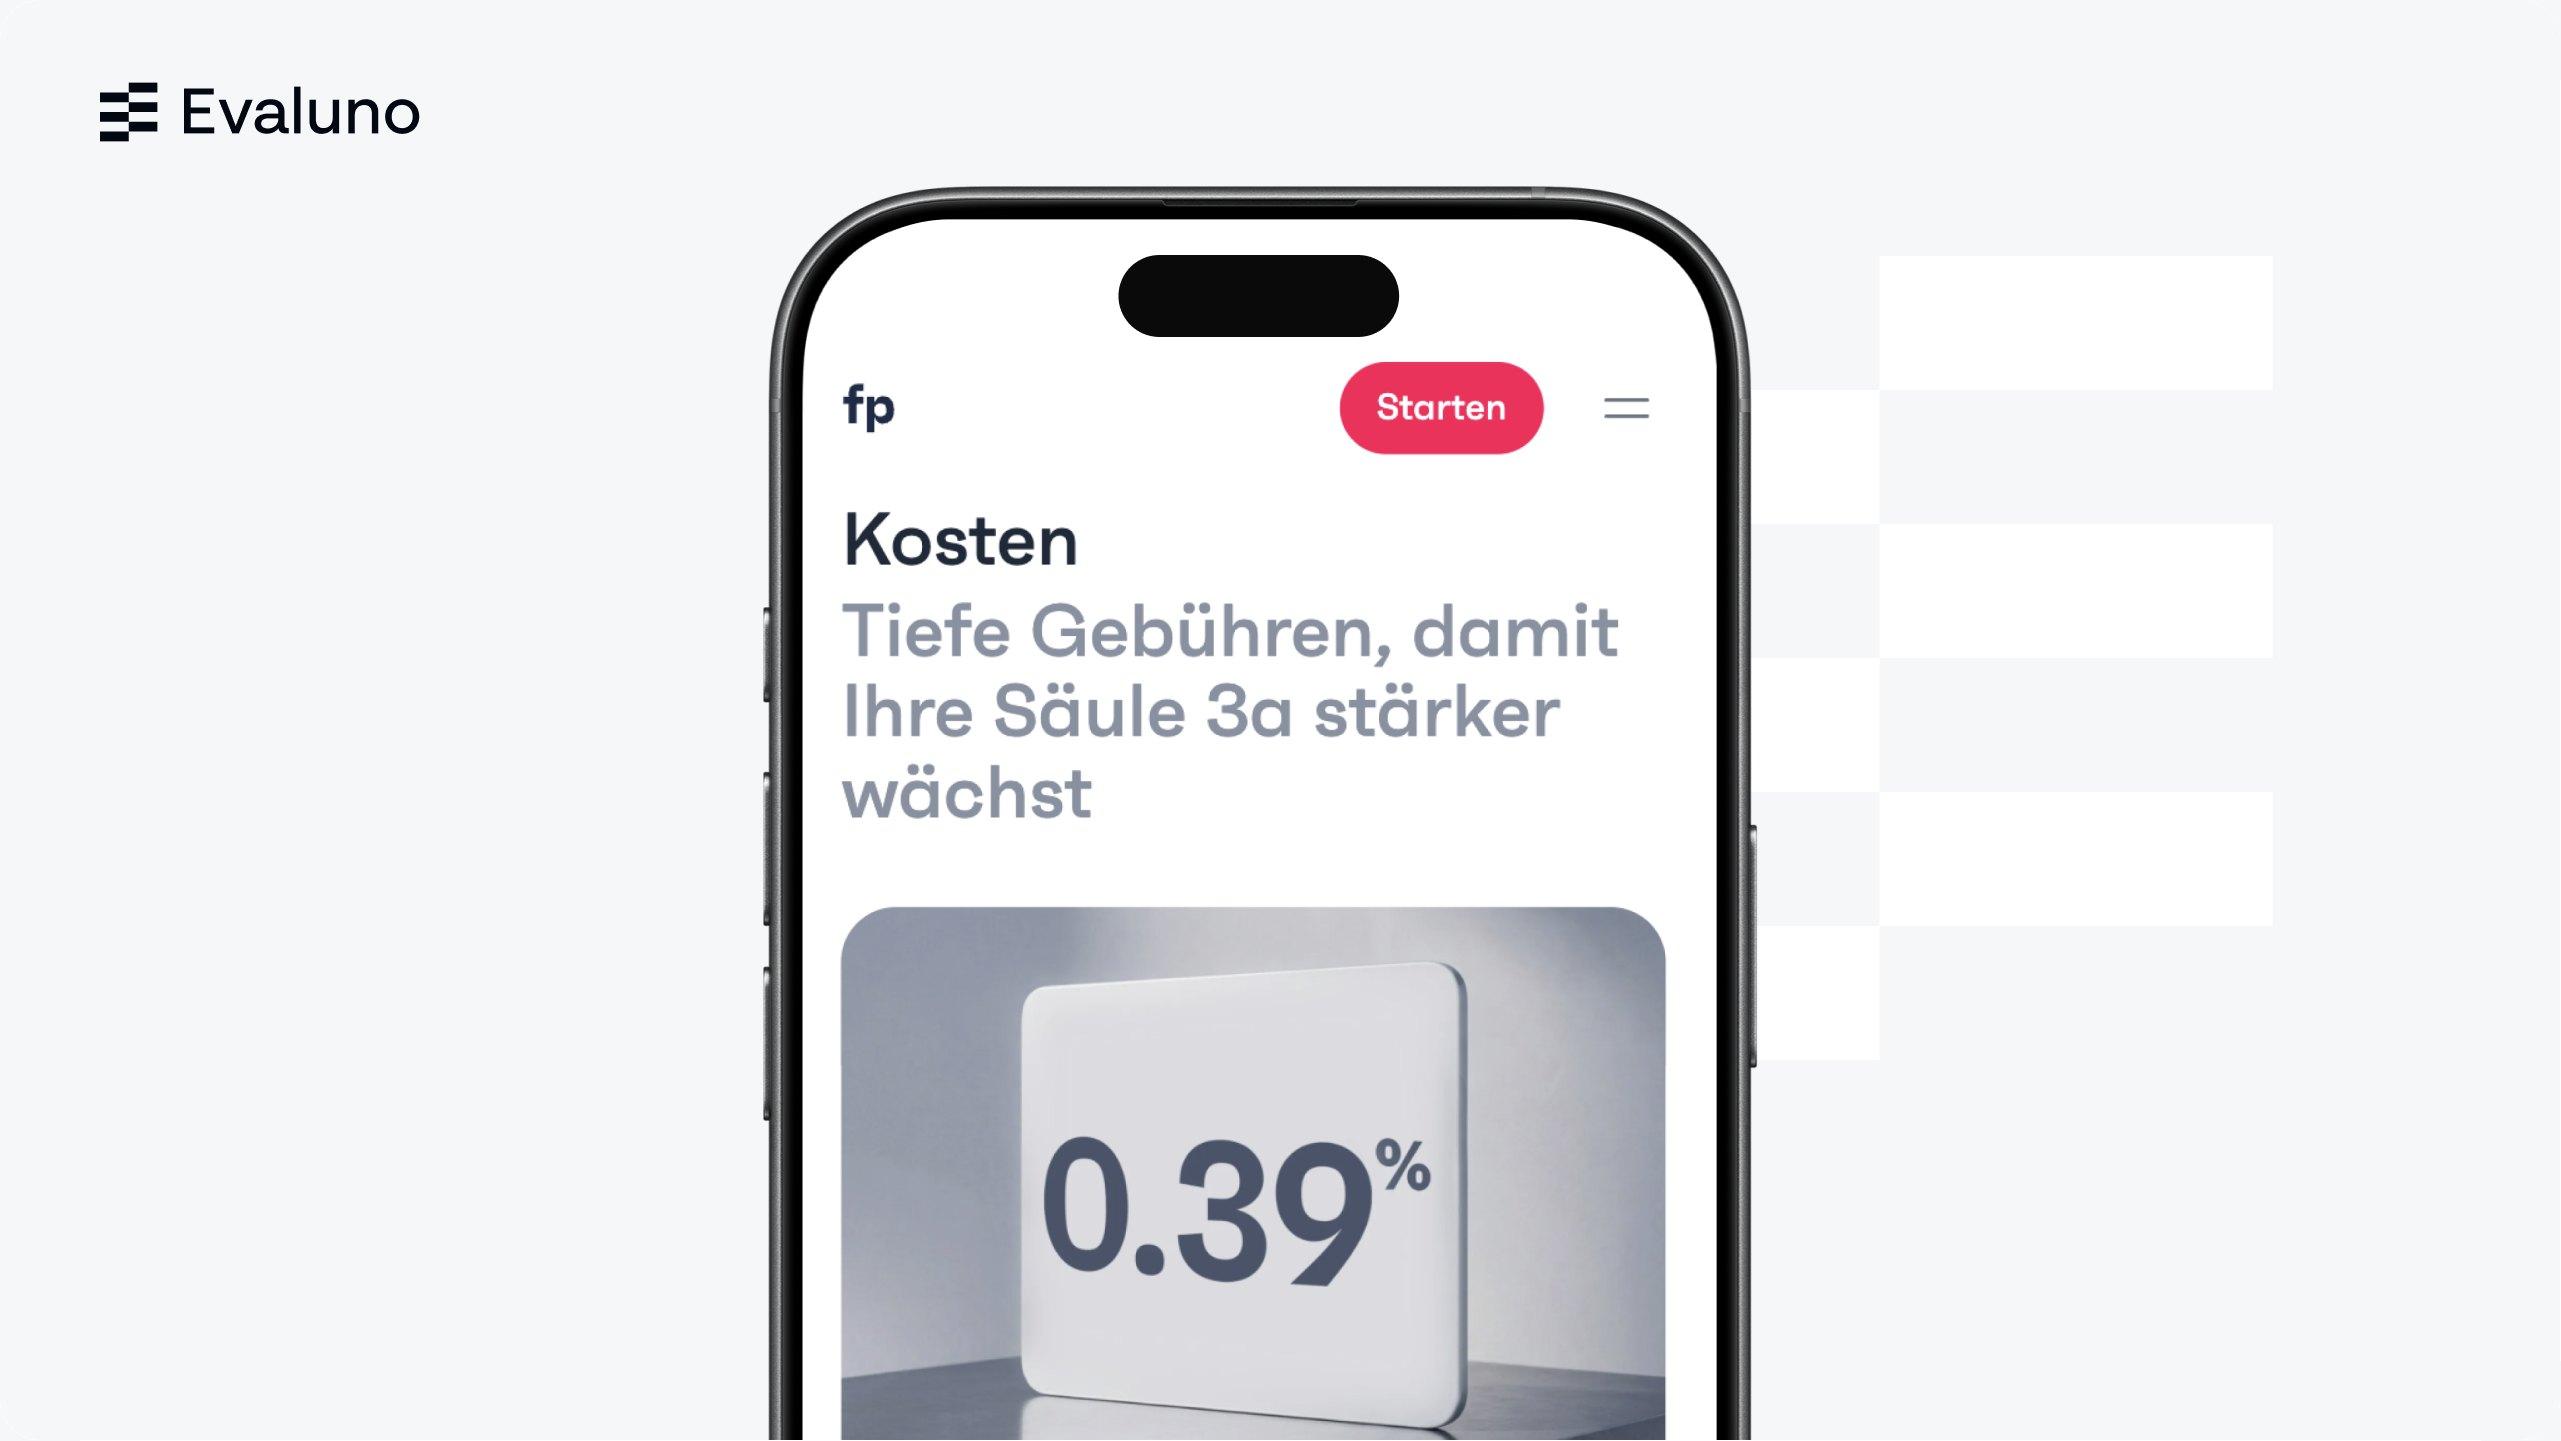
Frais aussi sur le compte 3a: 0,39 % sans intérêt
Si tu ne places pas l’argent, tu choisis chez finpension la stratégie «100% Cash». L’intérêt est actuellement de 0,00 %, mais les frais de 0,39 % s’appliquent quand même. Pour épargner sans placer, finpension n’est donc pas le meilleur choix; chez frankly, par exemple, le cash est sans frais et rémunéré.
Ce que les frais comprennent ou non
- Compris: ouverture du compte, gestion, achats et ventes, changements de stratégie, frais de bourse et droits de timbre, transfert vers un autre prestataire
- Non compris: versement anticipé pour la propriété du logement CHF 250, nantissement CHF 200, retrait en cas de domicile à l’étranger CHF 250 (CHF 750 dans les 12 mois suivant le premier versement), frais de change de 0.05 % avec une stratégie personnelle, souvent moins grâce à la compensation interne
Exemple de calcul: ce que tu paies par an
finpension calcule les frais comme un pourcentage fixe de ton avoir, ils augmentent donc avec ton patrimoine. Avec CHF 50'000 et une stratégie prête à l’emploi, tu paies CHF 195 à 205 par an selon les coûts des fonds. À titre de comparaison: chez VIAC, le même avoir coûte CHF 205 à 220 par an, chez frankly CHF 215 à 235.
| Avoir | Frais seuls (0.39 %) | Avec coûts des fonds (jusqu’à 0.41 %) |
|---|---|---|
| CHF 10'000 | CHF 39 | CHF 39 à 41 |
| CHF 50'000 | CHF 195 | CHF 195 à 205 |
| CHF 100'000 | CHF 390 | CHF 390 à 410 |
Stratégies et fonds finpension 3a: Suisse, Globale, Durable ou individuelle?
finpension 3a propose 18 stratégies prêtes à l’emploi dans les lignes Suisse, Globale et Durable, plus une stratégie personnelle à partir de plus de 130 fonds indiciels. Chez finpension, tu choisis d’abord une orientation de placement, puis la part d’actions. Suisse mise davantage sur les actions suisses, Globale investit dans le monde entier, Durable investit dans des entreprises qui respectent des normes de durabilité définies. La part d’actions existe en six niveaux, le chiffre dans le nom l’indique arrondi: Global 100 contient 99 % d’actions et 1 % de liquidités.
Comme maison de fonds, tu choisis Swisscanto ou UBS; toutes deux mettent en œuvre les stratégies avec des fonds indiciels institutionnels plutôt qu’avec des ETF. Ainsi, aucun droit de timbre n’est dû à l’achat et à la vente, et une grande partie des impôts à la source étrangers peut être récupérée. finpension avance l’impôt anticipé et le réinvestit immédiatement. Si tu veux plus de contrôle, tu composes ta propre stratégie à partir de plus de 130 fonds indiciels, aussi avec de l’or ou du bitcoin. À l’ouverture, l’app demande ton horizon de placement, ta tolérance aux pertes et tes connaissances, puis propose une stratégie adaptée.
Les 18 stratégies finpension en un coup d’œil
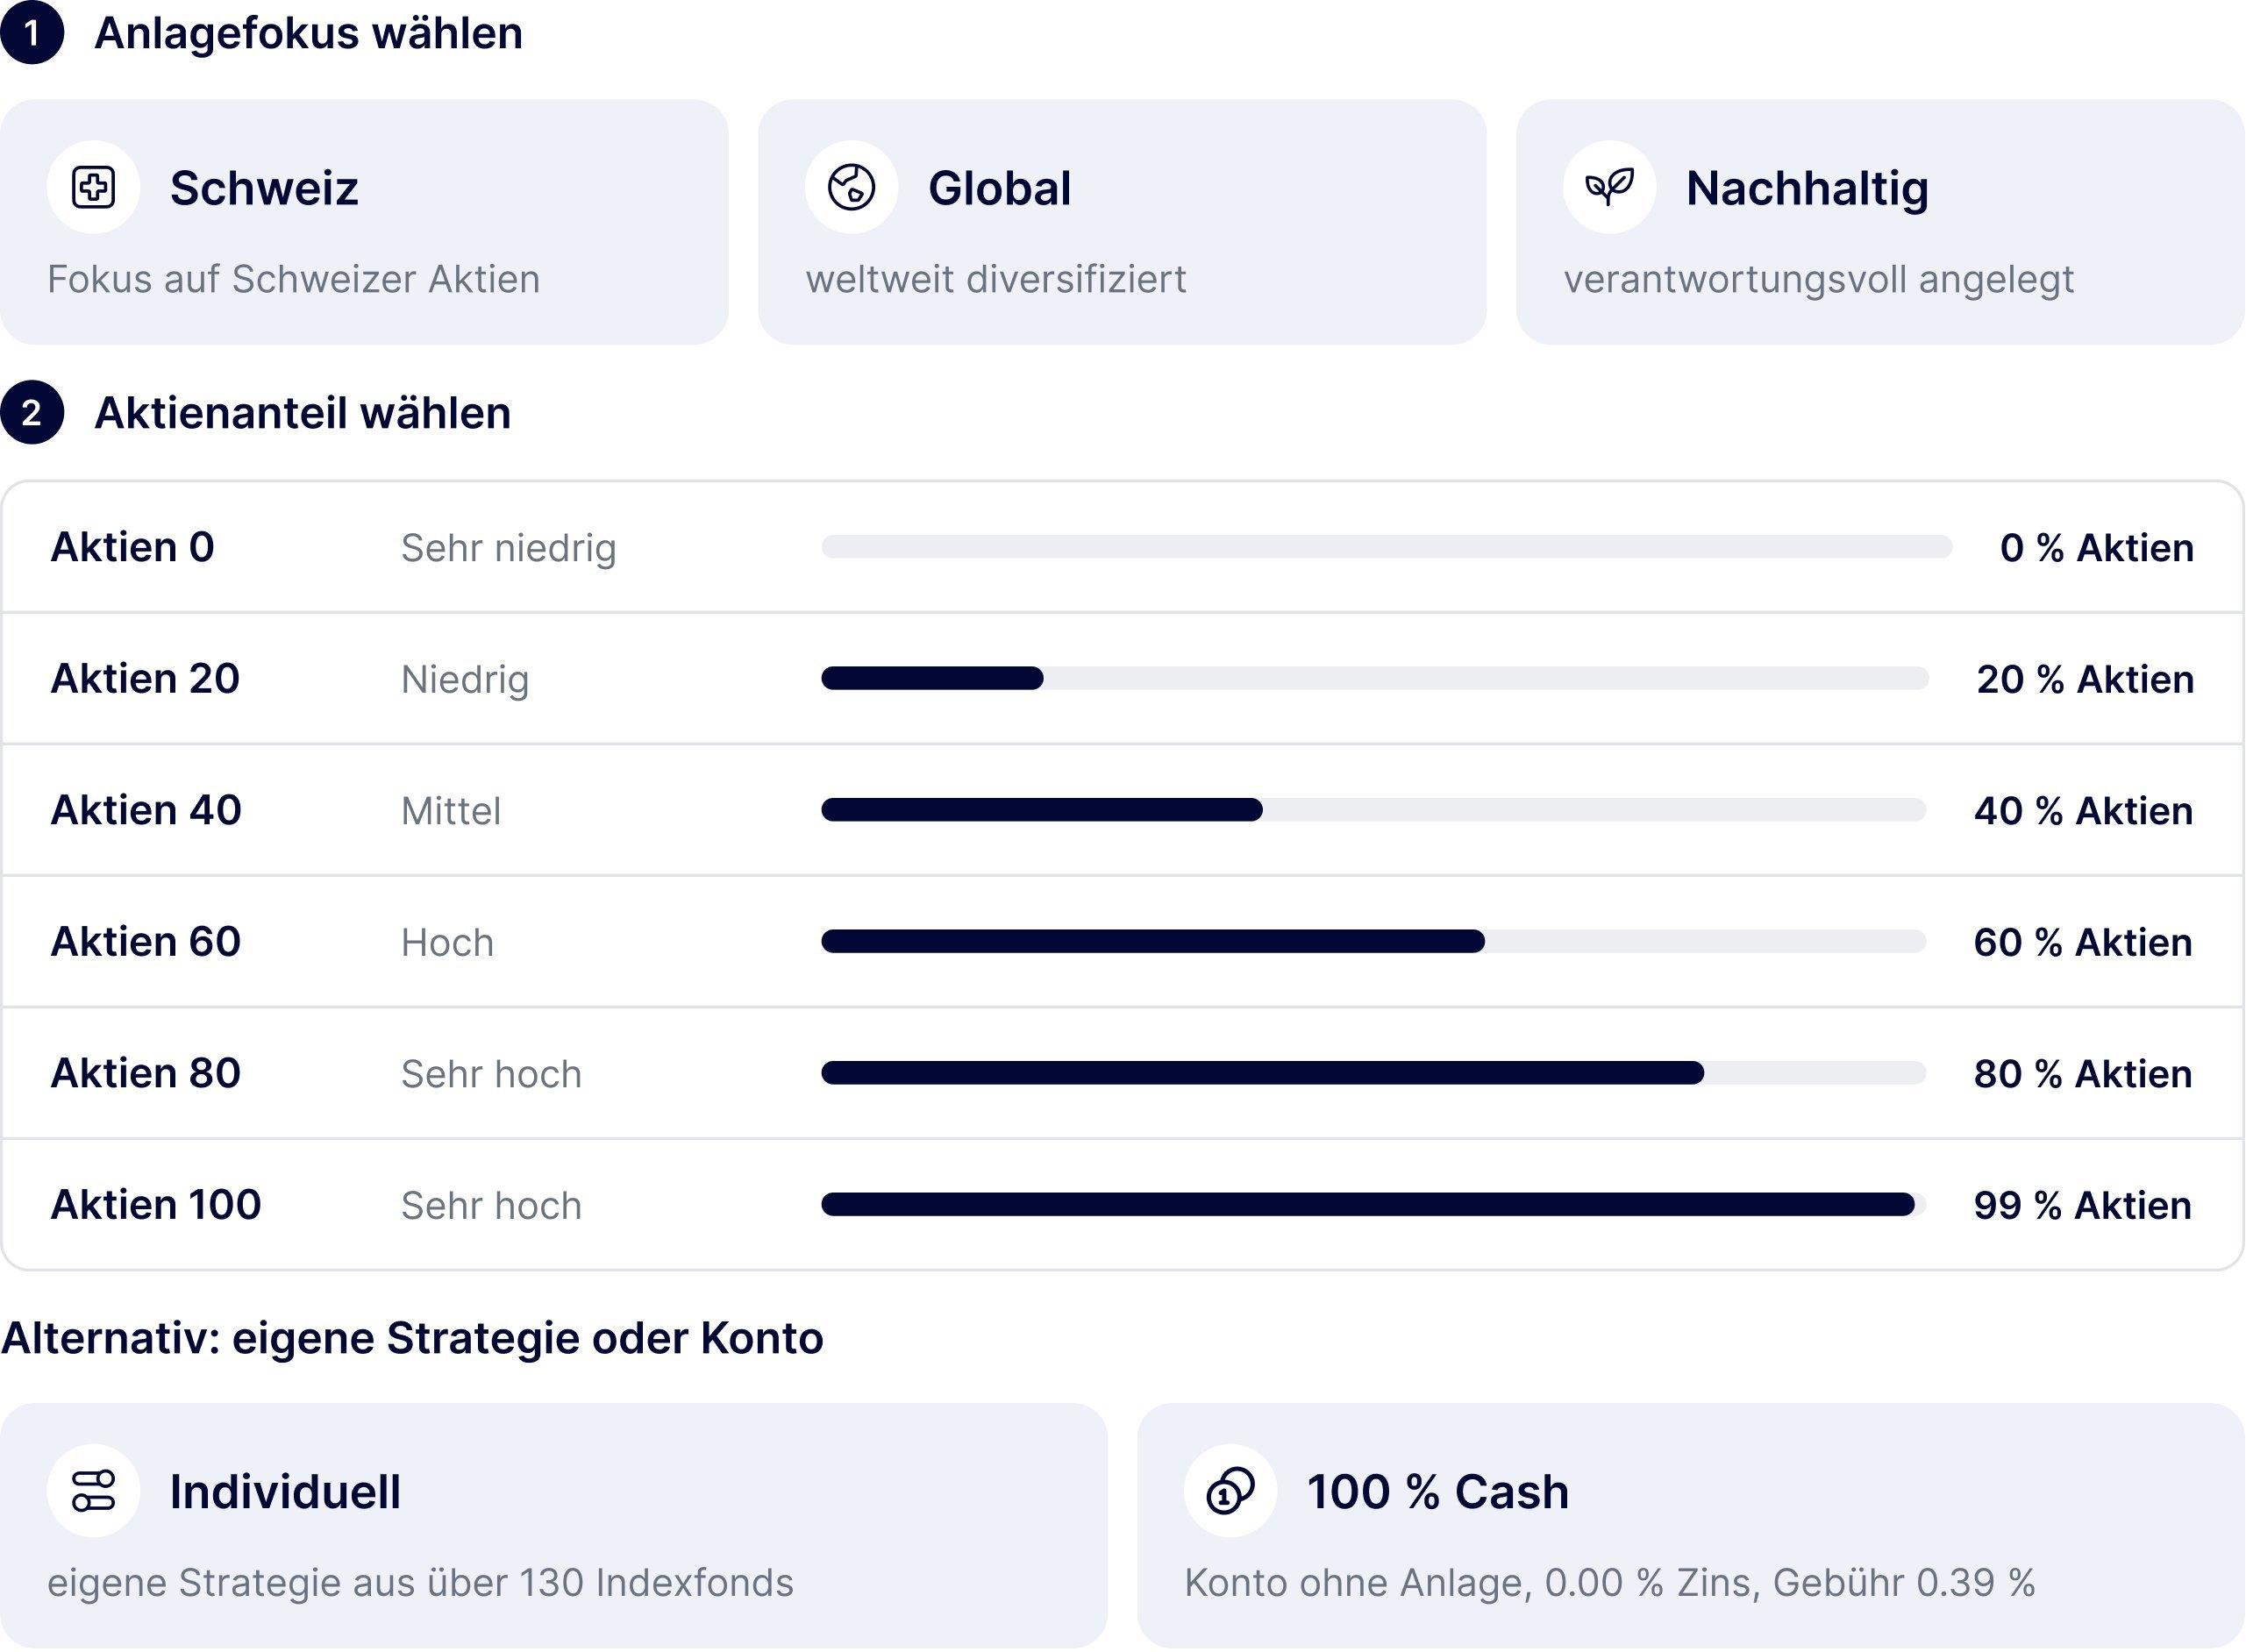
Dans l’app finpension, tu vois pour chaque stratégie la répartition entre actions, obligations, immobilier et liquidités ainsi que le risque. Tu changes de stratégie gratuitement et à tout moment dans l’app. Tu peux aussi gérer jusqu’à cinq portefeuilles, chacun avec sa propre stratégie.
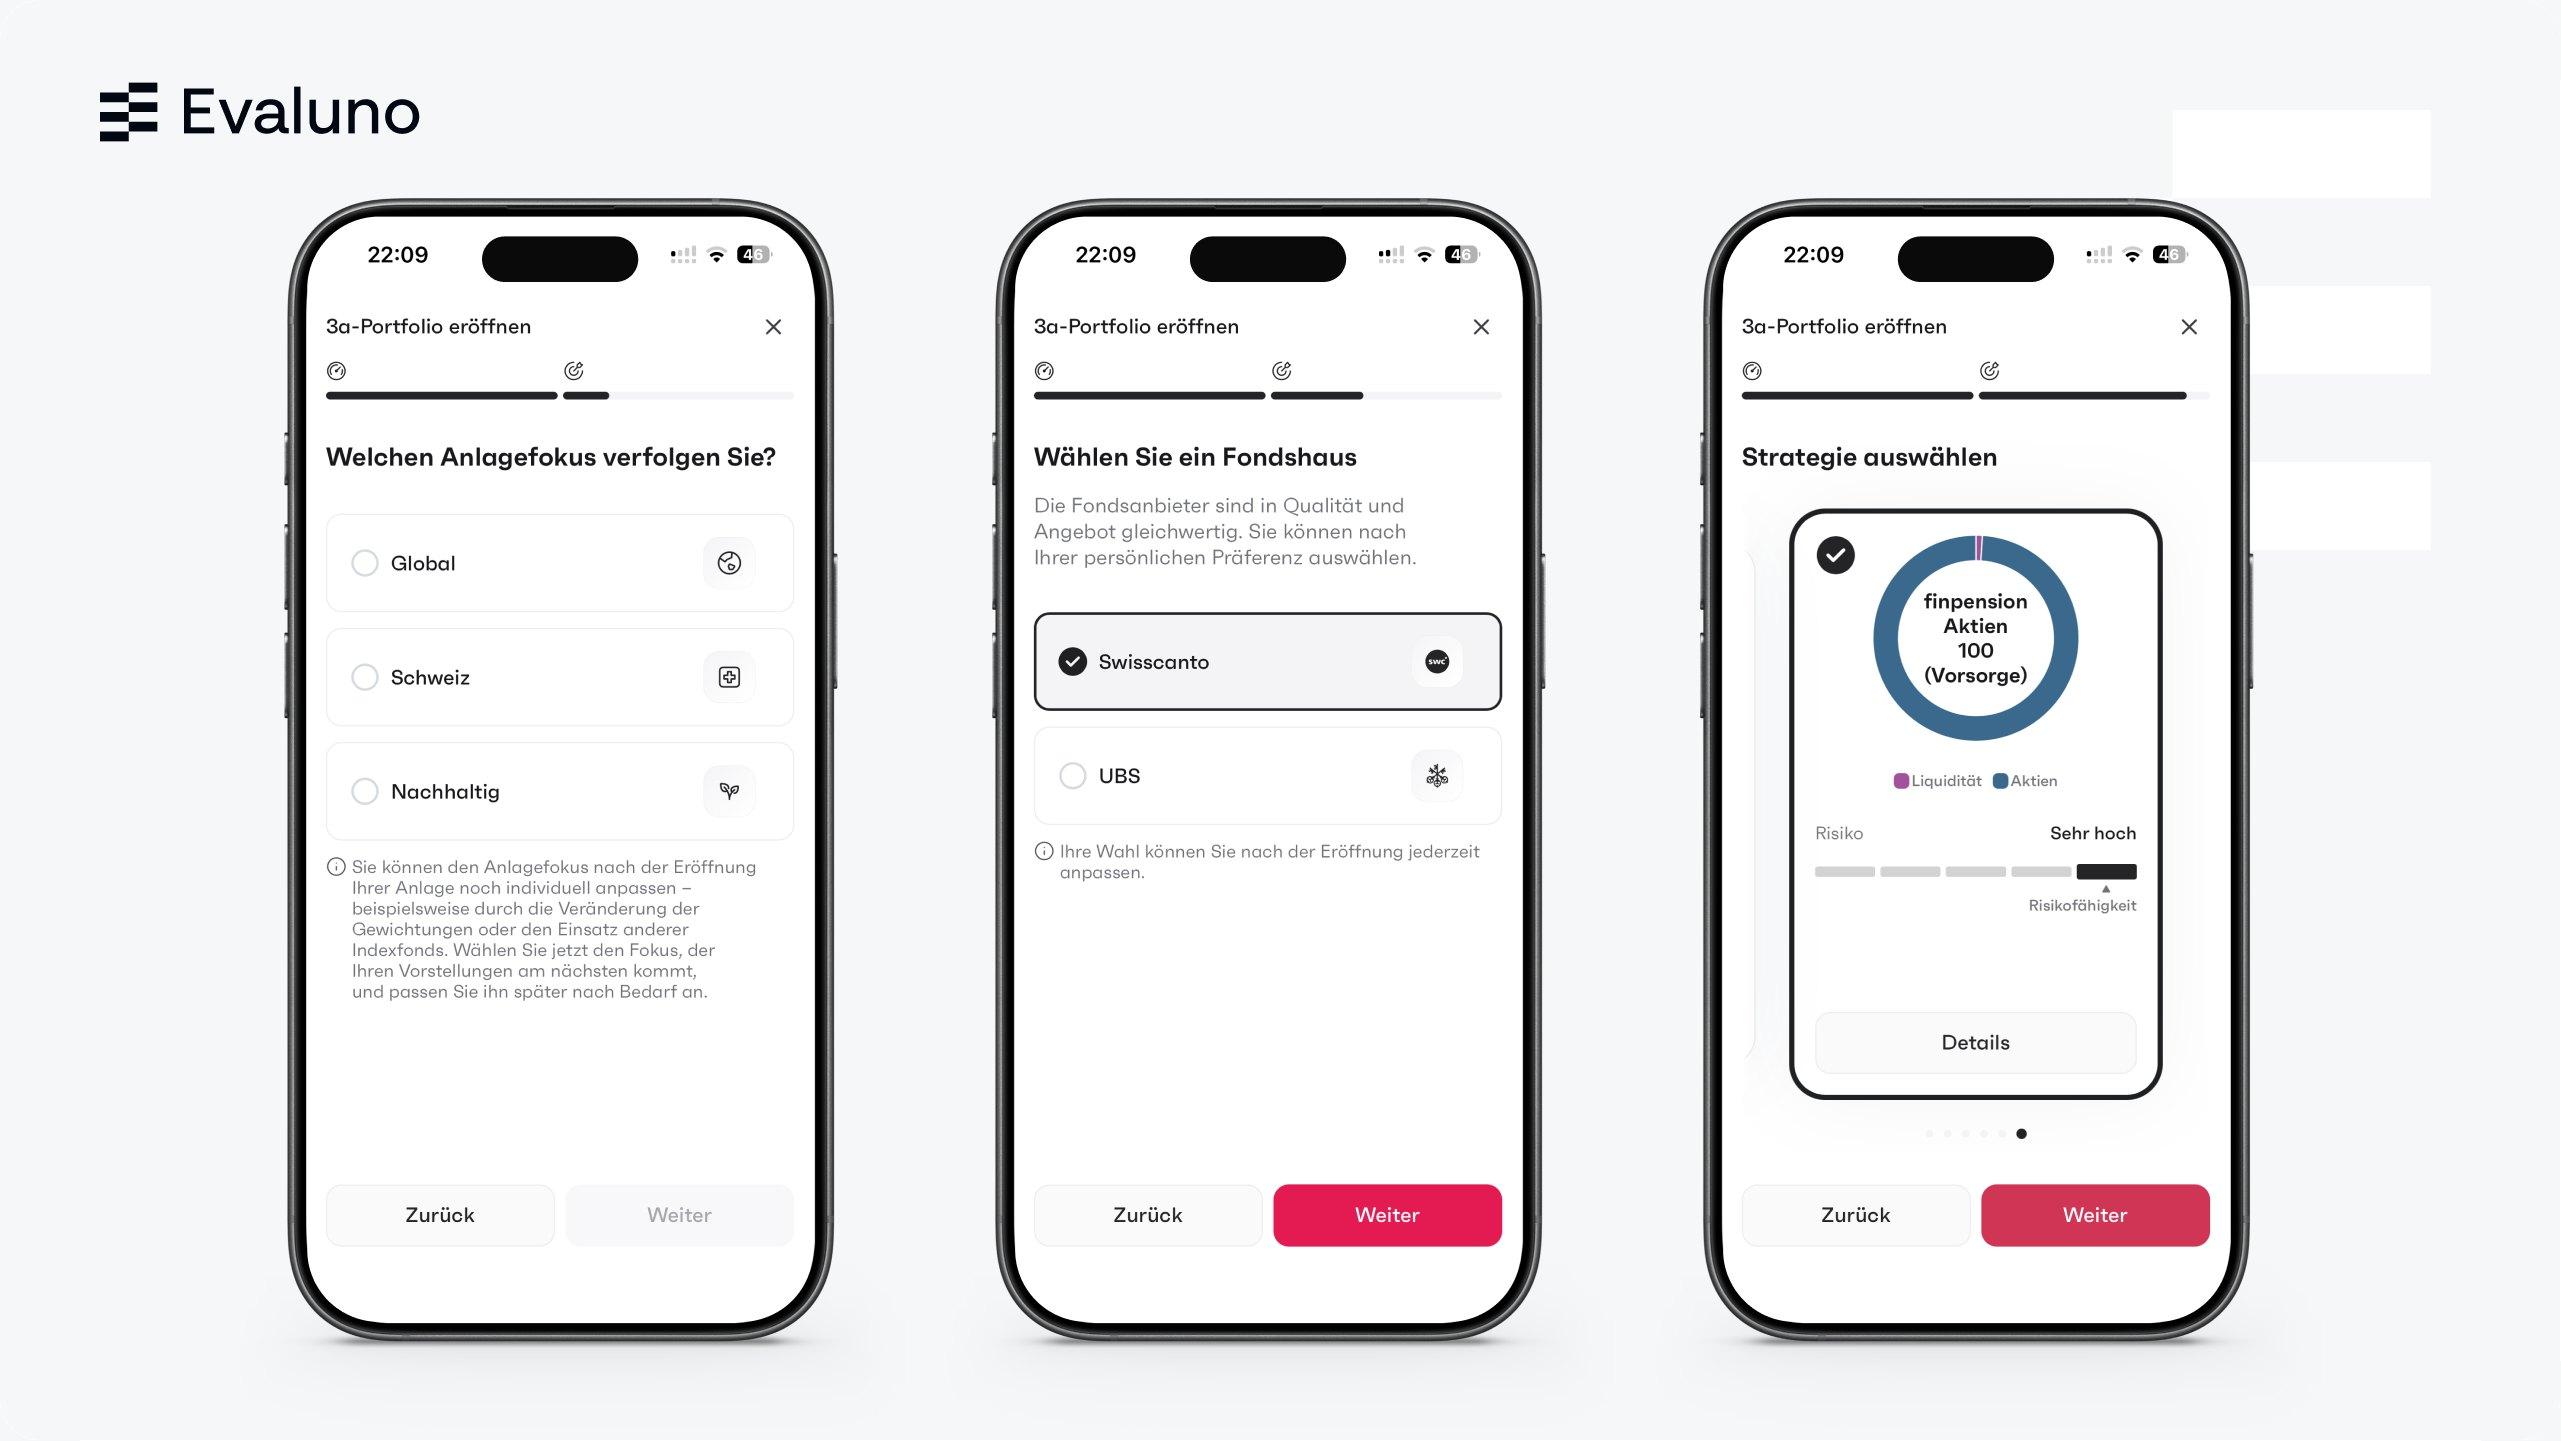
Suisse, Globale ou Durable: quelle est la différence?
Suisse concentre les actions sur le marché domestique avec ses valeurs pharmaceutiques et alimentaires. Globale investit largement sur les bourses du monde entier, mais contient malgré tout beaucoup d’actions suisses: dans la stratégie Global 100 du compte de test, elles représentent environ 40 %. Durable investit dans des entreprises qui respectent des normes définies en matière d’environnement, de social et de gouvernance. Si tu ne veux aucun risque de placement, tu choisis la stratégie «100% Cash», mais tu paies les frais de 0,39 % et ne reçois actuellement aucun intérêt.
Quelle stratégie finpension te convient?
Ce qui compte, c’est ton horizon de placement et ta capacité à supporter les fluctuations. Jusqu’à la retraite, il reste souvent des décennies, c’est pourquoi une part d’actions élevée comme Global 80 ou Global 100 convient à beaucoup de personnes. Si tu as besoin de l’argent dans quelques années, par exemple pour un logement, un niveau bas est plus judicieux. Avec jusqu’à cinq portefeuilles, tu peux combiner les deux.
Rendement et performance finpension 3a: les résultats des stratégies
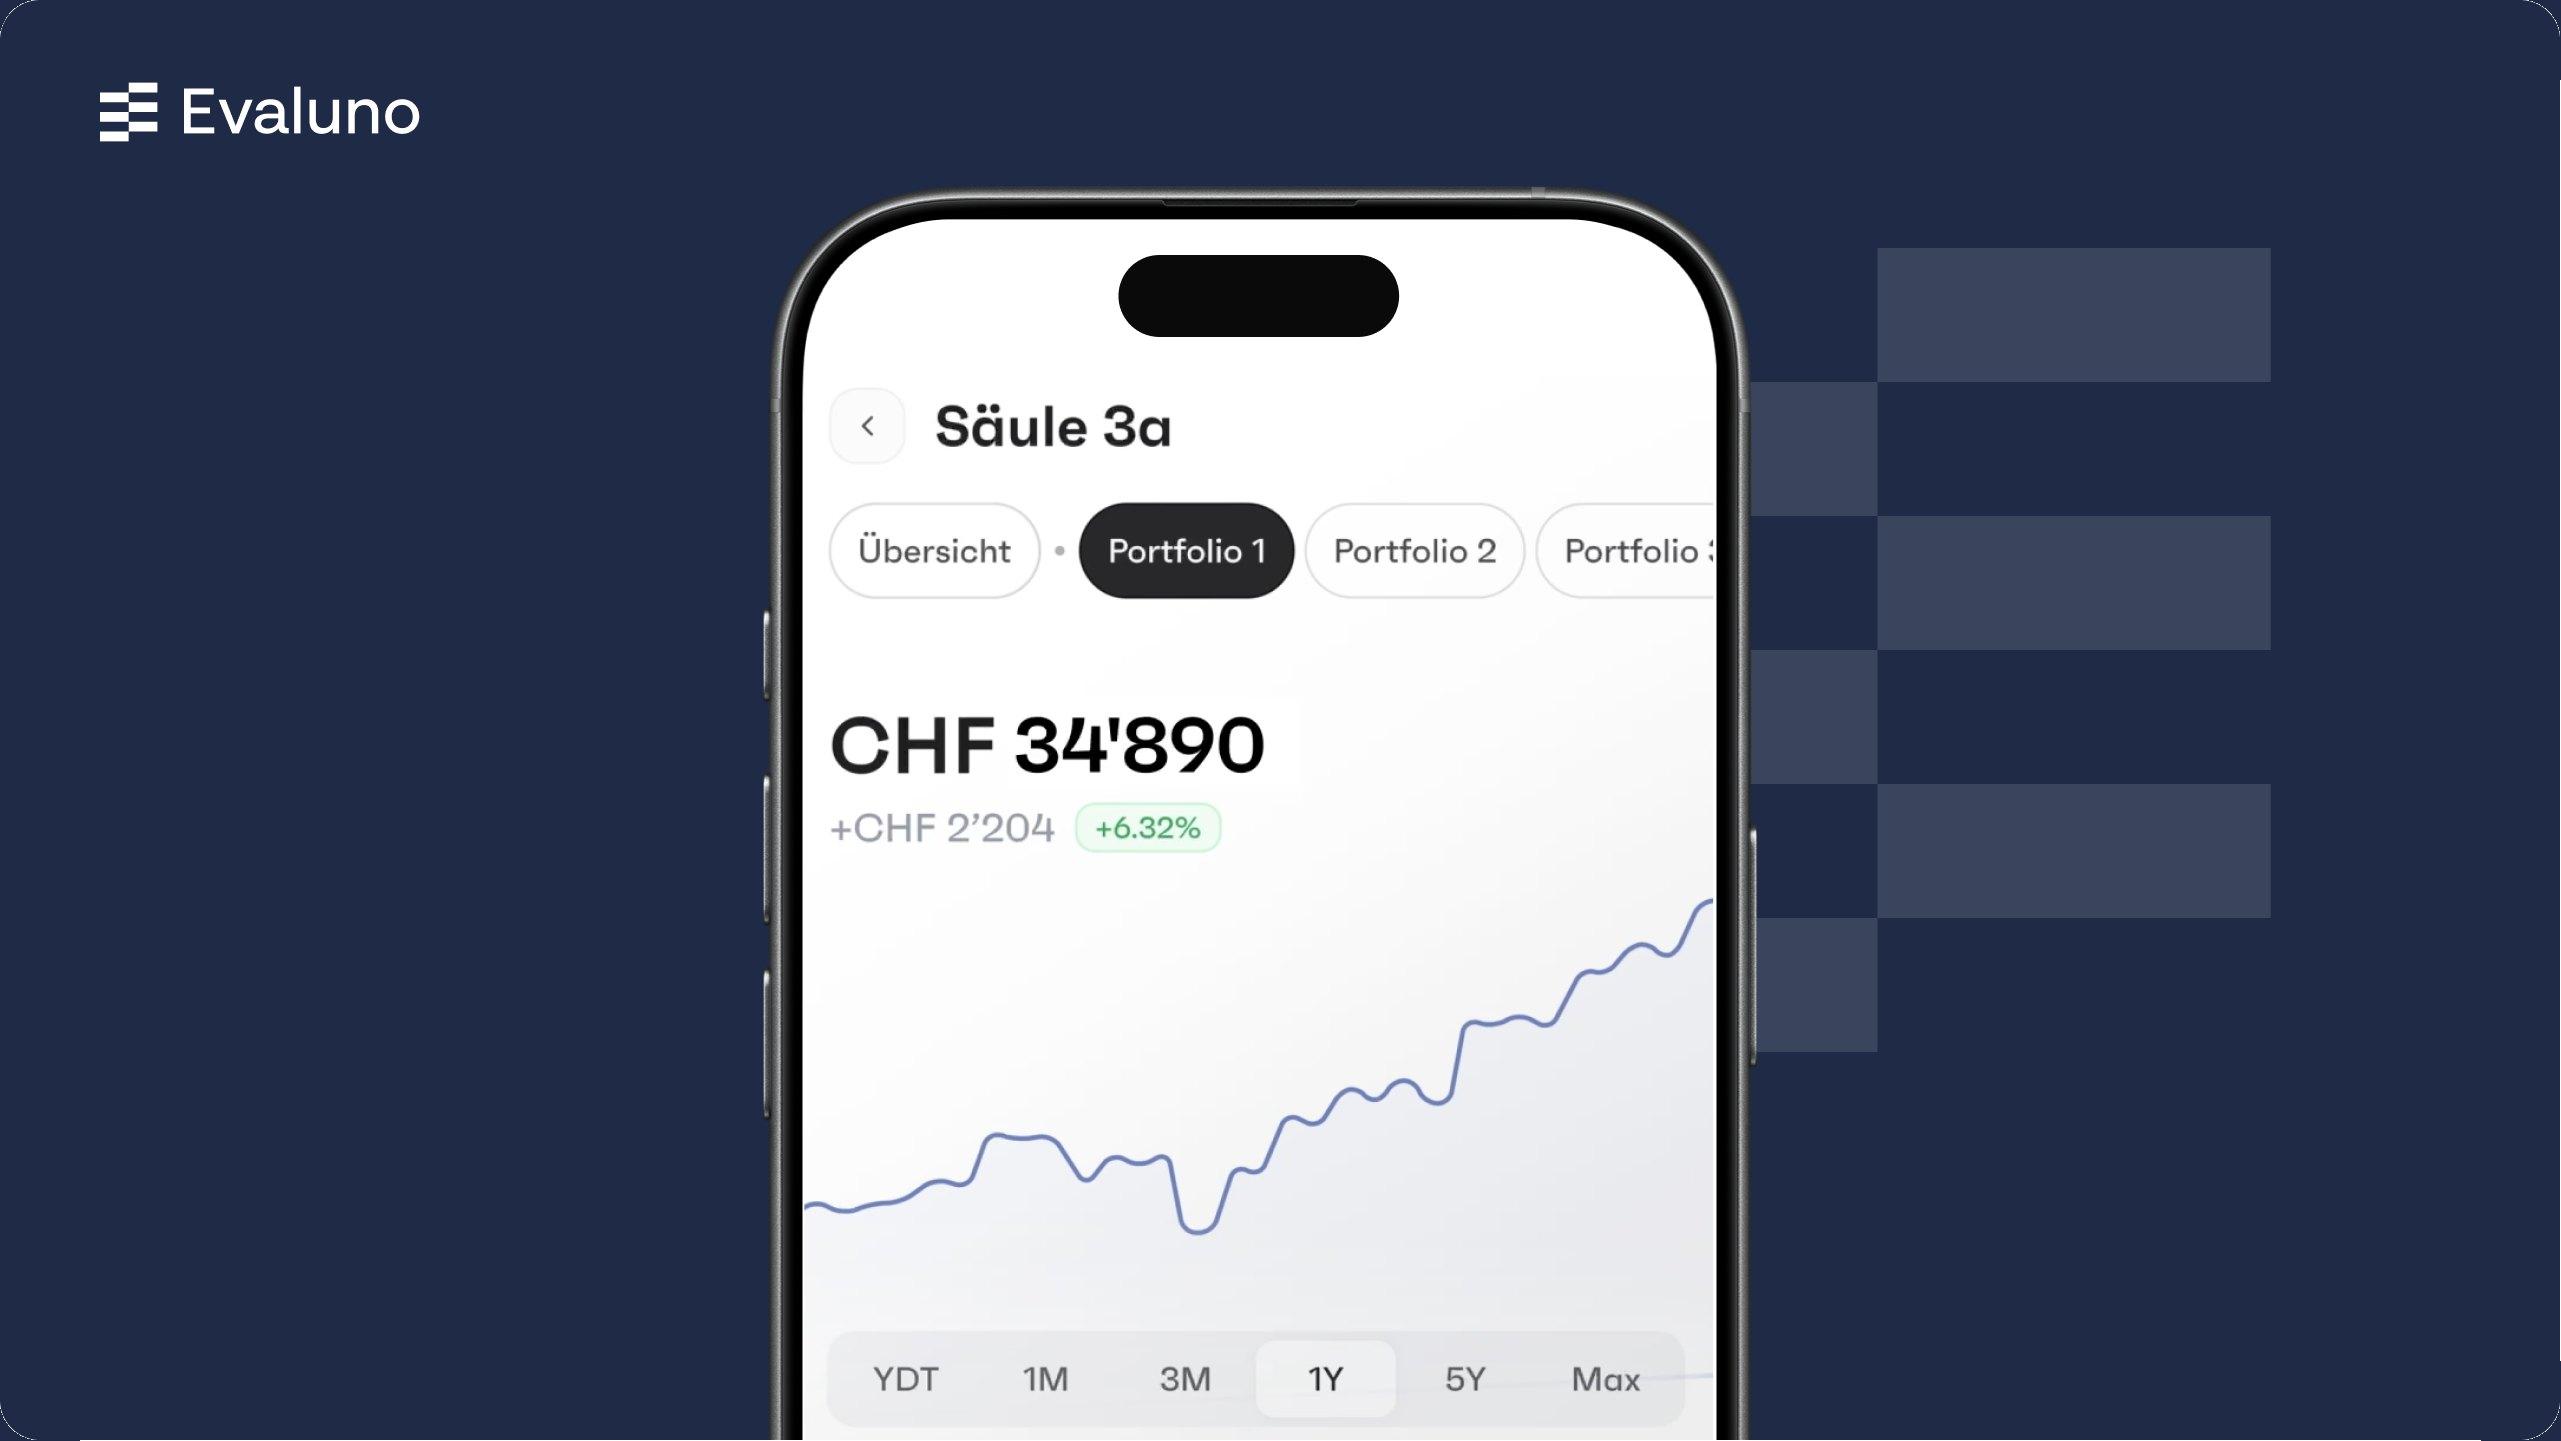
Le rendement que tu obtiens avec finpension 3a dépend surtout de la part d’actions. Sur les cinq ans jusqu’au 30.9.2026, Global 100 a progressé de 37,0 % et Global 40 de 4,5 %. Sur cinq ans, Globale était devant Durable et Suisse à chaque niveau comportant des actions. Les niveaux avec peu d’actions ont souffert de la hausse des taux de 2022 et sont dans le rouge sur cinq ans.
Performance des 18 stratégies finpension
Les tableaux montrent la performance des 18 stratégies finpension sur un, trois et cinq ans. Tu vois ainsi en un coup d’œil comment Suisse, Globale et Durable se distinguent à part d’actions égale.
| Niveau | Actions | Suisse | Globale | Durable |
|---|---|---|---|---|
| Actions 100 | 99 % | +17.6 % | +18.6 % | +18.1 % |
| Actions 80 | 80 % | +13.9 % | +15.0 % | +14.4 % |
| Actions 60 | 60 % | +9.6 % | +10.1 % | +9.8 % |
| Actions 40 | 40 % | +5.1 % | +5.6 % | +5.3 % |
| Actions 20 | 20 % | +1.0 % | +1.1 % | +1.0 % |
| Actions 0 | 0 % | −0.9 % | −0.9 % | −0.9 % |
| Niveau | Actions | Suisse | Globale | Durable |
|---|---|---|---|---|
| Actions 100 | 99 % | +42.0 % | +50.3 % | +48.8 % |
| Actions 80 | 80 % | +35.8 % | +42.5 % | +40.9 % |
| Actions 60 | 60 % | +27.9 % | +31.4 % | +30.8 % |
| Actions 40 | 40 % | +19.8 % | +22.3 % | +21.6 % |
| Actions 20 | 20 % | +11.6 % | +12.9 % | +11.9 % |
| Actions 0 | 0 % | +4.0 % | +4.0 % | +4.2 % |
| Niveau | Actions | Suisse | Globale | Durable |
|---|---|---|---|---|
| Actions 100 | 99 % | +28.4 % | +37.0 % | +36.6 % |
| Actions 80 | 80 % | +20.5 % | +27.2 % | +26.0 % |
| Actions 60 | 60 % | +11.7 % | +14.6 % | +14.5 % |
| Actions 40 | 40 % | +2.8 % | +4.5 % | +4.3 % |
| Actions 20 | 20 % | −5.9 % | −5.7 % | −6.2 % |
| Actions 0 | 0 % | −1.2 % | −1.2 % | −1.1 % |
Performance cumulée en CHF jusqu’au 30.9.2026. Source: comparatif Evaluno des fonds 3a (données au 30.9.2026). Les rendements passés ne garantissent pas les rendements futurs.
finpension vs VIAC et frankly: lequel est le meilleur?
En bref: finpension est le moins cher et te laisse composer librement ta stratégie. Sur cinq ans, VIAC et frankly ont toutefois obtenu un rendement plus élevé avec leurs meilleurs produits et versent un intérêt sur le compte 3a.
Côté rendement, finpension était dernièrement en retrait: sur cinq ans, son meilleur produit, Global 100, a progressé de 37,0 %, alors que VIAC (+44,4 %) et frankly (+44,5 %) ont fait mieux. En contrepartie, finpension est le moins cher avec 0,39 à 0,41 % et propose plus de 130 fonds indiciels pour une stratégie personnelle. Pour le compte 3a, frankly a l’avantage: le cash y est sans frais et rémunéré à 0,15 %, alors que finpension ne verse aucun intérêt.
Si tu cherches des frais bas et une stratégie composée par toi-même, finpension est le bon choix. Si tu veux aussi épargner sur le compte 3a sans placer, frankly ou VIAC te conviendront mieux. Pour en savoir plus sur frankly, lis notre avis sur frankly 3a; tous les prestataires 3a numériques se trouvent dans le comparatif Evaluno des fonds 3a.
| Critère | finpension |  VIAC |  frankly |
|---|---|---|---|
| Frais totaux par an | 0.39 à 0.41 % | 0.41 à 0.44 % | 0.43 à 0.47 % |
| Part d’actions max. | 99 % | 99 % | 95 % |
| Stratégies de placement | 18 | 15 | 15 |
| Stratégie individuelle | Oui, plus de 130 fonds indiciels | Oui, fonds et pondérations au choix | Non, uniquement des stratégies fixes |
| Stratégies indicielles | Oui | Oui | Oui |
| Stratégies durables | Oui | Oui | Oui |
| Meilleur rendement sur 5 ans | +37.0 % | +44.4 % | +44.5 % |
| Meilleur produit | Global 100 | Global Nachhaltig 100 | Extreme 95 Responsible |
| Intérêt sur le compte 3a | 0.00 % | 0.20 % | 0.15 % |
Frais totaux par an, frais de produit compris; pour finpension, stratégies prêtes à l’emploi. Rendement sur 5 ans jusqu’au 30.9.2026, chaque fois pour le meilleur produit du prestataire. Sources: comparatif Evaluno des fonds 3a (stratégies, rendement ainsi que frais de VIAC et frankly, données au 30.9.2026) et sites web des prestataires (frais de finpension, part d’actions, stratégie individuelle et intérêt sur l’avoir non placé, données de novembre 2026). Les rendements passés ne garantissent pas les rendements futurs.
finpension est-il sûr?
Oui. Ton avoir 3a ne se trouve pas chez finpension AG, mais auprès de la finpension 3a Vorsorgestiftung. Les titres appartiennent à la fondation et ne tombent pas dans la masse en faillite en cas de faillite bancaire; l’avoir sur le compte 3a est privilégié jusqu’à CHF 100'000. La fondation est soumise à la Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA), l’autorité de surveillance LPP et des fondations de Suisse centrale.
Les titres fluctuent: avec une part d’actions élevée, ton avoir peut baisser nettement par moments. Tu peux en plus protéger ton compte avec une authentification à deux facteurs par code SMS ou application d’authentification; pour les versements, ce code est toujours requis.
L’app finpension au quotidien
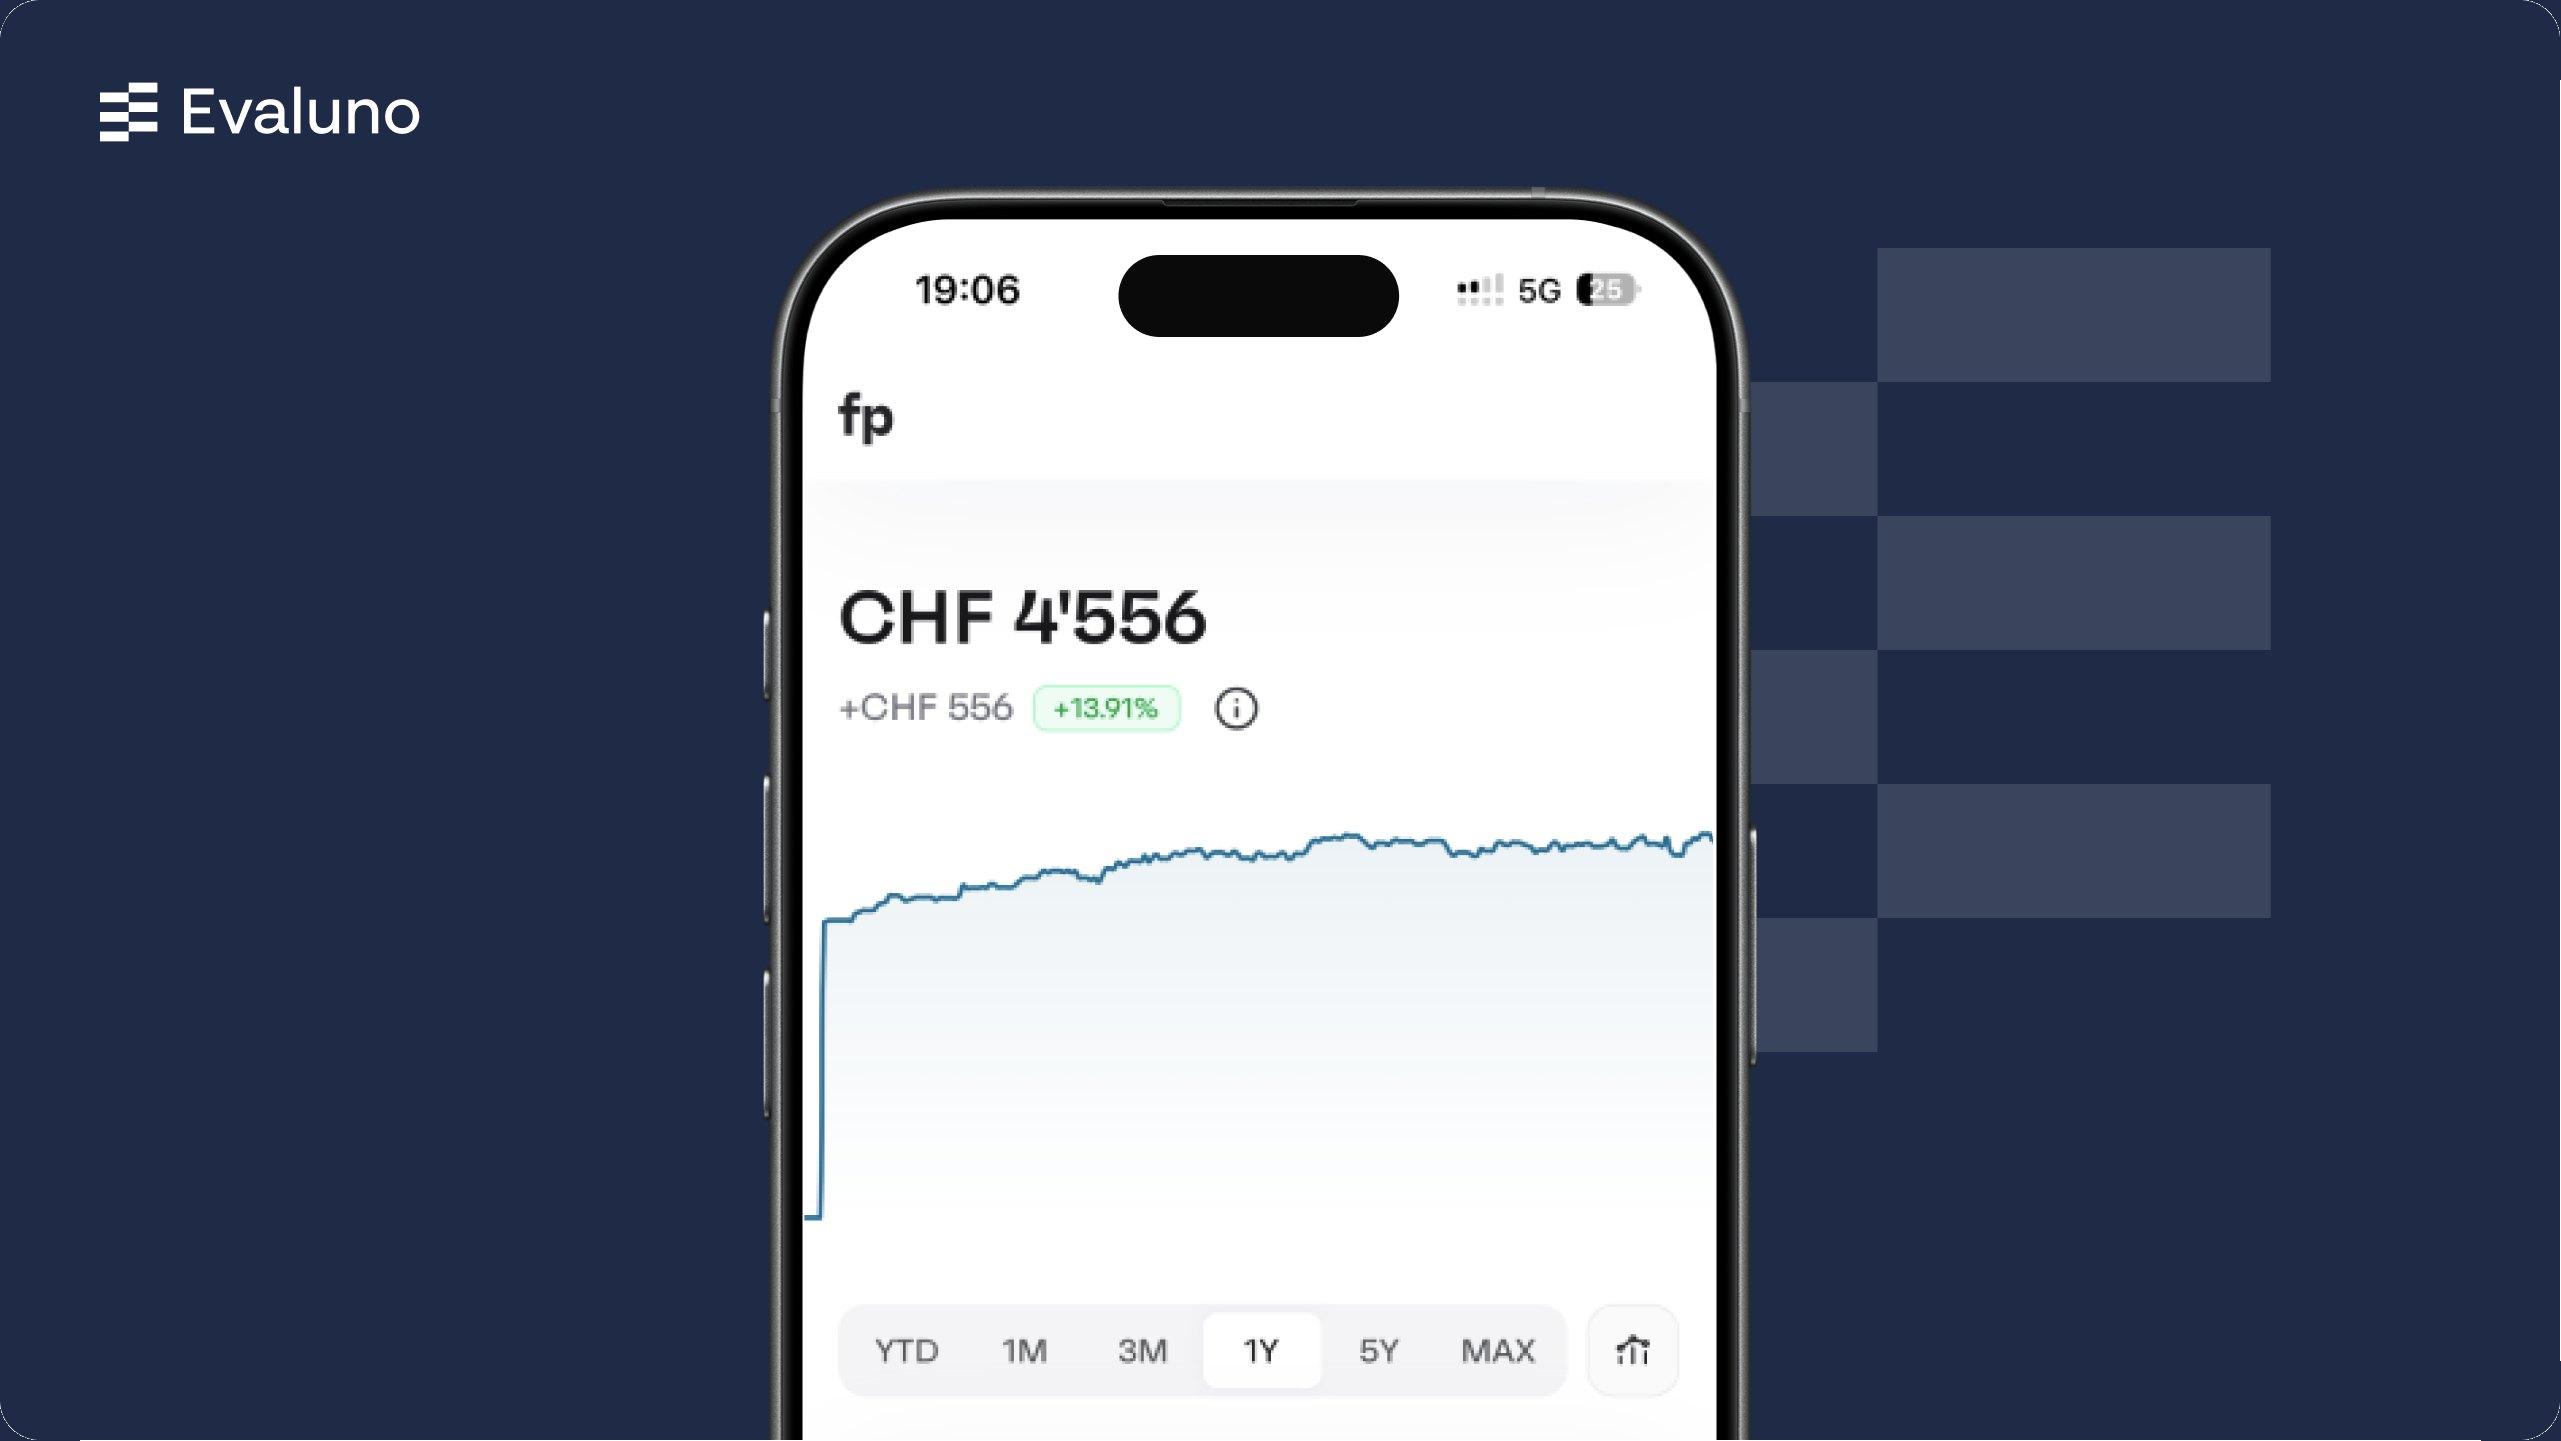
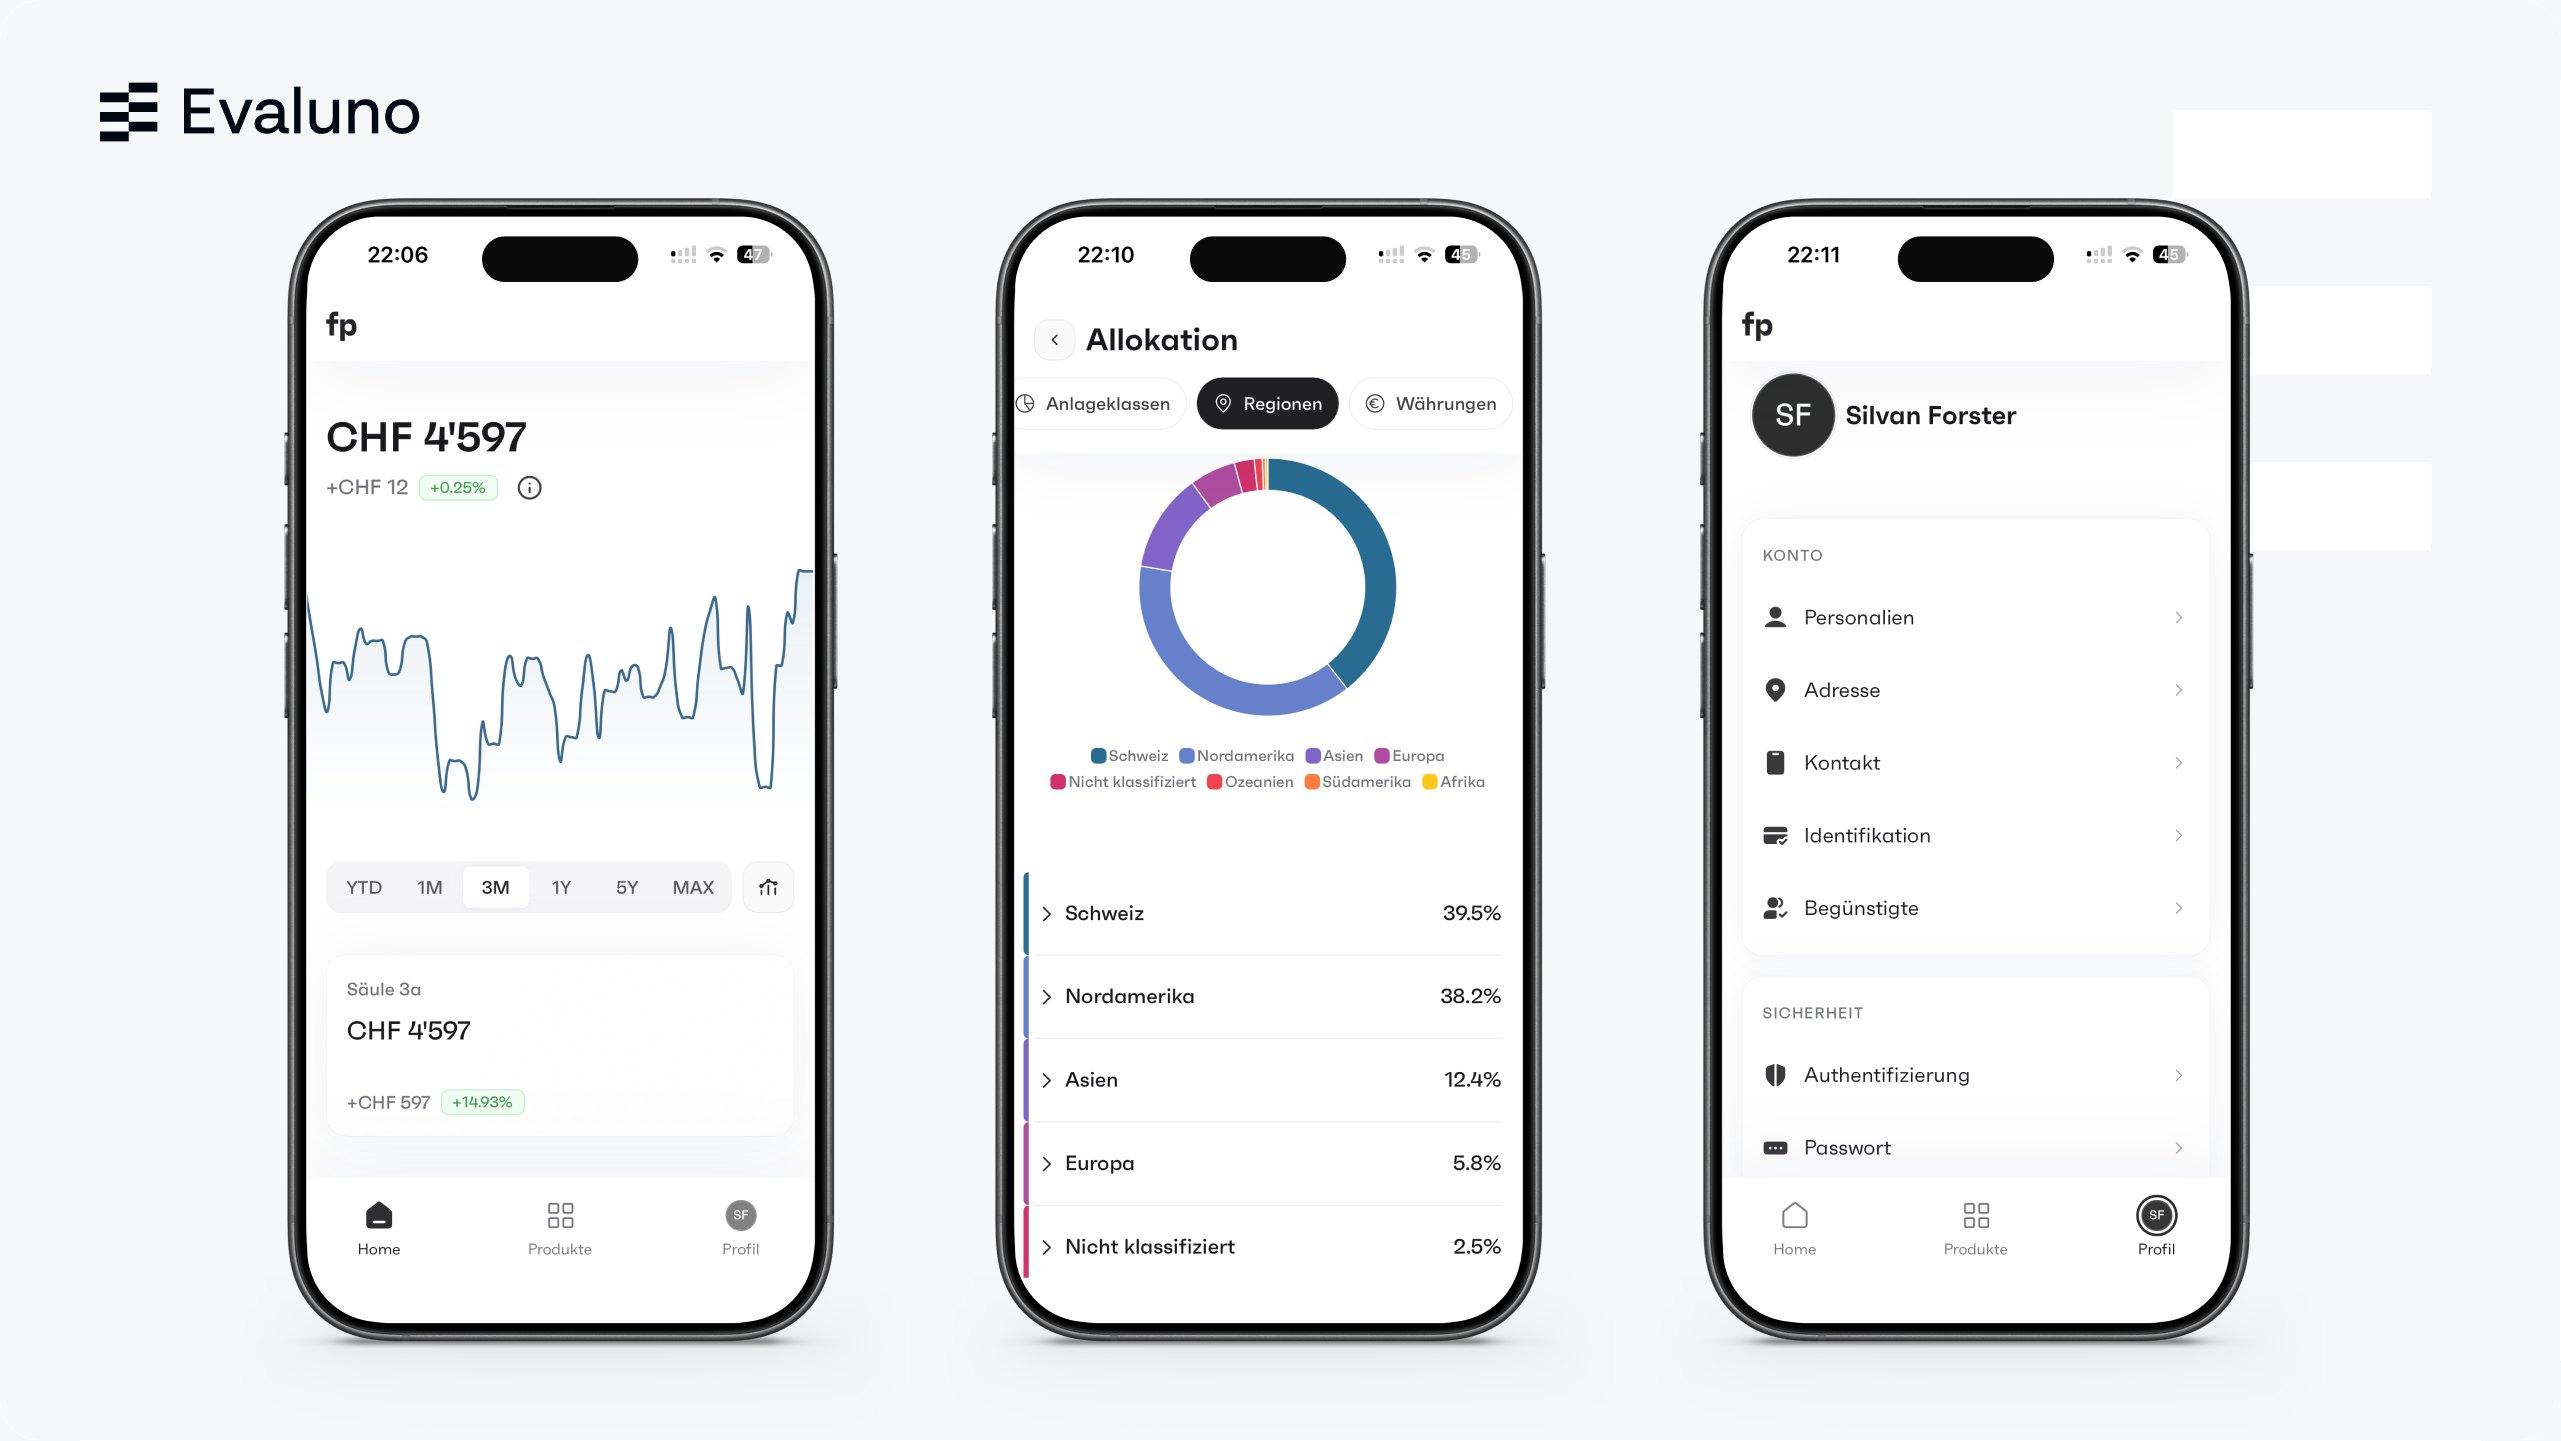
L’app finpension est sobre et simple à utiliser. Sur la page d’accueil, tu vois ton avoir, la performance en francs et en pourcentage et l’évolution sur des périodes allant d’un mois à toute la durée depuis l’ouverture. Dans le portefeuille, tu trouves la stratégie, tous les fonds dans un tableau, la répartition par régions, monnaies et secteurs, les dix principales positions et toutes les transactions. Depuis la refonte de fin mars 2026, l’app paraît plus moderne et propose un mode sombre.
Versements et rachats
Tu verses par virement depuis ton e-banking. Dans l’app, sous «Déposer», tu choisis le versement pour l’année en cours, un rachat pour les années passées ou le transfert depuis un autre prestataire. Les versements manqués à partir de 2025 peuvent être rattrapés jusqu’à dix ans en arrière, plus d’informations dans notre guide rachat dans le pilier 3a. En 2026, avec une caisse de pension, tu peux verser jusqu’à CHF 7'258 et les déduire des impôts.
Attestation fiscale et documents
L’attestation fiscale, les décomptes et les autres documents se trouvent dans l’app, dans les documents du portefeuille concerné.
Support
Tu peux joindre le service client de finpension par e-mail, téléphone ou chat. finpension répond aux e-mails généraux envoyés à info@finpension.ch dans un délai d’un jour ouvrable; pour les questions sur le pilier 3a, il existe l’adresse 3a@finpension.ch. Par téléphone, finpension est joignable au +41 41 500 22 26, du lundi au vendredi de 8h00 à 12h00 et de 13h15 à 17h00. Dans le chat, un chatbot ou des collaborateurs et collaboratrices t’aident; tu trouves aussi de nombreuses réponses dans le centre d’aide sur finpension.ch.
Avis clients sur finpension: quel est leur degré de satisfaction?
Les clientes et clients évaluent finpension de manière majoritairement positive. Dans l’App Store, l’app finpension obtient 4,6 étoiles sur 5 pour 187 évaluations, sur Google Play 4,5 sur 5 pour 203 avis. Depuis fin mars 2026, il existe une nouvelle app finpension. Dans les avis publiés depuis, ce sont surtout les frais bas, le design moderne et la simplicité d’utilisation qui sont salués, ce qui correspond au test d’Evaluno. Les problèmes de connexion apparus peu après le changement ne figurent plus dans les avis récents. Les critiques portent aujourd’hui surtout sur des analyses manquantes, par exemple une vue d’ensemble de toutes les positions ou la somme de tous les versements.
L’avis des utilisateurs sur finpension
Données au 17.11.2026
- App Store
- 187 évaluations
- 4.6 sur 5 étoiles
- Google Play
- 203 avis
- 4.5 sur 5 étoiles
Souvent salué
- Frais bas
- Stratégie personnelle, large choix de fonds
- Design moderne avec mode sombre
- Utilisation simple
Souvent critiqué
- Indicateurs et vue d’ensemble manquants
- Moins de fonctions que l’ancienne app
- Versements parfois longs
Sources: App Store et Google Play (Suisse), consultés le 17.11.2026. Étoiles sur toutes les années, points forts et critiques tirés des avis depuis la nouvelle app (fin mars 2026).
Code finpension: crédit de CHF 25 sur les frais avec un code de parrainage
Avec le code de parrainage PQMK7S, tu reçois un crédit de CHF 25 sur tes frais. On parle aussi de code de recommandation, de referral code ou de code promo. Tu saisis le code à la dernière étape de l’inscription ou à l’ouverture d’un nouveau produit; ensuite, c’est encore possible dans les 24 heures depuis ton profil, dans la rubrique pour inviter des amis. Tu reçois le crédit dès que tu verses au moins CHF 1'000 dans les 12 mois, un transfert compte aussi. Le code est valable jusqu’au 31.12.2026 et s’applique à finpension 3a, finpension Invest et finpension Libre passage. Toutes les conditions se trouvent sur la page Evaluno du code finpension. Evaluno reçoit une commission pour les ouvertures effectuées avec le code.
Comment utiliser le code finpension
- Ouvrir un compte dans l’app finpension ou dans le navigateur
- Saisir le code PQMK7S à la dernière étape de l’inscription, ou ensuite dans les 24 heures depuis ton profil, dans la rubrique pour inviter des amis
- Verser au moins CHF 1'000 dans les 12 mois, aussi par transfert
- Le crédit est automatiquement imputé sur tes frais
Ouvrir un compte finpension 3a: étape par étape
L’ouverture du compte est entièrement numérique, dans l’app ou dans le navigateur, et prend quelques minutes. Tu peux ouvrir le compte entre 18 et 70 ans, et tu ne peux verser que si tu as un revenu d’activité soumis à l’AVS. Il n’y a pas de montant minimum.
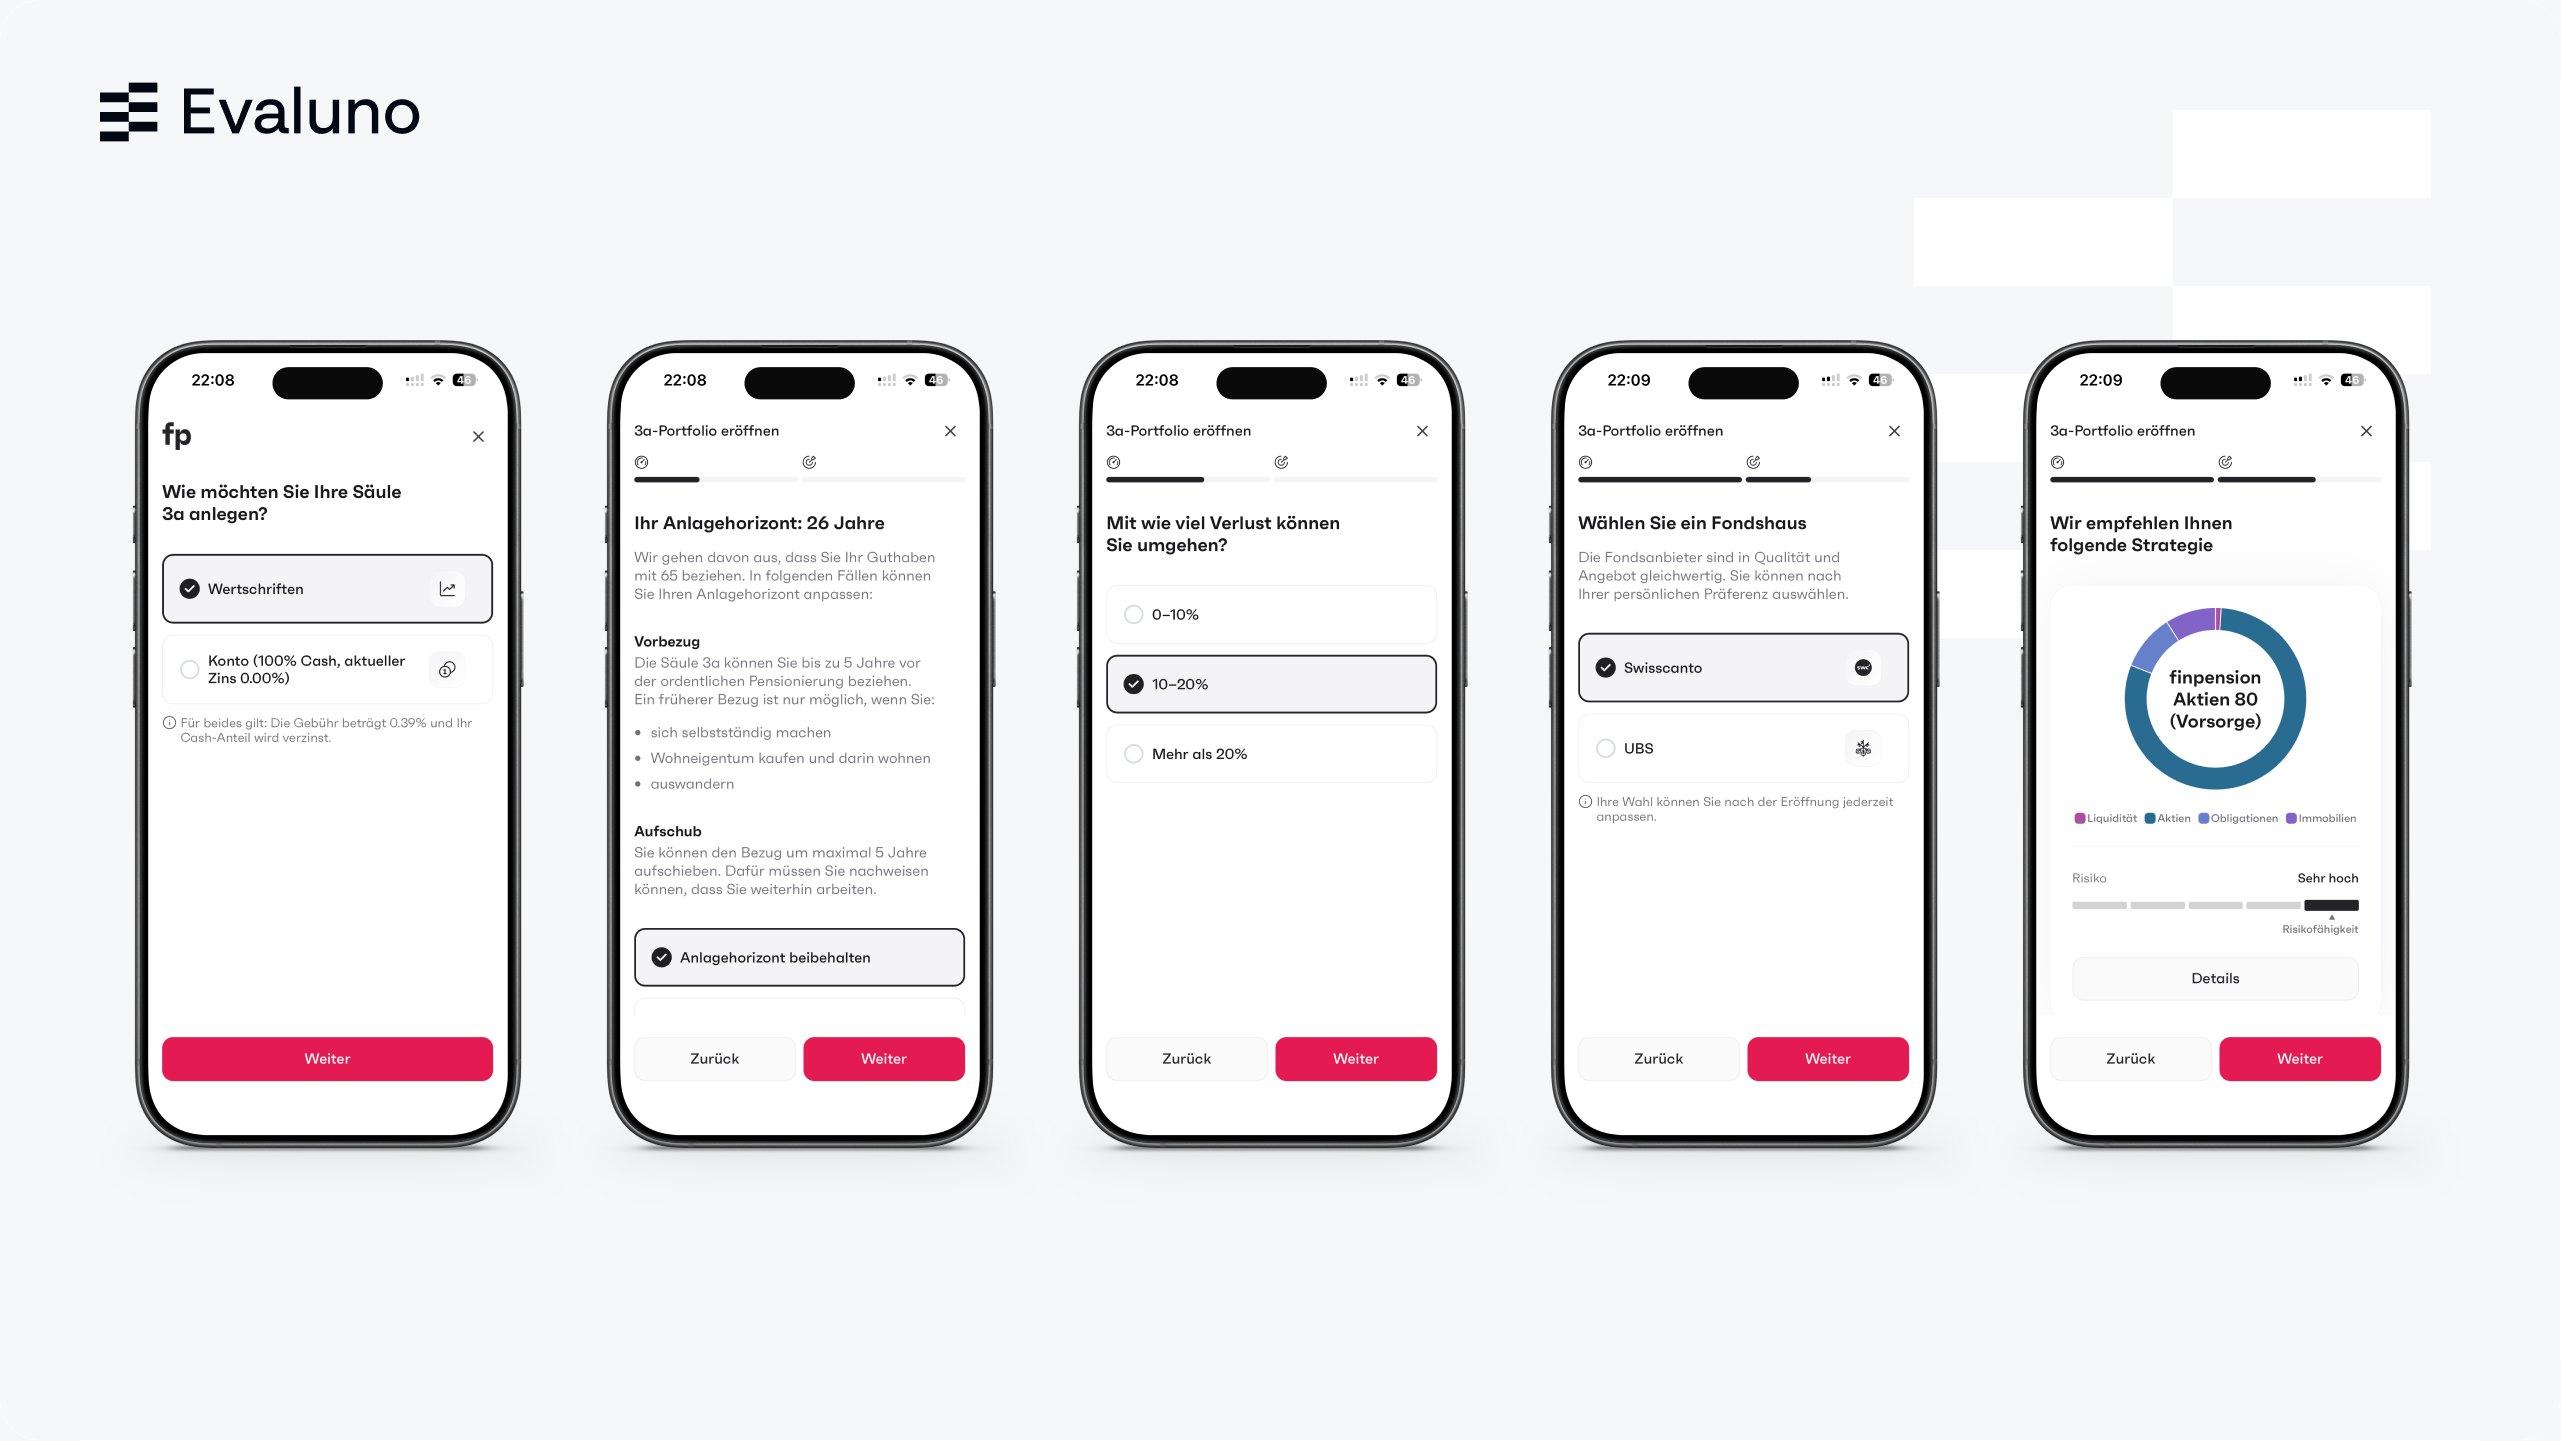
- Télécharger l’app ou s’inscrire sur finpension.ch
- Choisir la forme de placement: titres ou compte avec 100 % de cash
- Déterminer la capacité de risque: horizon de placement, tolérance aux pertes et connaissances
- Choisir l’orientation de placement, la maison de fonds et la stratégie
- Saisir les données personnelles, entrer le code PQMK7S et virer le premier versement
Transférer son pilier 3a chez finpension
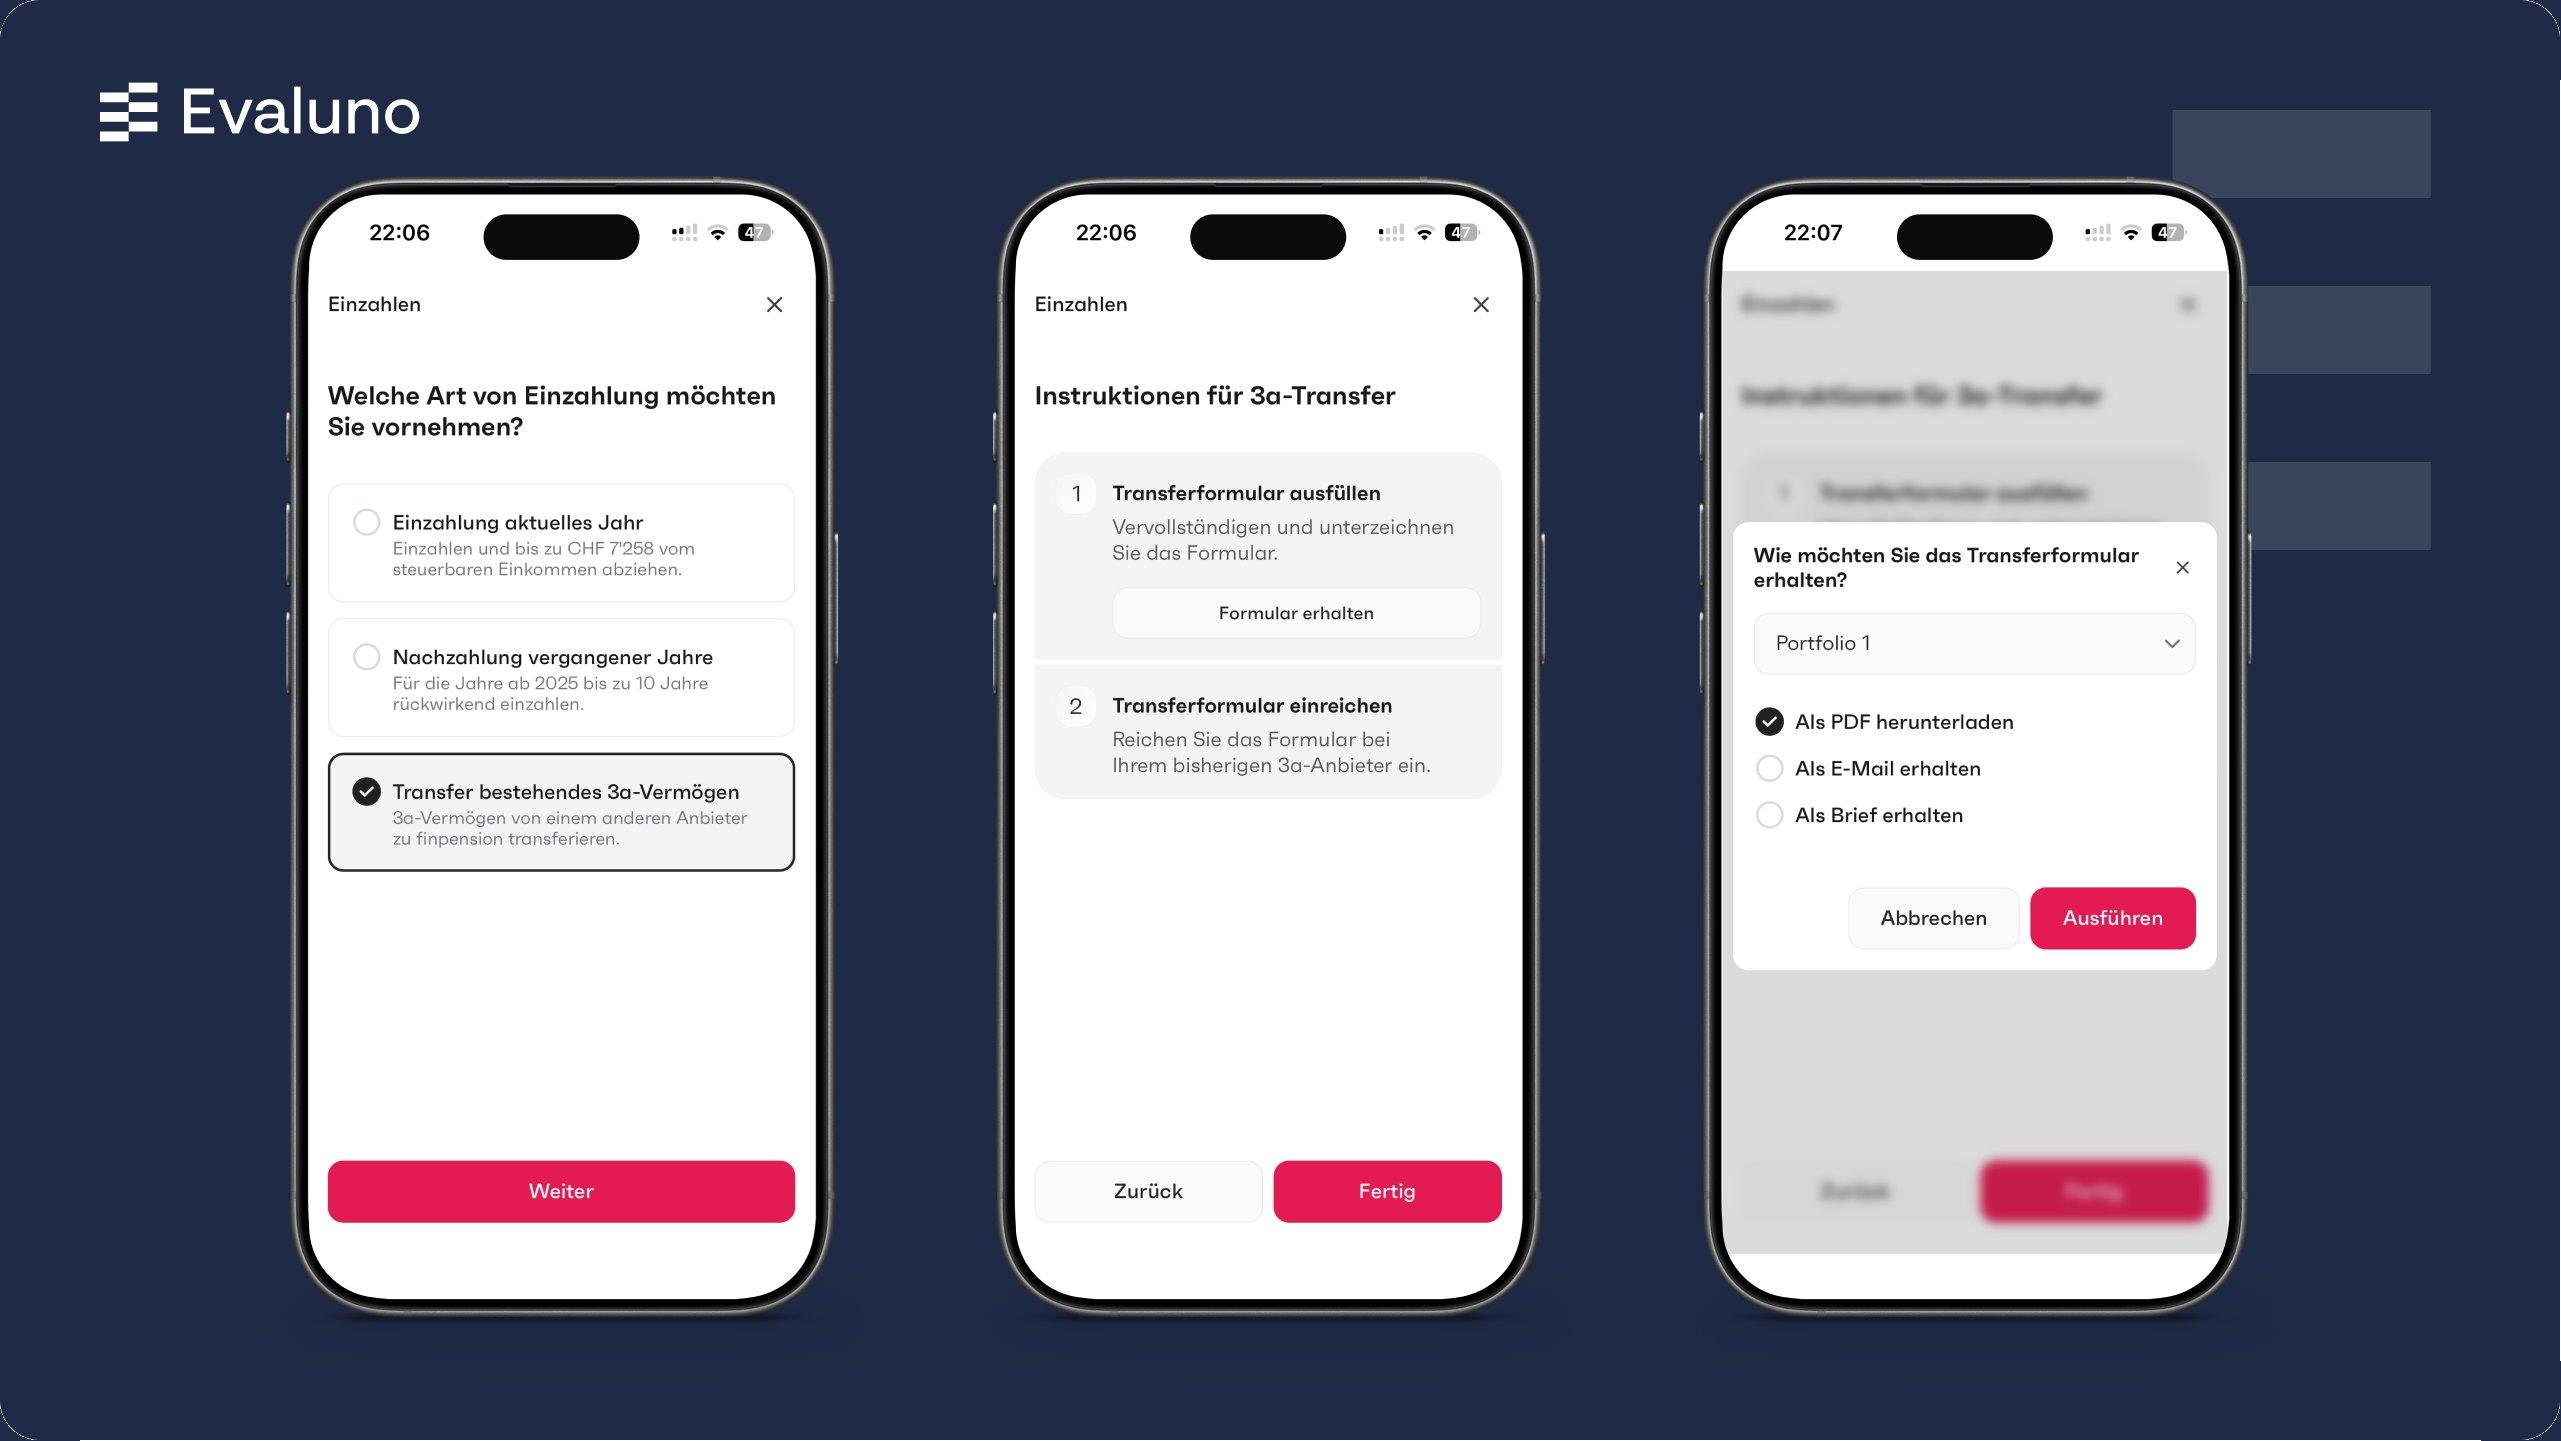
Tu lances le transfert dans l’app sous «Déposer» avec «Transférer un 3a existant». Tu reçois le formulaire de transfert en PDF, par e-mail ou par courrier, tu le signes et tu le remets à ton prestataire actuel. finpension ne facture pas de frais pour le transfert. Des conseils généraux se trouvent dans notre guide changer de compte 3a.
Avantages et inconvénients de finpension 3a
Avantages
- Avantage : Frais très bas
- Avantage : Stratégie personnelle à partir de plus de 130 fonds indiciels
- Avantage : Jusqu’à 99 % d’actions
- Avantage : Maison de fonds Swisscanto ou UBS au choix
- Avantage : Ouverture simple et entièrement numérique
- Avantage : Jusqu’à 5 portefeuilles, chacun avec sa propre stratégie
Inconvénients
- Inconvénient : Frais aussi sur le compte 3a, pas d’intérêt
- Inconvénient : Rendement sur 5 ans inférieur à VIAC et frankly
- Inconvénient : Frais pour versement anticipé et nantissement
Conclusion: finpension 3a vaut-il la peine?
Oui, si tu veux placer ton pilier 3a en titres à moindre coût et choisir toi-même la stratégie. finpension facture des frais de 0,39 % par an, propose 18 stratégies avec jusqu’à 99 % d’actions et te laisse composer ta propre stratégie à partir de plus de 130 fonds indiciels. L’app est claire et l’ouverture simple. Les bémols concernent le rendement des cinq dernières années et le compte 3a sans intérêt, pour lequel les frais s’appliquent quand même. Si tu veux aussi épargner sans placer, frankly ou VIAC te conviendront mieux.
Questions fréquentes sur finpension 3a
Oui, pour toutes les personnes qui veulent placer leur pilier 3a en titres à moindre coût. Avec 0,39 % par an, finpension fait partie des prestataires les moins chers, et tu peux composer librement ta stratégie. Pour épargner sans placer, finpension convient moins bien, car le compte 3a ne rapporte pas d’intérêt.
finpension 3a coûte 0,39 % par an. La gestion, les achats, les ventes, les changements de stratégie et les transferts sont compris. Pour les stratégies prêtes à l’emploi s’ajoutent des coûts de fonds de 0,00 à 0,02 %; avec une stratégie personnelle, ils dépendent des fonds. Pour un versement anticipé et un nantissement, finpension facture CHF 250 et CHF 200.
Oui. Avec le code de parrainage PQMK7S, tu reçois un crédit de CHF 25 sur tes frais. Tu le saisis à l’ouverture du compte ou d’un nouveau produit et tu verses au moins CHF 1'000 dans les 12 mois, aussi par transfert. Le code est valable jusqu’au 31.12.2026.
Les deux comptent parmi les prestataires 3a numériques les moins chers: finpension coûte 0,39 à 0,41 %, VIAC 0,41 à 0,44 % par an. Sur cinq ans, VIAC était devant avec Global Nachhaltig 100 (+44,4 %) face à finpension Global 100 (+37,0 %). Les deux permettent jusqu’à 99 % d’actions et une stratégie personnelle; VIAC verse en plus 0,20 % d’intérêt sur le compte 3a.
Avec 0,39 à 0,41 % par an, finpension est moins cher que frankly avec 0,43 à 0,47 %, et permet jusqu’à 99 % d’actions ainsi qu’une stratégie personnelle. Sur cinq ans, frankly était devant avec Extreme 95 Responsible (+44,5 %) et ne facture pas de frais sur le compte 3a.
Derrière finpension se trouve finpension AG, dont le siège est à Lucerne. Pour le pilier 3a, le partenaire contractuel est la finpension 3a Vorsorgestiftung, surveillée par l’autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA).
Oui. Les titres appartiennent à la finpension 3a Vorsorgestiftung et ne tombent pas dans la masse en faillite en cas de faillite bancaire; l’avoir sur le compte 3a est privilégié jusqu’à CHF 100'000. La valeur des titres peut fluctuer.
Cela dépend de la stratégie. Jusqu’au 30.9.2026, Global 100 a progressé de 18,6 % sur un an, de 50,3 % sur trois ans et de 37,0 % sur cinq ans. Les valeurs des 18 stratégies se trouvent dans le comparatif Evaluno des fonds 3a.
Cela dépend de ton horizon de placement et de ta capacité de risque. S’il reste plus de dix ans jusqu’au retrait, une part d’actions élevée comme Global 80 ou Global 100 convient souvent. Sur cinq ans, Globale était devant Durable et Suisse à chaque niveau comportant des actions.
Oui. Au lieu d’une stratégie prête à l’emploi, tu composes ton portefeuille à partir de plus de 130 fonds indiciels, aussi avec de l’or ou du bitcoin. Pour les fonds en monnaie étrangère, des frais de change de 0,05 % peuvent s’appliquer, souvent moins grâce à la compensation interne.
Non, pas actuellement. La stratégie «100% Cash» rapporte 0,00 % d’intérêt, et les frais de 0,39 % s’appliquent quand même. Des comptes 3a rémunérés et sans frais existent par exemple chez frankly.
Entièrement en ligne, dans l’app ou dans le navigateur: tu détermines ta capacité de risque, choisis l’orientation de placement, la maison de fonds et la stratégie, et tu as terminé en quelques minutes. Il n’y a pas de montant minimum.
Dans l’app, tu choisis le transfert sous «Déposer», tu reçois le formulaire de transfert en PDF, par e-mail ou par courrier, et tu le remets signé à ton prestataire actuel. finpension ne facture pas de frais pour le transfert.
Jusqu’à cinq portefeuilles, chacun avec sa propre stratégie. Avec plusieurs portefeuilles, tu peux plus tard échelonner le retrait sur plusieurs années et économiser ainsi des impôts.
Oui. Les versements manqués à partir de 2025 peuvent être rattrapés jusqu’à dix ans en arrière, dans l’app sous «Déposer», avec un rachat pour les années passées.
Un retrait n’est possible que pour des motifs légaux, par exemple à la retraite, pour un logement occupé par toi-même, en cas d’activité indépendante ou d’émigration. Pour un versement anticipé pour la propriété du logement, finpension facture CHF 250, pour un nantissement CHF 200.
Silvan Forster est auteur et cofondateur d’Evaluno.ch. Il a étudié la gestion d’entreprise avec une spécialisation en Banking & Finance et connaît de l’intérieur les produits financiers et leurs structures de frais, fort d’une dizaine d’années dans le secteur financier. Il est lui-même client de finpension et a rédigé ce compte rendu avec son propre compte.
En savoir plus sur Silvan ForsterSource : sites web, documents produits et indications directes des prestataires, données au .
Toutes les indications sans garantie. Les performances passées ne sont pas un indicateur pour l’avenir, les cours peuvent fluctuer. Evaluno perçoit une commission en cas de souscription via certains liens. Cela ne change rien aux résultats ni au classement. Méthodologie d’Evaluno
Thèmes associés
Comparatif fonds 3e pilier
373 fonds pilier 3a au comparatif: frais de 0,10 % à 1,71 %, performance sur 5 ans, filtrables par part d’actions. Compare en toute indépendance.
Au comparatif
Avis frankly
frankly 3a de la ZKB testé avec un vrai compte: frais, rendement des 15 produits et comparaison avec VIAC et finpension. CHF 35 avec le code Evaluno35.
Vers le testAvis juridique
Evaluno ne fournit ni conseil en placement, ni conseil juridique ou fiscal et ne remplace pas un conseil personnalisé.