

VIAC 3a en un coup d’œil
| Prestataire | VIAC AG, Bâle; partenaire contractuel: Fondation de prévoyance Terzo de la Banque WIR |
| Sur le marché depuis | 2017 |
| Frais par an | 0.41 à 0.44 % frais de produit compris, dès 0.16 % sans obligations, pas de frais sur le compte 3a |
| Produits de placement | 15 stratégies (Global, Global Durable, Suisse) avec 20 à 99 % d’actions, fonds de Swisscanto ou d’UBS, plus le Compte Plus et le compte 3a |
| Nombre de comptes/stratégies | jusqu’à 5 portefeuilles, chacun avec sa propre stratégie |
| Accès | App (iPhone, Android) et app web |
| Langues | Allemand, français, italien et anglais |
| Actifs gérés | plus de CHF 3 mrd dans le pilier 3a |
| Autres produits | VIAC Libre passage, VIAC Invest, VIAC Life, VIAC Hypothèque |
| Code promo | EVO25V: CHF 2'000 sans frais à vie |
Données au 18.11.2026. Sources: app VIAC (captures d’écran de novembre 2026), viac.ch (pages sur le pilier 3a, les frais et les stratégies, FAQ, consultées le 18.11.2026), frais des stratégies: comparatif Evaluno des fonds 3e pilier (données au 30.9.2026). Informations sans garantie.
Qu’est-ce que VIAC 3a? Le pilier 3a avec la Banque WIR
VIAC 3a est l’offre de prévoyance numérique de VIAC AG, basée à Bâle. L’entreprise existe depuis 2017, et l’app est arrivée sur le marché la même année. Tu ouvres et gères ton pilier 3a via l’app ou dans l’app web sur ordinateur.
Ton partenaire contractuel est la Fondation de prévoyance Terzo de la Banque WIR, à Bâle. L’argent sur le compte 3a est déposé auprès de la Banque WIR, les titres sont conservés par UBS ou par la Zürcher Kantonalbank. Outre le pilier 3a, VIAC propose aussi des comptes de libre passage (VIAC Libre passage), la gestion de fortune VIAC Invest ainsi que VIAC Life et VIAC Hypothèque. Ce compte rendu porte uniquement sur VIAC 3a. Plus de 175'000 clientes et clients utilisent VIAC.
Avis VIAC: test avec un vrai compte pilier 3a
Evaluno teste VIAC avec un vrai compte 3a, alimenté depuis 2024 dans la stratégie Global 100 avec des fonds de Swisscanto. Le résultat: les frais sont bas, le rendement convainc et l’app est claire.
Résultat du test VIAC 3a en un coup d’œil
| Critère | Évaluation | Justification |
|---|---|---|
| Frais | très bien | 0.41 à 0.44 % par an, frais de produit compris; pas de frais sur le compte 3a |
| Offre de placement | très bien | 15 stratégies avec jusqu’à 99 % d’actions, plus une stratégie personnelle à partir d’environ 80 fonds et ETF |
| Rendement | très bien | Global Durable 100 avec l’un des meilleurs rendements sur 5 ans du comparatif Evaluno |
| App et utilisation | très bien | Claire, avec aperçu des titres, transactions et chat; aussi dans le navigateur |
| Ouverture du compte | très bien | Simple et rapide: entièrement numérique, en moins de dix minutes |
Comment Evaluno teste les prestataires du pilier 3a
La base est un compte client ordinaire chez VIAC: ouvert à titre privé, alimenté avec notre propre argent et non mis à disposition par VIAC. Les frais, les produits et les processus proviennent de l’app (captures d’écran de novembre 2026) et de viac.ch. Evaluno compare les frais et le rendement avec plus de 350 fonds et stratégies de placement du pilier 3a (données au 30.9.2026). Evaluno évalue tous les prestataires du pilier 3a selon les mêmes cinq critères.
Frais VIAC 3a: combien coûte VIAC?
VIAC 3a coûte 0,41 à 0,44 % par an selon la stratégie, frais de produit compris. La commission de gestion n’est prélevée que sur la partie investie, et un plafonnement des frais la limite à 0,40 % au maximum; s’y ajoutent les frais des fonds. Si tu choisis une stratégie sans obligations, le reste demeure sur le compte 3a, et les frais descendent jusqu’à 0,16 % avec une faible part d’actions. L’argent sur le compte 3a reste sans frais, le compte 3a et le Compte Plus ne coûtent rien.
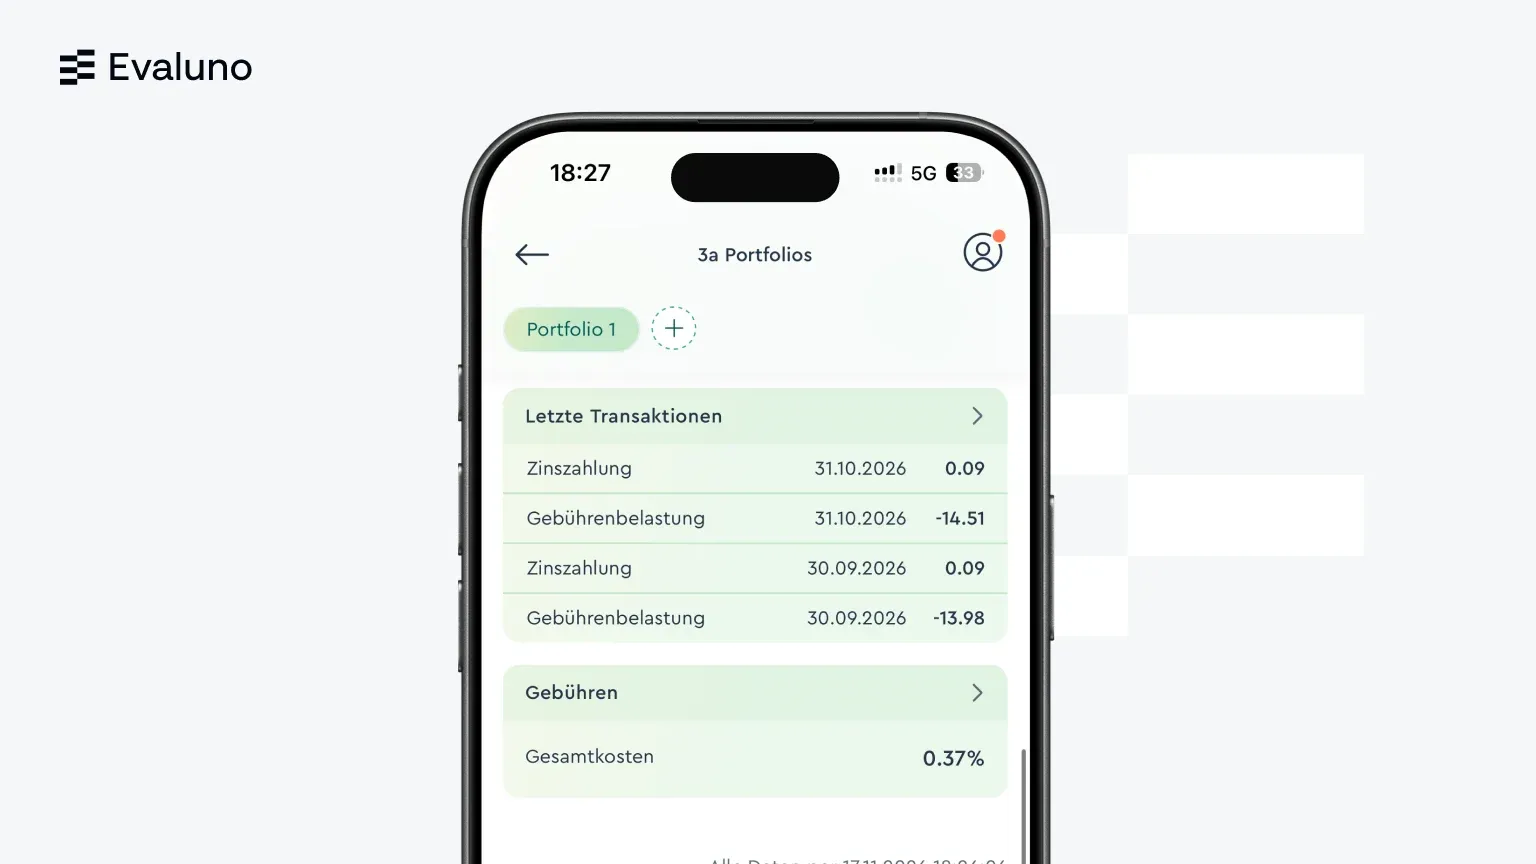
Intérêt sur le compte 3a VIAC: 0,20 % sans frais
Si tu ne places pas ton argent, tu choisis le compte 3a chez VIAC. Il ne coûte aucuns frais et rapporte actuellement 0,20 % d’intérêt. Dans les stratégies aussi, la part qui reste sur le compte n’est soumise à aucuns frais. Dans le compte test avec Global 100, l’app affiche des frais totaux de 0,37 % par an.
Ce que comprennent les frais VIAC et ce qu’ils ne comprennent pas
- Compris: ouverture du compte, gestion, achats et ventes, rééquilibrage, versements et retraits, transfert vers un autre prestataire
- Non compris: retrait anticipé pour la propriété du logement CHF 300 (gratuit en cas de financement par la Banque WIR), frais de change jusqu’à 0.20 % par achat pour les fonds en monnaie étrangère, en moyenne moins de 0.05 % par an, droits de timbre sur les ETF dans une stratégie personnelle
Exemple de calcul: voici ce que coûte VIAC 3a par an
VIAC calcule les frais en pourcentage de l’avoir investi, ils augmentent donc avec ta fortune. Avec CHF 50'000, tu paies CHF 205 à 220 par an avec une stratégie prête à l’emploi, selon la stratégie. À titre de comparaison: chez finpension, le même avoir coûte CHF 195 à 205 par an, chez frankly CHF 215 à 235. Avec le code EVO25V, CHF 2'000 de ton avoir restent en outre sans frais, ce qui fait économiser environ CHF 8 par an.
| Avoir | Dès 0.41 % par an | Jusqu’à 0.44 % par an |
|---|---|---|
| CHF 10'000 | CHF 41 | CHF 44 |
| CHF 50'000 | CHF 205 | CHF 220 |
| CHF 100'000 | CHF 410 | CHF 440 |
Stratégies et fonds VIAC 3a: Global, Global Durable ou Suisse?
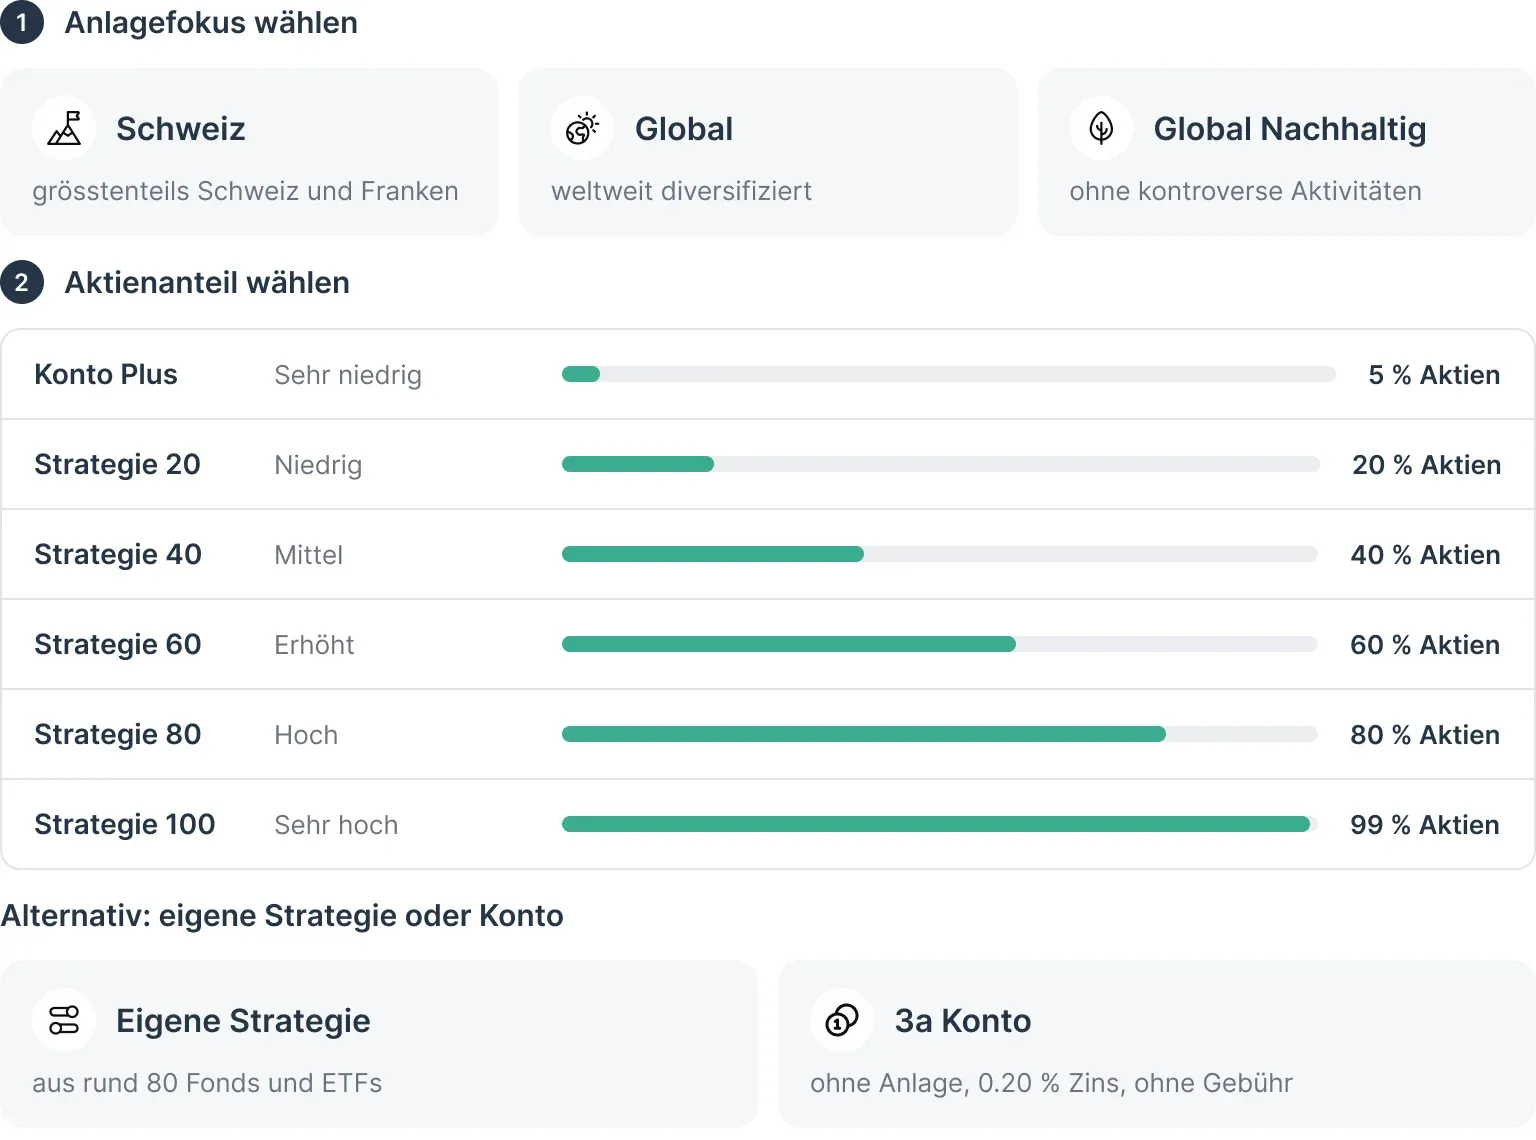
VIAC 3a propose 15 stratégies prêtes à l’emploi avec la cible de placement Global, Global Durable ou Suisse, plus une stratégie personnelle à partir d’environ 80 fonds et ETF. Chez VIAC, tu choisis d’abord une cible de placement, puis la part d’actions. Global investit largement sur les bourses du monde entier, Global Durable exclut les entreprises ayant des activités controversées, Suisse investit en majeure partie en Suisse et en francs. La part d’actions existe en cinq niveaux, et le chiffre dans le nom l’indique arrondi: Global 100 contient 99 % d’actions.
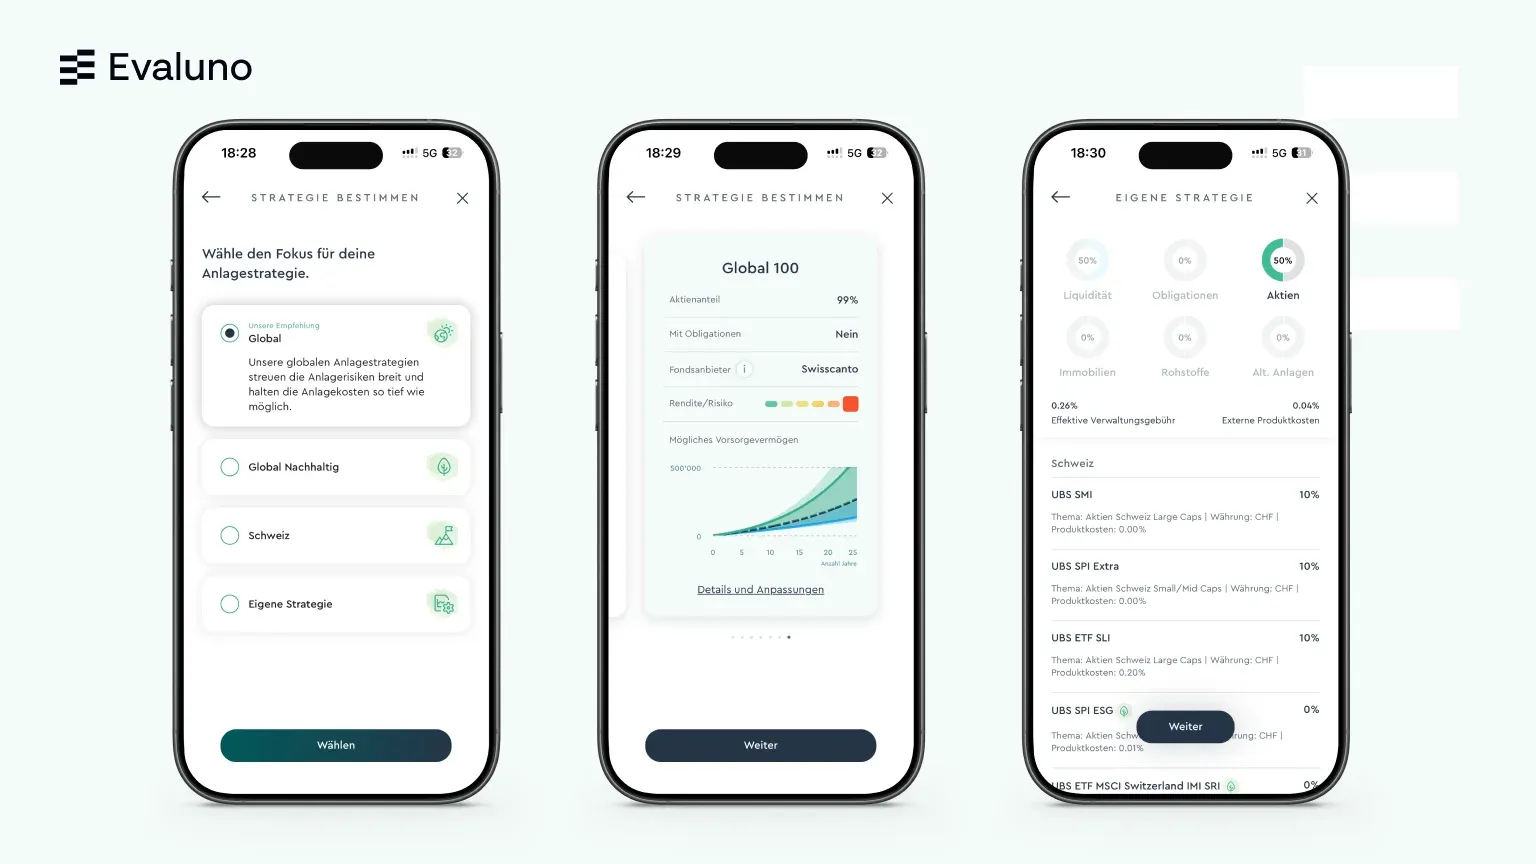
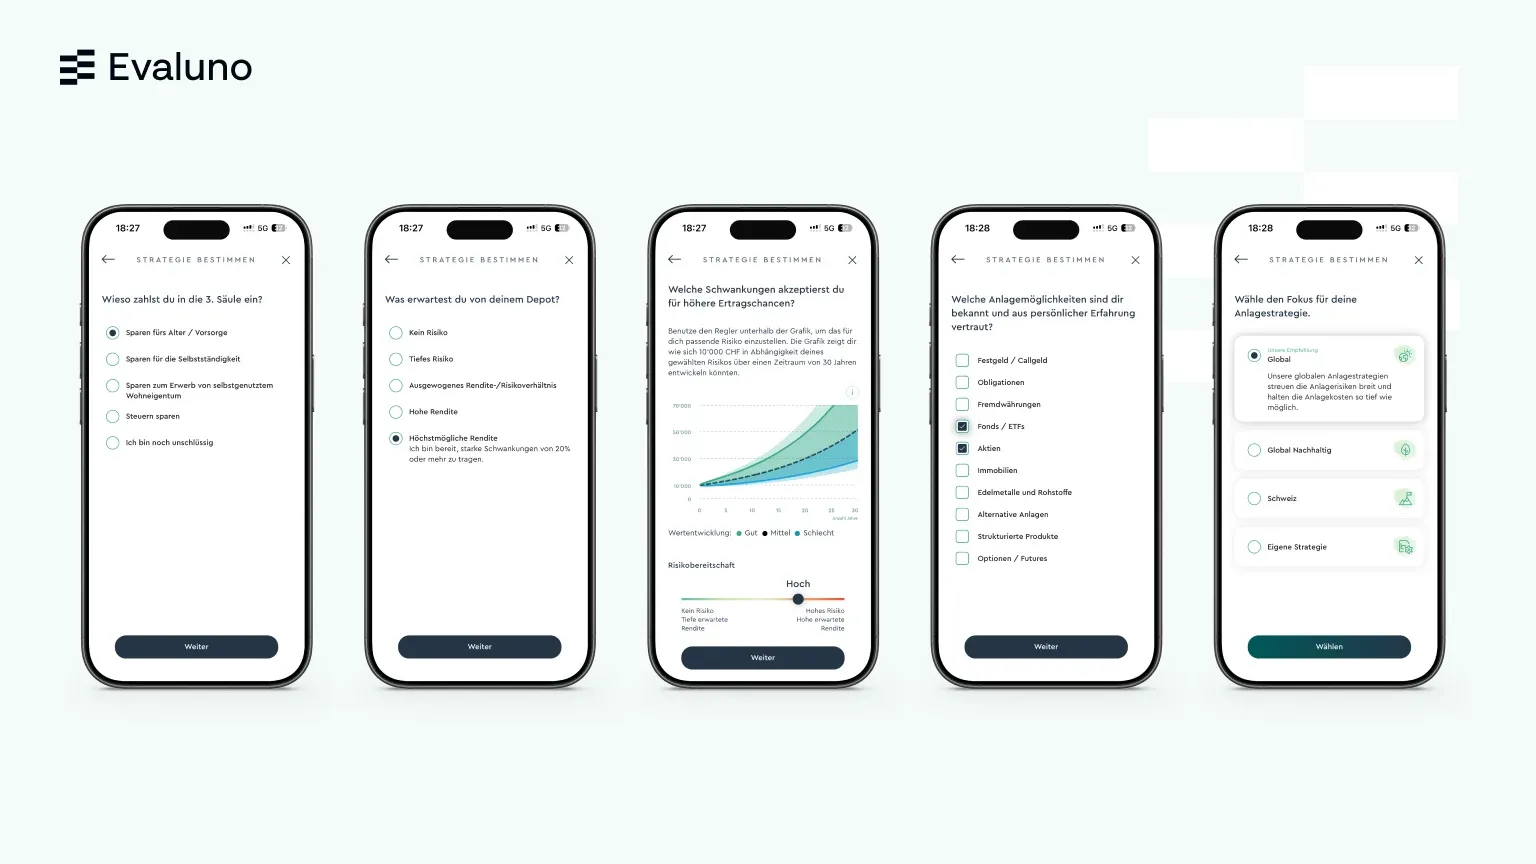
Chaque stratégie existe avec des fonds de Swisscanto ou d’UBS (anciennement Credit Suisse). Tu choisis en outre si la partie qui n’est pas placée en actions est investie en obligations ou reste sur le compte 3a. Sans obligations, cette partie reste rémunérée sur le compte 3a et ne coûte aucune commission de gestion, ce qui rend la stratégie meilleur marché. VIAC met en œuvre les stratégies avec des fonds indiciels et des ETF avantageux. Si tu veux plus de contrôle, tu composes ta propre stratégie à partir d’environ 80 fonds et ETF, même avec jusqu’à 5 % de bitcoin. À l’ouverture, l’app te demande ton objectif, tes attentes de rendement, ta disposition au risque et tes connaissances financières, puis te propose un type d’investisseur et une stratégie.
Les 15 stratégies VIAC 3a en un coup d’œil
Dans l’app VIAC, tu vois pour chaque stratégie la part d’actions, le fournisseur de fonds, la classification du rendement et du risque ainsi qu’une projection de ton avoir de prévoyance. Tu changes de stratégie dans l’app. Tu peux en outre gérer jusqu’à cinq portefeuilles, chacun avec sa propre stratégie.
Global, Global Durable ou Suisse: quelle est la différence?
Global répartit les actions sur les bourses du monde entier, mais contient malgré tout beaucoup d’actions suisses: environ 40 % pour Global 100. Global Durable exclut les entreprises ayant une participation significative à des activités controversées et sélectionne les sociétés selon des critères de durabilité reconnus. Suisse investit en majeure partie en Suisse et en francs dans toutes les catégories de placement: environ 75 % pour Suisse 100. Si tu ne veux pas de risque de placement, tu choisis le compte 3a: sans frais et avec 0,20 % d’intérêt.
Que contient VIAC Global 100? 40 % d’actions suisses
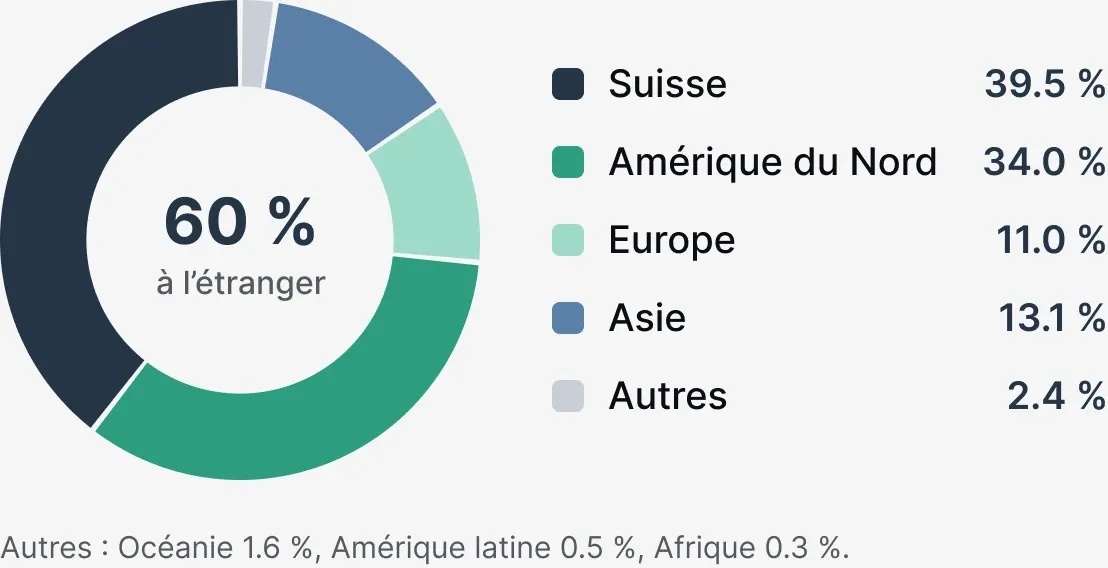
VIAC Global 100 place 99 % en actions, dont environ 40 % en Suisse. C’est nettement plus que ce que laisse supposer le nom «Global», car la Suisse ne représente qu’une petite fraction du marché mondial des actions. Les plus grandes positions individuelles sont donc Novartis, Roche et Nestlé, et non Nvidia ou Apple.
Les 60 % restants se répartissent surtout entre l’Amérique du Nord (34 %), l’Asie (13 %) et l’Europe (11 %). La stratégie est mise en œuvre avec huit fonds indiciels d’UBS ou de Swisscanto, sans obligations; 1 % reste sous forme de liquidités sur le compte 3a. Du côté des monnaies aussi, le franc domine avec 40 %.
Régions dans VIAC Global 100 : 40 % Suisse, 60 % étranger
Répartition de l’avoir de prévoyance par région, liquidités de 1 % comprises
Global 100 coûte 0,41 % par an et a progressé de 43,8 % au cours des cinq années jusqu’au 30.9.2026.
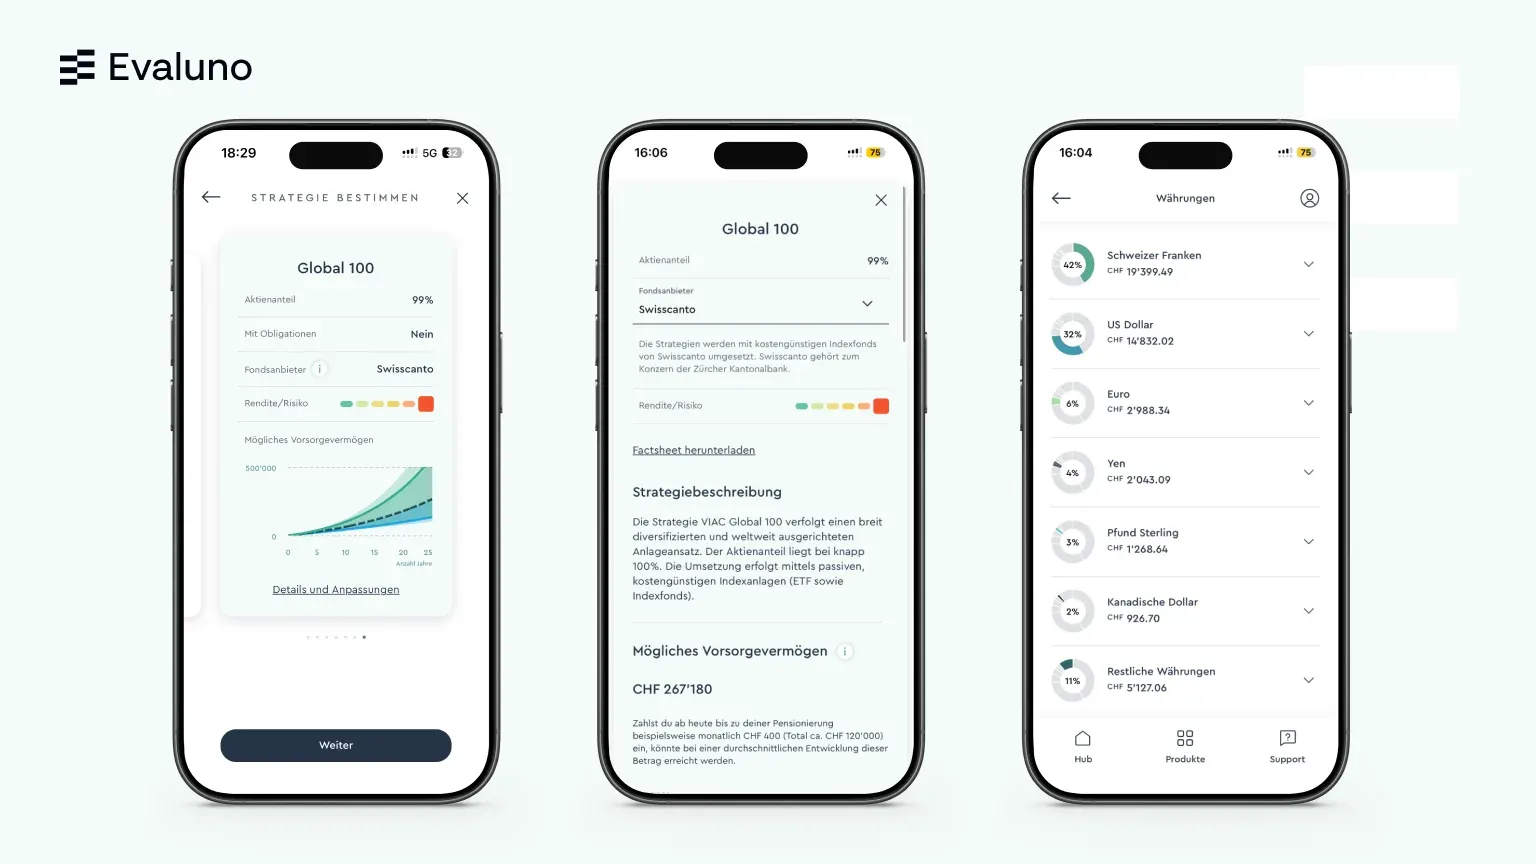
VIAC Global 100 ou Global 80: quelle stratégie te convient?
Ce qui compte, c’est ton horizon de placement et ta capacité à supporter les fluctuations. La retraite est souvent à plusieurs décennies, c’est pourquoi une part d’actions élevée comme Global 80 ou Global 100 convient à beaucoup de personnes. Si tu as besoin de l’argent dans quelques années, par exemple pour un logement, un niveau bas ou le Compte Plus est plus judicieux. Avec jusqu’à cinq portefeuilles, tu peux combiner les deux.
Rendement et performance VIAC 3a: voici les résultats des stratégies
Le rendement que tu obtiens avec VIAC 3a dépend surtout de la part d’actions. Au cours des cinq années jusqu’au 30.9.2026, Global Durable 100 a progressé de 44,4 %, Global 100 de 43,8 %, Global 80 de 40,9 %, Global 60 de 33,8 %, Global 40 de 25,2 % et Global 20 de 18,2 %. Sur cinq ans, Global devançait Suisse à chaque niveau, par exemple au niveau 100 avec 43,8 % contre 32,6 % pour Suisse 100. Sauf au niveau 100, Global devançait aussi Global Durable. Sur un an, Global Durable 100 a enregistré la meilleure performance de tous les produits du pilier 3a du comparatif Evaluno.
Performance de VIAC Global 100: dans le top 10 du comparatif Evaluno
Jusqu’au 30.9.2026, la performance de VIAC Global 100 s’élevait à +20,8 % sur un an, à +53,3 % sur trois ans et à +43,8 % sur cinq ans. Sur cinq ans, VIAC Global 100 fait ainsi partie des dix produits du pilier 3a au meilleur rendement du comparatif Evaluno des fonds 3e pilier, qui couvre 373 fonds et stratégies de 47 prestataires. En raison de la part d’actions élevée de 99 %, la valeur peut toutefois fluctuer fortement entre-temps.
Performance des 15 stratégies VIAC sur 1, 3 et 5 ans
Les tableaux montrent la performance des 15 stratégies VIAC sur un, trois et cinq ans. Tu vois ainsi d’un coup d’œil comment Suisse, Global et Global Durable se distinguent à part d’actions égale.
| Niveau | Actions | Suisse | Global | Global Durable |
|---|---|---|---|---|
| 100 | 99 % | +17.8 % | +20.8 % | +22.5 % |
| 80 | 80 % | +15.9 % | +17.9 % | +18.9 % |
| 60 | 60 % | +11.8 % | +13.3 % | +13.9 % |
| 40 | 40 % | +7.9 % | +8.8 % | +8.9 % |
| 20 | 20 % | +3.8 % | +4.4 % | +4.4 % |
| Niveau | Actions | Suisse | Global | Global Durable |
|---|---|---|---|---|
| 100 | 99 % | +42.8 % | +53.3 % | +54.1 % |
| 80 | 80 % | +43.1 % | +50.9 % | +48.5 % |
| 60 | 60 % | +34.2 % | +40.9 % | +37.5 % |
| 40 | 40 % | +26.0 % | +29.5 % | +27.7 % |
| 20 | 20 % | +18.1 % | +19.8 % | +18.4 % |
| Niveau | Actions | Suisse | Global | Global Durable |
|---|---|---|---|---|
| 100 | 99 % | +32.6 % | +43.8 % | +44.4 % |
| 80 | 80 % | +33.8 % | +40.9 % | +38.3 % |
| 60 | 60 % | +28.9 % | +33.8 % | +30.1 % |
| 40 | 40 % | +22.8 % | +25.2 % | +23.4 % |
| 20 | 20 % | +16.5 % | +18.2 % | +16.5 % |
Performance cumulée en CHF jusqu’au 30.9.2026. Source: comparatif Evaluno des fonds 3e pilier (données au 30.9.2026). Les rendements passés ne garantissent pas les rendements futurs.
VIAC vs finpension et frankly: quel pilier 3a est le meilleur?
En bref: VIAC allie des frais bas à l’un des meilleurs rendements des cinq dernières années et verse un intérêt sans frais sur le compte 3a. finpension est un peu moins cher, frankly était à égalité avec son meilleur produit.
Sur cinq ans, le meilleur produit VIAC, Global Durable 100, a progressé de 44,4 %, presque autant que chez frankly (+44,5 %), et nettement plus que chez finpension (+37,0 %). Côté frais, VIAC se situe avec 0,41 à 0,44 % entre finpension (0,39 à 0,41 %) et frankly (0,43 à 0,47 %). Pour le compte 3a, VIAC a l’avantage: comme chez frankly, il n’y a pas de frais, et avec 0,20 %, l’intérêt est le plus élevé des trois prestataires.
Si tu cherches un bon rendement, une part d’actions élevée et un intérêt sur le compte 3a, VIAC est le bon choix. Si tu veux les frais les plus bas, finpension est un peu meilleur marché. Pour en savoir plus, lis notre avis sur finpension 3a et notre avis sur frankly 3a; tous les prestataires numériques du pilier 3a figurent dans le comparatif Evaluno des fonds 3e pilier.
| Critère | VIAC |  finpension |  frankly |
|---|---|---|---|
| Frais totaux par an | 0.41 à 0.44 % | 0.39 à 0.41 % | 0.43 à 0.47 % |
| Part d’actions max. | 99 % | 99 % | 95 % |
| Stratégies de placement | 15 | 18 | 15 |
| Stratégie individuelle | Oui, environ 80 fonds et ETF | Oui, plus de 130 fonds indiciels | Non, uniquement des stratégies fixes |
| Stratégies indicielles | Oui | Oui | Oui |
| Stratégies durables | Oui | Oui | Oui |
| Meilleur rendement sur 5 ans | +44.4 % | +37.0 % | +44.5 % |
| Meilleur produit | Global Durable 100 | Global 100 | Extreme 95 Responsible |
| Intérêt sur le compte 3a | 0.20 % | 0.00 % | 0.15 % |
Frais totaux par an, frais de produit compris, pour finpension avec les stratégies prêtes à l’emploi. Rendement sur 5 ans jusqu’au 30.9.2026, chaque fois pour le meilleur produit du prestataire. Sources: comparatif Evaluno des fonds 3e pilier (stratégies, rendement et frais de VIAC et frankly, données au 30.9.2026) et sites web des prestataires (frais de finpension, part d’actions, stratégie individuelle et intérêt sur le compte 3a, novembre 2026). Les rendements passés ne garantissent pas les rendements futurs.
VIAC est-il sûr?
Oui. Ton avoir du pilier 3a n’est pas détenu par VIAC AG, mais par la Fondation de prévoyance Terzo de la Banque WIR, à Bâle. Les titres sont des actifs distincts, conservés par UBS ou par la Zürcher Kantonalbank, et ne tombent pas dans la masse en faillite en cas de faillite. L’avoir sur le compte 3a est déposé auprès de la Banque WIR et privilégié jusqu’à CHF 100'000.
Les titres fluctuent: avec une part d’actions élevée, ton avoir peut baisser nettement par moments. Tu te connectes avec ton numéro de mobile et ton mot de passe ou avec Face ID, et tu peux activer en plus une authentification à deux facteurs pour la connexion. Pour les modifications importantes, VIAC exige toujours un code SMS.
L’app VIAC au quotidien
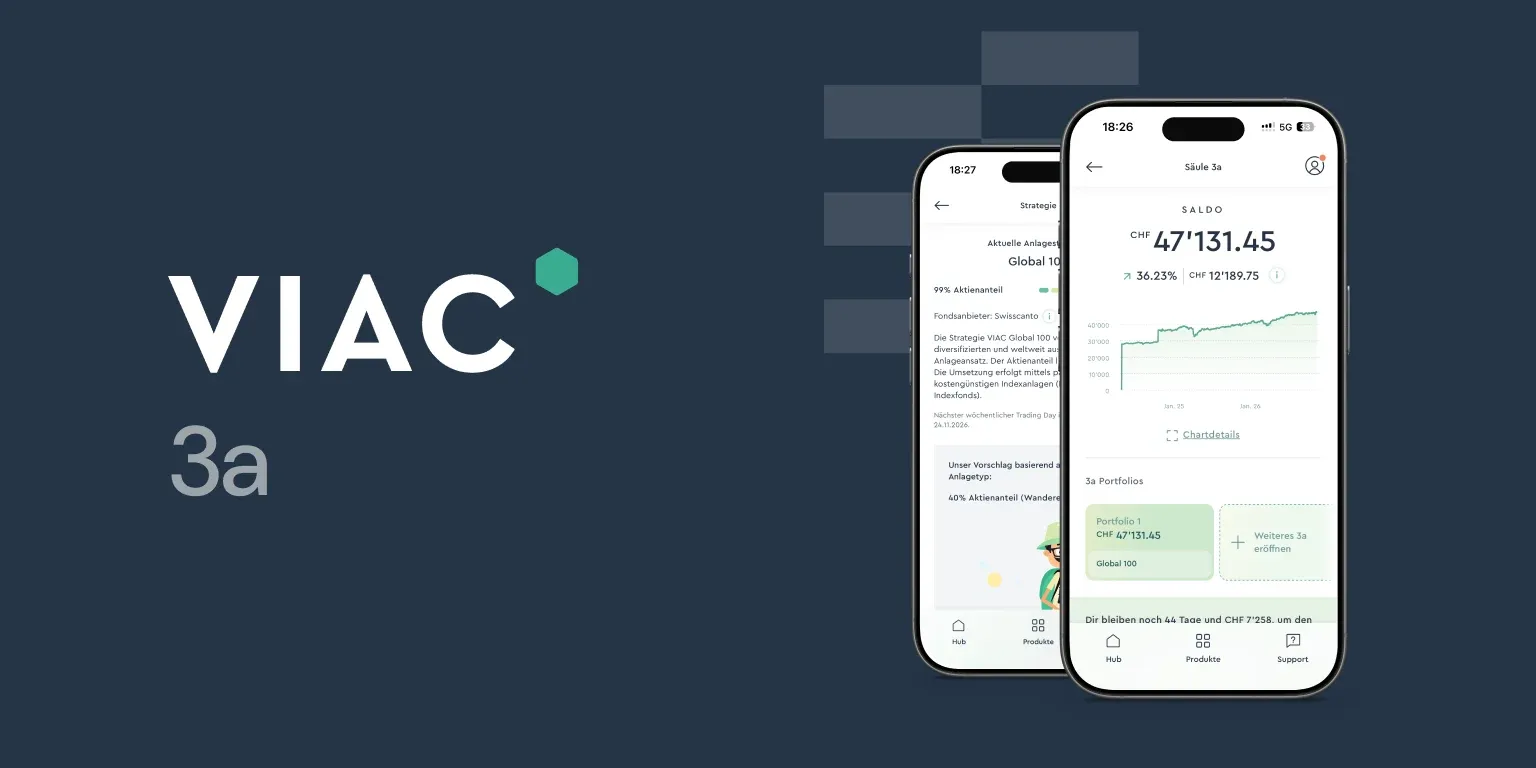
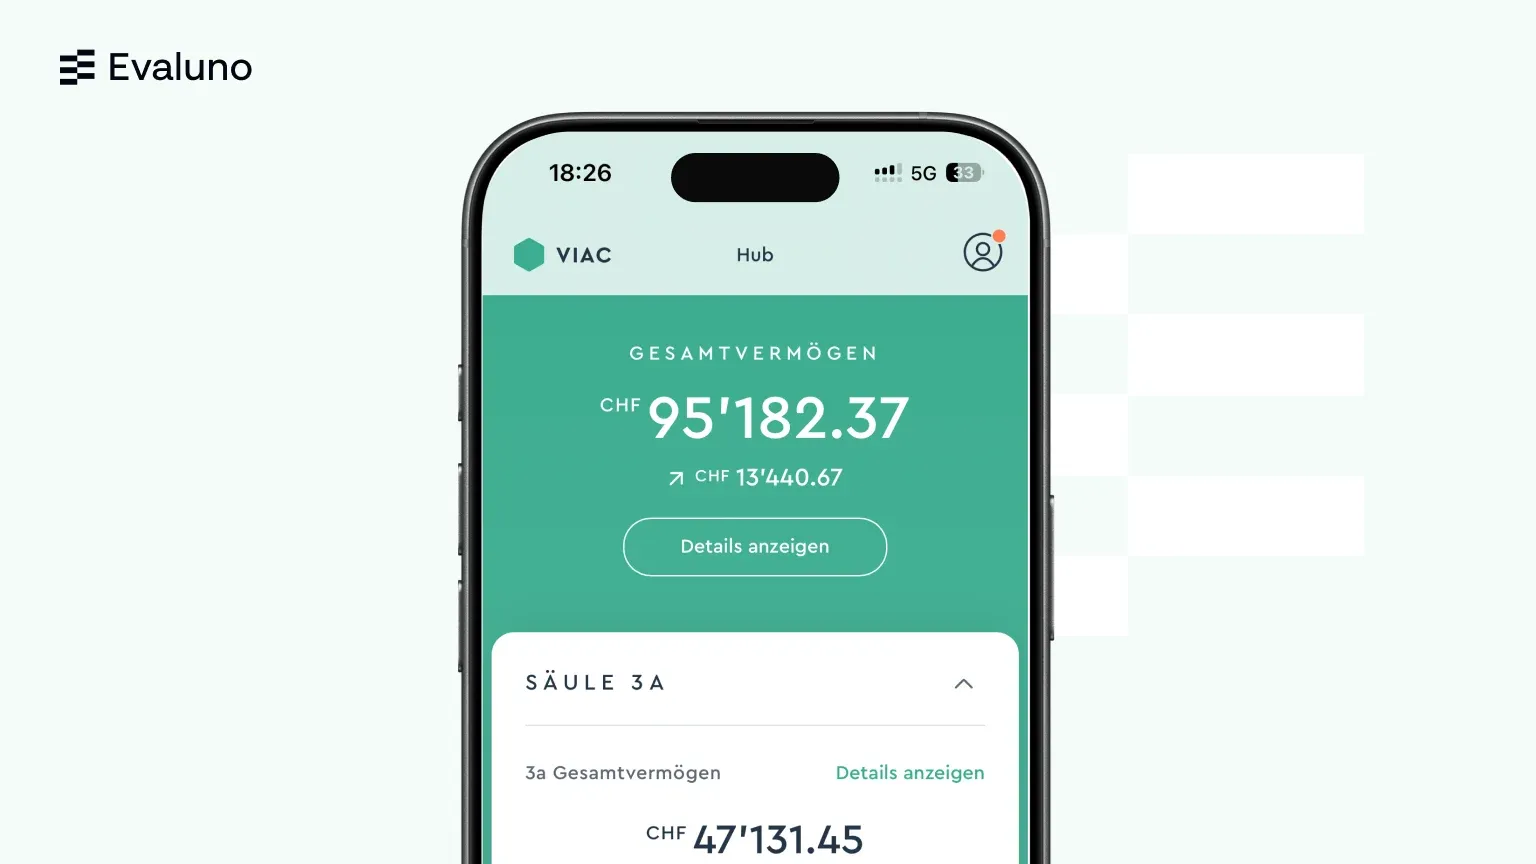
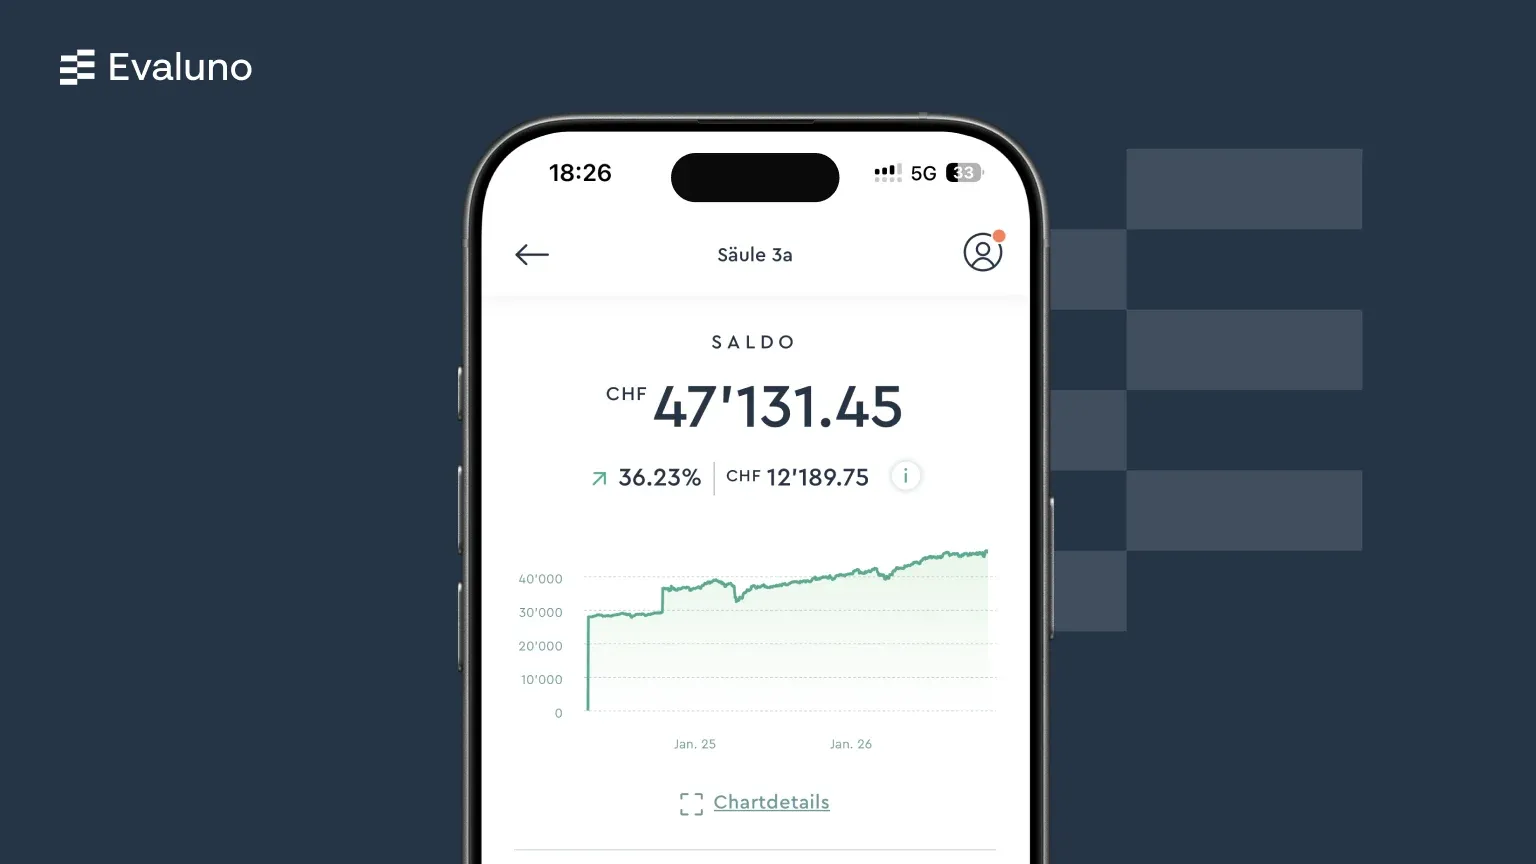
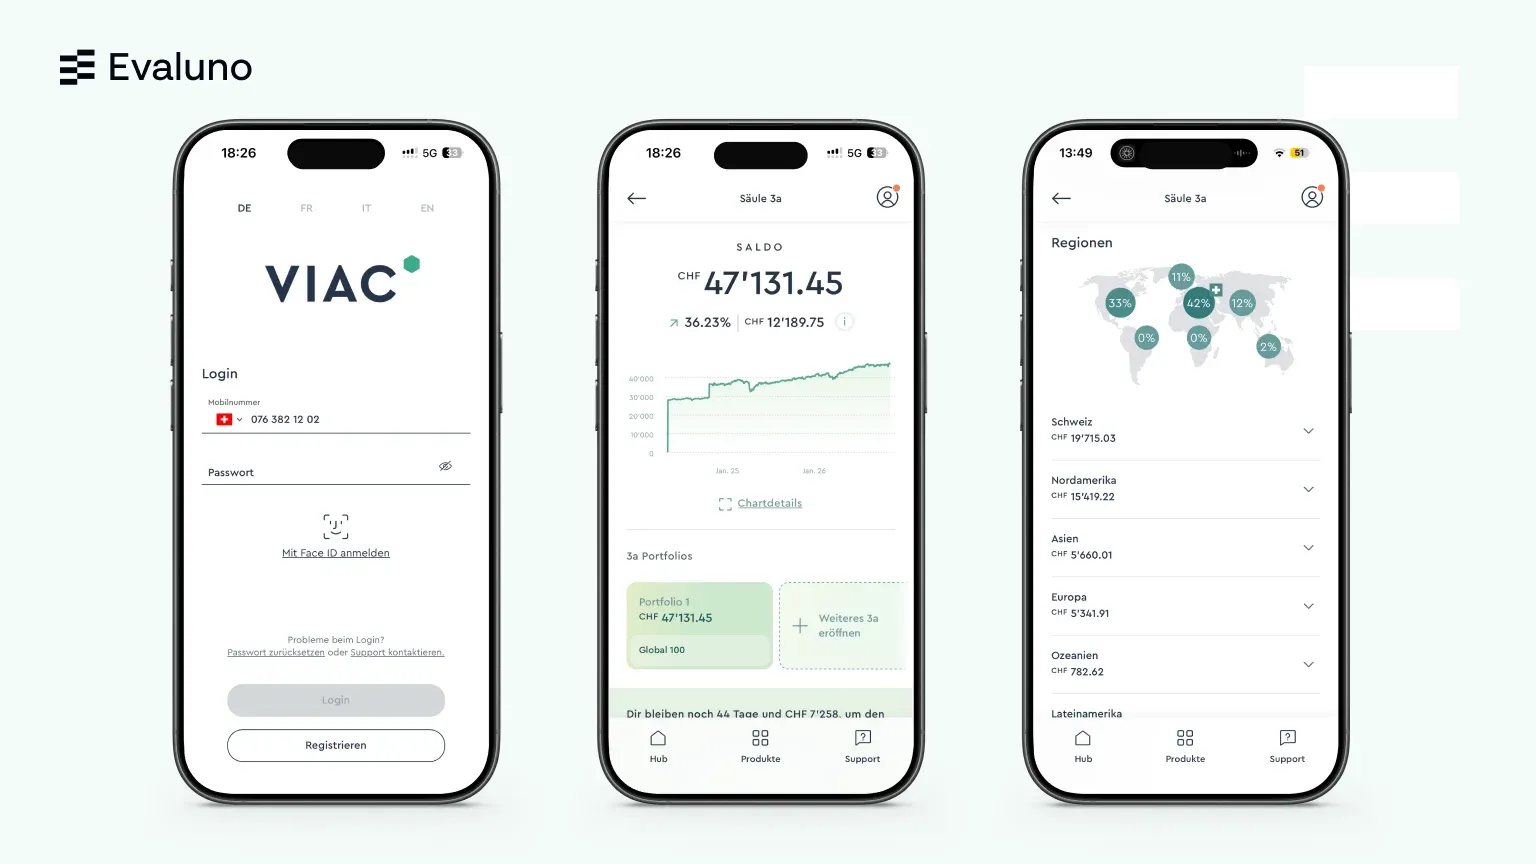
L’app VIAC est claire et simple à utiliser. Dans l’écran Hub, tu vois ta fortune totale et le pilier 3a avec le solde, le gain et l’évolution. Dans le portefeuille, tu trouves la stratégie, les versements de l’année en cours, l’aperçu des titres avec tous les fonds, la répartition par placement, région et monnaie, les dernières transactions et les frais totaux. Le trading a lieu une fois par semaine, le mardi. L’app existe pour iPhone et Android. Il manque une app iPad dédiée: sur iPad, l’app iPhone ne fonctionne qu’en mode portrait, alors que l’app web dans le navigateur s’adapte à toutes les tailles d’écran.
Verser et rattraper les années manquées (rachat 3a)
Tu verses par virement depuis ton e-banking; les coordonnées figurent dans l’app sous «Verser / Transférer». L’app indique combien tu as déjà versé pendant l’année en cours et combien il manque jusqu’au montant maximal. Depuis 2026, tu peux rattraper les versements manqués à partir de l’année 2025, jusqu’à dix ans en arrière; pour en savoir plus, lis le guide Rachat pilier 3a. En 2026, avec une caisse de pension, tu peux verser jusqu’à CHF 7'258 et les déduire des impôts.
Attestation fiscale VIAC et documents
Tu reçois l’attestation fiscale chaque année en janvier par e-mail, et tu la trouves aussi dans l’app.
Support VIAC: chat, téléphone et e-mail
Tu peux joindre le service clientèle de VIAC par chat, par e-mail à support@viac.ch ou par téléphone au 0800 80 40 40, du lundi au vendredi de 8h30 à 18h00. Tu trouves de nombreuses réponses dans la FAQ sur viac.ch. VIAC ne propose pas de conseil en placement.
Avis clients sur VIAC: quel est le degré de satisfaction?
Les clientes et clients évaluent VIAC de manière très positive. Dans l’App Store, l’app VIAC obtient 4,7 étoiles sur 5 pour 466 évaluations, sur Google Play 4,5 sur 5 pour 533 avis. Sont surtout salués l’utilisation simple, les frais bas et le support rapide par chat, ce qui correspond au test d’Evaluno. Les critiques portent sur l’absence d’app iPad et sur les indicateurs de performance. De nombreux avis contiennent des codes de parrainage; ce sont donc surtout les textes décrivant des expériences concrètes qui sont parlants.
Voici comment les utilisatrices et utilisateurs évaluent VIAC
Données au 17.11.2026
- App Store
- 466 évaluations
- 4.7 sur 5 étoiles
- Google Play
- 533 avis
- 4.5 sur 5 étoiles
Souvent salué
- App simple et claire
- Frais bas
- Support rapide par chat
- Bonne app web
Souvent critiqué
- Pas d’app iPad dédiée
- Indicateurs de performance peu clairs
Sources: App Store et Google Play (Suisse), consultés le 17.11.2026. Notes en étoiles toutes années confondues, éloges et critiques tirés des avis avec texte depuis la version 7 de l’app (fin octobre 2024).
Code VIAC: CHF 2'000 sans frais à vie
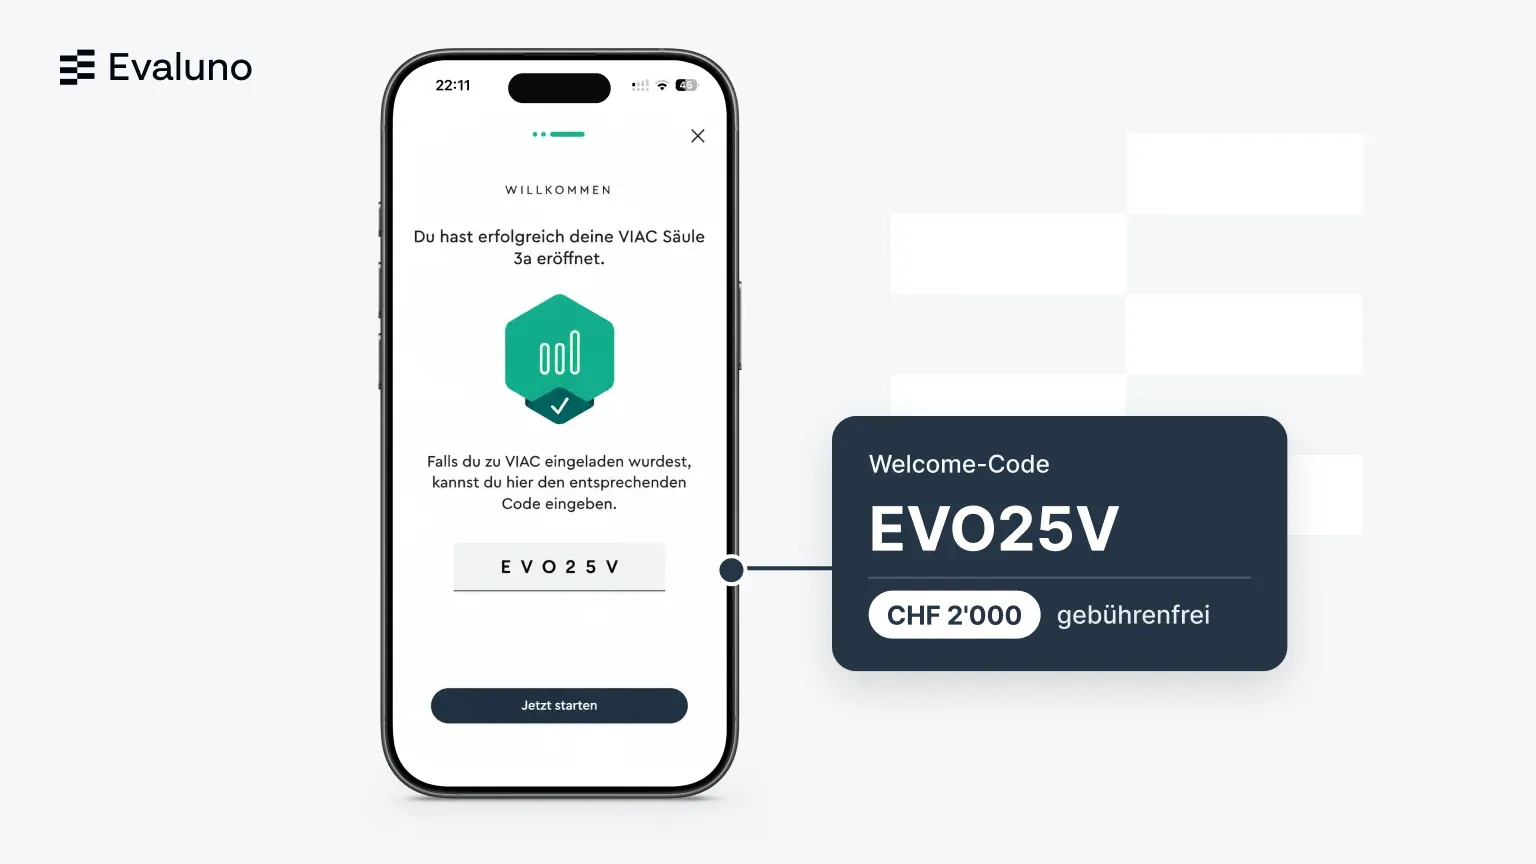
Avec le code EVO25V, VIAC gère les premiers CHF 2'000 de ton avoir sans commission de gestion, à vie. On cherche souvent aussi un code promo, un code d’invitation ou un code de parrainage. Le code est réservé aux nouvelles clientes et aux nouveaux clients qui le saisissent à l’ouverture du compte, et il est valable jusqu’au 31.12.2026. Chaque personne ne peut obtenir qu’un seul montant exonéré grâce à un code. Si tu invites ensuite toi-même des amis, tu reçois un montant exonéré supplémentaire par invitation, jusqu’à CHF 8'500 par produit au total. Toutes les conditions figurent sur la page Evaluno consacrée au code VIAC.
Comment utiliser le code VIAC
- Ouvrir un compte dans l’app VIAC ou dans le navigateur
- À la fin de l’ouverture, saisir le code EVO25V à l’étape de bienvenue
- Virer le premier versement
- Le montant exonéré de CHF 2'000 s’applique automatiquement et est visible dans l’app, dans la rubrique consacrée aux amis invités
Ouvrir un compte VIAC 3a: étape par étape
L’ouverture du compte se fait entièrement en ligne dans l’app ou dans le navigateur et prend moins de dix minutes. Tu peux ouvrir le compte dès 18 ans, mais tu ne peux verser qu’avec un revenu d’activité soumis à l’AVS. Il n’y a pas de montant minimum: tu peux verser dès CHF 1.
- Télécharger l’app ou s’inscrire sur viac.ch
- Définir la stratégie: objectif, attentes de rendement, disposition au risque et connaissances financières
- Choisir la cible de placement et la stratégie
- Saisir tes données personnelles et photographier ta pièce d’identité
- À l’étape de bienvenue, saisir le code EVO25V et virer le premier versement
Transférer son pilier 3a chez VIAC: voici comment fonctionne le transfert
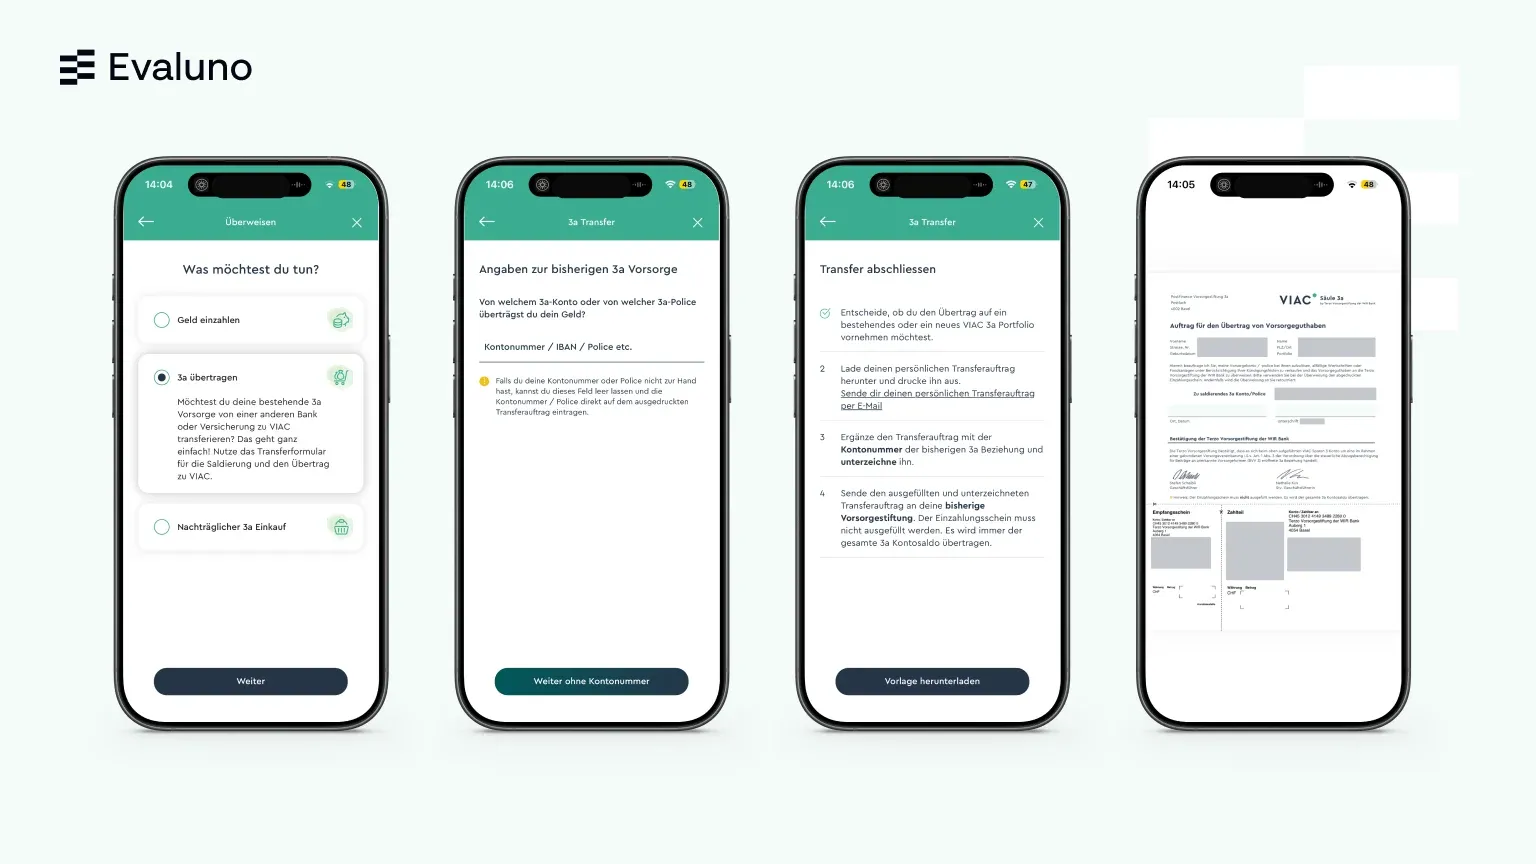
Tu lances le transfert dans l’app sous «Verser / Transférer», avec l’option de transfert d’un 3a existant. Tu choisis le portefeuille, indiques le numéro de compte ou de police de ta prévoyance 3a actuelle et télécharges ton ordre de transfert personnel ou te le fais envoyer par e-mail. Tu envoies l’ordre rempli et signé à ta fondation de prévoyance actuelle; c’est toujours le solde complet qui est transféré. VIAC ne prélève aucuns frais pour le transfert, mais ton prestataire actuel peut facturer ses propres frais. Tu trouves des conseils généraux sur le changement dans le guide Changer de pilier 3a.
Ouvrir un portefeuille pilier 3a supplémentaire
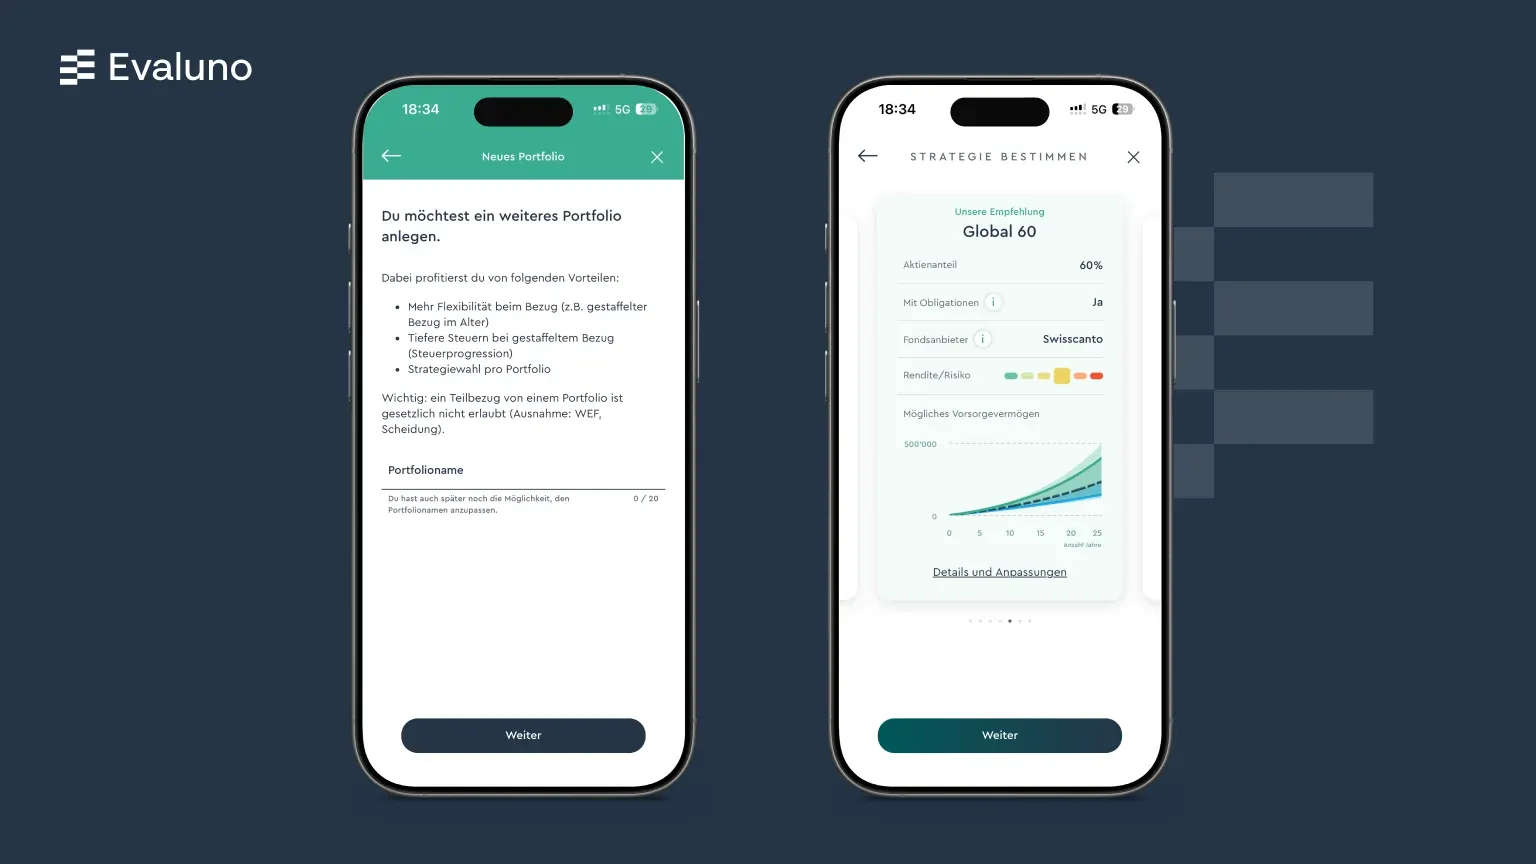
Tu peux ouvrir jusqu’à cinq portefeuilles 3a dans l’app, chacun avec sa propre stratégie. Plusieurs portefeuilles en valent la peine, car tu peux plus tard échelonner le retrait sur plusieurs années et économiser ainsi des impôts. La loi n’autorise pas de retrait partiel d’un portefeuille, sauf pour la propriété du logement ou en cas de divorce.
Avantages et inconvénients de VIAC 3a
Avantages
- Avantage : Frais bas, compte 3a sans frais
- Avantage : 0.20 % d’intérêt sur le compte 3a
- Avantage : Jusqu’à 99 % d’actions
- Avantage : Stratégie personnelle à partir d’environ 80 fonds
- Avantage : Très bon rendement sur cinq ans
- Avantage : Jusqu’à 5 portefeuilles avec leur propre stratégie
Inconvénients
- Inconvénient : Un peu plus cher que finpension
- Inconvénient : Le retrait anticipé pour le logement coûte CHF 300
- Inconvénient : Pas d’app iPad dédiée
Conclusion: VIAC 3a vaut-il la peine?
Oui, si tu veux placer ton pilier 3a en titres à moindre coût et que tu tiens à un bon rendement et à beaucoup de flexibilité. VIAC coûte 0,41 à 0,44 % par an selon la stratégie, ne prélève aucuns frais sur le compte 3a et verse 0,20 % d’intérêt. Avec Global Durable 100, VIAC a obtenu sur cinq ans l’un des meilleurs rendements du comparatif Evaluno, et avec la stratégie personnelle, tu choisis toi-même les fonds. Les bémols: l’absence d’app iPad et les frais de retrait anticipé. Si tu cherches les frais les plus bas, True Wealth, findependent ou finpension sont un peu meilleur marché.
Questions fréquentes sur VIAC 3a
Oui, pour toutes les personnes qui veulent placer leur pilier 3a en titres à moindre coût. Avec une stratégie prête à l’emploi, VIAC coûte au maximum 0,44 % par an, a obtenu avec Global Durable 100 l’un des meilleurs rendements du marché sur cinq ans et te permet aussi de composer ta propre stratégie. L’argent sur le compte 3a reste sans frais et rapporte 0,20 % d’intérêt.
VIAC 3a coûte 0,41 à 0,44 % par an selon la stratégie, frais de produit compris. Les frais ne sont prélevés que sur l’argent investi, le compte 3a est sans frais; sans obligations, les frais descendent jusqu’à 0,16 % avec une faible part d’actions. Pour un retrait anticipé pour la propriété du logement, VIAC facture CHF 300.
Oui. Avec le code EVO25V, CHF 2'000 de ton avoir restent sans frais à vie. Tu le saisis à l’ouverture du compte; il est valable pour les nouvelles clientes et les nouveaux clients jusqu’au 31.12.2026.
Les deux comptent parmi les prestataires numériques du pilier 3a les moins chers: finpension coûte 0,39 à 0,41 %, VIAC 0,41 à 0,44 % par an. Sur cinq ans, VIAC devançait finpension Global 100 (+37,0 %) avec Global Durable 100 (+44,4 %). Les deux permettent jusqu’à 99 % d’actions et une stratégie personnelle, et VIAC verse en plus 0,20 % d’intérêt sur le compte 3a.
Avec 0,41 à 0,44 % par an, VIAC est un peu moins cher que frankly avec 0,43 à 0,47 %, et permet jusqu’à 99 % d’actions ainsi qu’une stratégie personnelle. Sur cinq ans, les meilleurs produits étaient presque à égalité: frankly Extreme 95 Responsible avec +44,5 %, VIAC Global Durable 100 avec +44,4 %.
Derrière VIAC se trouve VIAC AG, dont le siège est à Bâle, fondée en 2017. Le partenaire contractuel pour le pilier 3a est la Fondation de prévoyance Terzo de la Banque WIR, et l’argent sur le compte 3a est déposé auprès de la Banque WIR.
Oui. Les titres sont des actifs distincts, conservés par UBS ou par la Zürcher Kantonalbank, et ne tombent pas dans la masse en faillite en cas de faillite. L’avoir sur le compte 3a est privilégié jusqu’à CHF 100'000. La valeur des titres peut fluctuer.
Cela dépend de la stratégie. Jusqu’au 30.9.2026, Global Durable 100 a progressé de 22,5 % sur un an, de 54,1 % sur trois ans et de 44,4 % sur cinq ans. Tu trouves les valeurs des 15 stratégies dans le comparatif Evaluno des fonds 3e pilier.
Cela dépend de ton horizon de placement et de ta capacité de risque. Si le retrait est à plus de dix ans, une part d’actions élevée comme Global 80 ou Global 100 convient souvent. Sur cinq ans, Global devançait Suisse à chaque niveau.
Environ 40 %. VIAC Global 100 place 99 % en actions et pondère les actions suisses nettement plus que le marché mondial; les plus grandes positions sont Novartis, Roche et Nestlé. Les 60 % restants sont surtout investis en Amérique du Nord, en Asie et en Europe (fiche d’information, état au 30.9.2026).
Jusqu’au 30.9.2026, VIAC Global 100 a progressé de 20,8 % sur un an, de 53,3 % sur trois ans et de 43,8 % sur cinq ans. Sur cinq ans, la stratégie fait ainsi partie des dix produits du pilier 3a au meilleur rendement du comparatif Evaluno. En raison de la part d’actions élevée, la valeur peut fluctuer fortement entre-temps.
Dans l’app VIAC, tu peux la télécharger depuis la stratégie, et elle est aussi disponible sur viac.ch, chaque fois pour la mise en œuvre avec UBS ou Swisscanto. Elle montre notamment la répartition par région et par monnaie, les plus grandes positions, les frais totaux et le rendement.
Oui. Au lieu d’une stratégie prête à l’emploi, tu composes ton portefeuille à partir d’environ 80 fonds et ETF, par exemple d’UBS, de Swisscanto et d’iShares, même avec jusqu’à 5 % de bitcoin. Les ETF sont soumis aux droits de timbre, les fonds en monnaie étrangère à des frais de change.
Oui. Le compte pilier 3a rapporte actuellement 0,20 % d’intérêt, et VIAC ne prélève aucuns frais dessus. Dans les stratégies aussi, la part sur le compte n’est soumise à aucuns frais.
Entièrement en ligne dans l’app ou dans le navigateur: tu définis ta stratégie, saisis tes données personnelles et photographies ta pièce d’identité. Cela prend moins de dix minutes, et tu peux verser dès CHF 1.
Dans l’app, tu choisis sous «Verser / Transférer» l’option de transfert d’un 3a existant, tu télécharges ton ordre de transfert personnel et l’envoies signé à ton prestataire actuel. C’est toujours l’ensemble de l’avoir 3a qui est transféré, et VIAC ne prélève aucuns frais pour cela.
Jusqu’à cinq portefeuilles, chacun avec sa propre stratégie. Avec plusieurs portefeuilles, tu peux plus tard échelonner le retrait sur plusieurs années et économiser ainsi des impôts.
Oui. Depuis 2026, tu peux rattraper dans l’app les versements manqués à partir de l’année 2025, jusqu’à dix ans en arrière au maximum.
Un retrait n’est possible que pour des motifs légaux, par exemple à la retraite, pour un logement à usage propre, en cas d’activité indépendante ou d’émigration. Pour un retrait anticipé pour la propriété du logement, VIAC facture CHF 300; les autres retraits sont gratuits.
Silvan Forster est auteur et cofondateur d’Evaluno.ch. Il a étudié la gestion d’entreprise avec une spécialisation en Banking & Finance et connaît de l’intérieur les produits financiers et leurs structures de frais, fort d’une dizaine d’années dans le secteur financier. Il est lui-même client de VIAC et a rédigé ce compte rendu avec son propre compte.
En savoir plus sur Silvan ForsterSource : sites web, documents produits et indications directes des prestataires, données au .
Toutes les indications sans garantie. Les performances passées ne sont pas un indicateur pour l’avenir, les cours peuvent fluctuer. Evaluno perçoit une commission en cas de souscription via certains liens. Cela ne change rien aux résultats ni au classement. Méthodologie d’Evaluno
Thèmes associés
Comparatif fonds 3e pilier
373 fonds pilier 3a au comparatif: frais de 0,10 % à 1,71 %, performance sur 5 ans, filtrables par part d’actions. Compare en toute indépendance.
Au comparatif
Avis finpension
finpension 3a testé avec un vrai compte: frais, rendement des 18 stratégies et comparaison avec VIAC et frankly. Crédit de CHF 25 avec le code PQMK7S.
Vers le test
Avis frankly
frankly 3a de la ZKB testé avec un vrai compte: frais, rendement des 15 produits et comparaison avec VIAC et finpension. CHF 35 avec le code Evaluno35.
Vers le testAvis juridique
Evaluno ne fournit ni conseil en placement, ni conseil juridique ou fiscal et ne remplace pas un conseil personnalisé.