

Yuh&Me Gemeinschaftskonto auf einen Blick
| Name | Yuh&Me Gemeinschaftskonto |
| Anbieter | Yuh, Marke der Swissquote Bank AG (FINMA-beaufsichtigt) |
| Kontoführung | CHF 0 pro Monat |
| Karten | bis zu 4 Mastercard Debit (2 physisch, 2 virtuell), kostenlos |
| TWINT | Eigene TWINT App |
| CH IBAN | eigene Schweizer IBAN für das Gemeinschaftskonto |
| eBill | |
| Max. Anzahl Inhaberinnen und Inhaber | 2 |
| Gemeinsamer Wohnsitz | nicht erforderlich |
| Mindestalter | 18 Jahre (beide Personen) |
| Wechselkursaufschlag | 0.95 % auf den Interbankenkurs |
| Zins auf Konto | 0 % |
| Gemeinsam investieren | nicht möglich |
| Eröffnungsprozess | vollständig digital in der Yuh-App |
| Einlagensicherung | Bareinlagen bis zu CHF 100'000 im Konkursfall geschützt. |
| Geprüft am | 19.08.2026 |
Was ist das Yuh&Me Gemeinschaftskonto?
Yuh&Me ist ein vollwertiges Gemeinschaftskonto für maximal zwei Personen mit eigener Schweizer IBAN, geführt von der Swissquote Bank AG. Gedacht ist es für alles, was ihr ohnehin teilt: vom Dauerauftrag für die Wohnung, das Internetabo, gemeinsame Streaming-Abos, den Wocheneinkauf, das Essen auswärts, bis zum Feriengeld. Es ersetzt eure persönlichen Yuh-Konten nicht, das Gemeinschaftskonto kommt als drittes Konto dazu.
Yuh hat das Gemeinschaftskonto sinnvoll in die bestehende Yuh App gebaut: eigene Darstellung, eigene Karten, eigene Sparprojekte, eigene Benachrichtigungen für beide.
Ein Detail noch, das verwirrt: «Yuh&Me» ist ein Marketingname. In der App taucht der Name nirgends auf, dort heisst das Produkt «Gemeinschaftskonto».
Wie sich das Yuh Gemeinschaftskonto gegen die anderen Schweizer Anbieter schlägt, zeigt der Gemeinschaftskonto-Vergleich Schweiz.
Wie funktioniert Yuh&Me im Alltag?
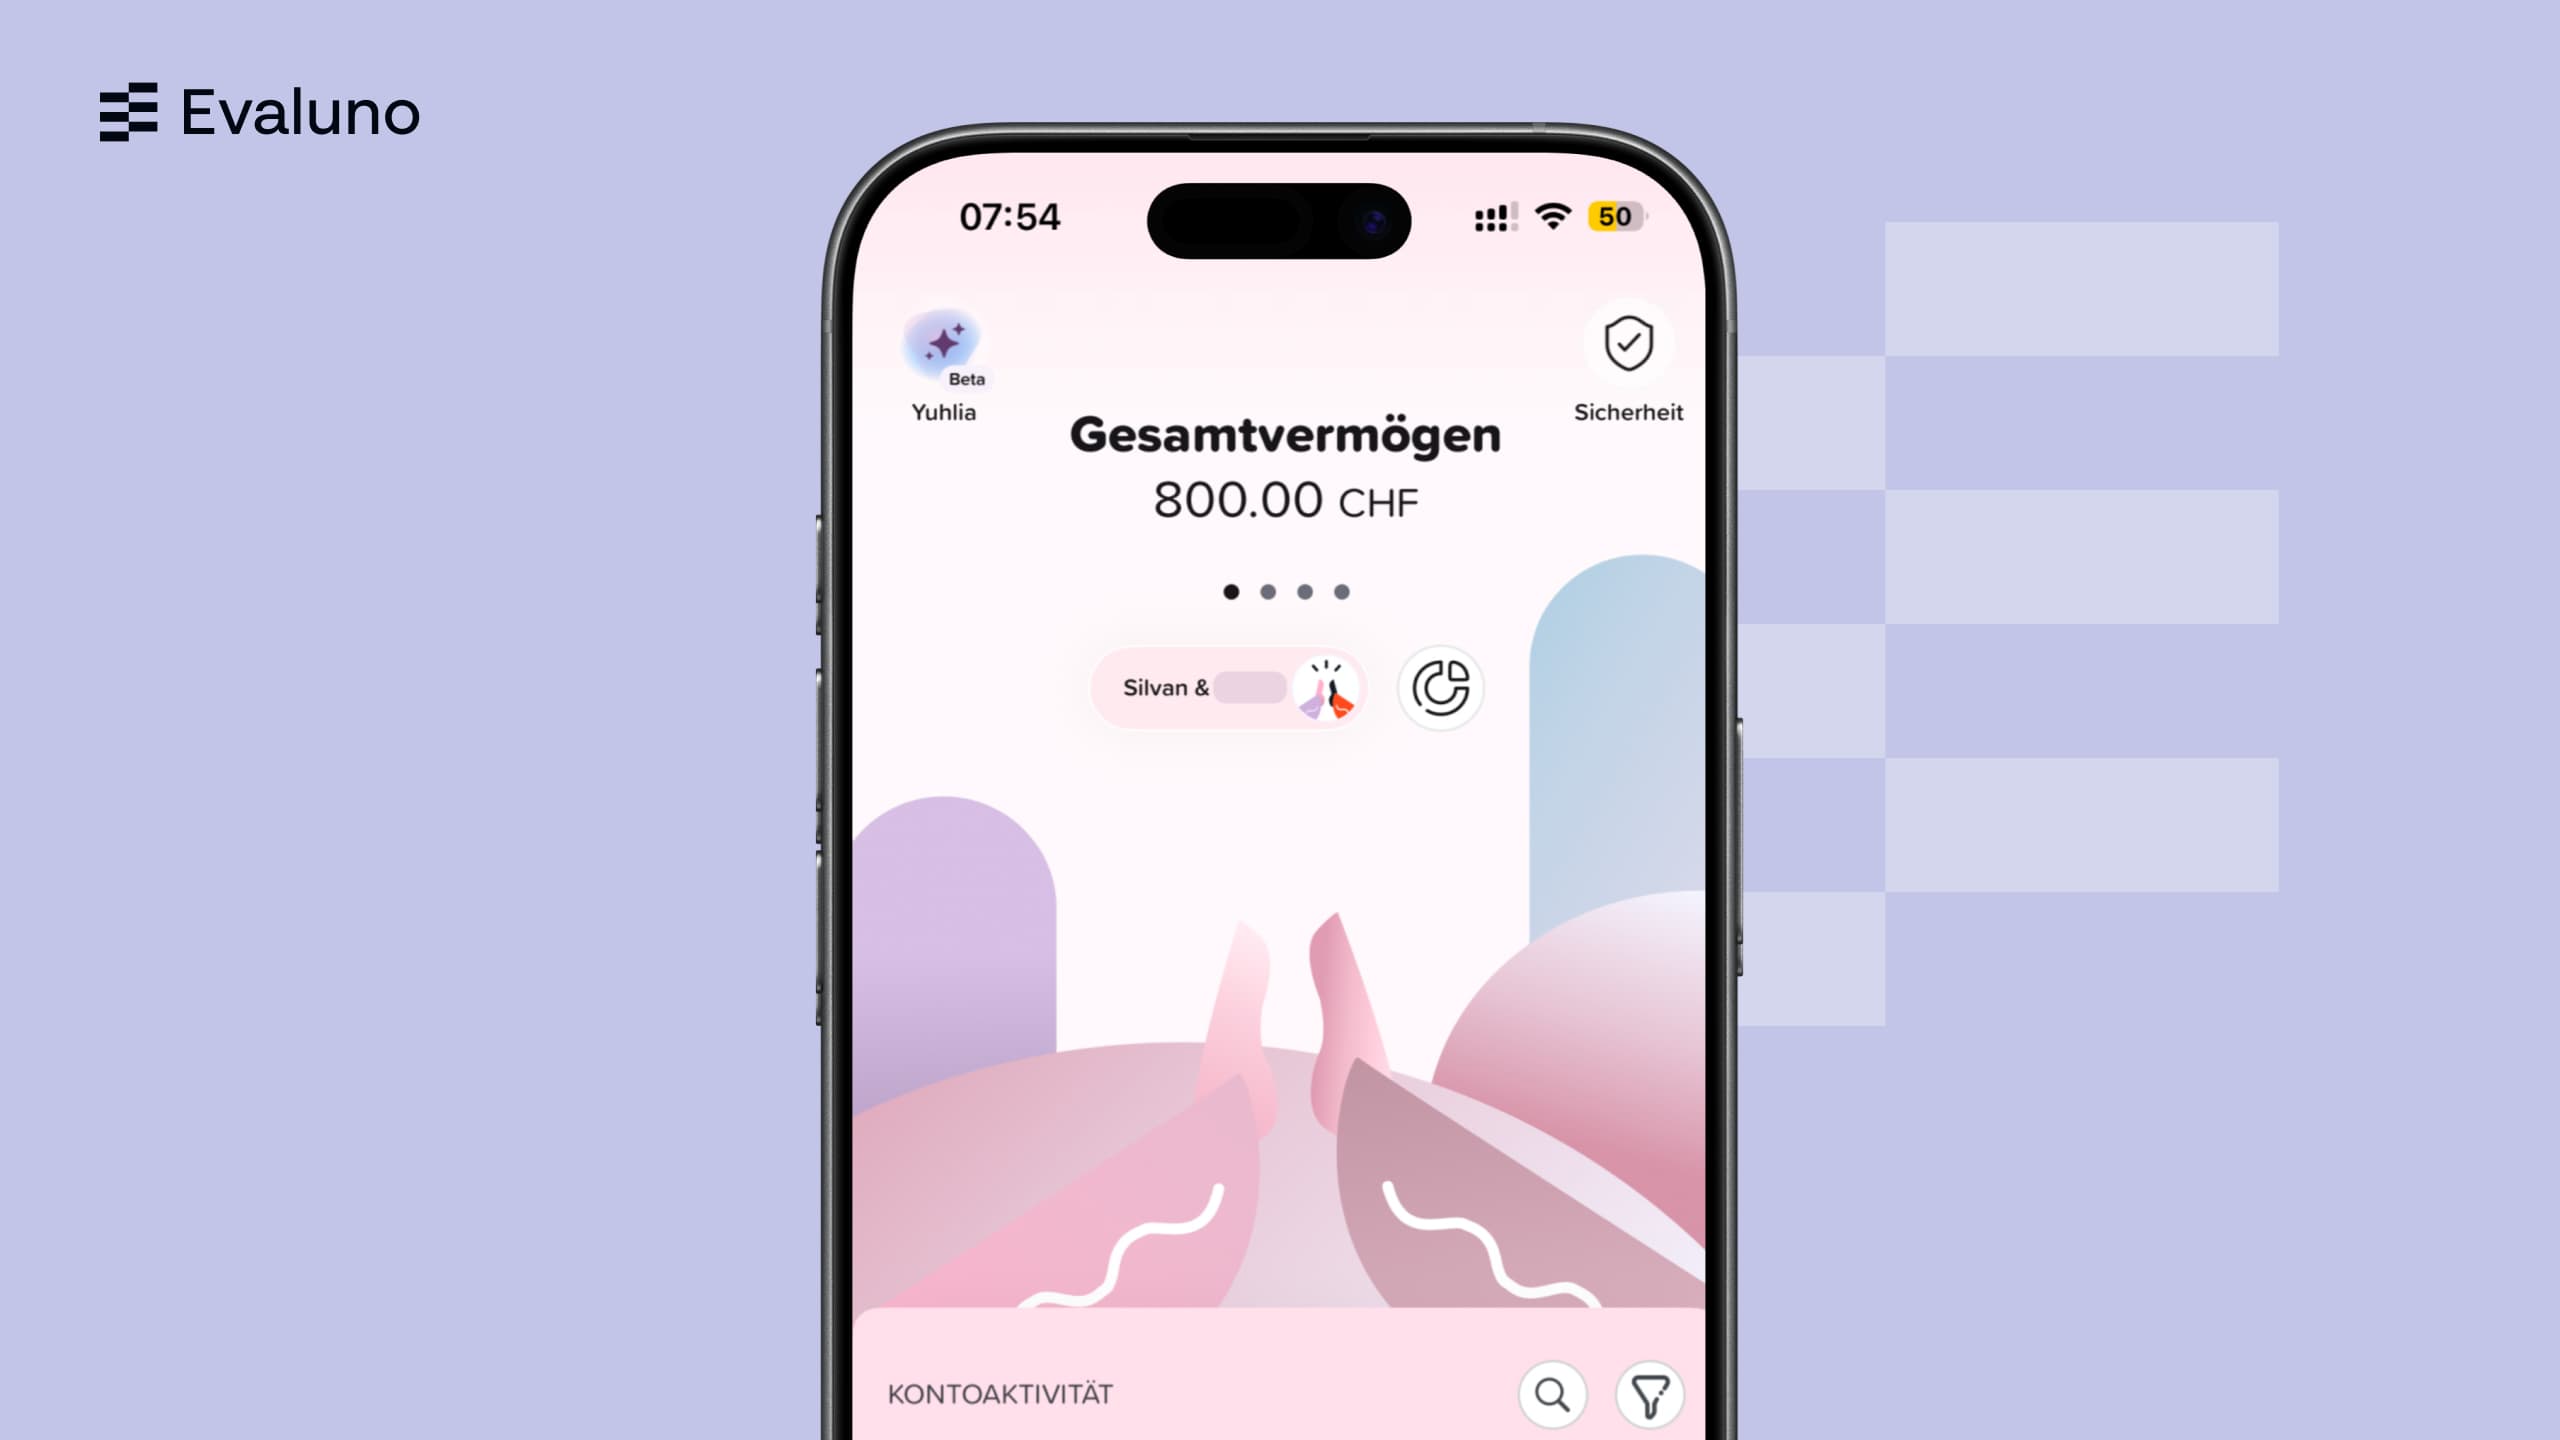
Im Alltag läuft Yuh&Me über dieselbe Yuh App wie das persönliche Yuh-Konto. Ein Tippen auf den Kontonamen wechselt zwischen privatem und gemeinsamem Konto. Was ihr im gemeinsamen Bereich macht, betrifft nur das Gemeinschaftskonto. Was auf eurem Privatkonto ist, bleibt privat. Dessen muss man sich bewusst sein, denn auf dem gemeinsamen Konto sehen beide jede Bewegung.
Der typische Ablauf sieht bei den meisten Paaren und Zweier-WGs so aus: Beide richten einen monatlichen Dauerauftrag vom persönlichen Yuh Konto oder einem Schweizer Bankkonto aufs Yuh Gemeinschaftskonto ein. Vom gemeinsamen Guthaben laufen dann Miete per Dauerauftrag, der Wocheneinkauf, das Internetabo und andere Ausgaben. Wie ihr die Einzahlungen aufteilt, bestimmt ihr selbst, hälftig oder nach Einkommen gewichtet.
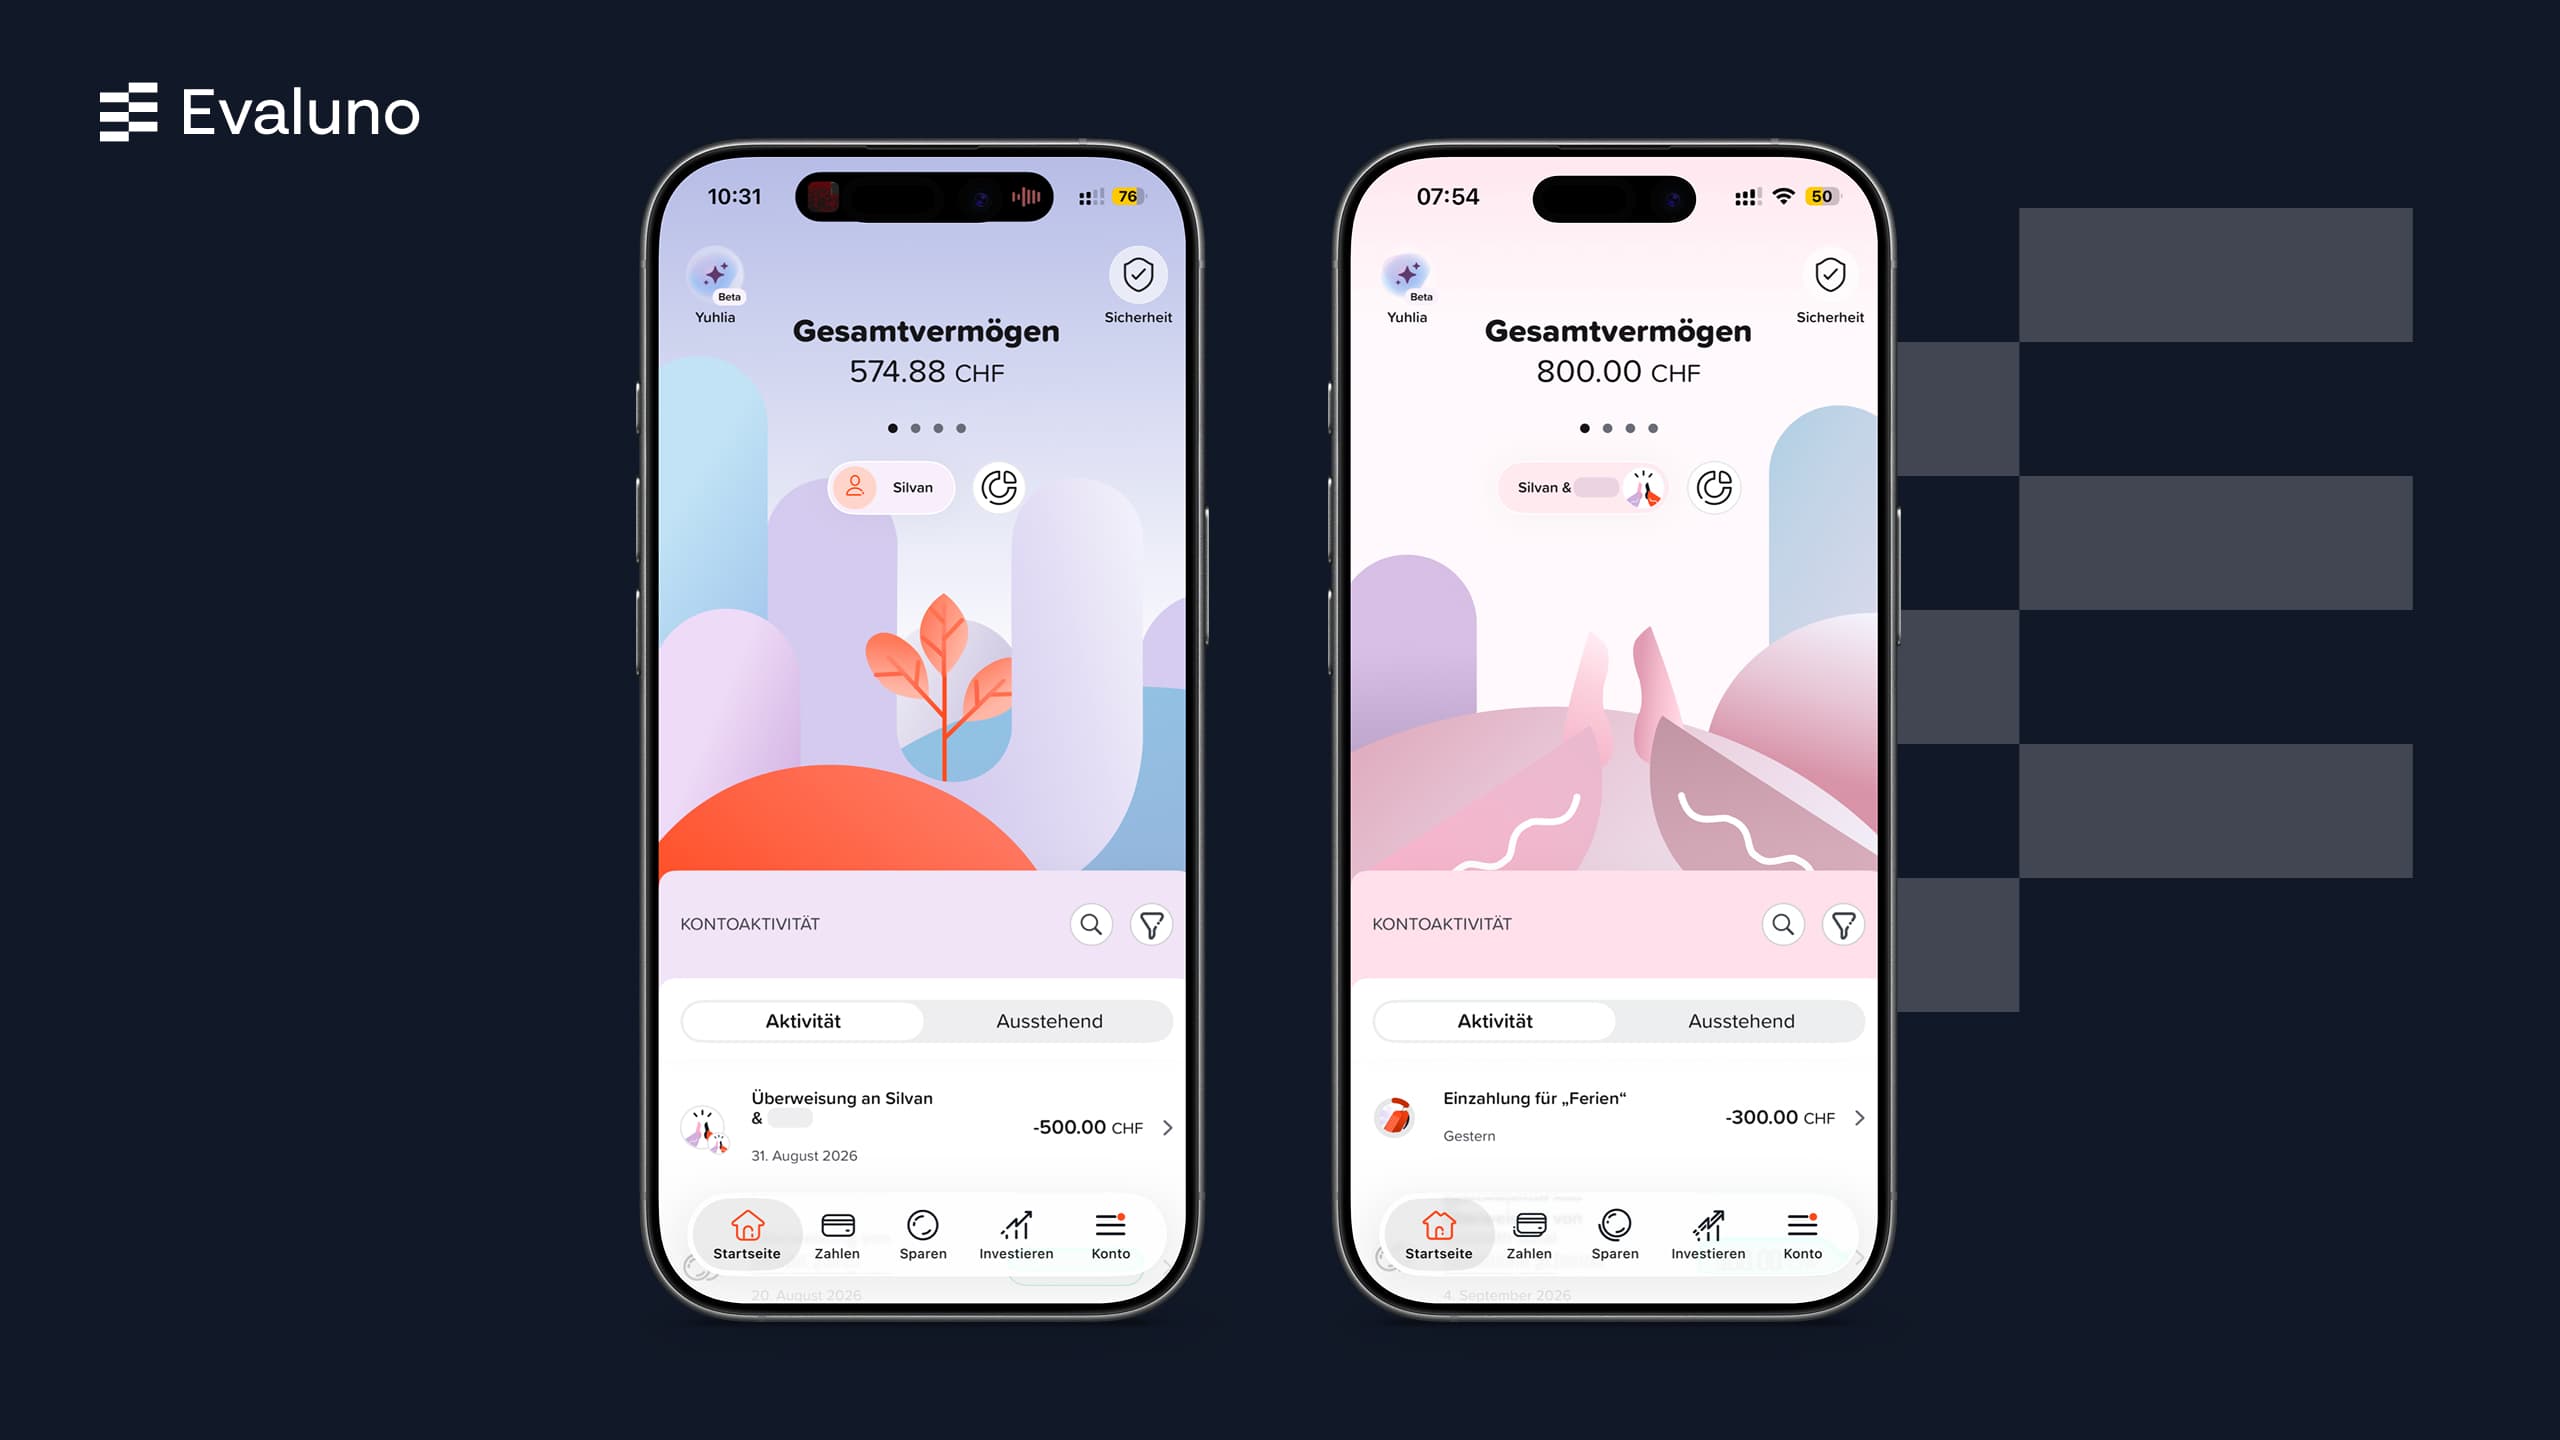
Auf dem Gemeinschaftskonto sehen beide jede Kartenzahlung, jede Überweisung, jeden Sparfortschritt inklusive Push-Nachricht auf beide Handys.
Wichtig fürs Verständnis: Yuh&Me ist ein sogenanntes Oder-Konto. Beide Personen können einzeln zahlen, beziehen und übertragen, ohne die andere Person zu fragen. Für ein Haushaltskonto ist es die einzig praktikable Logik.
Was sind die wichtigsten Funktionen vom Yuh Gemeinschaftskonto?
Die fünf Kernfunktionen von Yuh&Me: eigene Schweizer IBAN, bis zu vier gratis Mastercards, TWINT direkt ab dem gemeinsamen Konto, eBill und unbegrenzte gemeinsame Sparprojekte. Dazu kommen Multiwährungskonten und eine mitlaufende Versicherung.
Karten: vier Mastercards, zwei physische & zwei virtuelle Karten
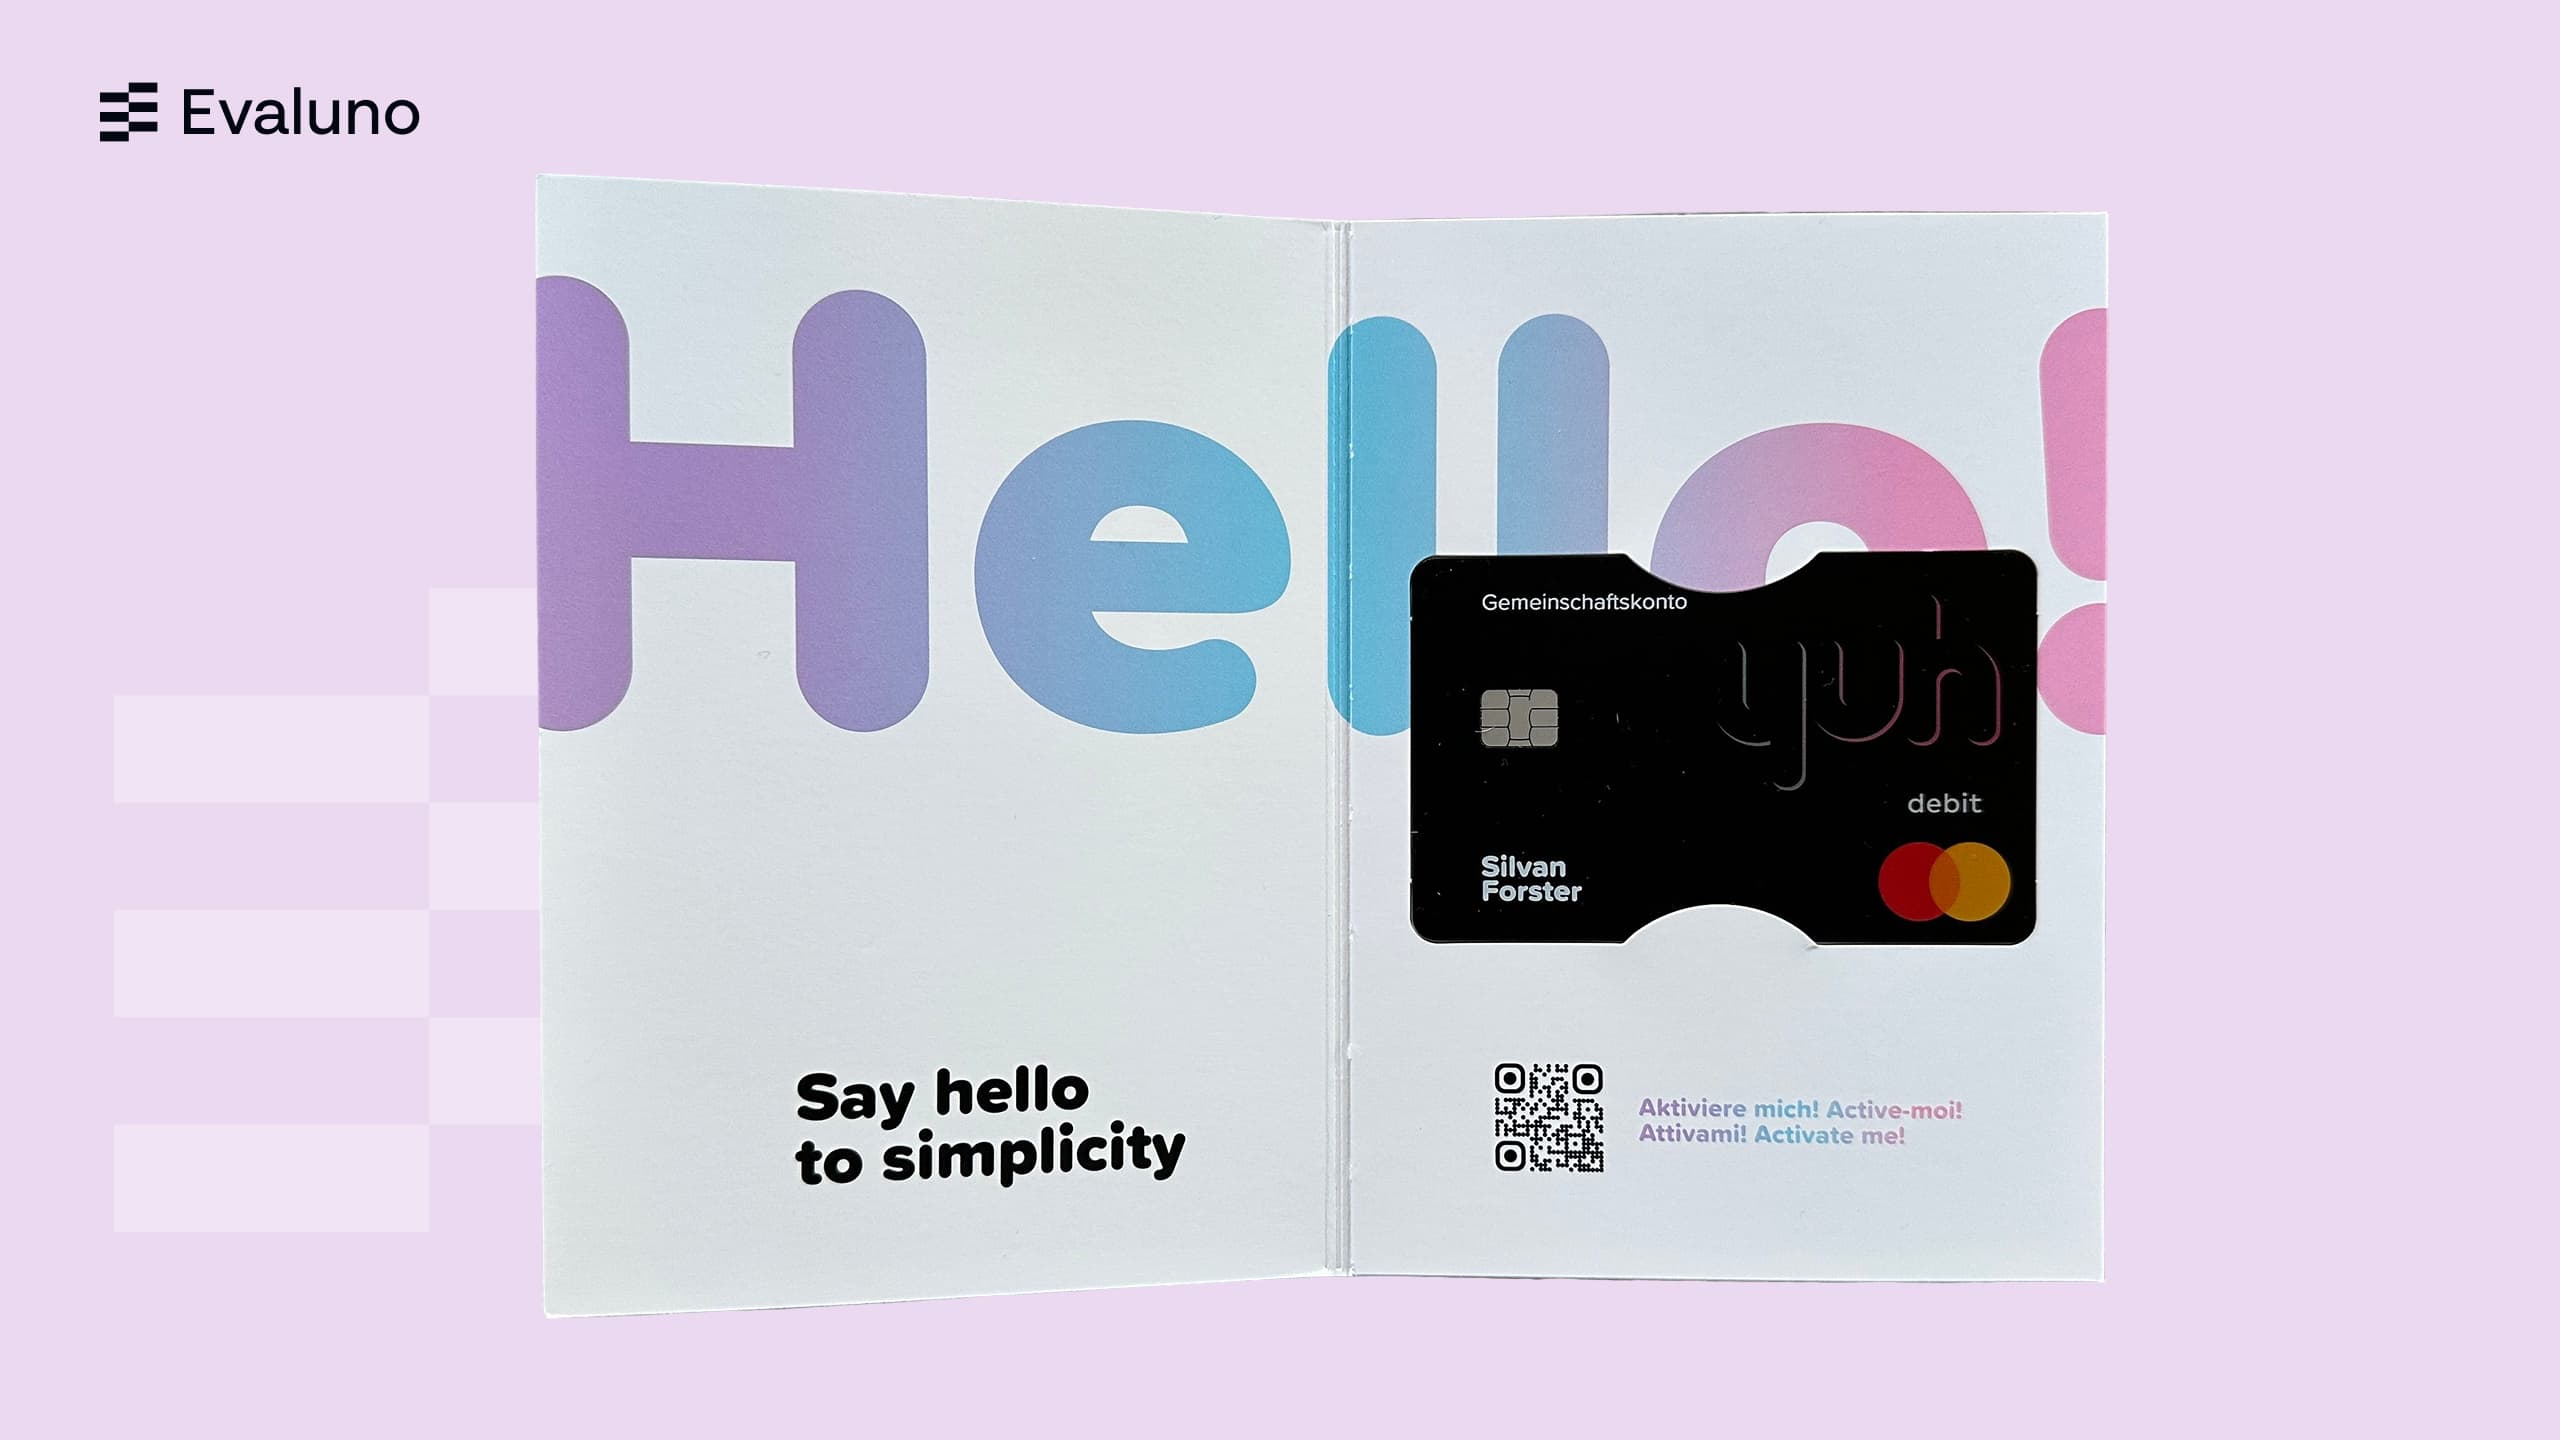
Beide Kontoinhaber erhalten nach der Eröffnung sofort eine virtuelle Mastercard und können je eine physische bestellen (ohne Versandkosten). Alle vier Karten werden kostenlos ausgestellt und lauten direkt auf das Gemeinschaftskonto.
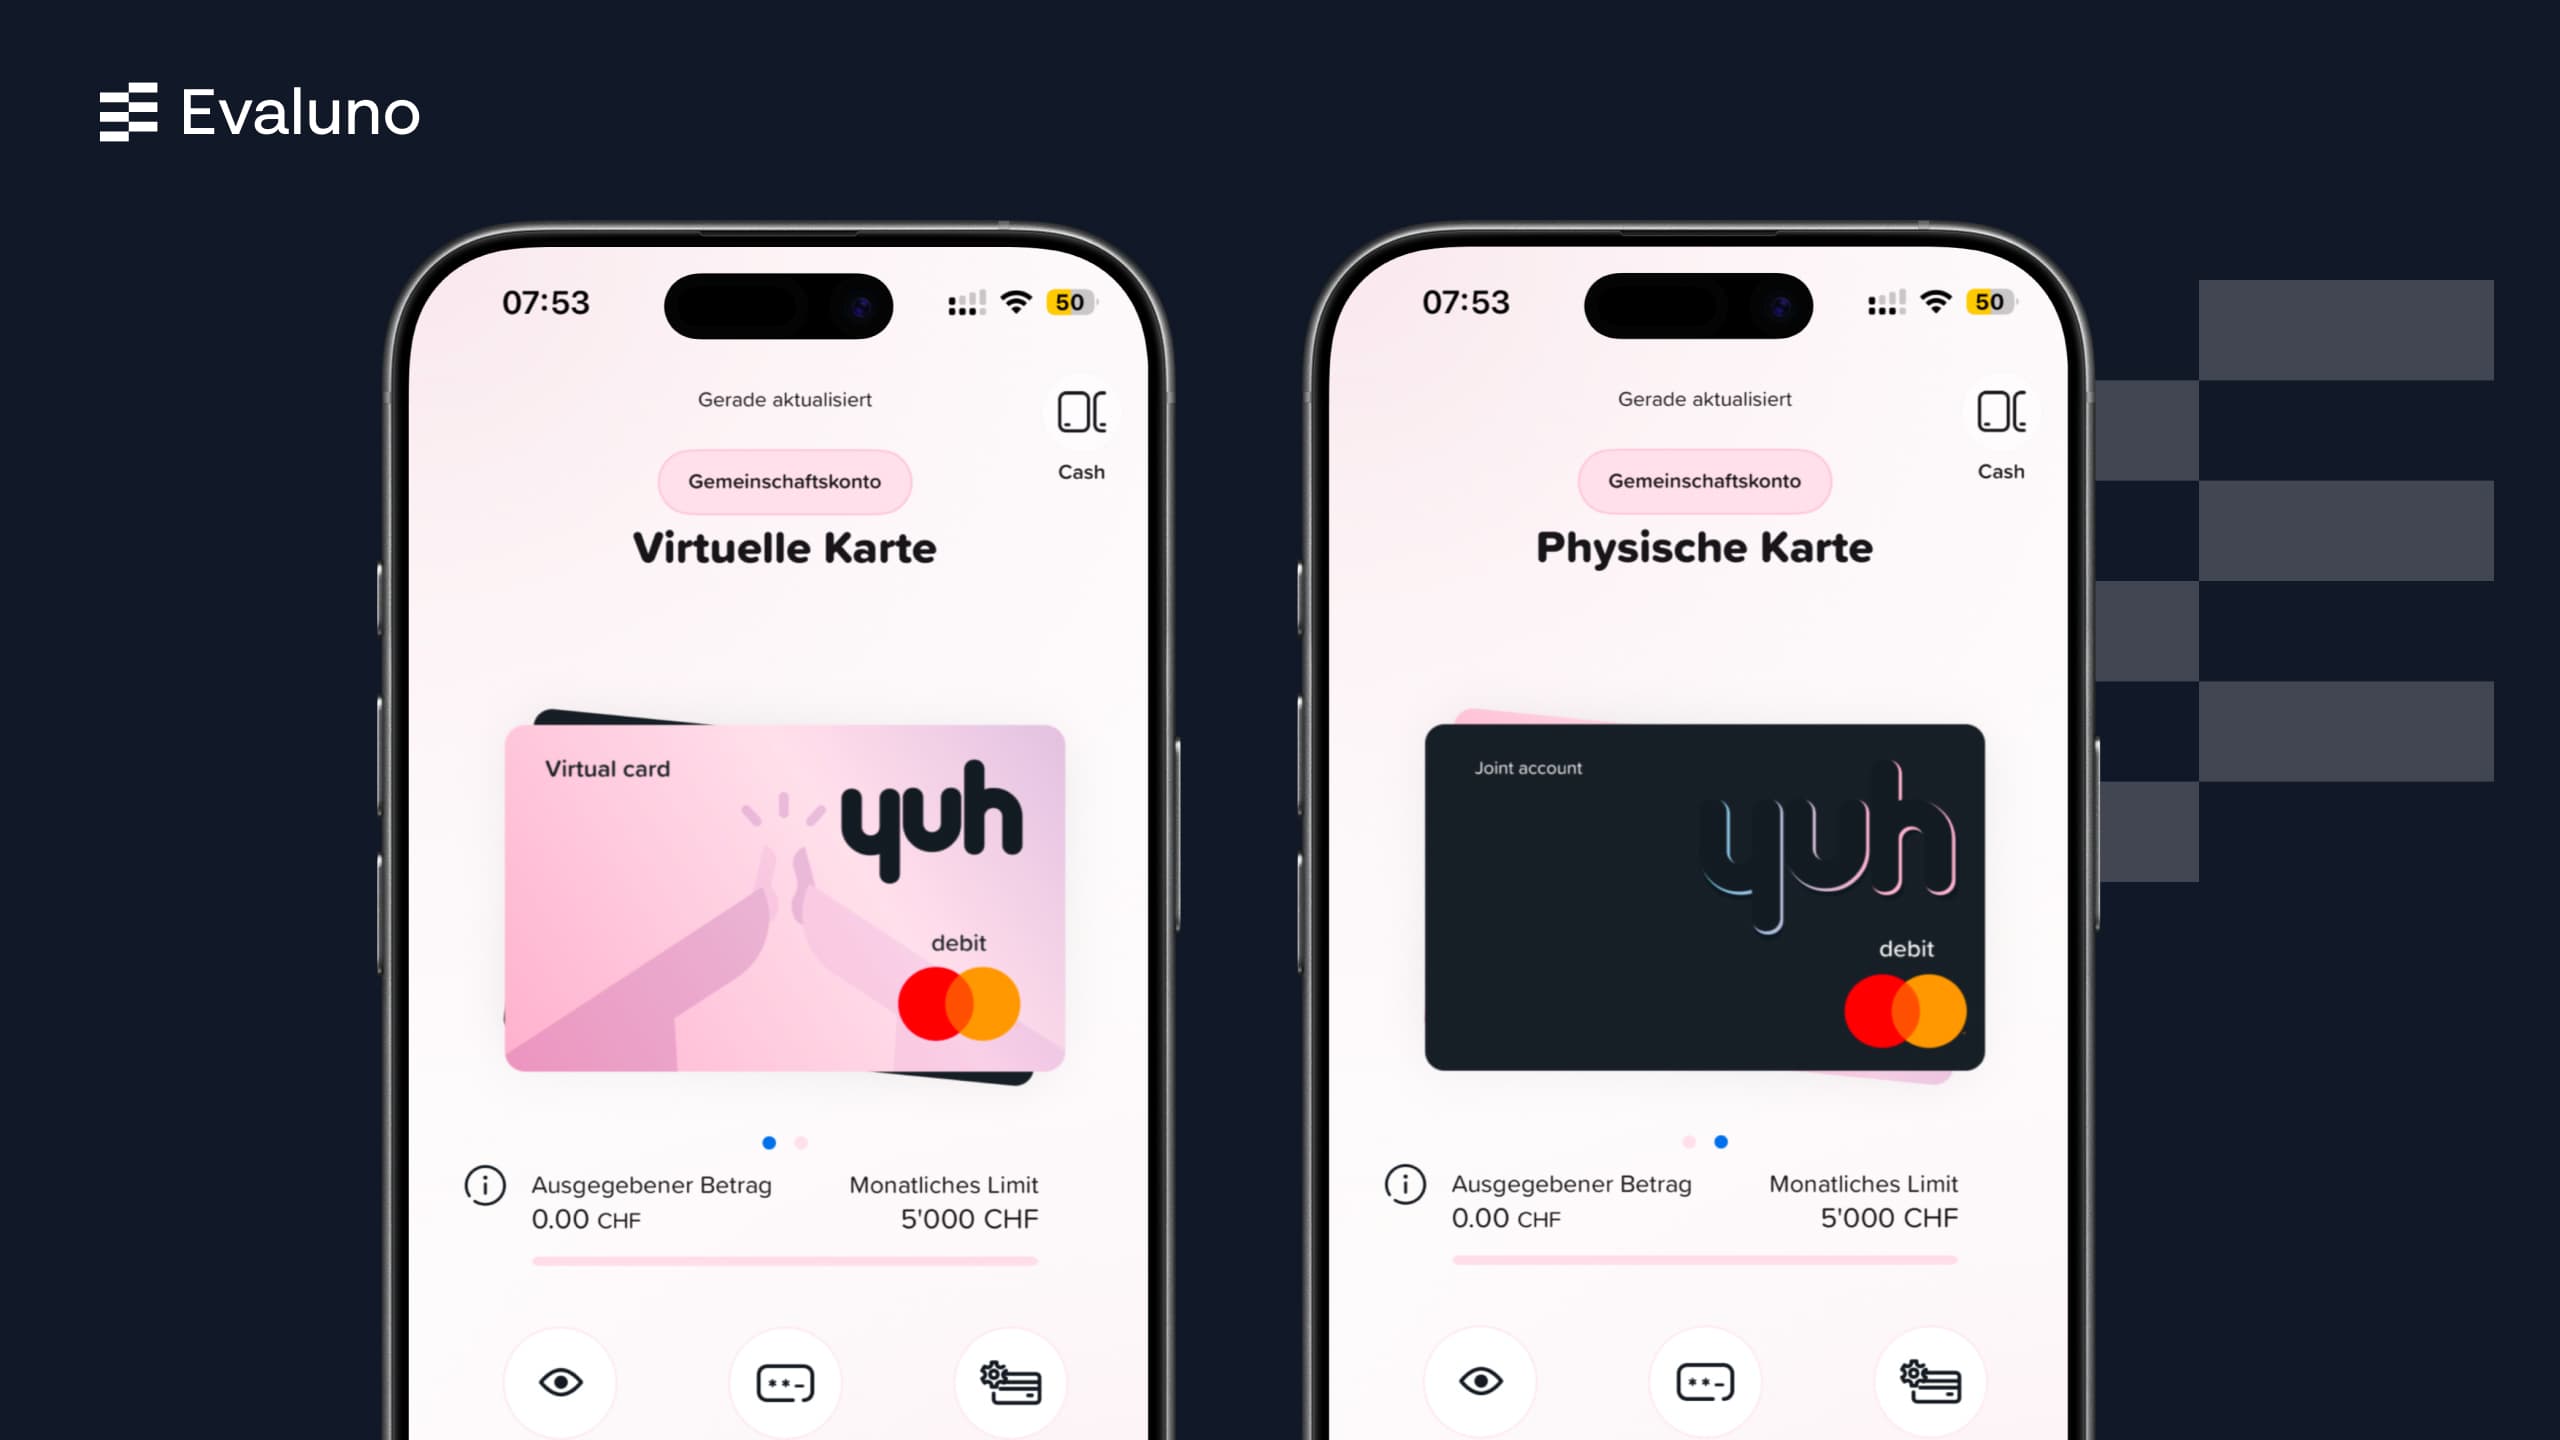
Wie ungewöhnlich das ist, zeigt der Blick auf die anderen Anbieter: Die Migros Bank verlangt für die zweite Karte CHF 30 pro Jahr, Raiffeisen CHF 30 bis 40, neon duo einmalig CHF 10 pro Karte. Yuh hingegen nichts und man erhält zusätzlich dazu sogar noch je eine virtuelle Karte für die Nutzung mit dem Smartphone oder Computer (z.B. Apple Pay, Google Pay).
Eine Warnung aus unserer Nutzung. Die Gemeinschaftskarte sieht der privaten Yuh-Karte zum Verwechseln ähnlich. Die Karten unterscheiden sich nur durch einen kleinen Aufdruck. Wer beide im Portemonnaie trägt, bezahlt früher oder später möglicherweise den privaten Kaffee vom gemeinsamen Konto.
TWINT: direkt ab dem Gemeinschaftskonto
TWINT funktioniert mit Yuh&Me vollwertig direkt ab dem gemeinsamen Konto, nicht über eine Prepaid-Aufladung. In den Einstellungen der Yuh TWINT App legt ihr fest, welches Konto standardmässig belastet wird. Ihr könnt das Konto sowohl für Zahlungen im Laden wie auch bei Onlinezahlungen und beim Geld-Senden an andere Personen auswählen. So wählt ihr flexibel, ob eine Überweisung über das eigene oder das gemeinsame Konto läuft.
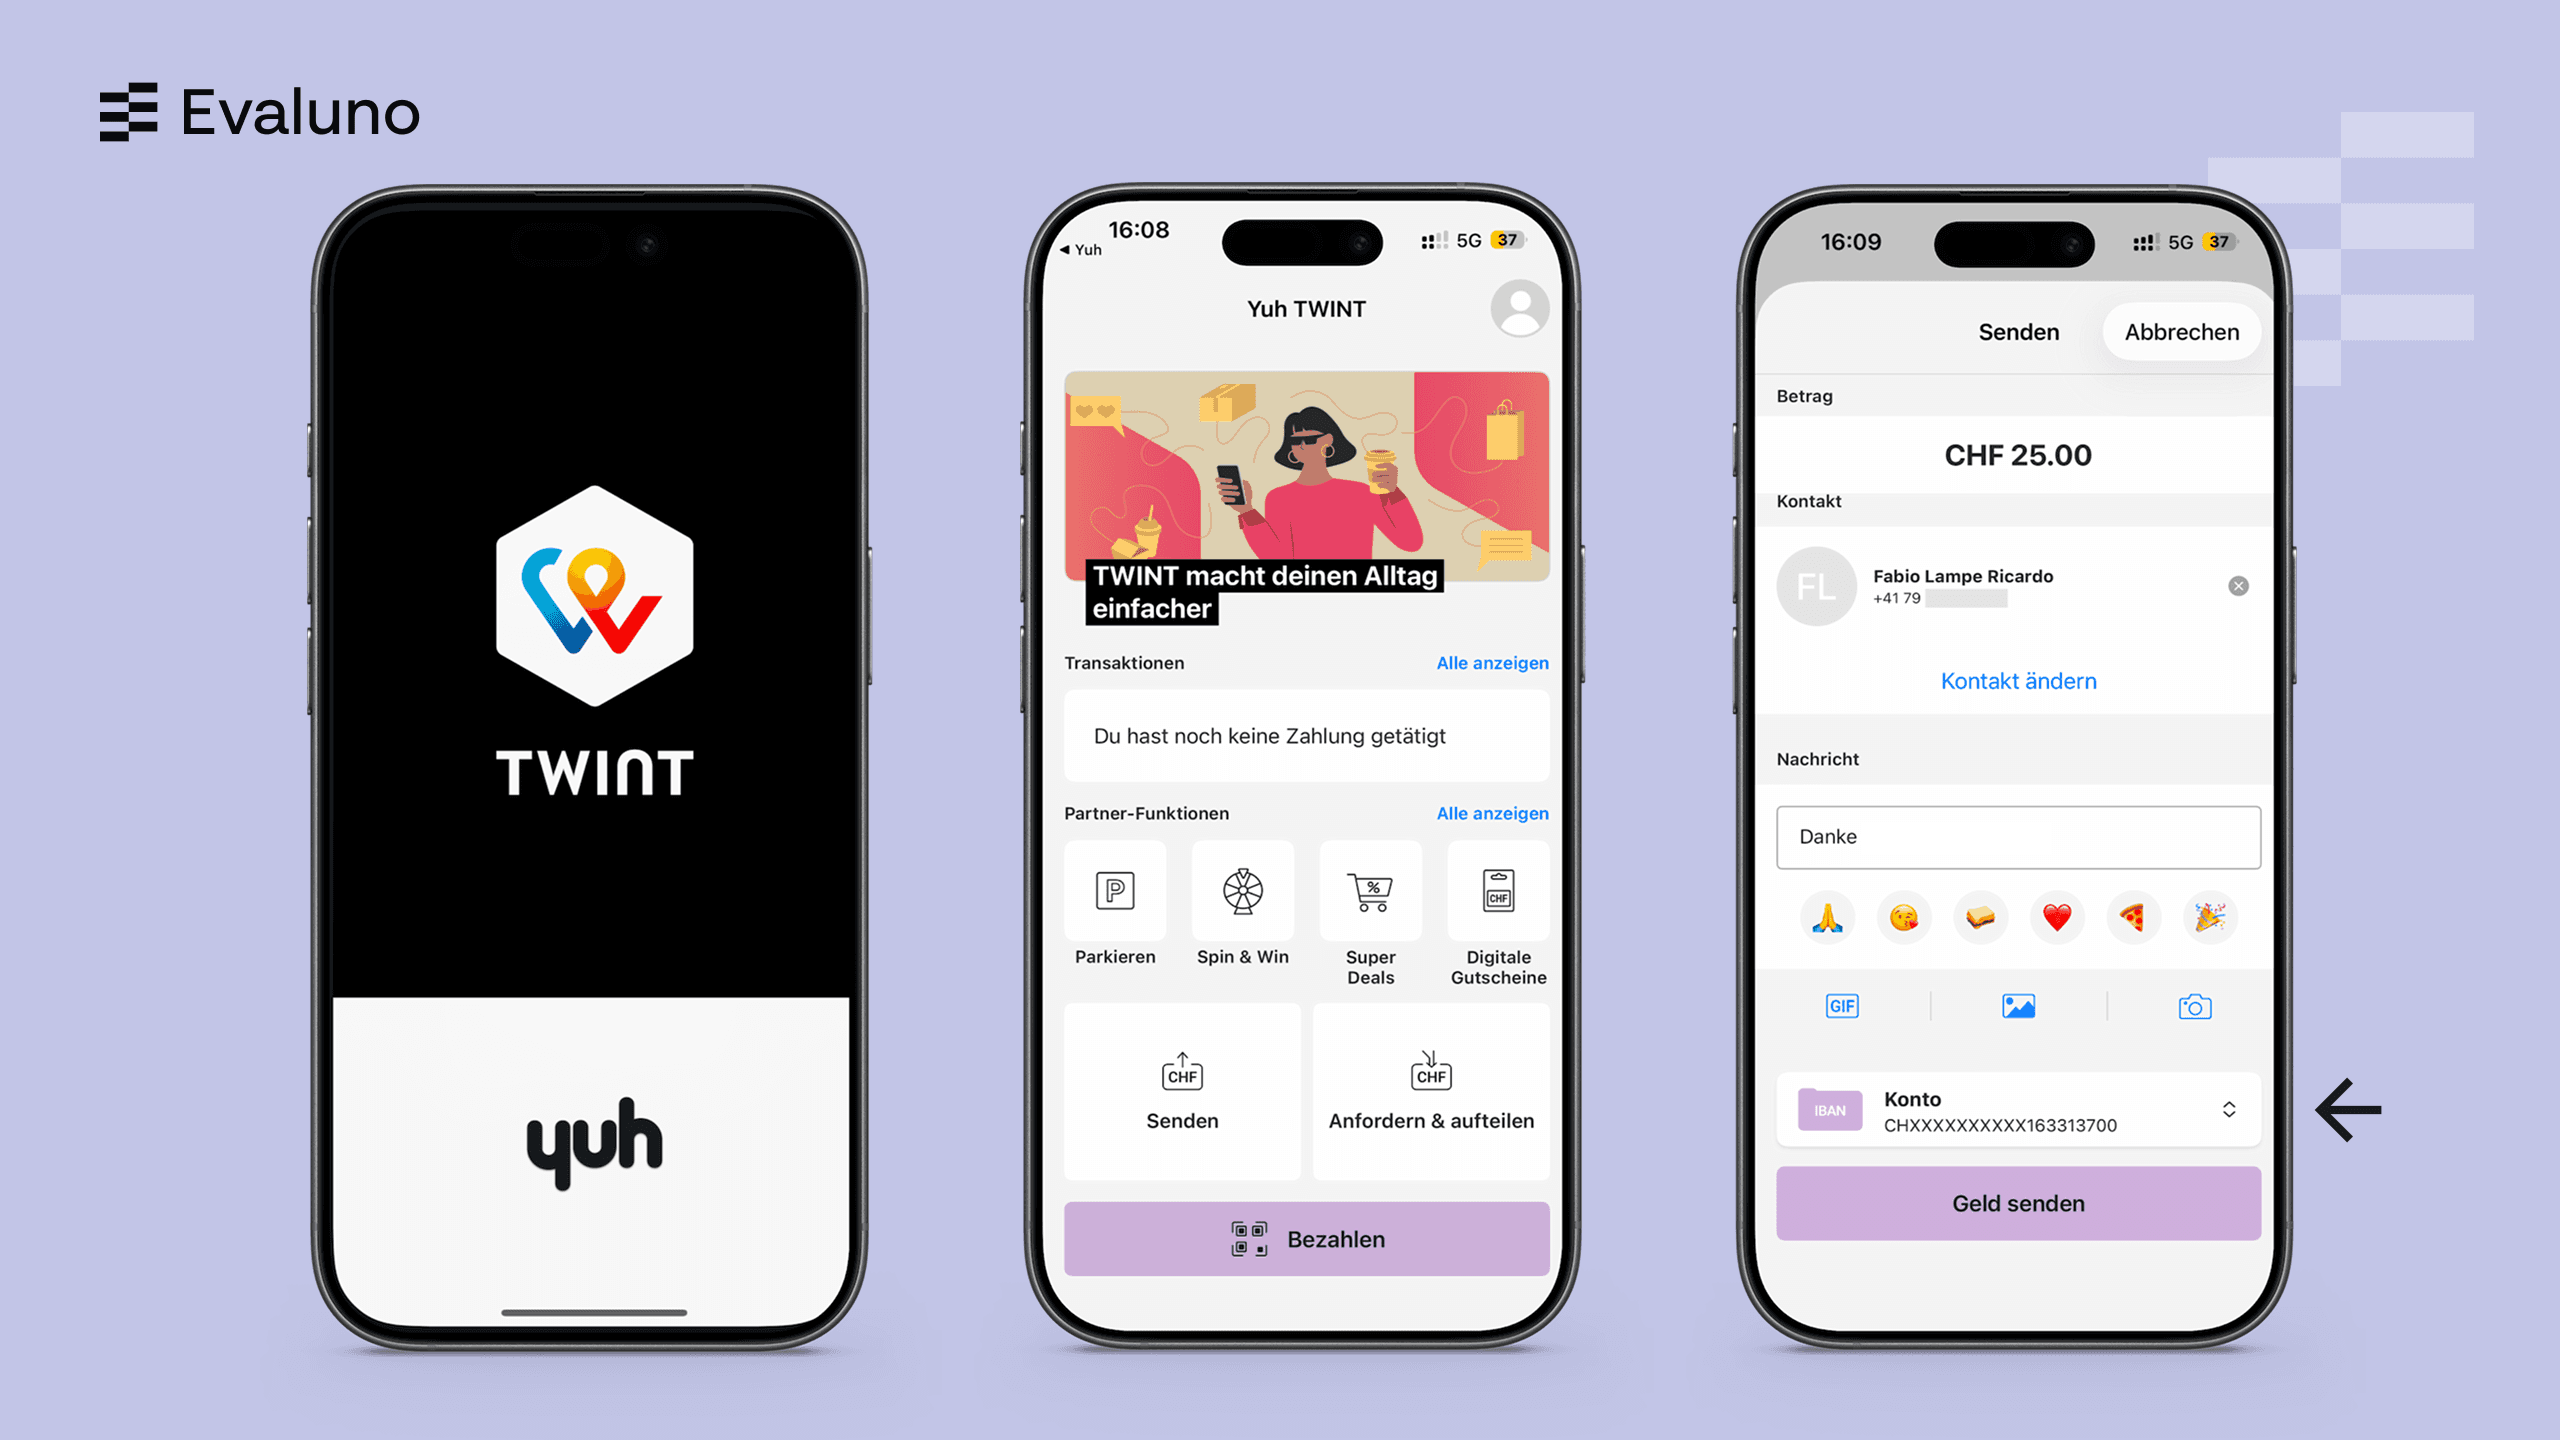
Warum das zählt: Ein erheblicher Teil der kleinen gemeinsamen Ausgaben läuft in der Schweiz über TWINT. Der Online-Marktplatz, der Flohmarkt, die Vereinskasse, das Rückzahlen unter Freunden. Im Unterschied zu den anderen Anbietern habt ihr für TWINT Zahlungen mit Yuh eine perfekte Lösung für solche Zahlungen.
eBill: gemeinsame Rechnungen einfach bezahlen
Versicherungen, Serafe, Internetabo, fast alle regelmässigen Rechnungen lassen sich per eBill direkt über das Gemeinschaftskonto bezahlen.
Damit entfällt das mühsame Ritual, dass die Rechnung über das Privatkonto einer Person bezahlt wird und dann zur Hälfte zurückgefordert werden muss. Ein Anwendungsfall der zeigt, wie dieses Hin und Her mit einem Gemeinschaftskonto entfällt.
Gemeinsame Sparprojekte: Ferien, Möbel, Auto, Hochzeit, WG-Fest
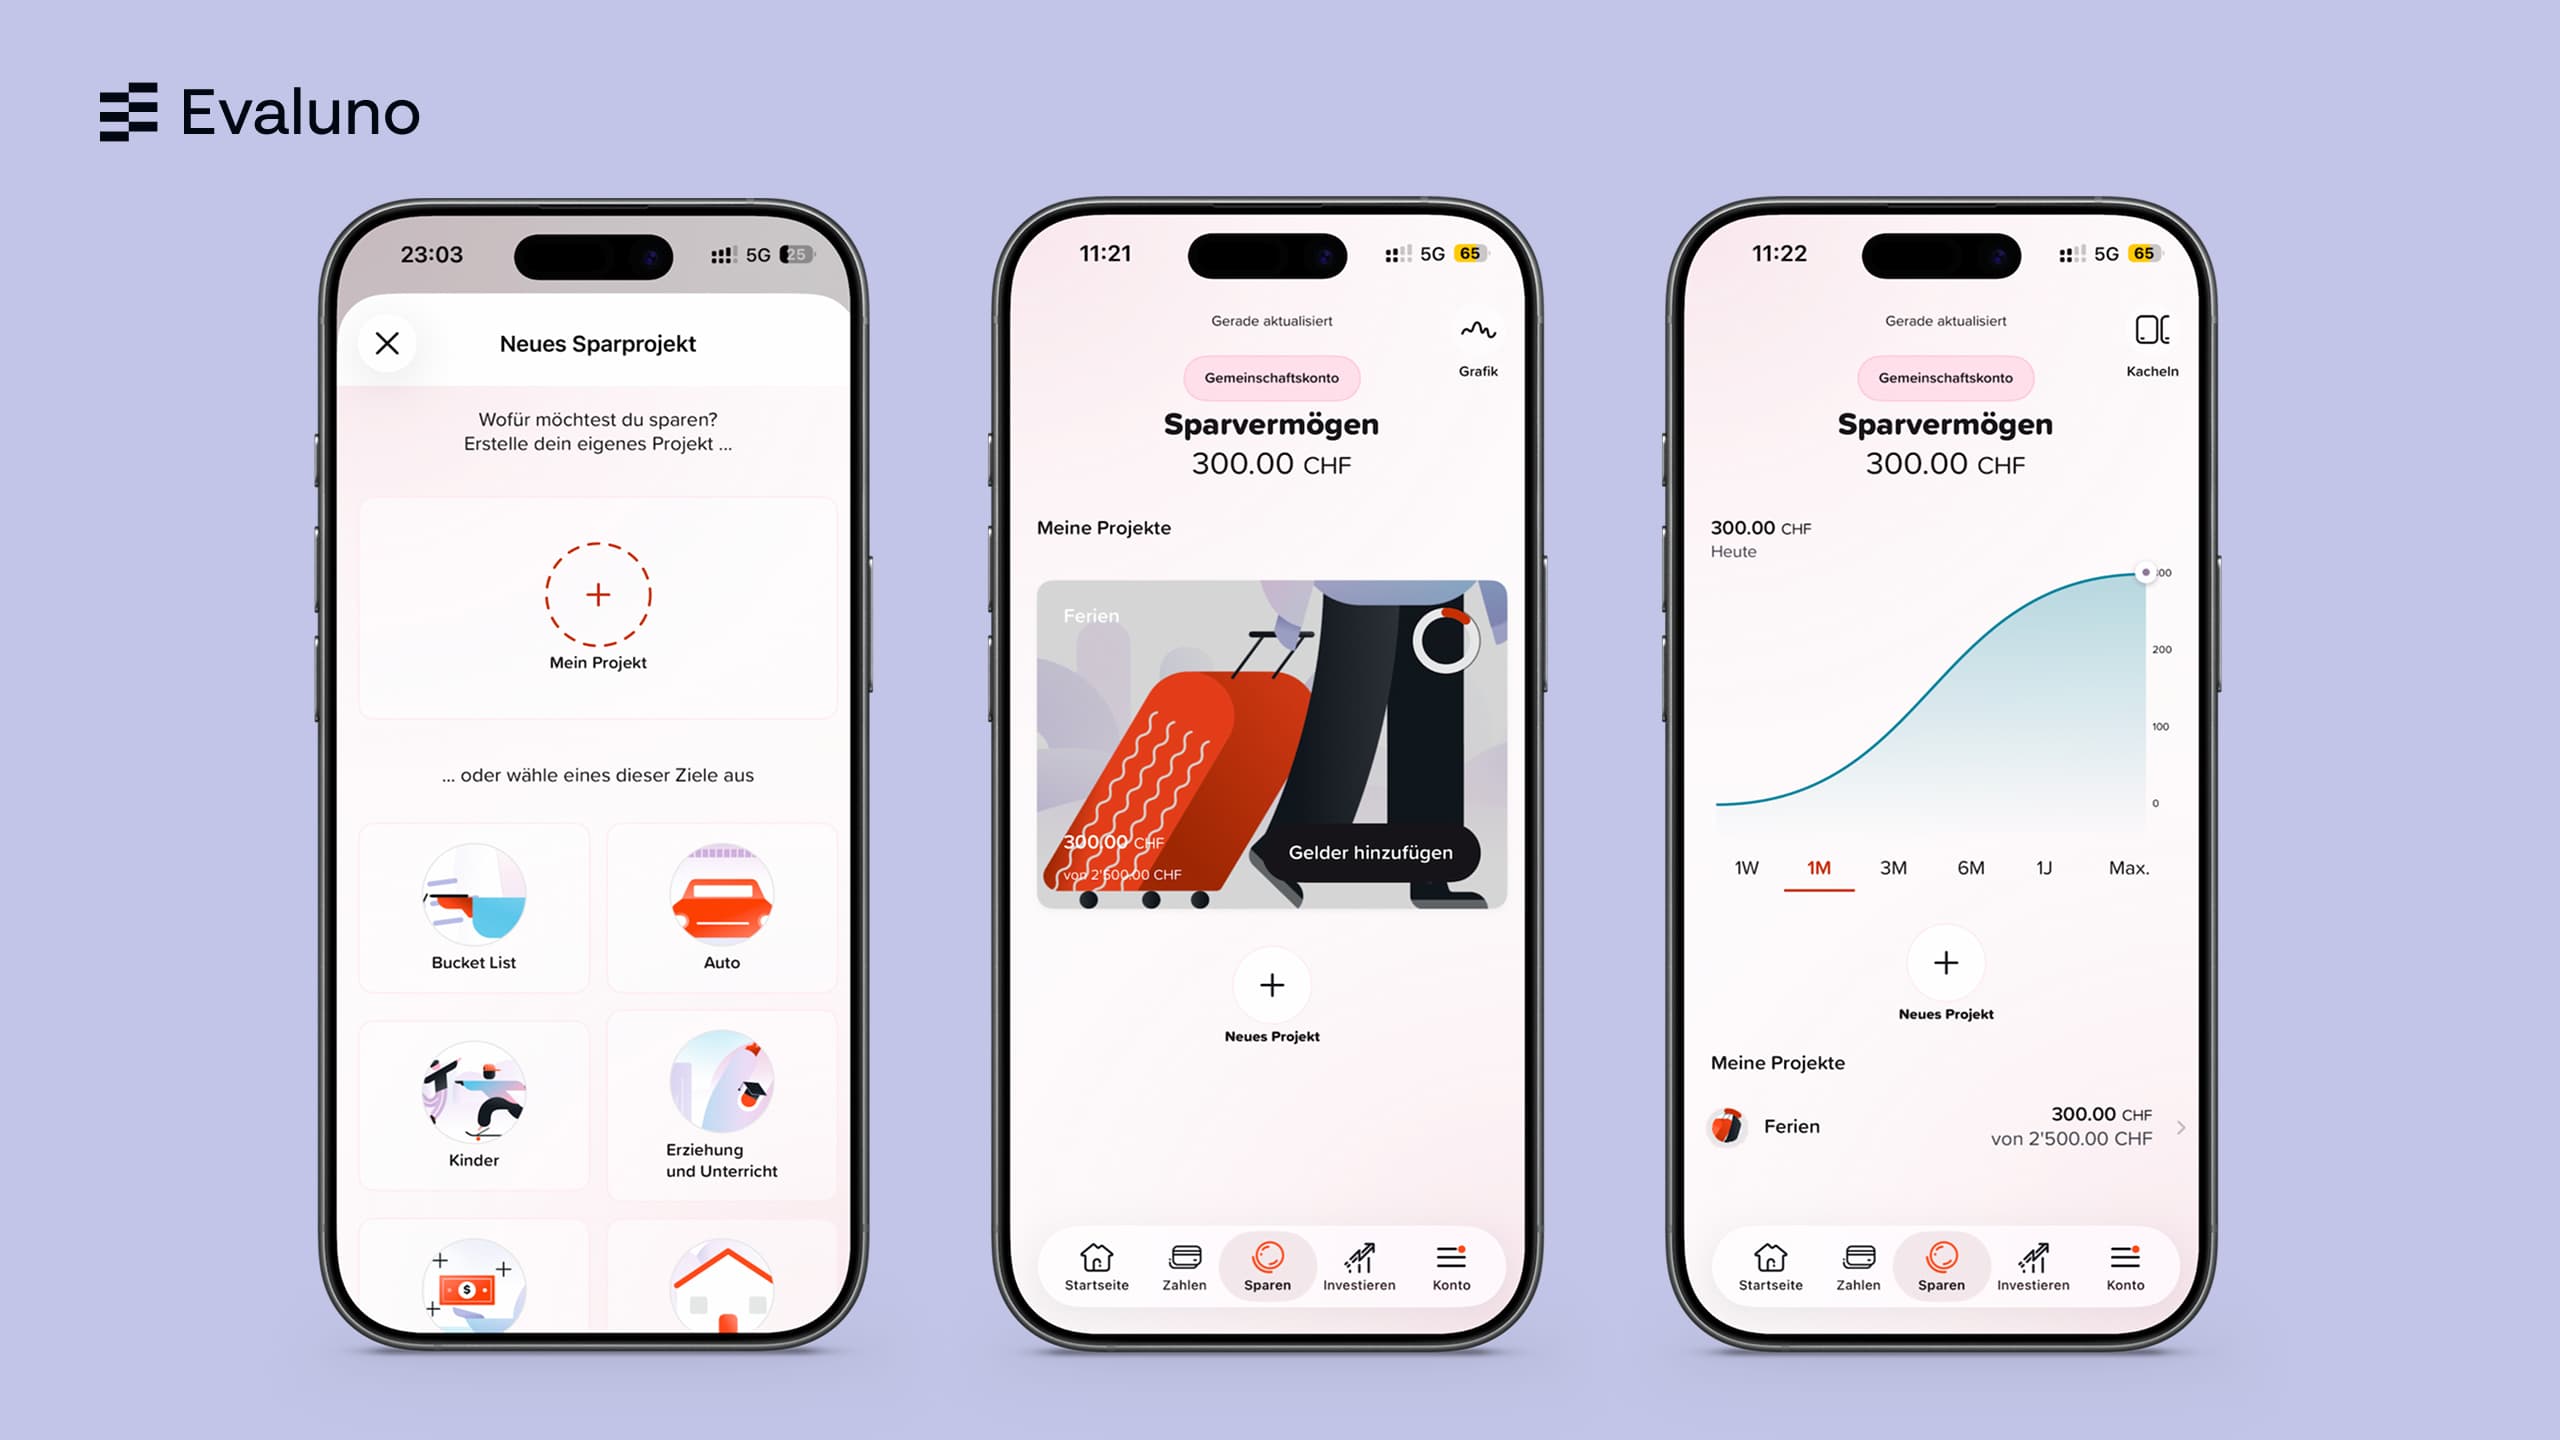
Mit dem Yuh Gemeinschaftskonto können kostenlos unbegrenzt viele gemeinsame Sparziele erfasst werden. Das Tolle daran: Beide sehen den Fortschritt in Echtzeit. Ob für die Hochzeit, den Umzug, das Sofa, die nächsten grossen Ferien, eine nützliche und motivierende Art und Weise auf das nächste Sparziel hinzuarbeiten.
Multiwährung: mehrere Währungen auf einem Konto
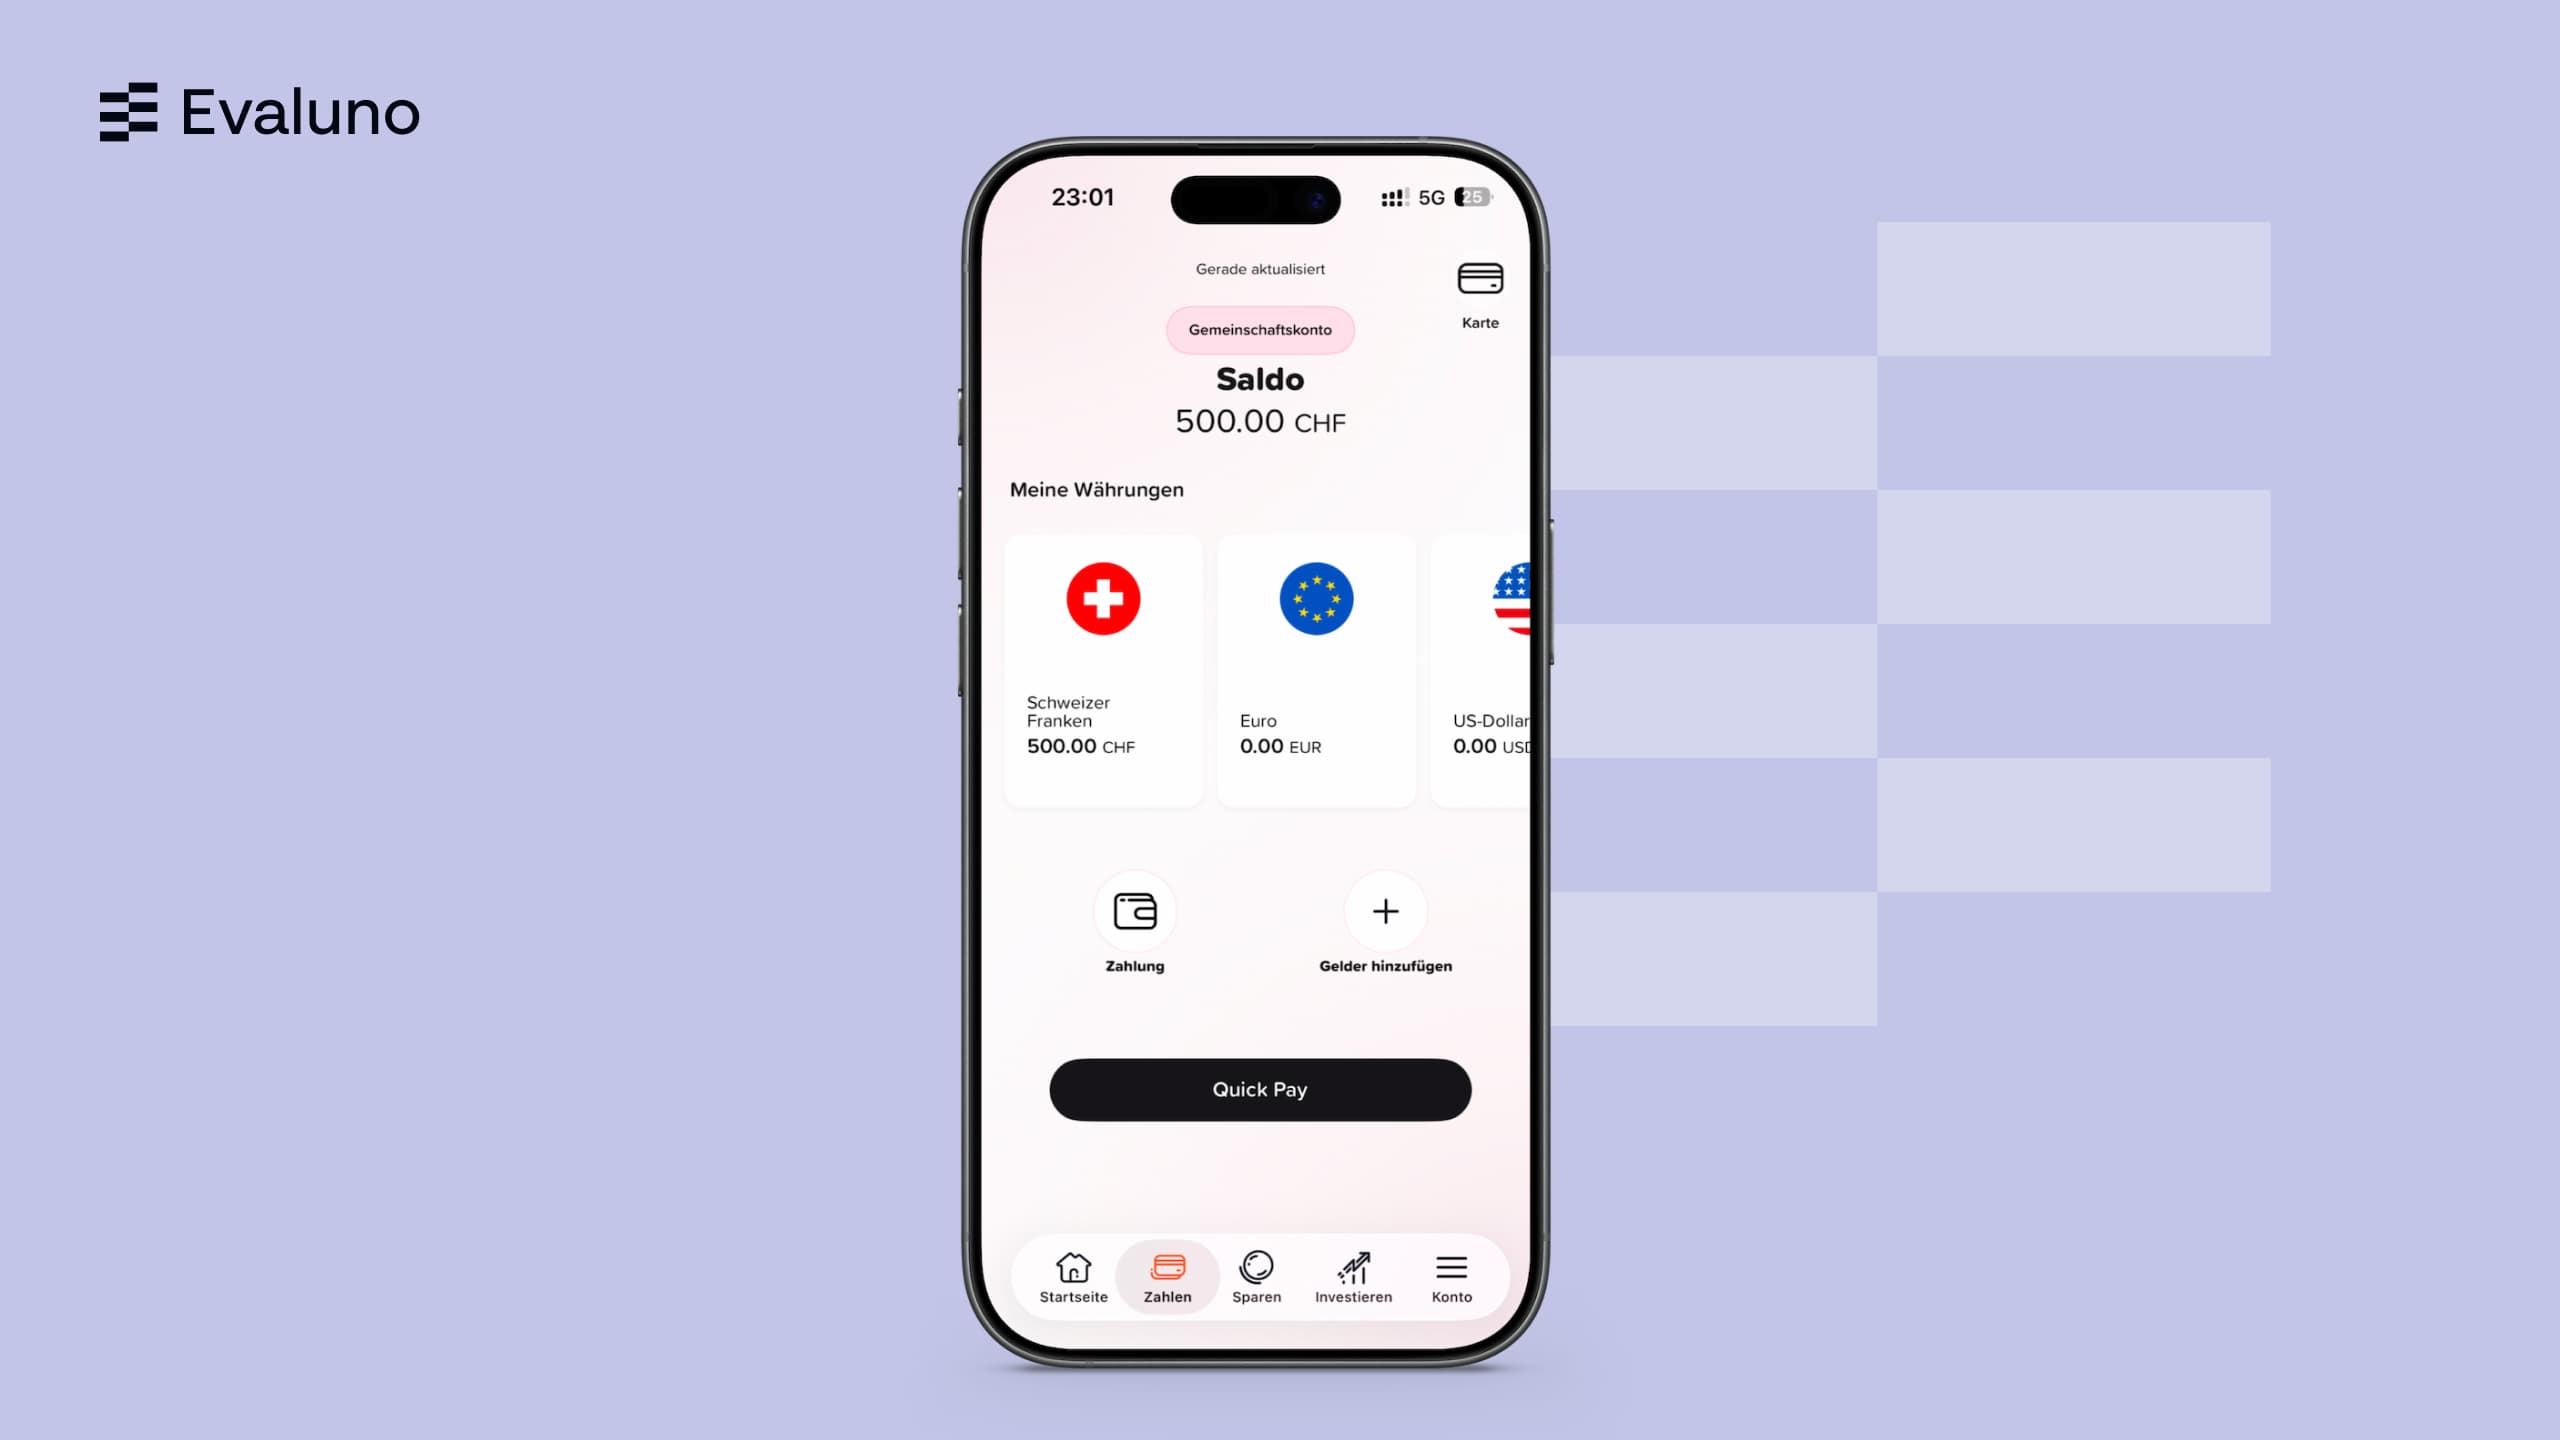
Yuh&Me ist multiwährungsfähig: Franken, Euro, Dollar und weitere Währungen liegen nebeneinander auf demselben Konto. Für den Alltag in der Schweiz könnt ihr das ignorieren, in den allermeisten Fällen laufen Miete, Einkäufe und eBill Zahlungen in Franken. Nützlich wird es, wenn ihr keine Fremdwährungsschwankungen ausgesetzt sein wollt, z.B. für das Feriengeld oder für grössere Beschaffungen in Onlineshops. Wichtig: Beim Wechsel fallen 0.95 % auf den Interbankenkurs an.
Gemeinsam investieren geht (noch) nicht
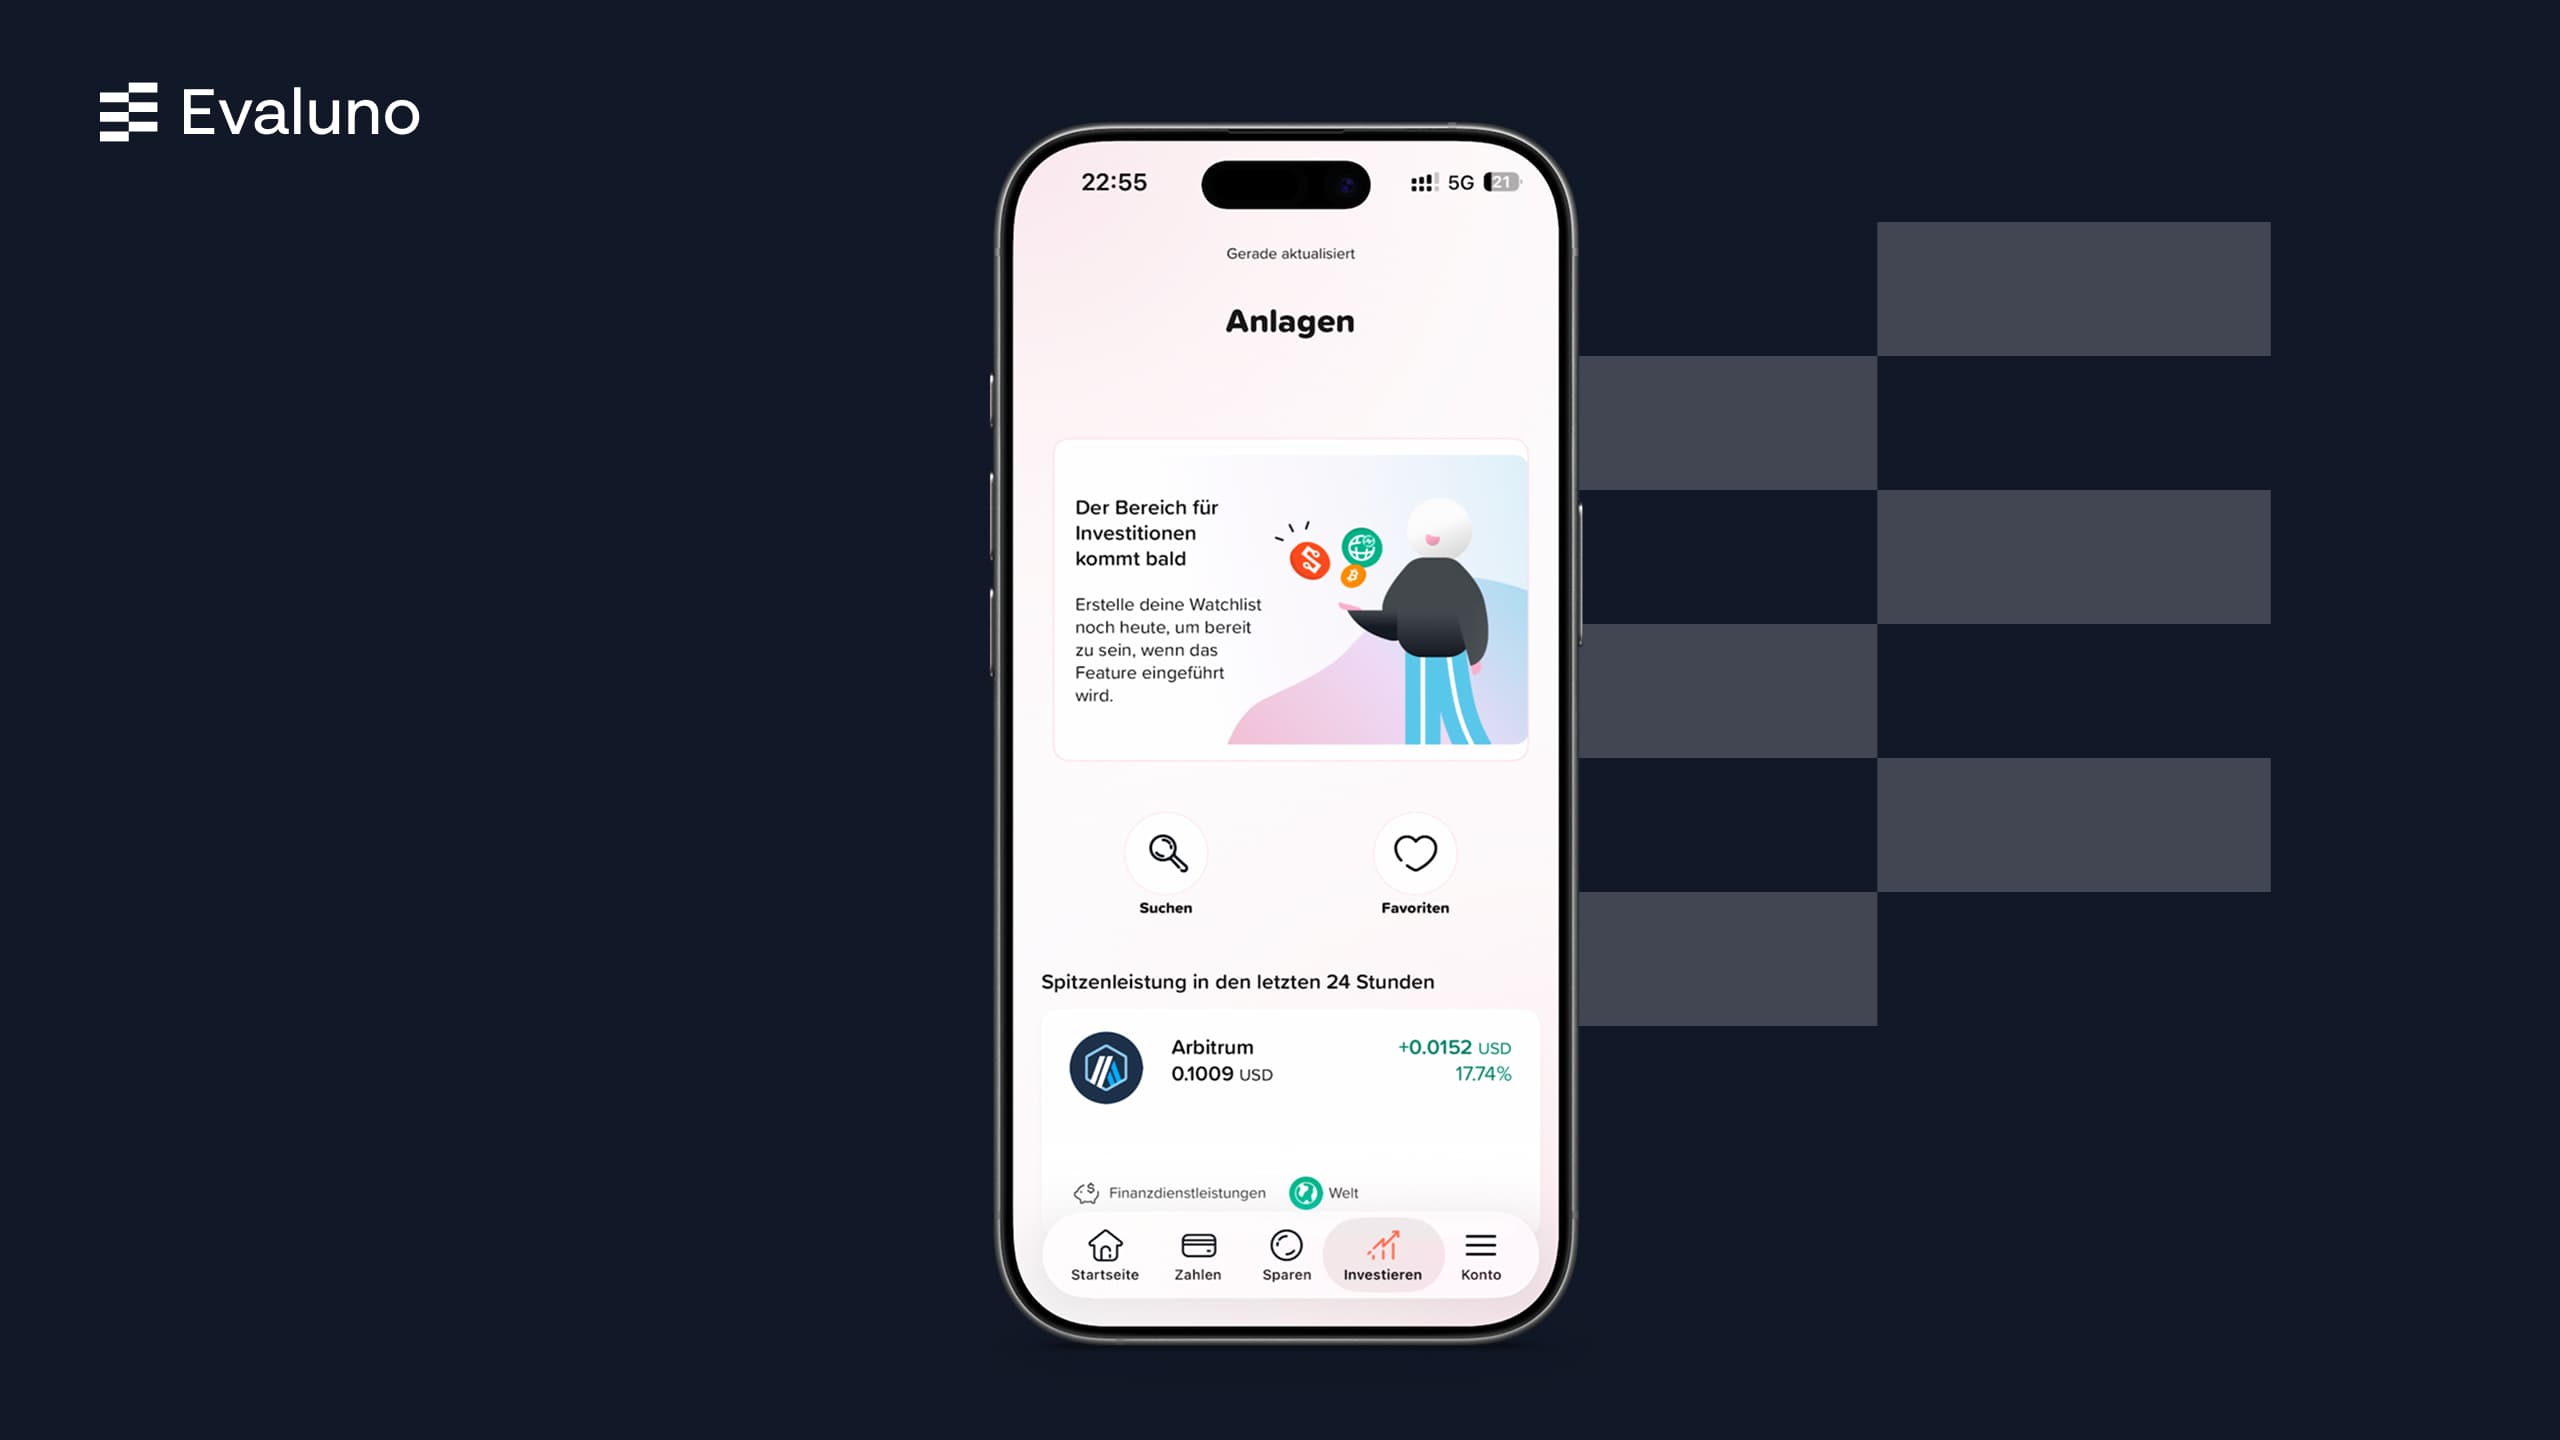
Der Anlagebereich von Yuh ist für das Gemeinschaftskonto gesperrt. Investieren funktioniert aktuell nur über die persönlichen Konten. Yuh kommuniziert in der App "Der Bereich Investitionen kommt bald". Und erwähnt, dass man bereits Watchlists erstellen kann, damit man bereit ist, wenn das Feature ausgerollt wird.
Wie eröffnet ihr das Yuh Gemeinschaftskonto? Schritt für Schritt
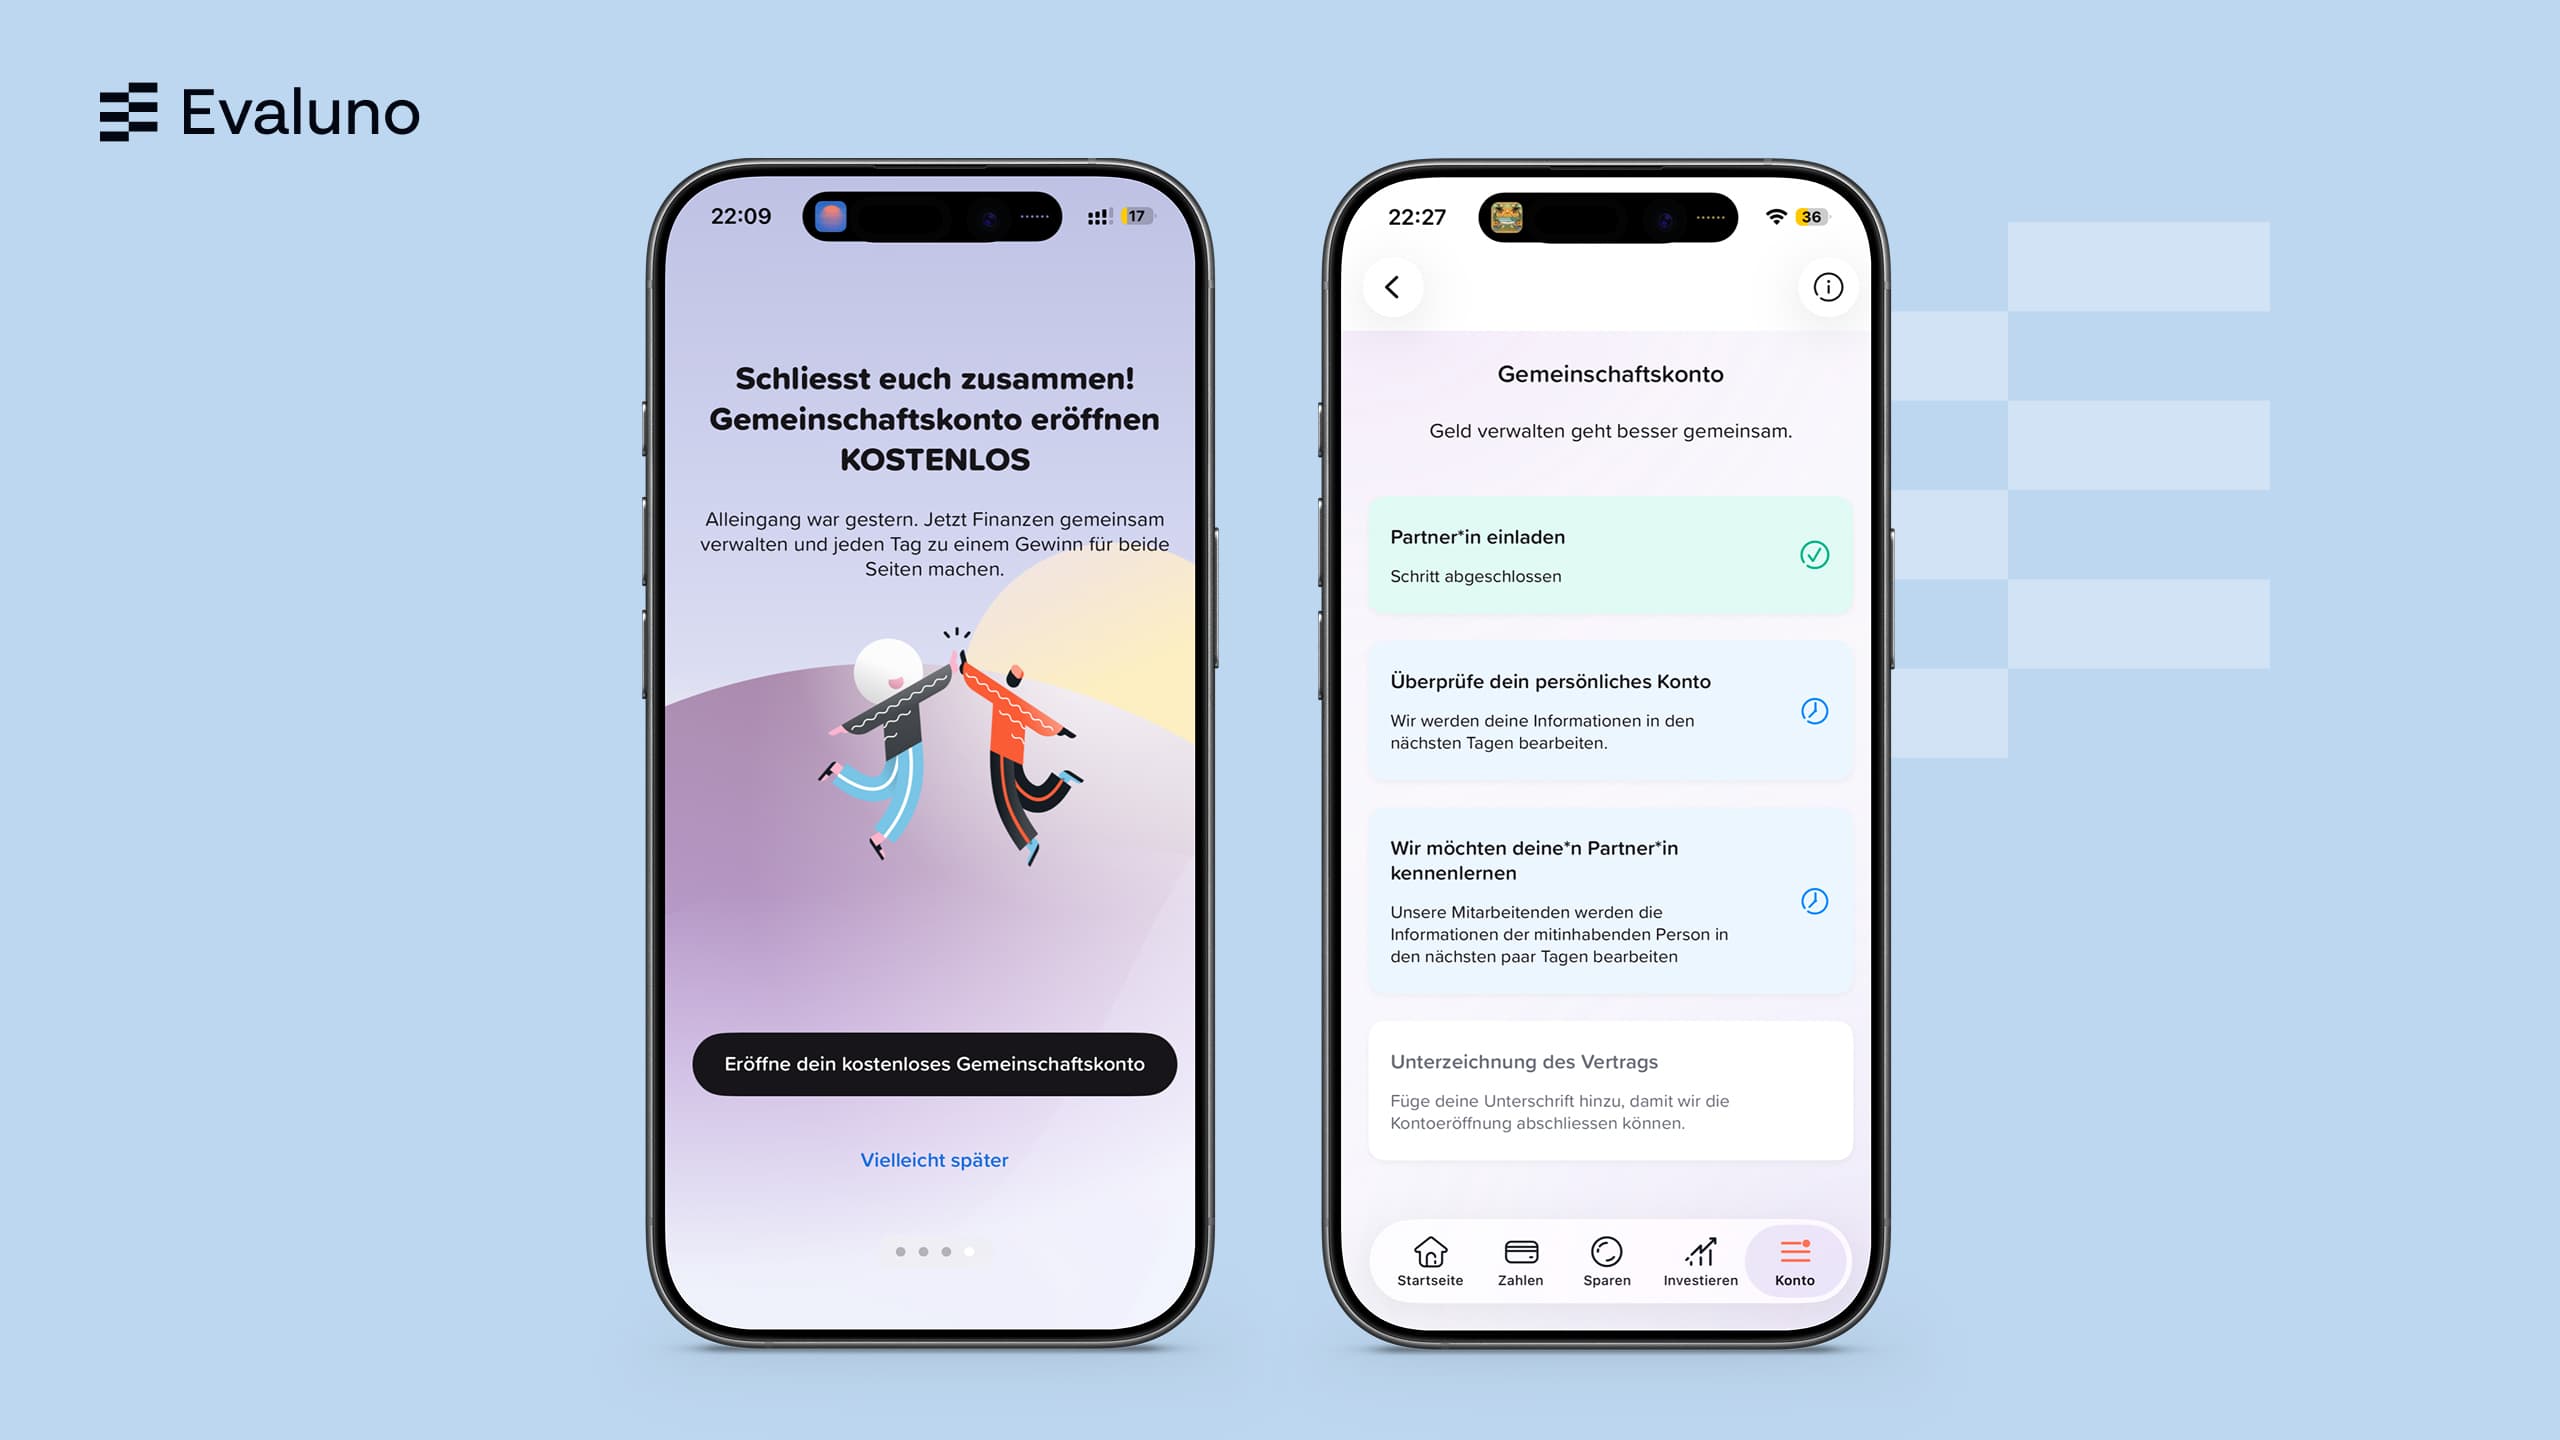
Die Eröffnung läuft vollständig in der App.
- Beide eröffnen zuerst ein persönliches Yuh-Konto, App laden, per Video- oder Online-Identifikation legitimieren. Wer schon ein Yuh-Konto hat, überspringt den Schritt.
Nebenbei: Der Yuh Aktionscode gilt für das persönliche Konto, und da beide eines brauchen, kann er bei beiden Kontoeröffnungen eingegeben werden. - Eine Person startet die Eröffnung im Bereich «Konto» und beantwortet Fragen zu Beziehung und Verwendungszweck. Im Anschluss kann die zweite Person eingeladen werden.
- Die zweite Person erhält eine Einladung und nimmt sie in ihrer eigenen App an.
- Beide unterschreiben den Vertrag digital.
- Yuh prüft die Angaben und eröffnet das Konto. Danach erscheint das Gemeinschaftskonto in beiden Apps neben dem persönlichen Konto. Die Eröffnung hat im Falle des Evaluno Redaktors drei Tage gedauert.
Den Fortschritt seht ihr direkt in der Yuh App unter «Einstellungen» beim Menüpunkt «Gemeinschaftskonto».
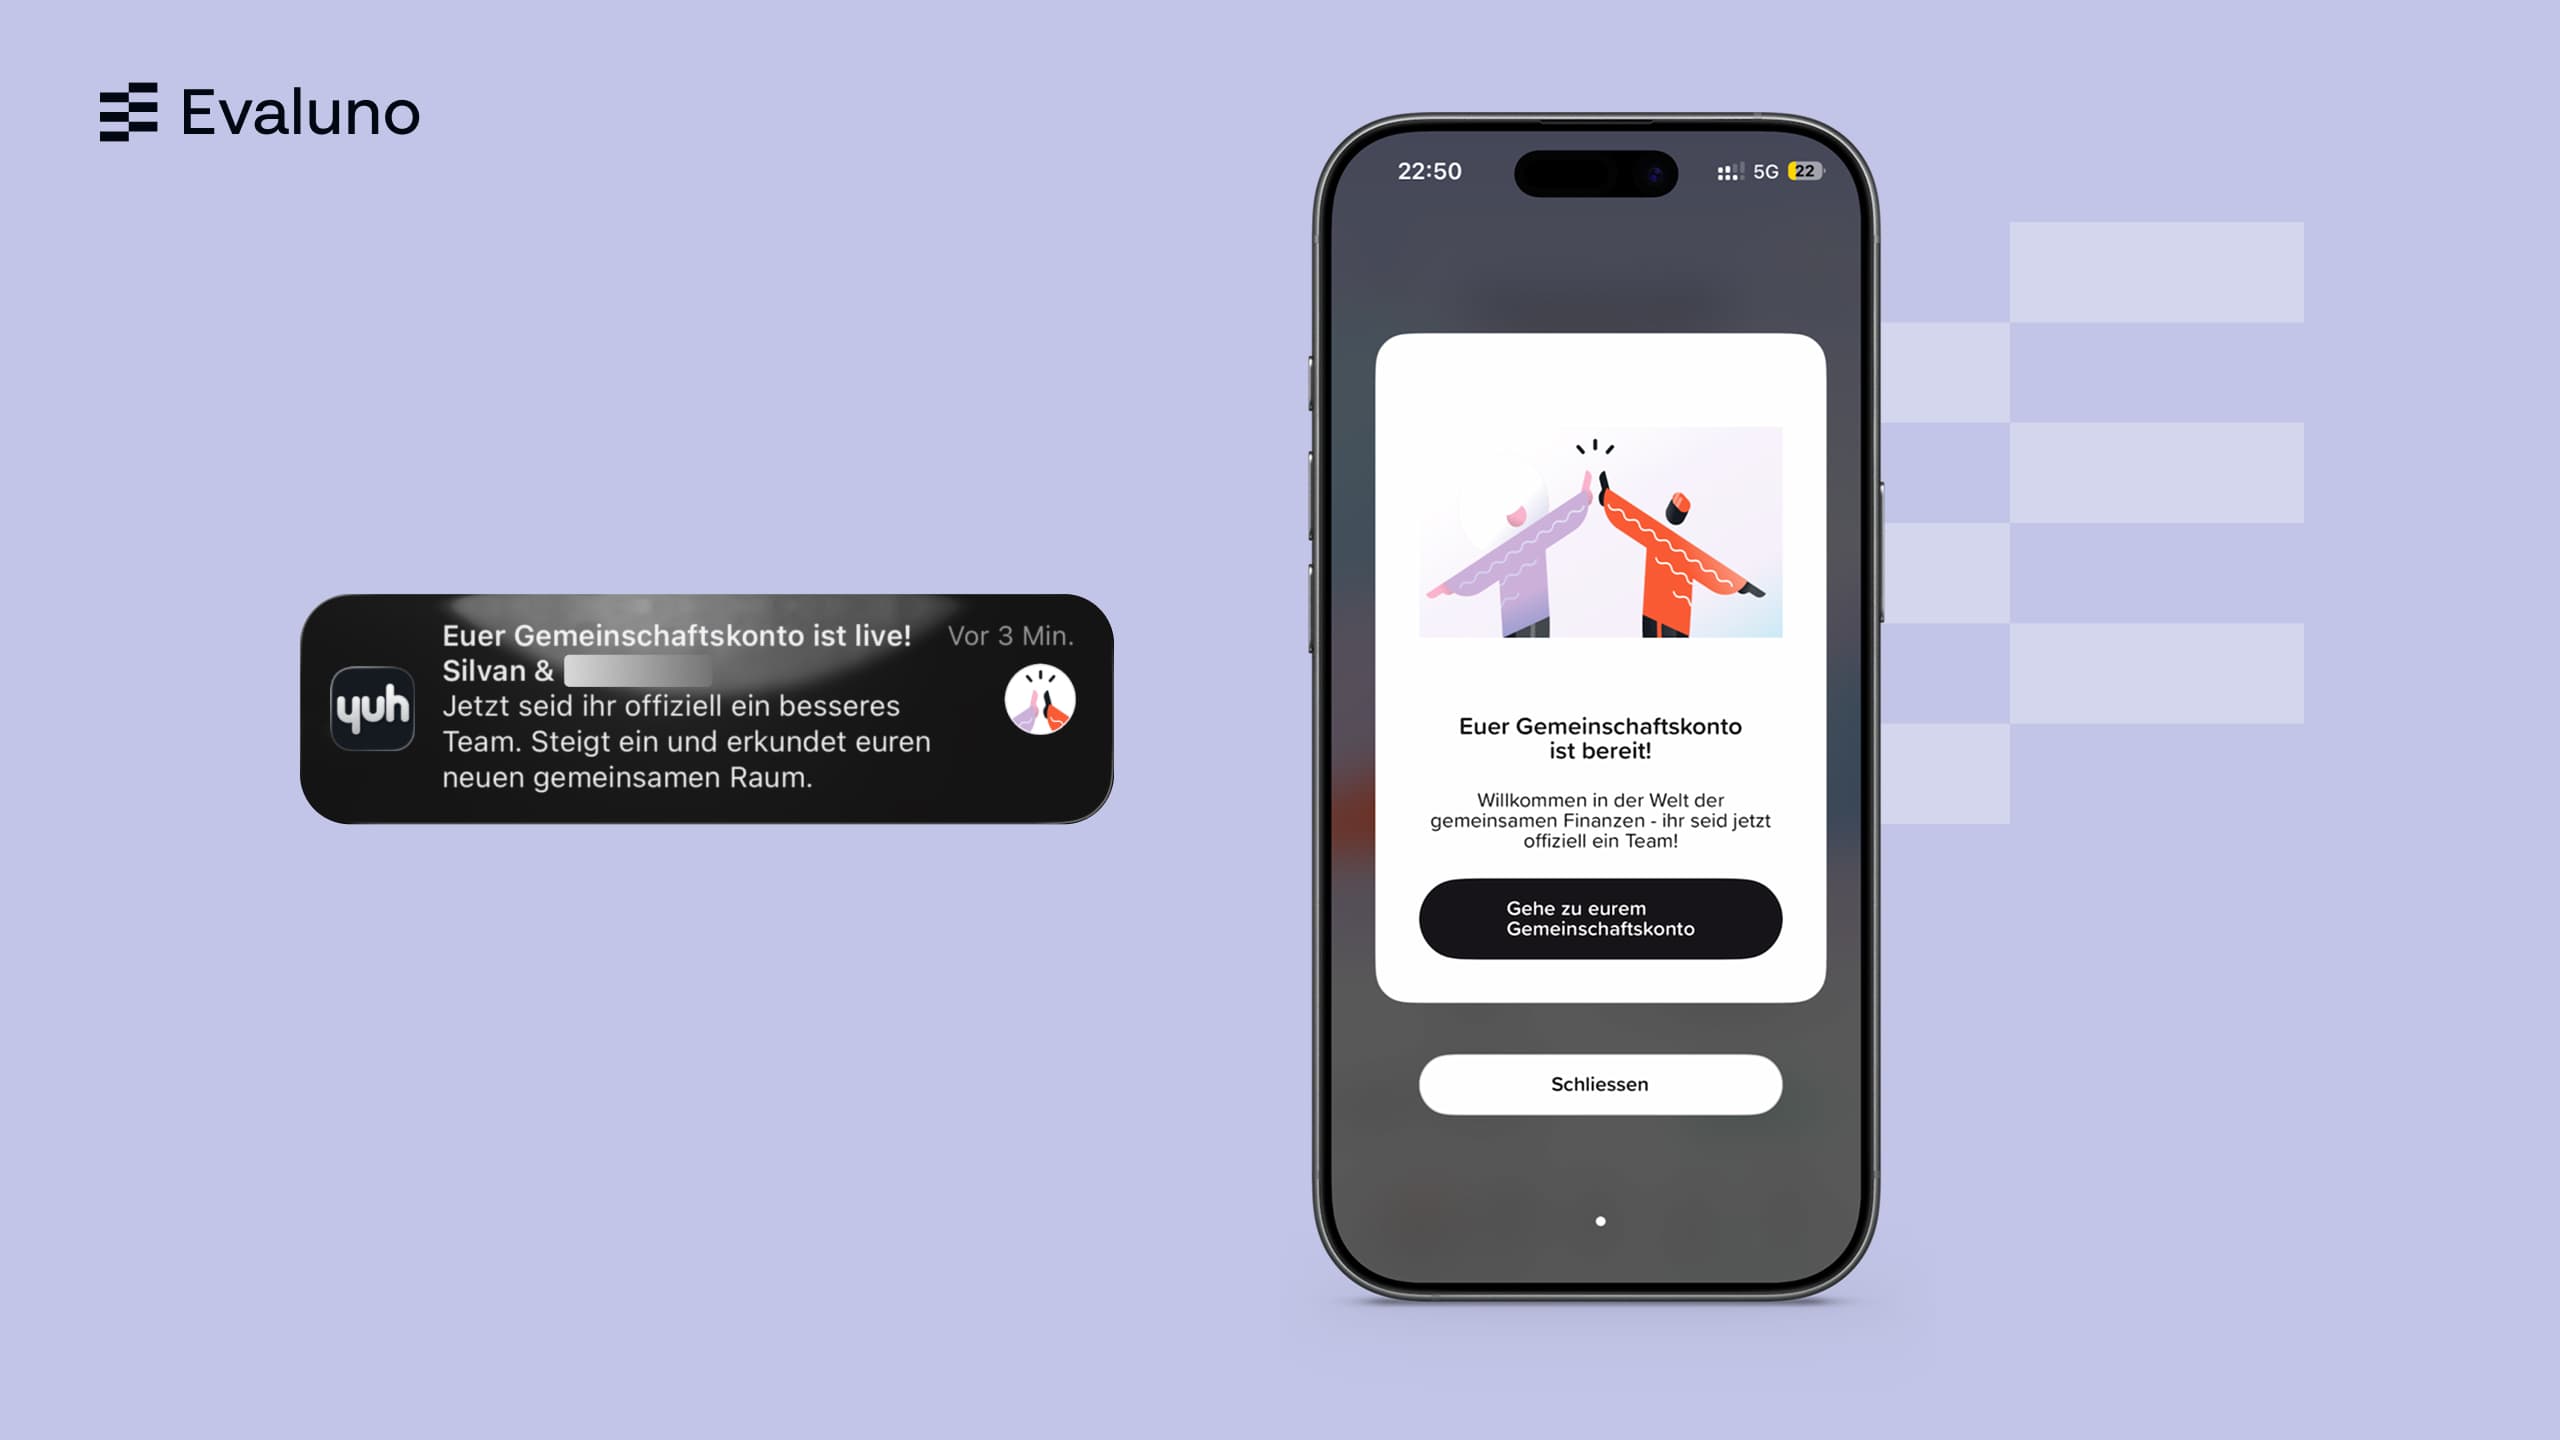
Sobald das Konto eröffnet wurde, erhaltet ihr eine Push-Benachrichtigung und eine E-Mail. Direkt danach haben beide eine virtuelle Mastercard, die sofort in Apple Pay, Google Pay oder Samsung Pay funktioniert. Die physischen Karten bestellt jede Person separat in der App, wenn diese benötigt werden.
Was kostet das Yuh Gemeinschaftskonto?
Die Kontoführung für das Yuh Gemeinschaftskonto ist kostenlos ohne weitere Bedingungen. Auch die beiden persönlichen Yuh-Konten, die ihr als Voraussetzung braucht, sind gratis.
Für bestimmte Leistungen fallen aber trotzdem Kosten an. Die Details zu den Kosten für das Yuh Gemeinschaftskonto findet ihr in der Preisübersicht.
Gebühren beim Yuh Gemeinschaftskonto
| Leistung | Kosten |
|---|---|
| Kontoführung Gemeinschaftskonto | CHF 0 |
| Kontoführung Privatkonten | CHF 0 |
| Kosten Debitkarten | CHF 0 |
| Überweisungen Schweiz | CHF 0 |
| Bargeldbezug Schweiz | 1 / Woche gratis, danach CHF 1.90 |
| Bargeldbezug Ausland | CHF 4.90 pro Bezug |
| Währungswechsel | 0.95 % auf den Interbankenkurs |
Quelle: Preisübersicht von Yuh, abgerufen am 19.08.2026.
Die drei Stellen, an denen Yuh&Me Geld kostet
Wo kostet das Yuh Gemeinschaftskonto trotzdem? An genau drei Stellen. Je nach Nutzungsverhalten, sind diese Kostenpositionen für euch weniger oder mehr wichtig.
Bargeld in der Schweiz
Ein Bezug pro Kalenderwoche ist gratis. Der Haken steckt im Wort Kalenderwoche: Der Zähler springt jeden Montag auf null. Wer am Sonntag und am Montag abhebt, zahlt nichts; wer am Montag und am Dienstag abhebt, zahlt für den zweiten Bezug CHF 1.90. Für Gelegenheits-Abheber ist das irrelevant. Wer aber aus Gewohnheit zweimal pro Woche an den Automaten geht, summiert das auf rund CHF 99 pro Jahr.
Fremdwährungstransaktionen
Der Aufschlag von 0.95 % gilt für Kartenzahlungen in Fremdwährung jeweils auf den Interbankenkurs, also den Referenzkurs. Zur Einordnung: Zwei Wochen Italien mit CHF 2'000 Kartenumsatz kosten euch CHF 19 Aufschlag.
Bargeldbezüge im Ausland
Pro Bezug im Ausland zahlt ihr mit dem Yuh Gemeinschaftskonto CHF 4.90. Wenn ihr regelmässig im Ausland Geld abhebt, kann das eine Rolle spielen. Wenn ihr die Karte nie oder nur selten im Ausland einsetzt, ist das weniger wichtig.
Für wen eignet sich das Yuh&Me Gemeinschaftskonto?
Yuh&Me eignet sich für zwei Personen, die ihre gemeinsamen Ausgaben sauber von den individuellen Ausgaben trennen und ihre Bankgeschäfte komplett per App erledigen wollen. Auf die Art der Beziehung kommt es nicht an: Ob Paar, Zweier-WG, Geschwister oder ein Elternteil mit volljährigem Kind, alle Varianten gehen bei Yuh.
Wer kann ein Yuh Gemeinschaftskonto eröffnen?
Drei Bedingungen, alle drei zwingend:
- Beide Personen sind mindestens 18 Jahre alt
- Beide wohnen in der Schweiz (gemeinsamer Wohnsitz nicht zwingend)
- Beide Personen besitzen ein eigenes Yuh-Privatkonto
Bedingungen, die keine Rolle spielen: keine Ehe, keine eingetragene Partnerschaft, kein Nachweis über die Art der Beziehung, kein Mindesteingang, kein Mindestguthaben. Yuh fragt bei der Eröffnung zwar nach der Beziehung, dies aber nur als Information, nicht als Bedingung.
Für wen eignet sich Yuh&Me?
Yuh&Me passt gut für:
- Paare, die gemeinsame Fixkosten und Alltagsausgaben über ein separates Konto führen und dafür nichts bezahlen wollen
- Zweier-WGs, Geschwister und Freunde, der Beziehungsstatus ist irrelevant
- Paare und andere Gemeinschaften ohne gemeinsamen Wohnsitz, für die viele andere Anbieter von Gemeinschaftskonten deshalb nicht in Frage kommen.
Für wen eignet sich Yuh&Me nicht?
Weniger geeignet ist Yuh&Me für:
- Gruppen ab drei Personen (max. 2 Personen bei Yuh)
- Paare, die gemeinsam investieren oder ein gemeinsames Depot führen wollen
- Gemeinschaften und Haushalte mit sehr hohem Fremdwährungsumsatz
- Alle, die häufig Bargeld beziehen. Ab zwei Bezügen pro Woche kostet Yuh&Me rund CHF 99 pro Jahr.
- Alle, die sich persönliche Beratung in einer Filiale wünschen.
Vor- und Nachteile vom Yuh Gemeinschaftskonto
Vorteile
- Vorteil: Kontoführung kostenlos
- Vorteil: Vier Mastercards gratis (zwei physische Karten, zwei virtuelle Karten), inklusive Versand
- Vorteil: TWINT und eBill direkt ab dem gemeinsamen Konto
- Vorteil: Kein gemeinsamer Wohnsitz, kein Zivilstandsnachweis nötig
- Vorteil: Saubere Trennung von privatem und gemeinsamem Konto in derselben App
- Vorteil: Eröffnung vollständig digital, ohne Filialtermin
- Vorteil: Einlagen bis CHF 100'000 geschützt (esisuisse)
Nachteile
- Nachteil: Wechselkursaufschlag mit 0.95 % höher als bei anderen Anbietern
- Nachteil: Nur zwei Inhaber:innen, ab drei Personen nicht möglich
- Nachteil: 0 % Zins auf Guthaben und Sparprojekte
- Nachteil: Nur ein gratis Bargeldbezug pro Woche
- Nachteil: Keine Filialen
Häufige Fragen
Ja, die Kontoführung kostet CHF 0 pro Monat, ohne Bedingung. Auch alle vier Mastercards, TWINT, eBill und die gemeinsamen Sparprojekte sind gratis. Gebühren fallen nur bei Bargeldbezügen ab dem zweiten pro Kalenderwoche (CHF 1.90), bei Auslandbezügen (CHF 4.90 pro Bezug) und beim Währungswechsel (0.95 %) an.
Für ein Paar, das nur in Franken zahlt und höchstens einen Bargeldbezug pro Woche macht: CHF 0. Mit CHF 3'000 Kartenzahlungen in Fremdwährung und vier Auslandbezügen sind es rund CHF 48. Zum Vergleich: neon duo kostet allein an Grundgebühr CHF 72 pro Jahr, PostFinance CHF 60, UBS me CHF 180.
Zwei Personen, die beide mindestens 18 Jahre alt sind, in der Schweiz wohnen und je ein eigenes aktives Yuh-Privatkonto besitzen. Der Zivilstand spielt keine Rolle: Ehepaare, unverheiratete Paare, Geschwister, Freunde und Mitbewohnende können alle ein Yuh&Me-Konto eröffnen.
Nein. Yuh verlangt nur, dass beide Personen in der Schweiz wohnen, nicht an derselben Adresse. Damit steht Yuh&Me auch Paaren ohne gemeinsamen Wohnsitz, Geschwistern mit getrennten Haushalten und anderen Zweiergemeinschaften offen.
Yuh nennt das Produkt offiziell «Gemeinschaftskonto», ein separates «Yuh Partnerkonto» gibt es nicht. Partnerkonto, Paarkonto und Haushaltskonto sind gängige Synonyme, rechtlich ist es dasselbe Konto mit zwei gleichberechtigten Inhabern. Der Marketingname Yuh&Me erscheint in der App nicht, es wird durchgehend Gemeinschaftskonto genannt.
Yuh ist eine Marke der Swissquote Bank AG, einer FINMA-beaufsichtigten Schweizer Bank. Das Kontoguthaben ist bis CHF 100'000 über esisuisse geschützt.
Der Yuh Aktionscode YUHEVALUNO gilt für das persönliche Yuh-Konto, nicht direkt für Yuh&Me. Da für das Gemeinschaftskonto beide Personen ein eigenes Yuh-Konto benötigen, kann der Code bei beiden Kontoeröffnungen eingegeben werden. Link: Yuh Bonuscode
Rechtlicher Hinweis
Evaluno leistet keine Anlage-, Rechts- oder Steuerberatung und ersetzt keine persönliche Beratung.