

frankly 3a auf einen Blick
| Anbieter | Vorsorgestiftung Sparen 3 der Zürcher Kantonalbank |
| Auf dem Markt seit | April 2020 |
| Kosten pro Jahr | 0.43 bis 0.47 % je nach Produkt |
| Anlageprodukte | 15 Produkte von Swisscanto (Sustainable, Responsible, Index) in 5 Risikostufen mit 15 bis 95 % Aktien |
| Anzahl Konten/Strategien | bis zu 5 Konten, jedes mit eigener Strategie |
| Zugang | App (iOS, Android) und Web-Version |
| Sprachen | Deutsch, Französisch und Englisch |
| Verwaltetes Vermögen | CHF 6.9 Mrd. |
| Gutscheincode | Evaluno35: CHF 35 Gutschrift auf die Gebühren |
Stand: 30.10.2026. Quellen: frankly-App (Screenshots von Oktober und November 2026), frankly.ch (FAQ und Produktseiten, abgerufen am 30.10.2026), Evaluno 3a-Fonds-Vergleich (Kosten, Stand 30.9.2026) und App Store (Sprachen, abgerufen am 16.11.2026). Angaben ohne Gewähr.
Was ist frankly? Die Säule 3a der ZKB
frankly ist die digitale Vorsorgelösung der Zürcher Kantonalbank (ZKB) und seit April 2020 auf dem Markt. Du eröffnest und verwaltest damit deine Säule 3a per App oder in der Web-Version am Computer.
frankly ist eine Marke und keine eigene Firma. Dein Vertragspartner ist die Vorsorgestiftung Sparen 3 der ZKB. Die Anlageprodukte stammen von Swisscanto, der Fondsgesellschaft der ZKB. Die ZKB besteht seit über 150 Jahren und zählt mehr als eine Million Kundinnen und Kunden.
frankly im Test: Erfahrungen mit einem echten 3a-Konto
Evaluno testet frankly mit einem echten 3a-Konto, das seit 2024 bespart wird. Das Ergebnis: Die App ist einfach und übersichtlich, die Produkte sind solide, und der Preis ist attraktiv.
Testergebnis auf einen Blick
| Kriterium | Einschätzung | Begründung |
|---|---|---|
| Kosten | sehr gut | Günstig im Vergleich zum Gesamtmarkt, nur vereinzelt gibt es günstigere Anbieter: 0.43 bis 0.47 % auf angelegtes Geld, nicht angelegtes Geld auf dem 3a-Konto ist gebührenfrei |
| Anlageangebot | sehr gut | Grosse Auswahl an Strategien mit bis zu 95 % Aktien, inklusive nachhaltiger Varianten |
| Rendite | sehr gut | Dank tiefer Gebühren und solider Fonds von Swisscanto erzielten die frankly-Produkte bisher sehr gute Renditen |
| App und Bedienung | sehr gut | Einfach und übersichtlich, auch im Browser; Strategiewechsel direkt in der App |
| Kontoeröffnung | sehr gut | Einfach und schnell: 100 % digital mit ID-Scan |
So testet Evaluno
Grundlage ist ein gewöhnliches Kundenkonto bei frankly: privat eröffnet, mit eigenem Geld bespart und nicht von frankly zur Verfügung gestellt. Gebühren, Zinsen und Produkte stammen aus der App (Screenshots von Oktober und November 2026) und von frankly.ch. Kosten und Rendite vergleicht Evaluno mit über 350 3a-Produkten (Stand 30.9.2026). Alle 3a-Anbieter bewertet Evaluno nach denselben fünf Kriterien.
frankly 3a Gebühren: Was kostet frankly?
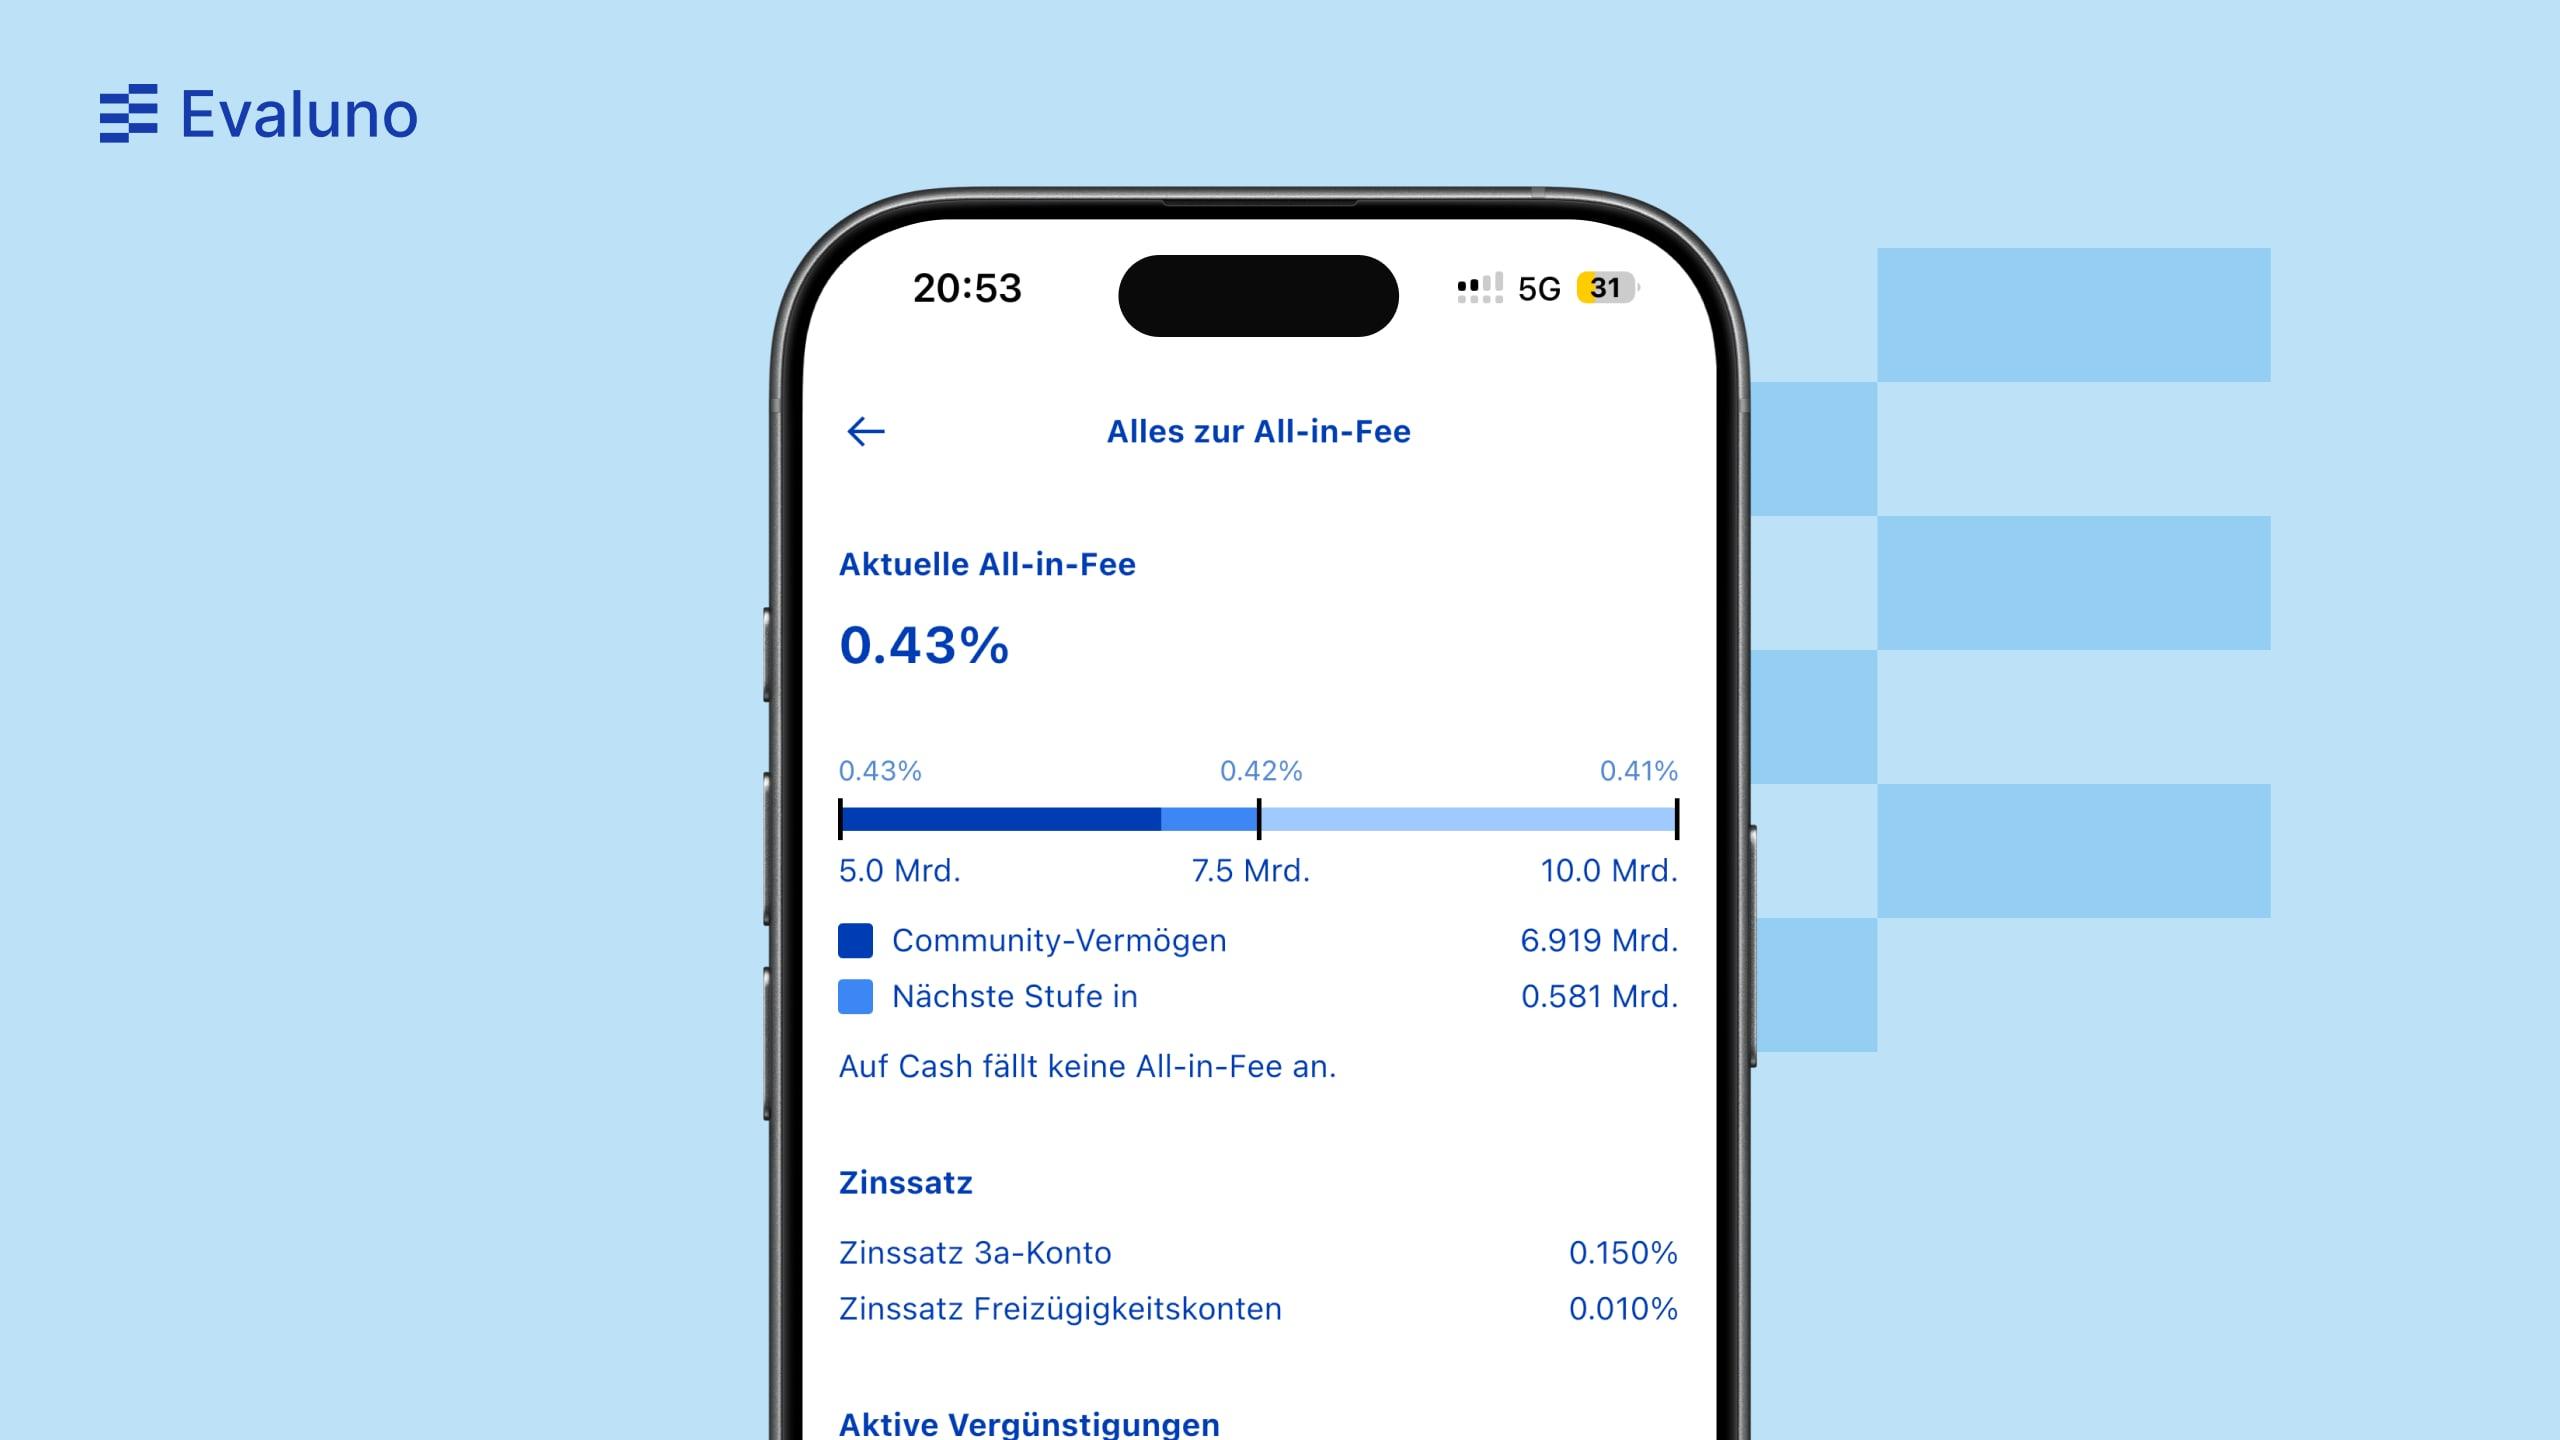
frankly kostet je nach Produkt 0.43 bis 0.47 % pro Jahr: die All-in-Fee von 0.43 % plus Produktkosten. Die All-in-Fee gilt nur für Geld, das in Wertschriften angelegt ist, und wird quartalsweise belastet. Geld, das du auf dem 3a-Konto sparst und nicht anlegst, bleibt gebührenfrei.
Community-Rabatt: So sinkt die Gebühr
Je mehr Geld die frankly-Community anlegt, desto tiefer wird die All-in-Fee für alle. Am 28.10.2026 lag das Community-Vermögen laut App bei CHF 6.9 Mrd., damit gilt die Stufe ab CHF 5 Mrd. mit 0.43 %. Ab CHF 7.5 Mrd. sinkt die All-in-Fee auf 0.42 %, ab CHF 10 Mrd. auf 0.41 %. Die Stufen zeigt frankly in der App und in der Web-Version.
Was die All-in-Fee enthält und was nicht
- Enthalten: Kontoeröffnung, Kontoführung, Käufe und Verkäufe, Verwahrung der Wertschriften, Vorbezug und Verpfändung für Wohneigentum
- Nicht enthalten: Ausgabe- und Rücknahmespesen bei Index-Produkten (bei Extreme 95 Index z. B. 0.09 % beim Kauf und 0.08 % beim Verkauf)
Rechenbeispiel: So viel zahlst du pro Jahr
Bei CHF 50'000 angelegtem Guthaben zahlst du pro Jahr CHF 215 bis 235, je nach Produkt.
| Guthaben | Angelegt (0.43 bis 0.47 %) | Nicht angelegt (0 %) |
|---|---|---|
| CHF 10'000 | CHF 43 bis 47 | CHF 0 |
| CHF 50'000 | CHF 215 bis 235 | CHF 0 |
| CHF 100'000 | CHF 430 bis 470 | CHF 0 |
frankly 3a Strategien: Sustainable, Responsible oder Index?
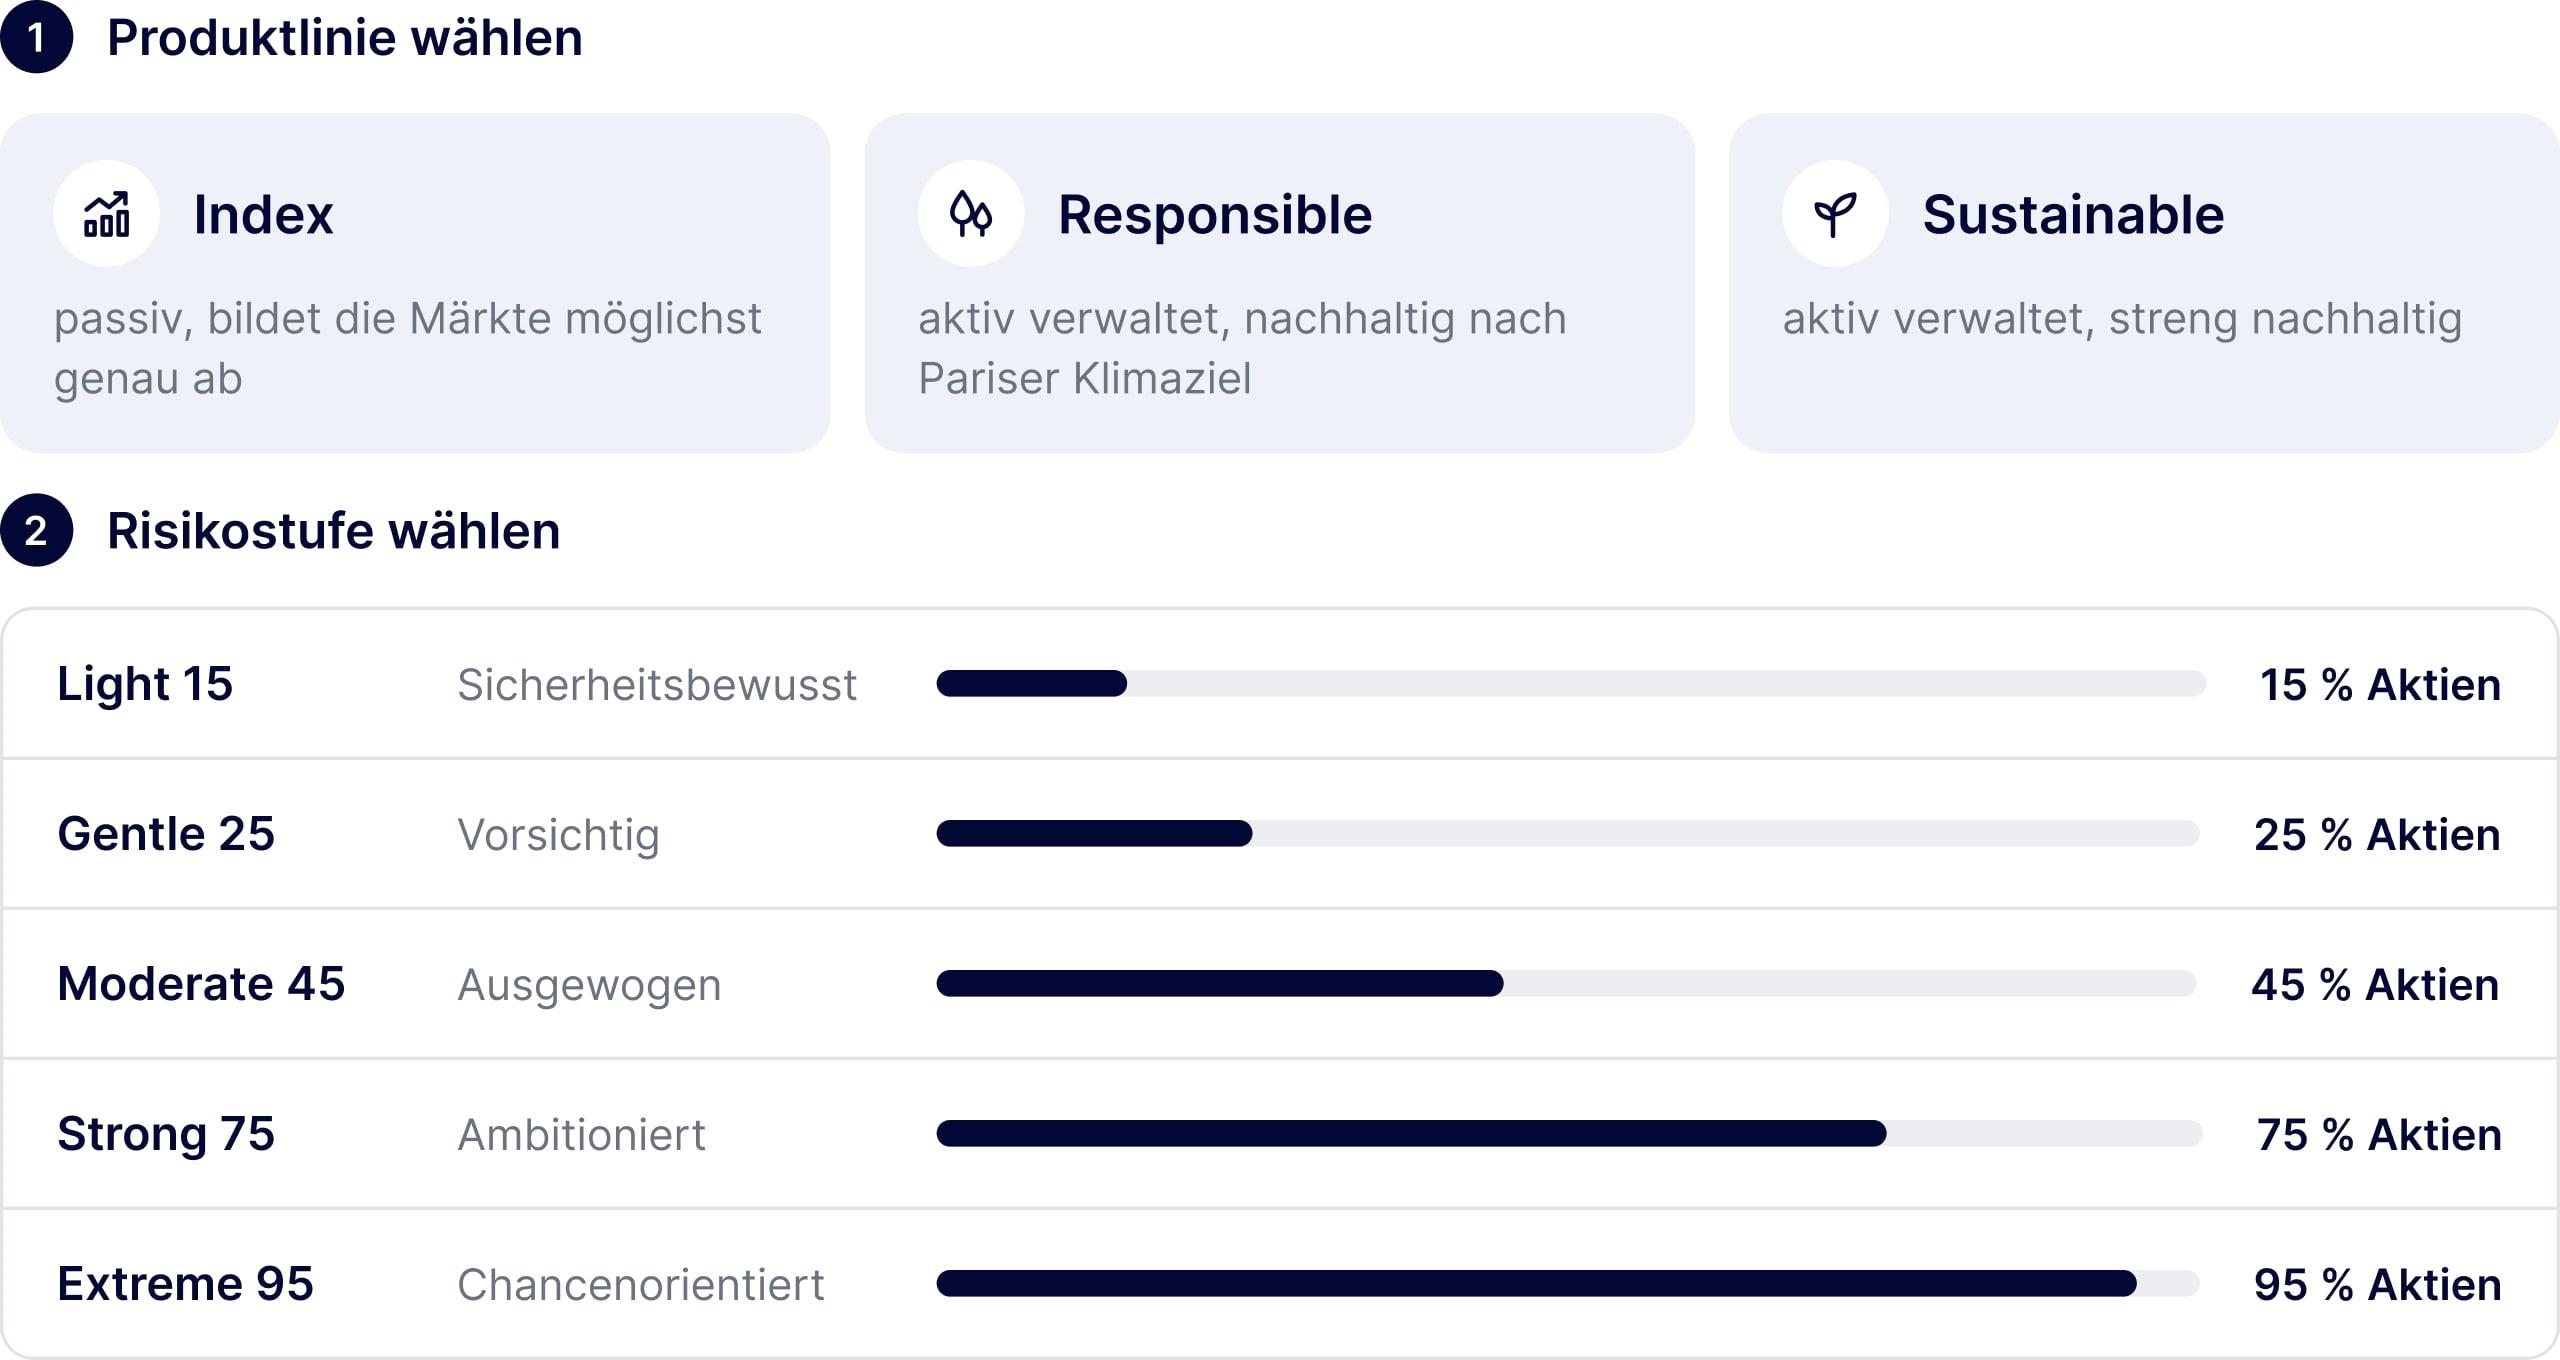
Bei frankly wählst du zuerst eine Produktlinie und danach eine von fünf Risikostufen. Die Produktlinien unterscheiden sich in der Verwaltung: Index bildet die Märkte passiv und möglichst genau ab, Responsible und Sustainable werden aktiv von Swisscanto verwaltet und berücksichtigen Nachhaltigkeit unterschiedlich streng. Die Risikostufe bestimmt den Aktienanteil. Er liegt je nach Stufe zwischen 15 und 95 %, die Zahl im Namen zeigt ihn an, etwa bei Light 15 oder Extreme 95.
Für die Wahl hilft ein einfaches Vorgehen: Überlege zuerst, wie wichtig dir Nachhaltigkeit und eine aktive Verwaltung sind, daraus ergibt sich die Produktlinie. Danach wählst du die Risikostufe nach deinem Anlagehorizont und danach, wie gut du Kursschwankungen aushältst. Die frankly-App fragt Anlagedauer, Risiko und Nachhaltigkeit bei der Kontoeröffnung ab, danach wählst du das passende Anlageprodukt.
Die Anlageprodukte im Überblick
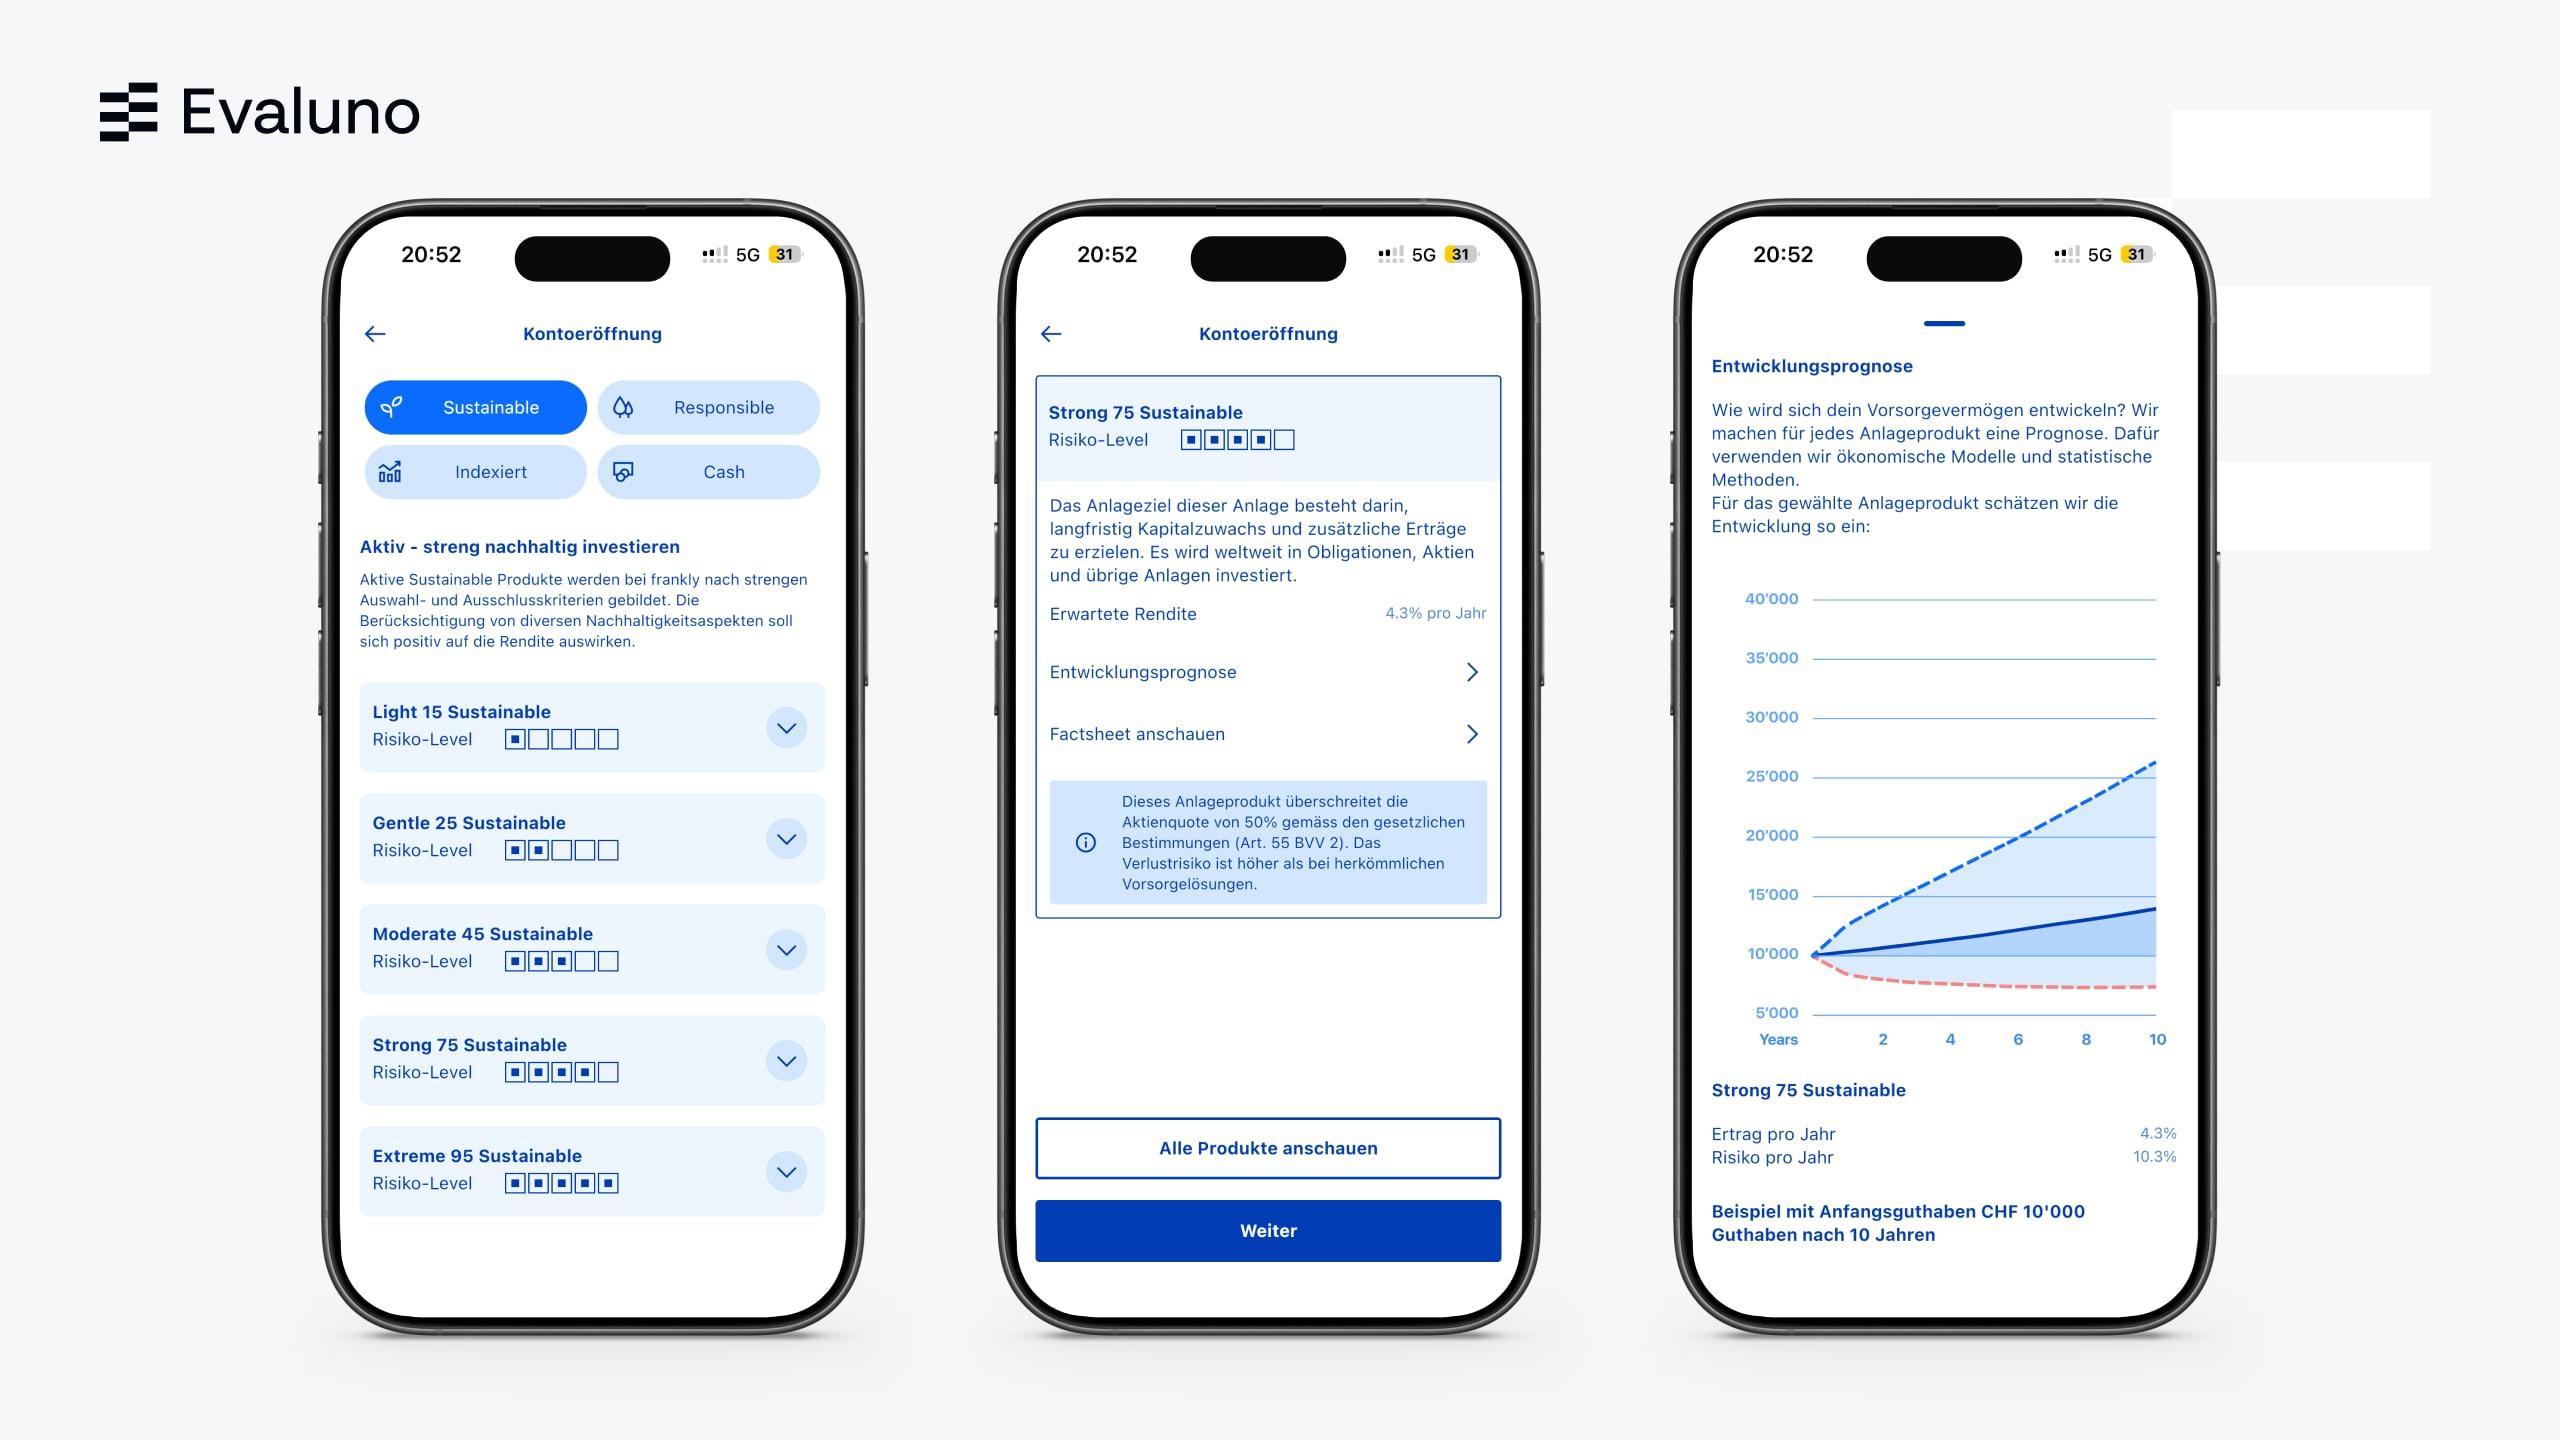
In der frankly-App kannst du jedes Anlageprodukt mit Risiko-Level, Details und Entwicklungsprognose ansehen und direkt auswählen. Die Strategie kannst du jederzeit in der App wechseln. Ausserdem kannst du bis zu fünf 3a-Konten führen, jedes mit einer eigenen Strategie.
Sustainable, Responsible oder Index: Was ist der Unterschied?
Sustainable geht bei der Nachhaltigkeit am weitesten und investiert gezielt in Firmen und Staaten, die zu den Nachhaltigkeitszielen der UNO beitragen. Responsible orientiert sich am Pariser Klimaziel, Index bildet die Märkte ohne aktive Titelauswahl ab. Wer kein Anlagerisiko will, spart das Geld als Cash auf dem 3a-Konto, ohne All-in-Fee und aktuell mit 0.15 % Zins.
Welche Strategie passt zu dir?
Entscheidend sind dein Anlagehorizont und wie gut du Schwankungen aushältst. Bis zur Pensionierung sind es oft Jahrzehnte, deshalb passt für viele ein hoher Aktienanteil wie Strong 75 oder Extreme 95. Brauchst du das Geld in wenigen Jahren, etwa für ein Eigenheim, ist eine tiefe Risikostufe oder Cash sinnvoller. Mit bis zu fünf Konten kannst du beides kombinieren.
frankly Rendite: So schneiden die Strategien ab
Wie viel Rendite du mit frankly erzielst, hängt vor allem vom Aktienanteil ab. In den fünf Jahren bis 30.9.2026 legte Extreme 95 Responsible um 44.5 % zu, Light 15 Responsible um 6.3 %. Über fünf Jahre lag die aktiv verwaltete Responsible-Variante in jeder vergleichbaren Risikostufe leicht vor der Index-Variante, über drei Jahre lag Index vorne.
Performance der frankly-Produkte
Die Tabellen zeigen die Performance aller 15 frankly-Produkte über ein, drei und fünf Jahre. So siehst du auf einen Blick, wie sich die drei Produktlinien bei gleichem Aktienanteil unterscheiden.
| Risikostufe | Aktien | Index | Responsible | Sustainable |
|---|---|---|---|---|
| Extreme 95 | 95 % | +16.7 % | +17.3 % | +20.3 % |
| Strong 75 | 75 % | +15.2 % | +14.7 % | +15.6 % |
| Moderate 45 | 45 % | +9.9 % | +8.4 % | +8.2 % |
| Gentle 25 | 25 % | +5.2 % | +5.1 % | +3.8 % |
| Light 15 | 15 % | +3.0 % | +2.8 % | +1.7 % |
Quelle: Evaluno 3a-Fonds-Vergleich (Stand 30.9.2026). Performance kumuliert in CHF bis 30.9.2026. «–»: noch keine Werte für diesen Zeitraum. Frühere Renditen sind keine Garantie für die Zukunft.
| Risikostufe | Aktien | Index | Responsible | Sustainable |
|---|---|---|---|---|
| Extreme 95 | 95 % | +53.5 % | +51.0 % | +56.0 % |
| Strong 75 | 75 % | +45.1 % | +41.5 % | +42.8 % |
| Moderate 45 | 45 % | +30.1 % | +26.0 % | +24.5 % |
| Gentle 25 | 25 % | +20.9 % | +18.0 % | +15.6 % |
| Light 15 | 15 % | – | +14.1 % | – |
Quelle: Evaluno 3a-Fonds-Vergleich (Stand 30.9.2026). Performance kumuliert in CHF bis 30.9.2026. «–»: noch keine Werte für diesen Zeitraum. Frühere Renditen sind keine Garantie für die Zukunft.
| Risikostufe | Aktien | Index | Responsible | Sustainable |
|---|---|---|---|---|
| Extreme 95 | 95 % | +41.7 % | +44.5 % | – |
| Strong 75 | 75 % | +33.8 % | +35.5 % | – |
| Moderate 45 | 45 % | +18.4 % | +20.6 % | – |
| Gentle 25 | 25 % | +8.7 % | +11.4 % | – |
| Light 15 | 15 % | – | +6.3 % | – |
Quelle: Evaluno 3a-Fonds-Vergleich (Stand 30.9.2026). Performance kumuliert in CHF bis 30.9.2026. «–»: noch keine Werte für diesen Zeitraum. Frühere Renditen sind keine Garantie für die Zukunft.
frankly vs. VIAC und finpension
Kurz gesagt: VIAC und finpension sind etwas günstiger und erlauben bis zu 99 % Aktien. frankly punktet mit der Zürcher Kantonalbank im Rücken und aktiv verwalteten, nachhaltigen Fonds von Swisscanto.
Der grösste Unterschied liegt in der Anlage: VIAC und finpension setzen vor allem auf günstige Indexfonds und lassen dich deine Strategie auch selbst zusammenstellen. frankly bietet neben Index-Produkten auch aktiv verwaltete Fonds und gibt die 15 Strategien fest vor. Bei der Rendite muss frankly den Vergleich nicht scheuen: Über fünf Jahre lag das beste Produkt mit +44.5 % gleichauf mit VIAC (+44.4 %) und deutlich vor finpension (+37.0 %).
Wer möglichst tiefe Kosten und eine eigene Strategie will, ist bei finpension oder VIAC richtig. Wer eine einfache Säule 3a einer Kantonalbank mit nachhaltigen Fonds sucht, fährt mit frankly gut. Die Tabelle zeigt die wichtigsten Unterschiede. Alle digitalen 3a-Anbieter findest du im Evaluno 3a-Fonds-Vergleich.
| Kriterium | frankly |  VIAC |  finpension |
|---|---|---|---|
| Gesamtkosten pro Jahr | 0.43 bis 0.47 % | 0.41 bis 0.44 % | 0.39 % |
| Max. Aktienanteil | 95 % | 99 % | 99 % |
| Anlagestrategien | 15 | 15 | 18 |
| Individuelle Strategie | Nein, nur fixe Strategien | Ja, Fonds und Anteile frei wählbar | Ja, Fonds und Anteile frei wählbar |
| Indexstrategien | |||
| Nachhaltige Strategien | |||
| Beste Rendite 5 Jahre | +44.5 % | +44.4 % | +37.0 % |
| Bestes Produkt | Extreme 95 Responsible | Global Nachhaltig 100 | Global 100 |
| Zins auf 3a-Konto | 0.15 % | 0.20 % | 0.00 % |
Gesamtkosten pro Jahr inklusive Produktkosten. Zins auf nicht angelegtem Guthaben, Stand 11/2026. Rendite über 5 Jahre bis 30.9.2026, jeweils für das beste Produkt des Anbieters. Quelle: Evaluno 3a-Fonds-Vergleich (Stand 30.9.2026). Frühere Renditen sind keine Garantie für die Zukunft.
Ist frankly sicher?
Ja. Dein 3a-Guthaben liegt nicht bei der Bank, sondern bei der Vorsorgestiftung Sparen 3 der ZKB. Investiertes Geld steckt in Anlageprodukten von Swisscanto, die von der Bank getrennt sind und bei einem Konkurs nicht in die Konkursmasse fallen. Nicht angelegtes Geld hinterlegt die Stiftung bei der Zürcher Kantonalbank, für deren Verbindlichkeiten der Kanton Zürich mit der Staatsgarantie haftet.
Wertschriften schwanken: Mit einem hohen Aktienanteil kann dein Guthaben zeitweise deutlich fallen. Den Zugang schützt frankly mit zwei Faktoren, also Passwort und registriertem Smartphone oder SMS-Code. In der App kannst du dich auch mit Fingerabdruck oder Gesichtserkennung anmelden.
Die frankly App im Alltag
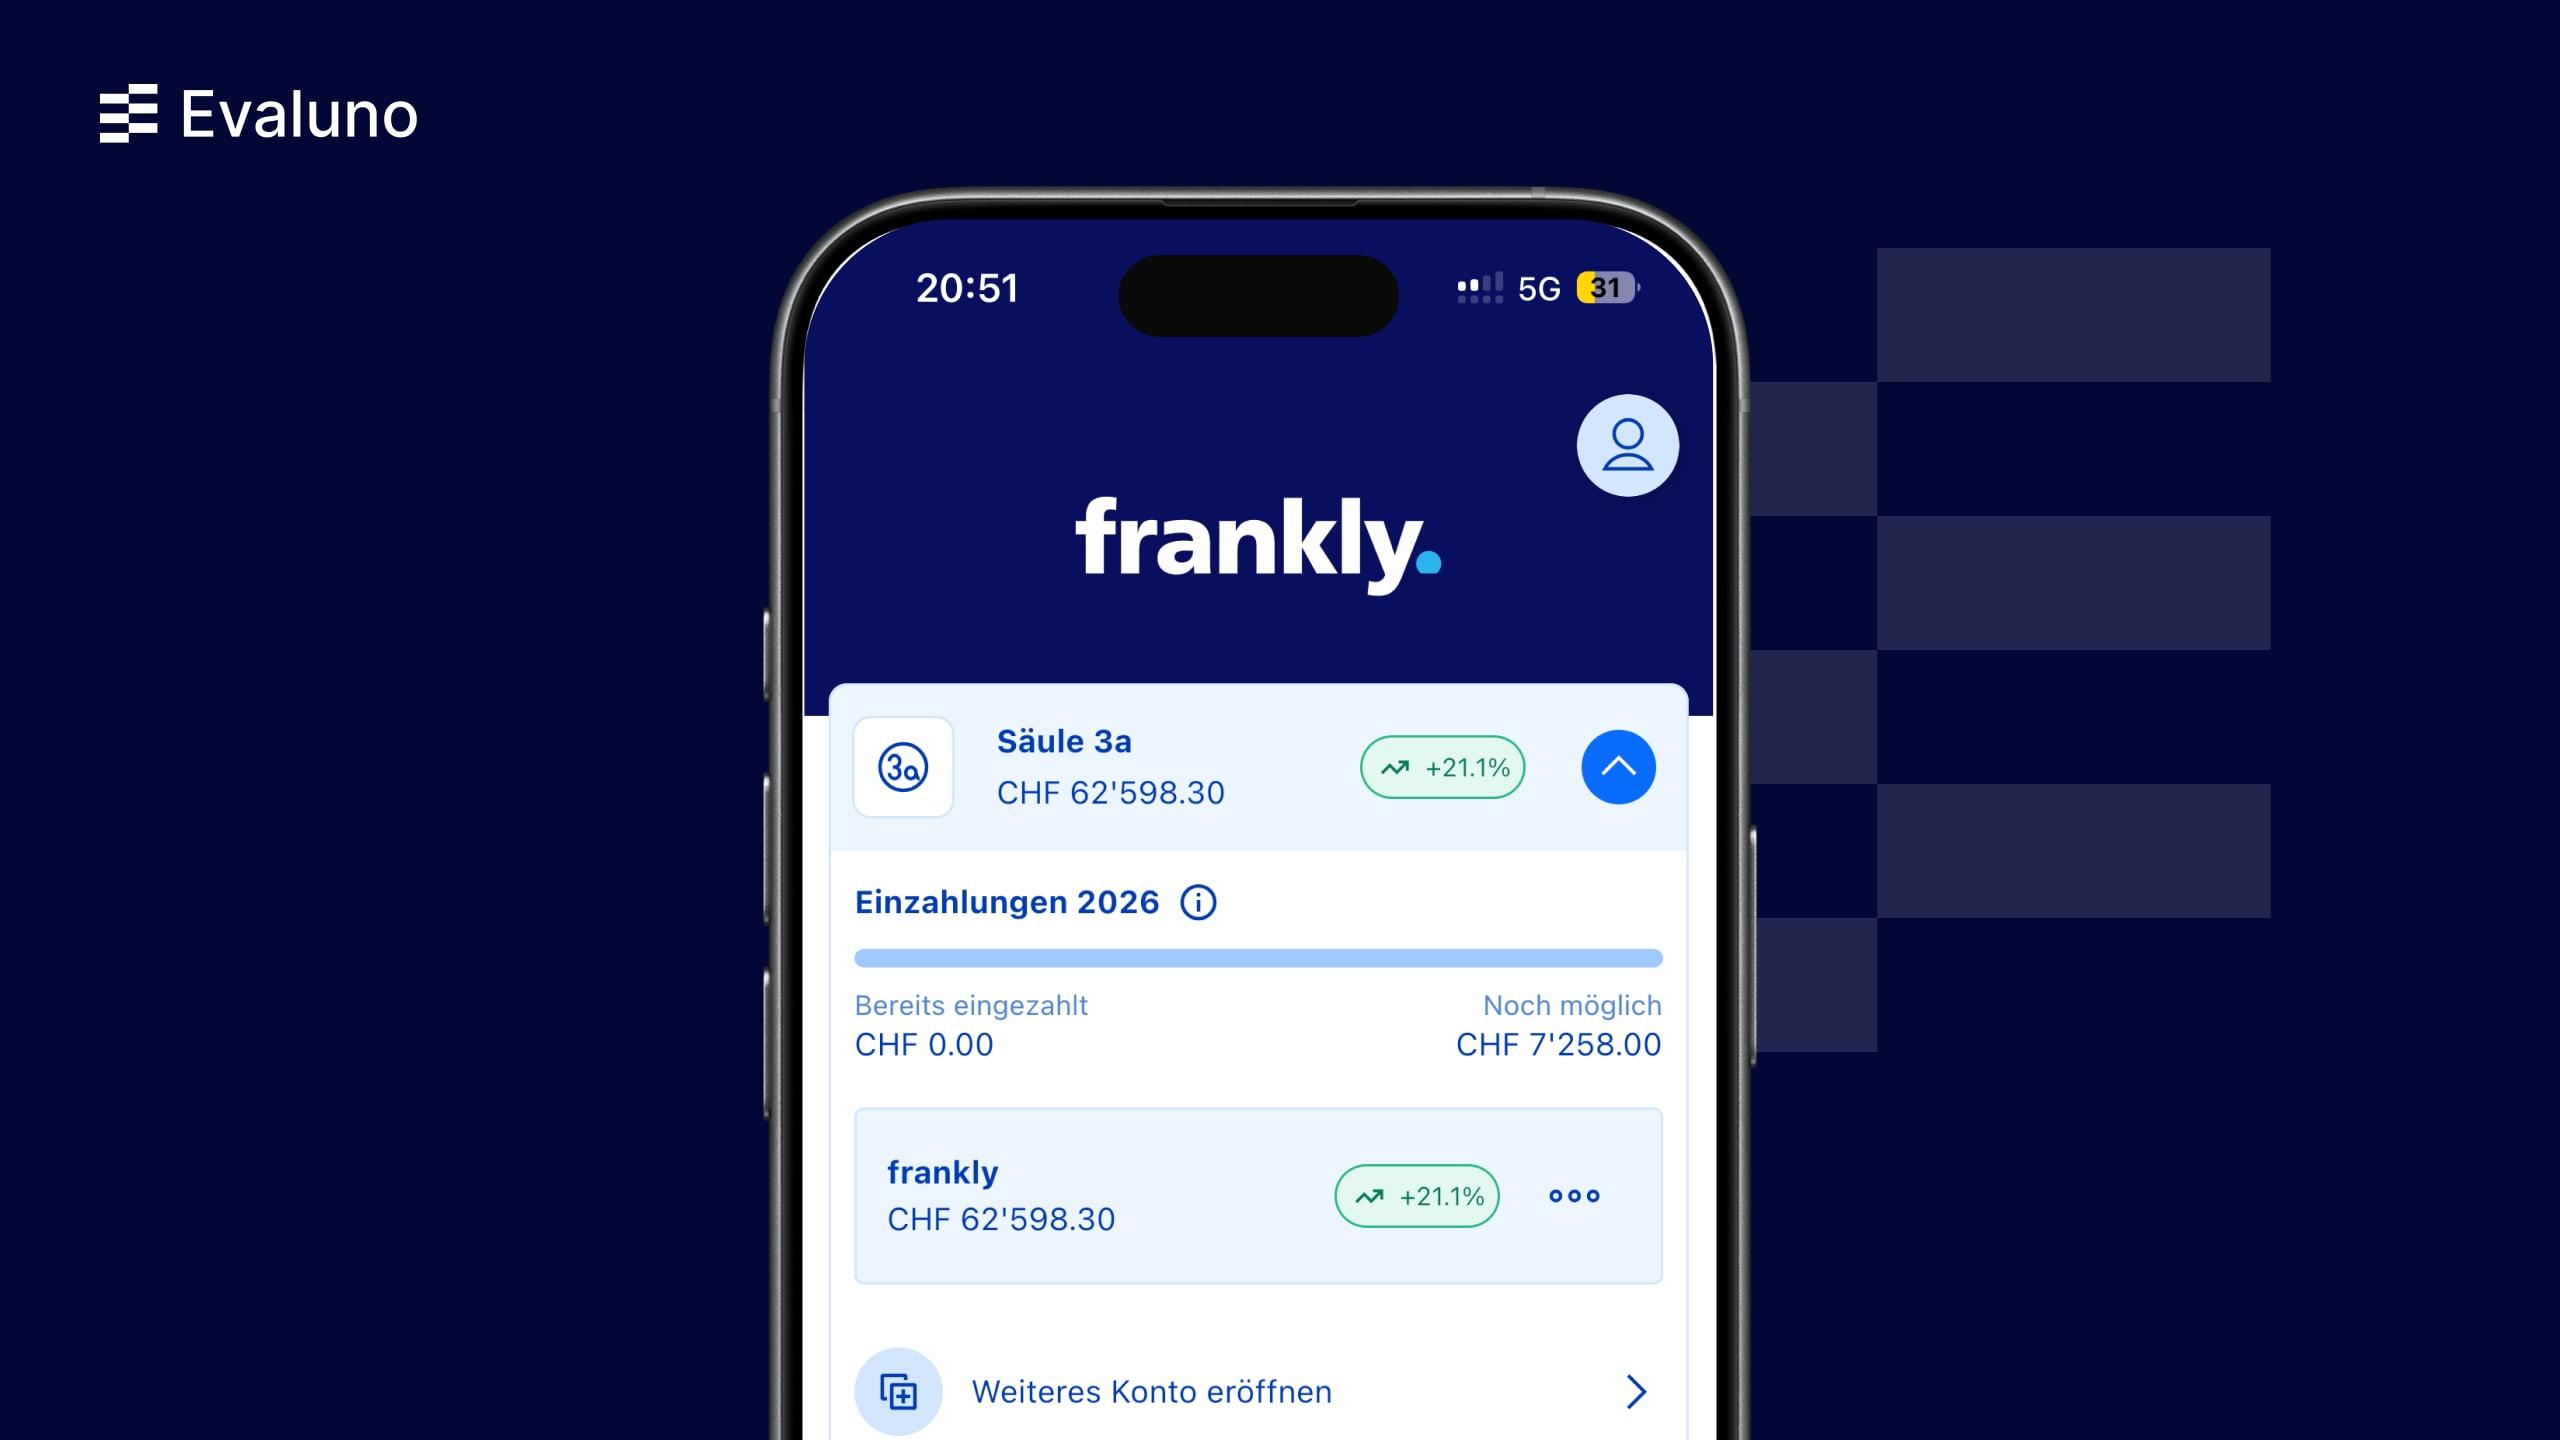
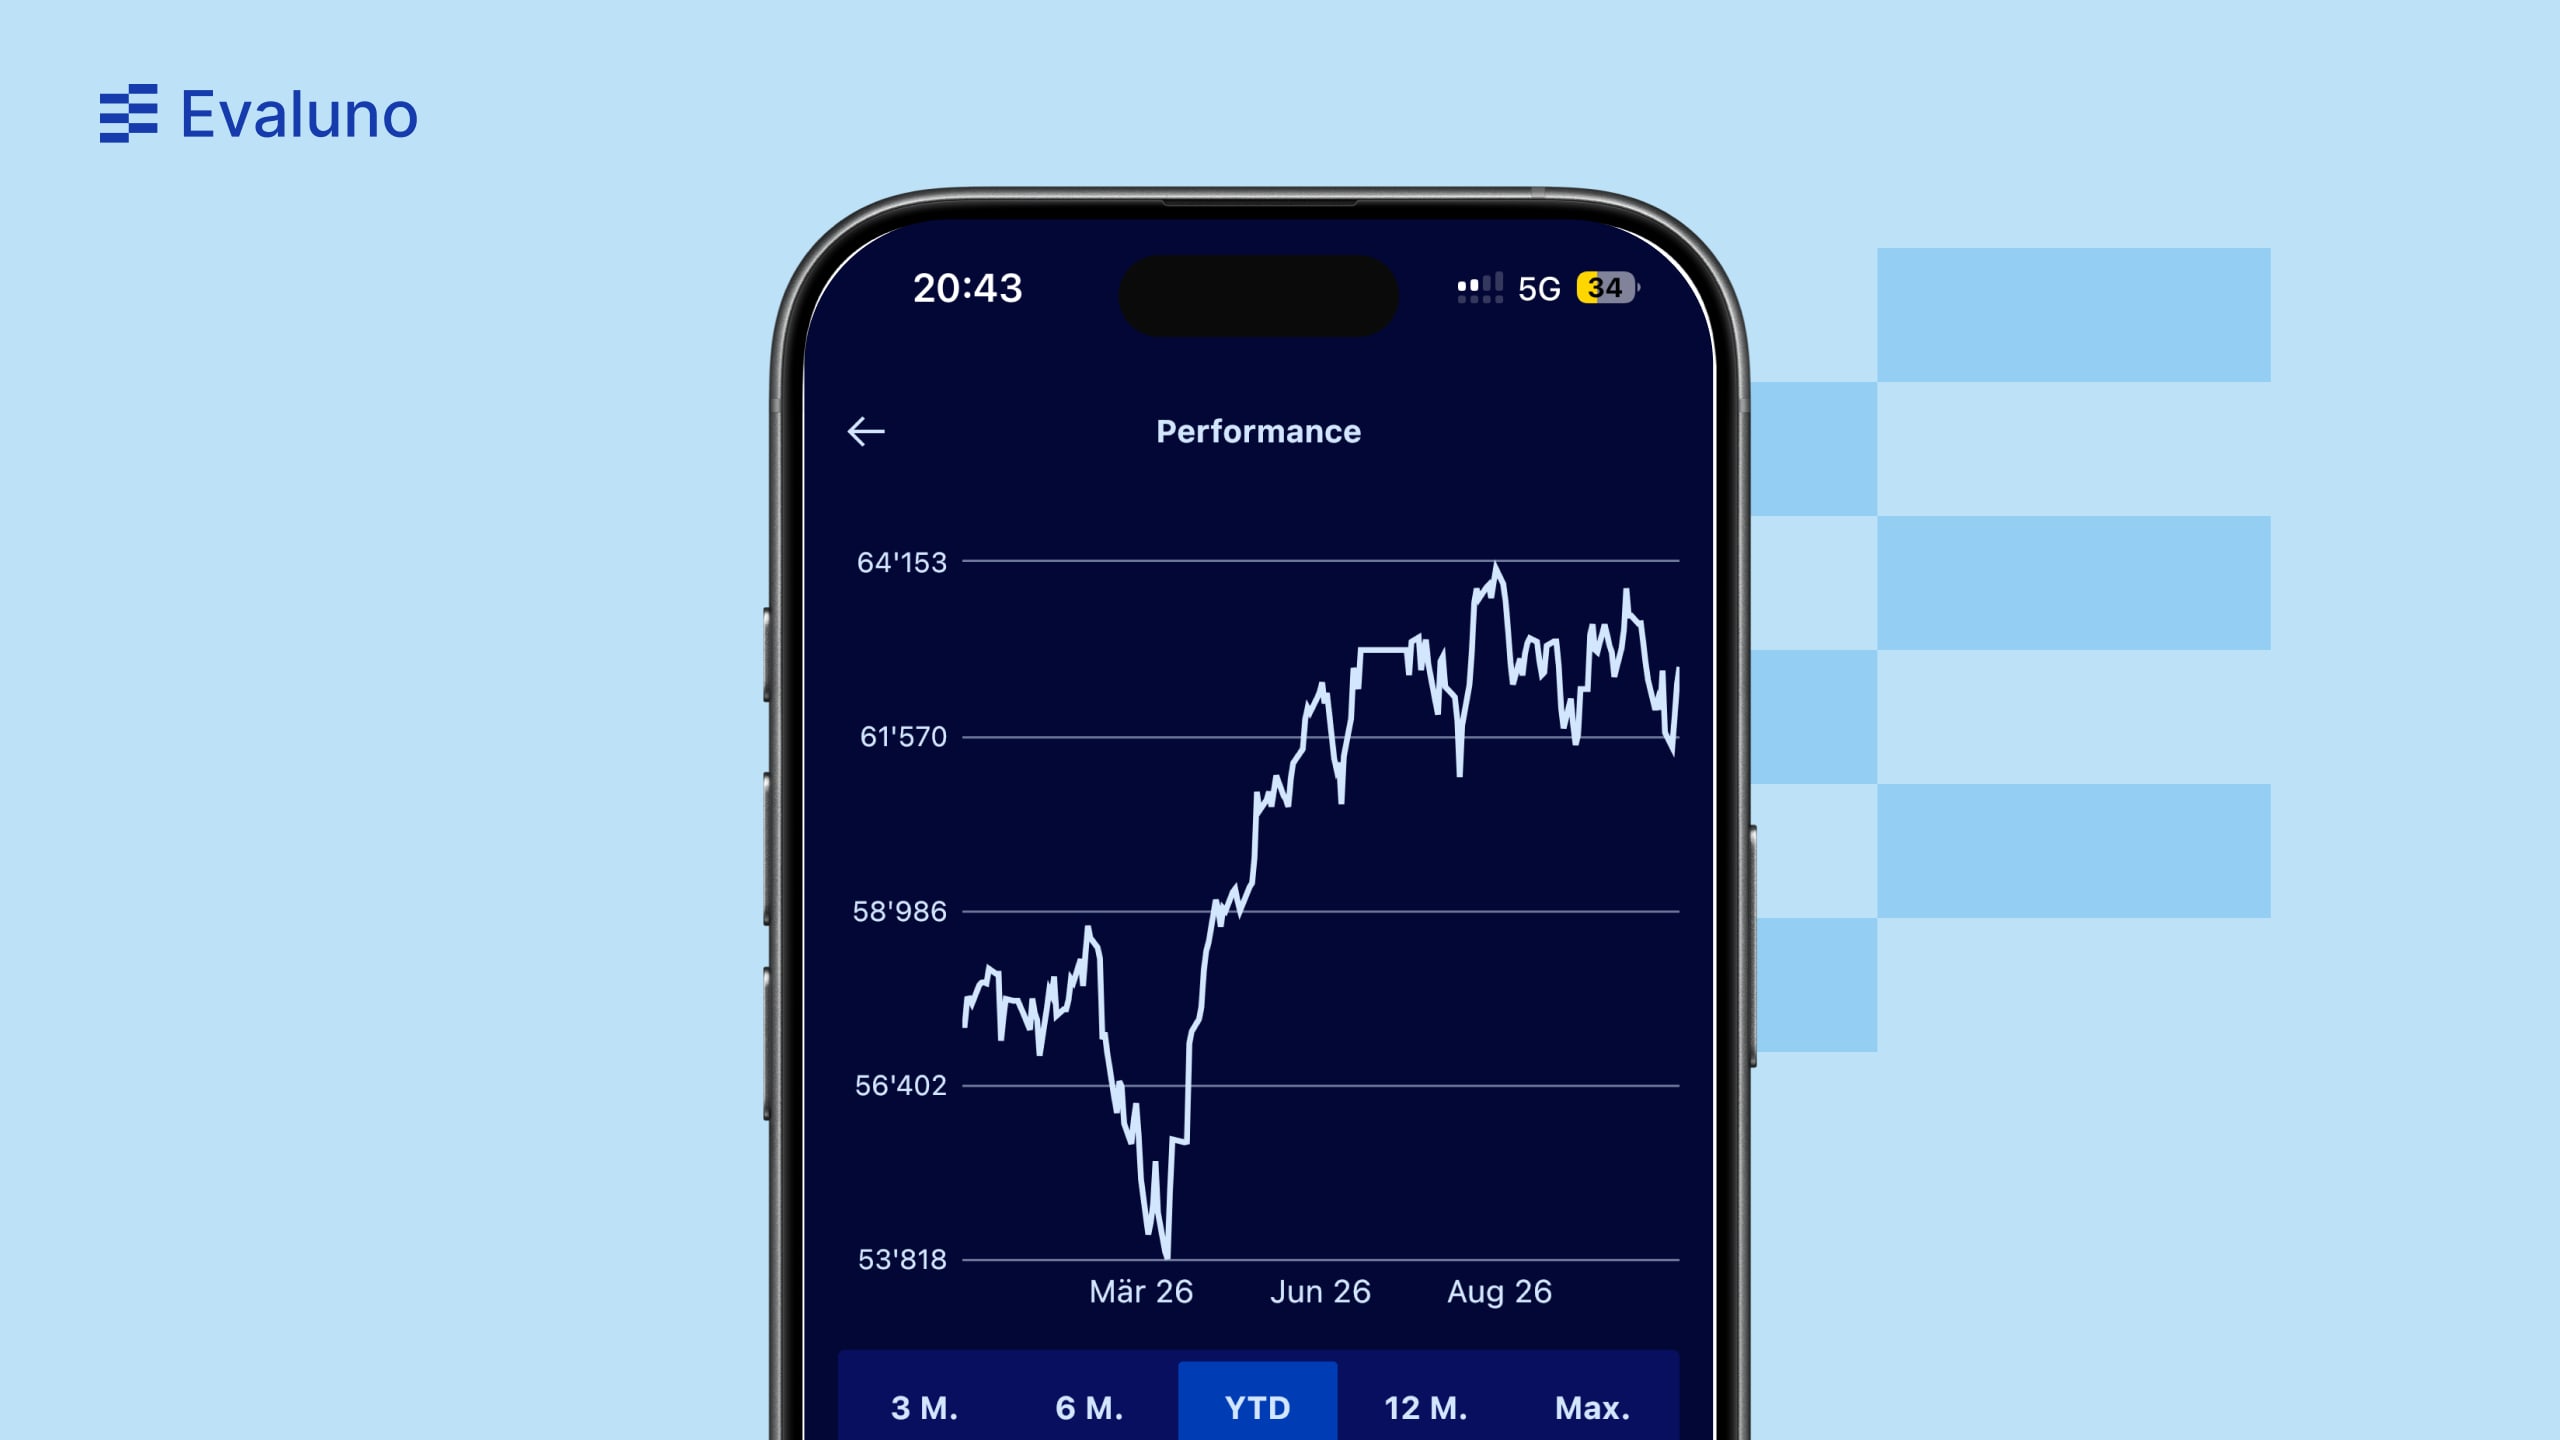
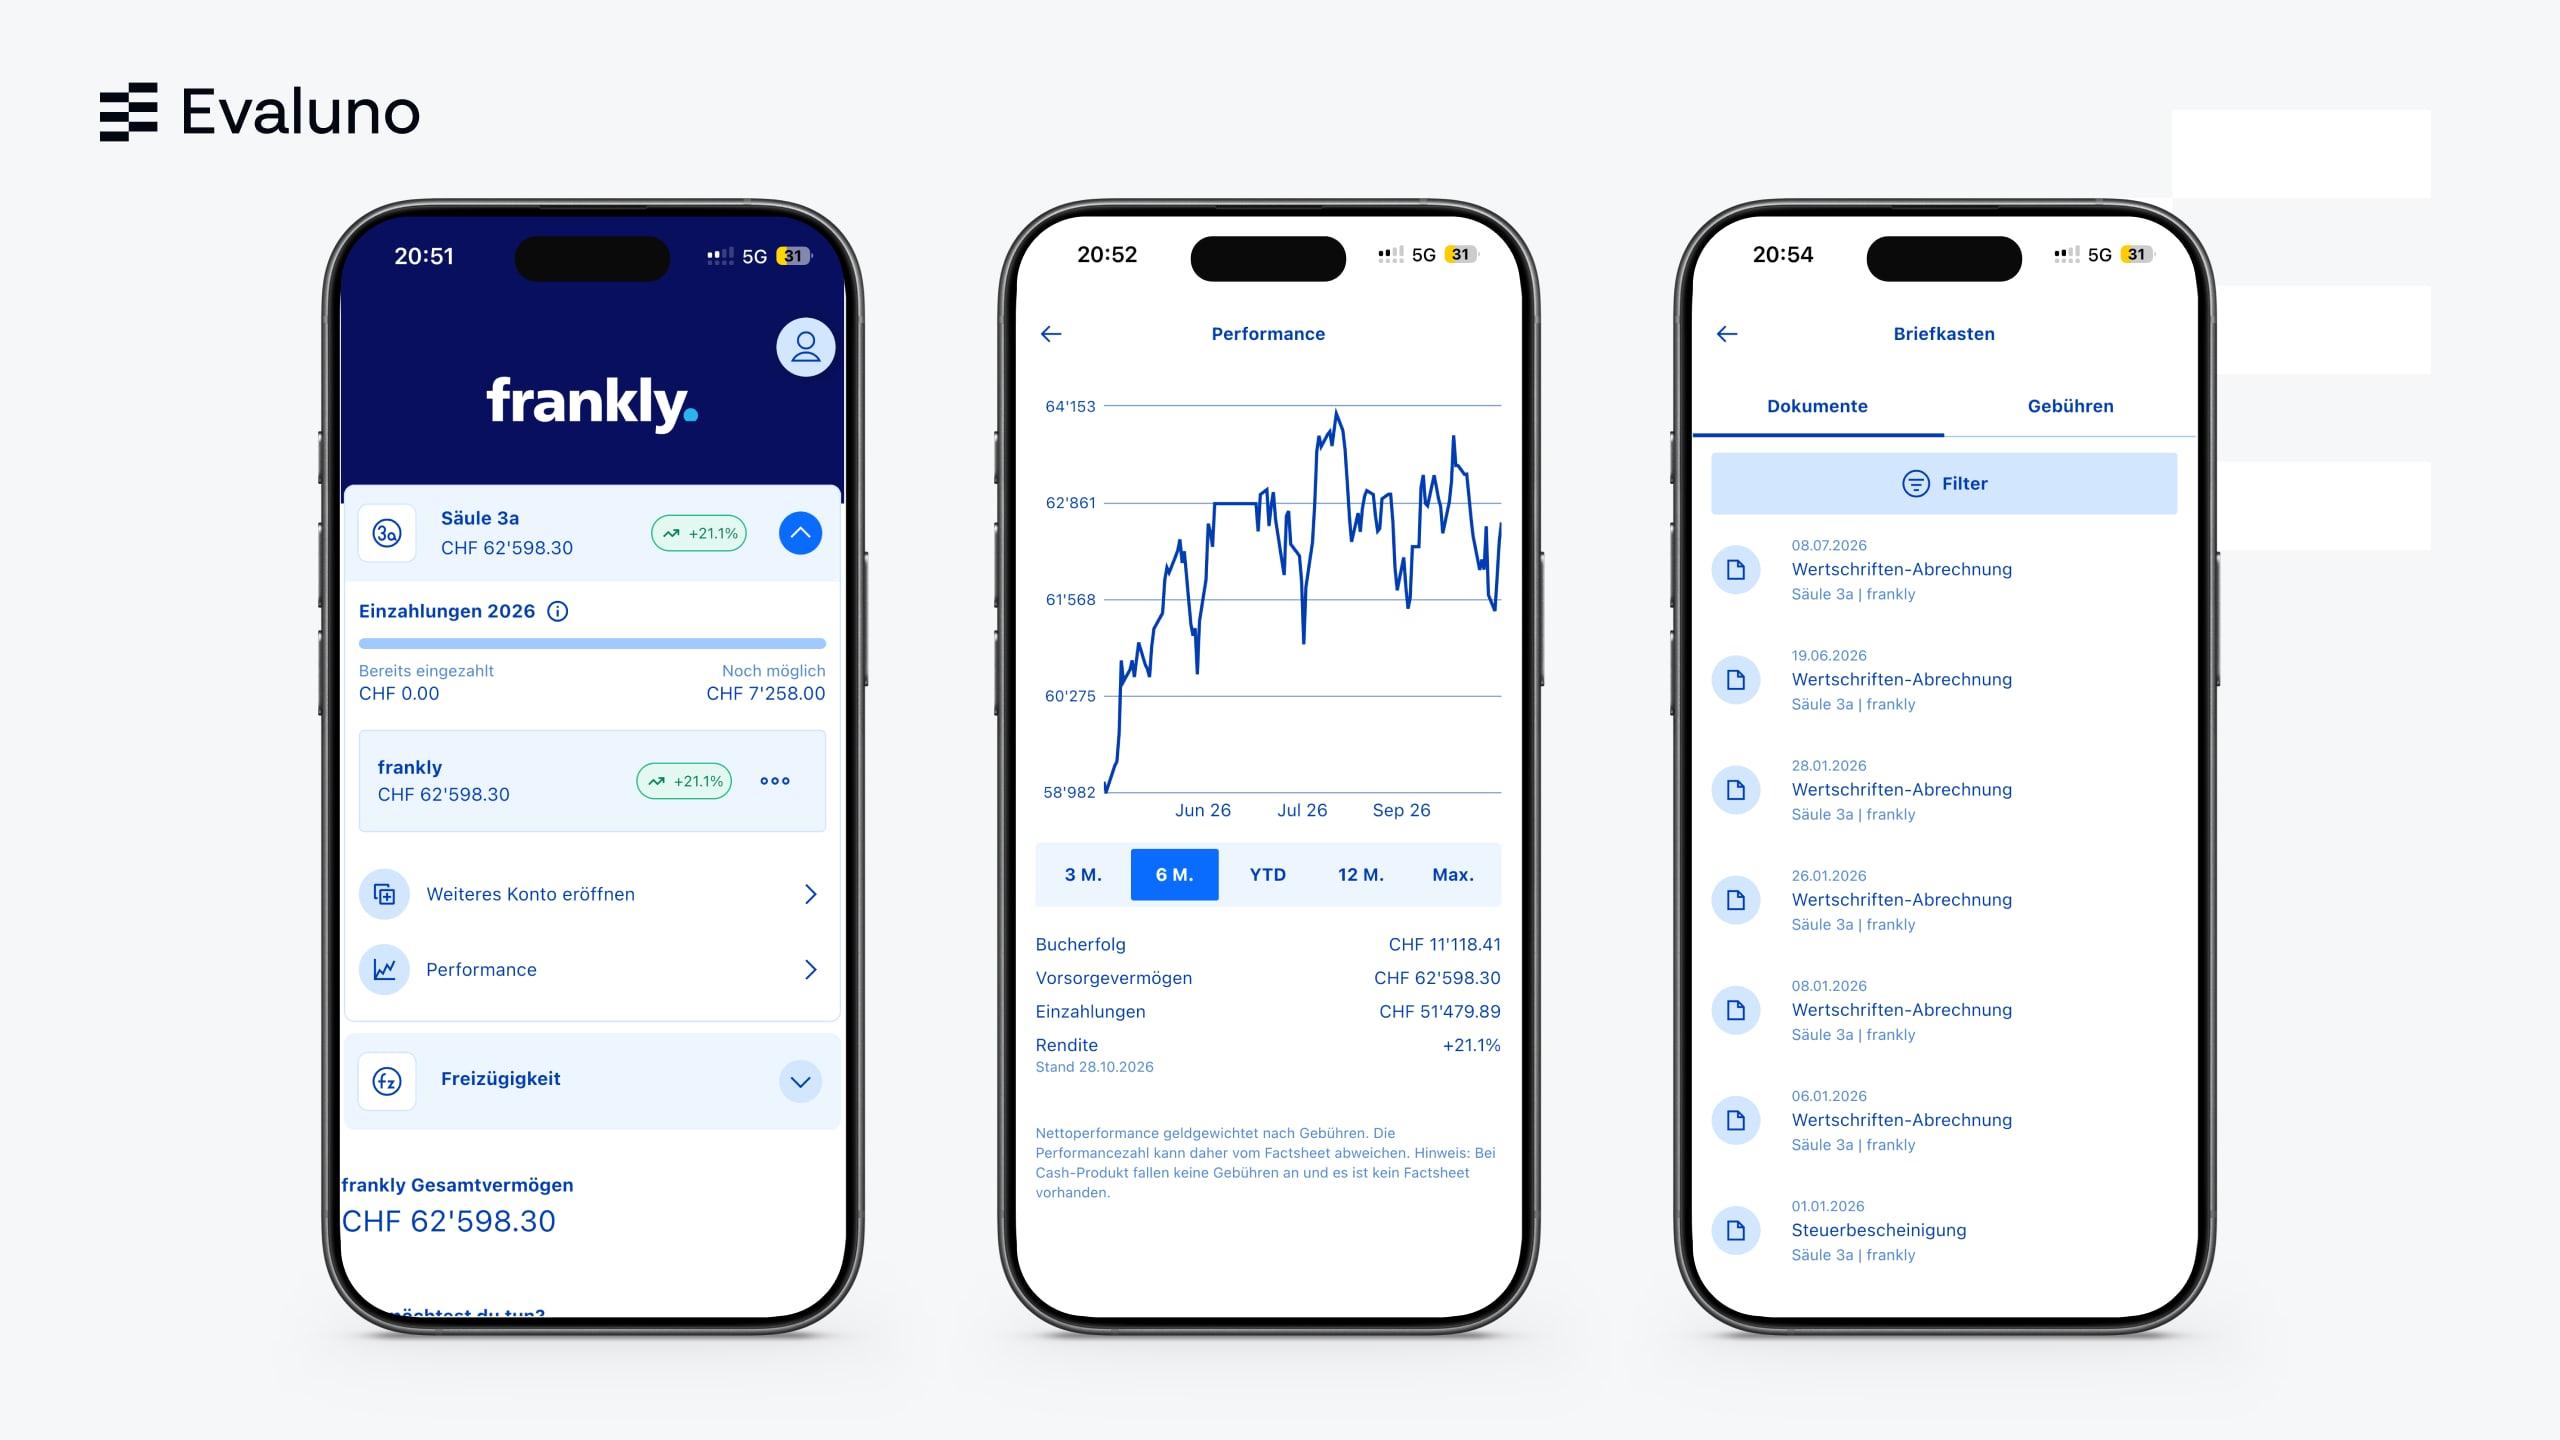
Die frankly-App ist übersichtlich aufgebaut und einfach zu bedienen: Die wichtigsten Funktionen erreichst du direkt von der Startseite aus. Dort siehst du dein Vermögen, die Einzahlungen im laufenden Jahr und wie viel du noch einzahlen kannst. Unter «Performance» verfolgst du die laufende Wertentwicklung über verschiedene Zeiträume, von drei Monaten bis zur gesamten Anlagedauer, samt Bucherfolg und Rendite. Zusätzliche 3a-Konten eröffnest du über «Weiteres Konto eröffnen», auch der Wechsel der Strategie läuft direkt in der App.
Einzahlen
Du zahlst per Überweisung aus deinem E-Banking ein, am einfachsten mit einem Dauerauftrag. Die IBAN findest du in der App unter «Einzahlen», in der Web-Version gibt es dafür auch einen QR-Code. Mit einem eBanking-Vertrag der ZKB wählst du frankly direkt als Empfängerkonto. 2026 kannst du mit Pensionskasse bis CHF 7'258 einzahlen und von den Steuern abziehen.
Steuerbescheinigung und Dokumente
Die Steuerbescheinigung liegt Anfang Januar im Briefkasten der App, für jedes Konto eine eigene. Dort findest du auch die Abrechnungen deiner Wertschriften.
Support
Der Support ist per Telefon unter 0800 320 000 und per E-Mail erreichbar, werktags von 8 bis 22 Uhr und am Wochenende von 9 bis 18 Uhr. Für Fragen zur Vorsorge kannst du auch einen Termin mit einer Fachperson vereinbaren.
frankly Bewertungen: Wie zufrieden sind Kundinnen und Kunden?
Kundinnen und Kunden bewerten frankly überwiegend positiv. Im App Store erhält die frankly-App 4.7 von 5 Sternen bei 9'925 Bewertungen, bei Google Play 3.8 von 5 bei 1'460 Rezensionen. Das deckt sich weitgehend mit dem Evaluno-Test: Gelobt werden vor allem die einfache Bedienung, die schnelle Kontoeröffnung und die fairen Gebühren. Die Kritik betrifft meist die Technik der App, etwa Login-Probleme nach Updates, das neue Design seit Ende 2024 und den Ausweis-Scan bei der Eröffnung, vor allem auf Android-Geräten.
So bewerten Nutzerinnen und Nutzer frankly
Stand 16.11.2026
- App Store
- 9'925 Bewertungen
- 4.7 von 5 Sternen
- Google Play
- 1'460 Rezensionen
- 3.8 von 5 Sternen
Oft gelobt
- Einfache, übersichtliche Bedienung
- Schnelle Kontoeröffnung
- Faire Gebühren
- Freundlicher Support
Oft kritisiert
- Login-Probleme nach Updates
- Neues Design mit mehr Klicks
- Aufträge dauern zwei bis drei Bankwerktage
Quellen: App Store und Google Play (Schweiz), abgerufen am 16.11.2026. Lob und Kritik: Zusammenfassung von rund 380 Rezensionen.
frankly Gutscheincode: CHF 35 Gebührengutschrift
Mit dem Code Evaluno35 erhältst du eine Gutschrift von CHF 35 auf deine Gebühren. Gutscheine gelten nur für Neukundinnen und Neukunden, die den Code innert 48 Stunden nach der ersten Kontoeröffnung eingeben, und lassen sich nicht kombinieren. Der Code ist bis 31.12.2026 gültig. Die Gutschrift wird mit der All-in-Fee verrechnet. Alle Bedingungen findest du auf der Evaluno-Gutscheinseite für frankly. Evaluno erhält bei Abschlüssen über den Gutscheincode eine Provision.
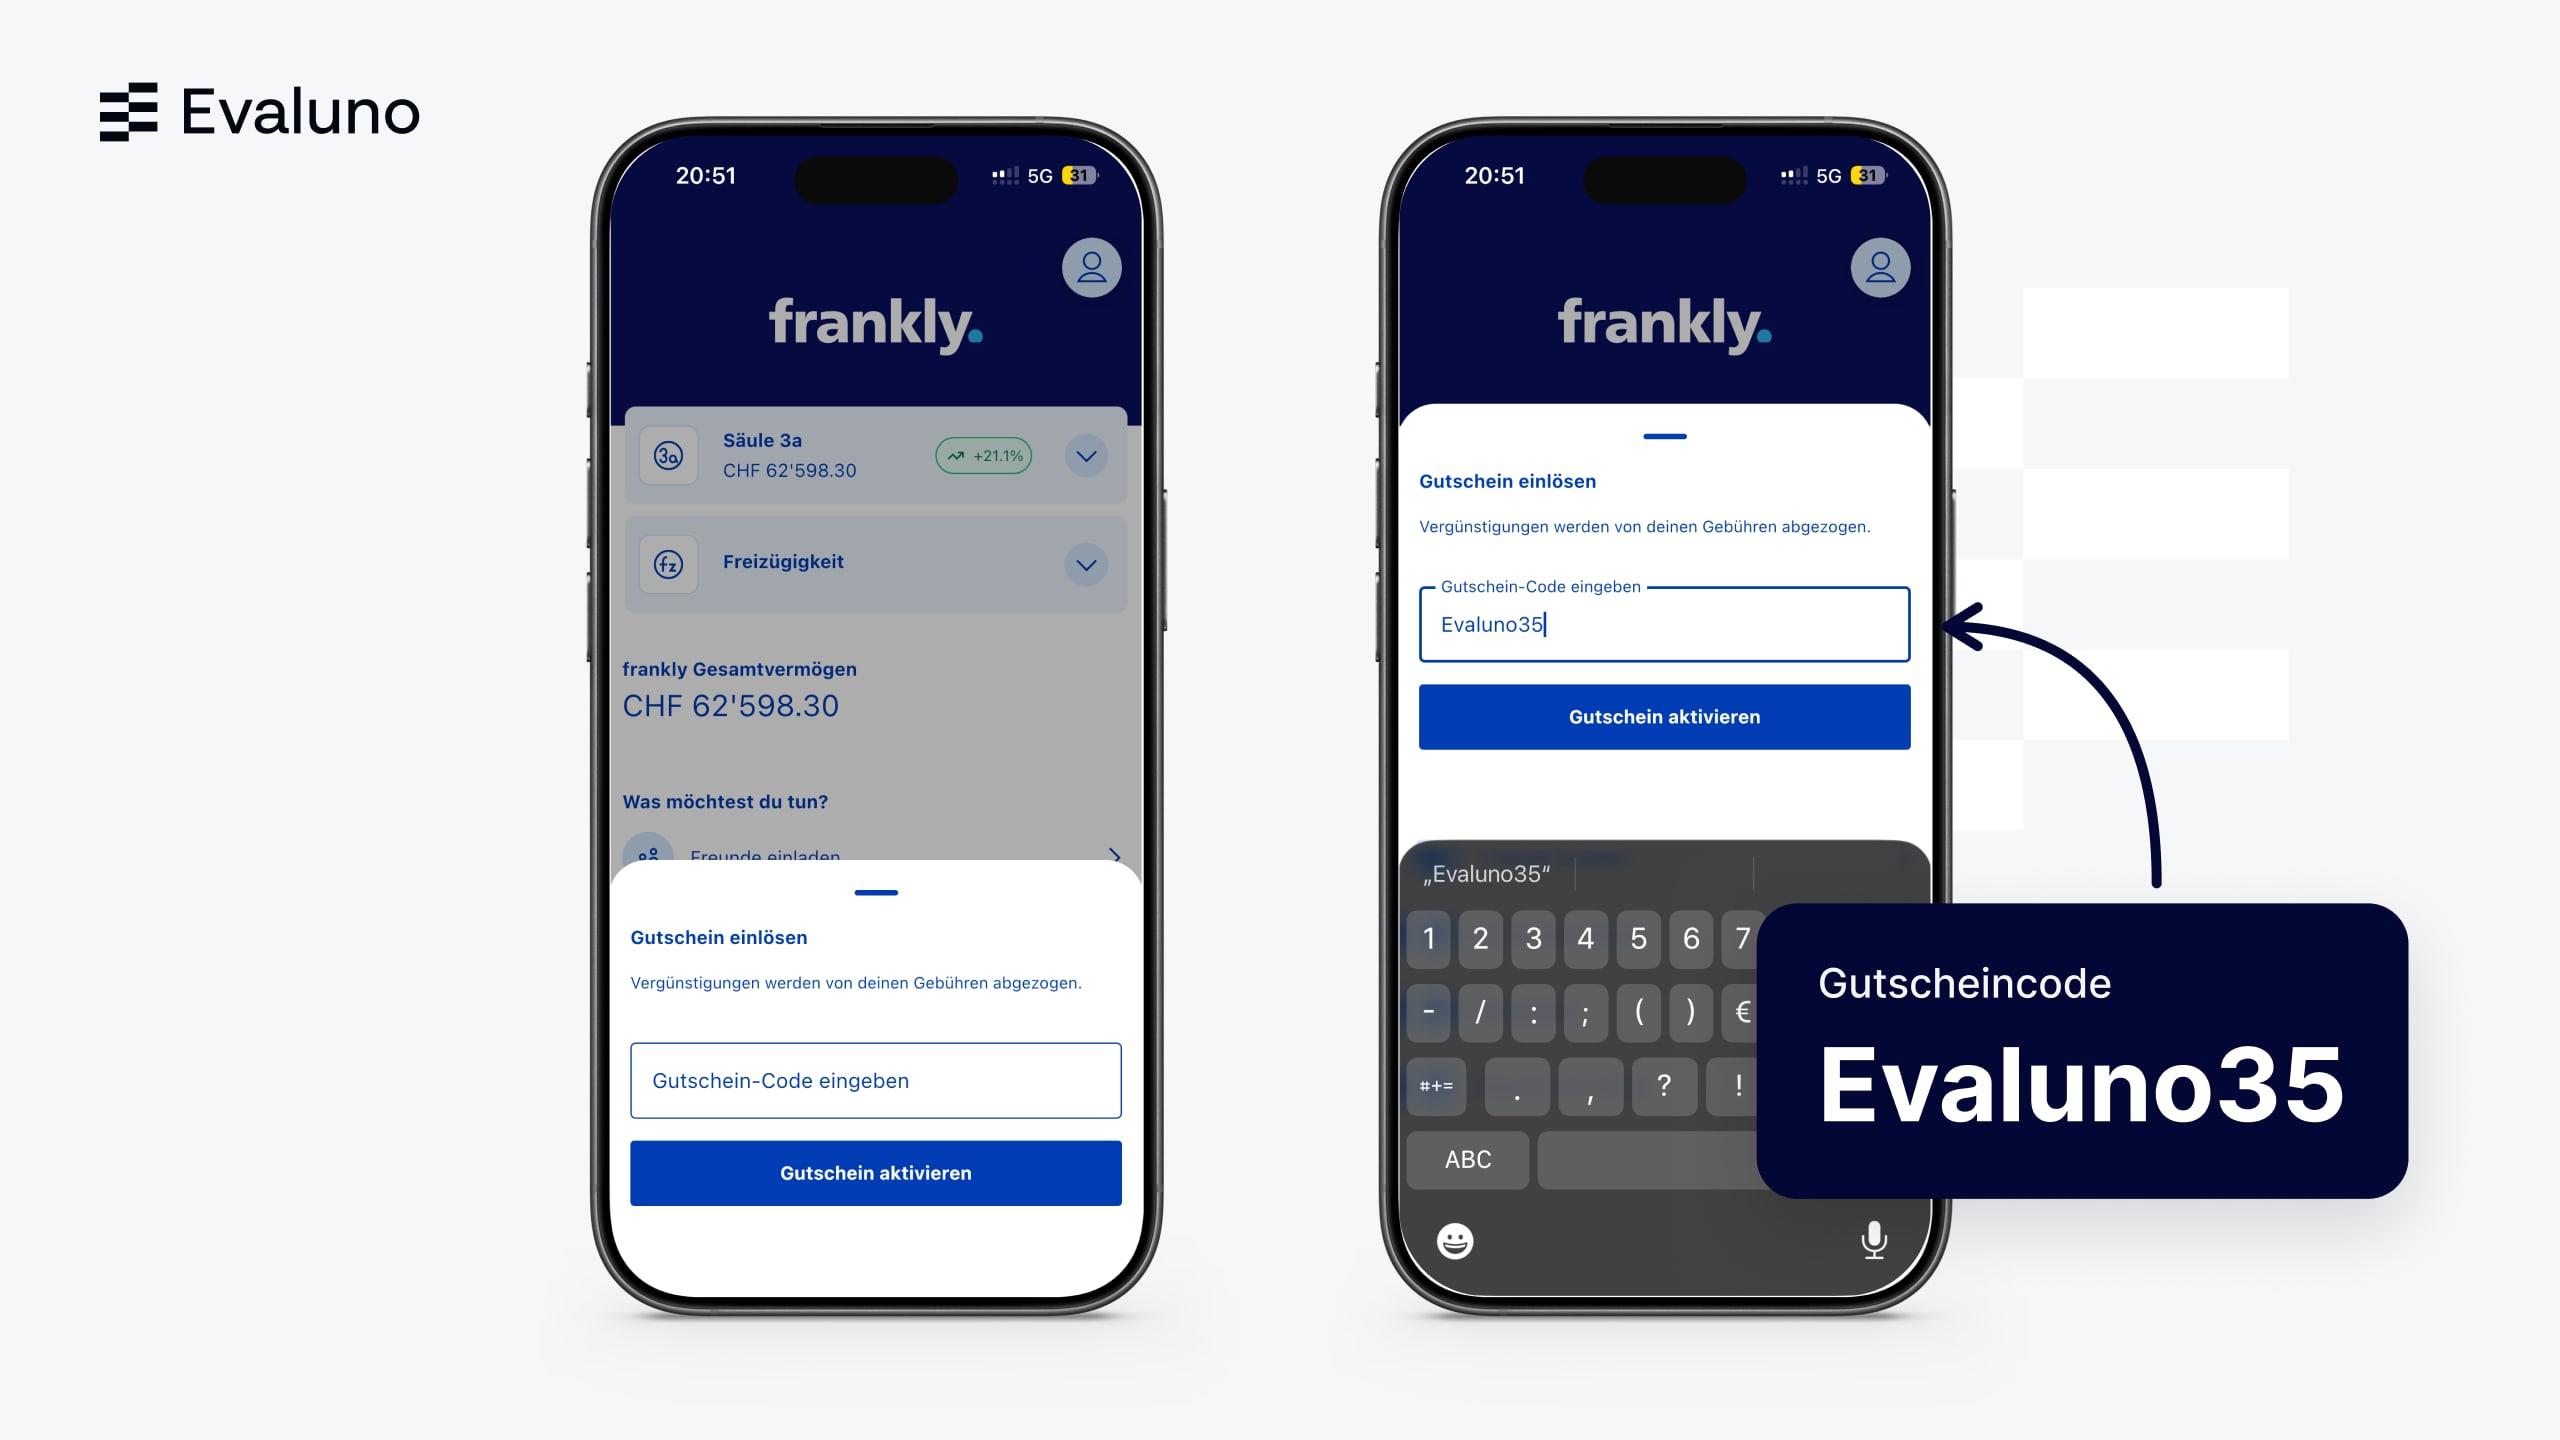
So löst du den Gutschein ein
- Konto in der frankly-App oder im Browser eröffnen
- Am Ende der Eröffnung auf der Seite «Alles okay» «Gutschein einlösen» wählen
- Code Evaluno35 eingeben und bestätigen
- Die Gutschrift erscheint unter «Alles zur All-in-Fee» und wird mit deinen Gebühren verrechnet
frankly Konto eröffnen: Schritt für Schritt
Die Kontoeröffnung läuft komplett digital in der App oder im Browser und dauert wenige Minuten. Du musst mindestens 18 Jahre alt sein, in der Schweiz wohnen und eine Schweizer Handynummer haben. Für die Identifikation scannst du deine ID, deinen Pass oder deinen Ausländerausweis B oder C.
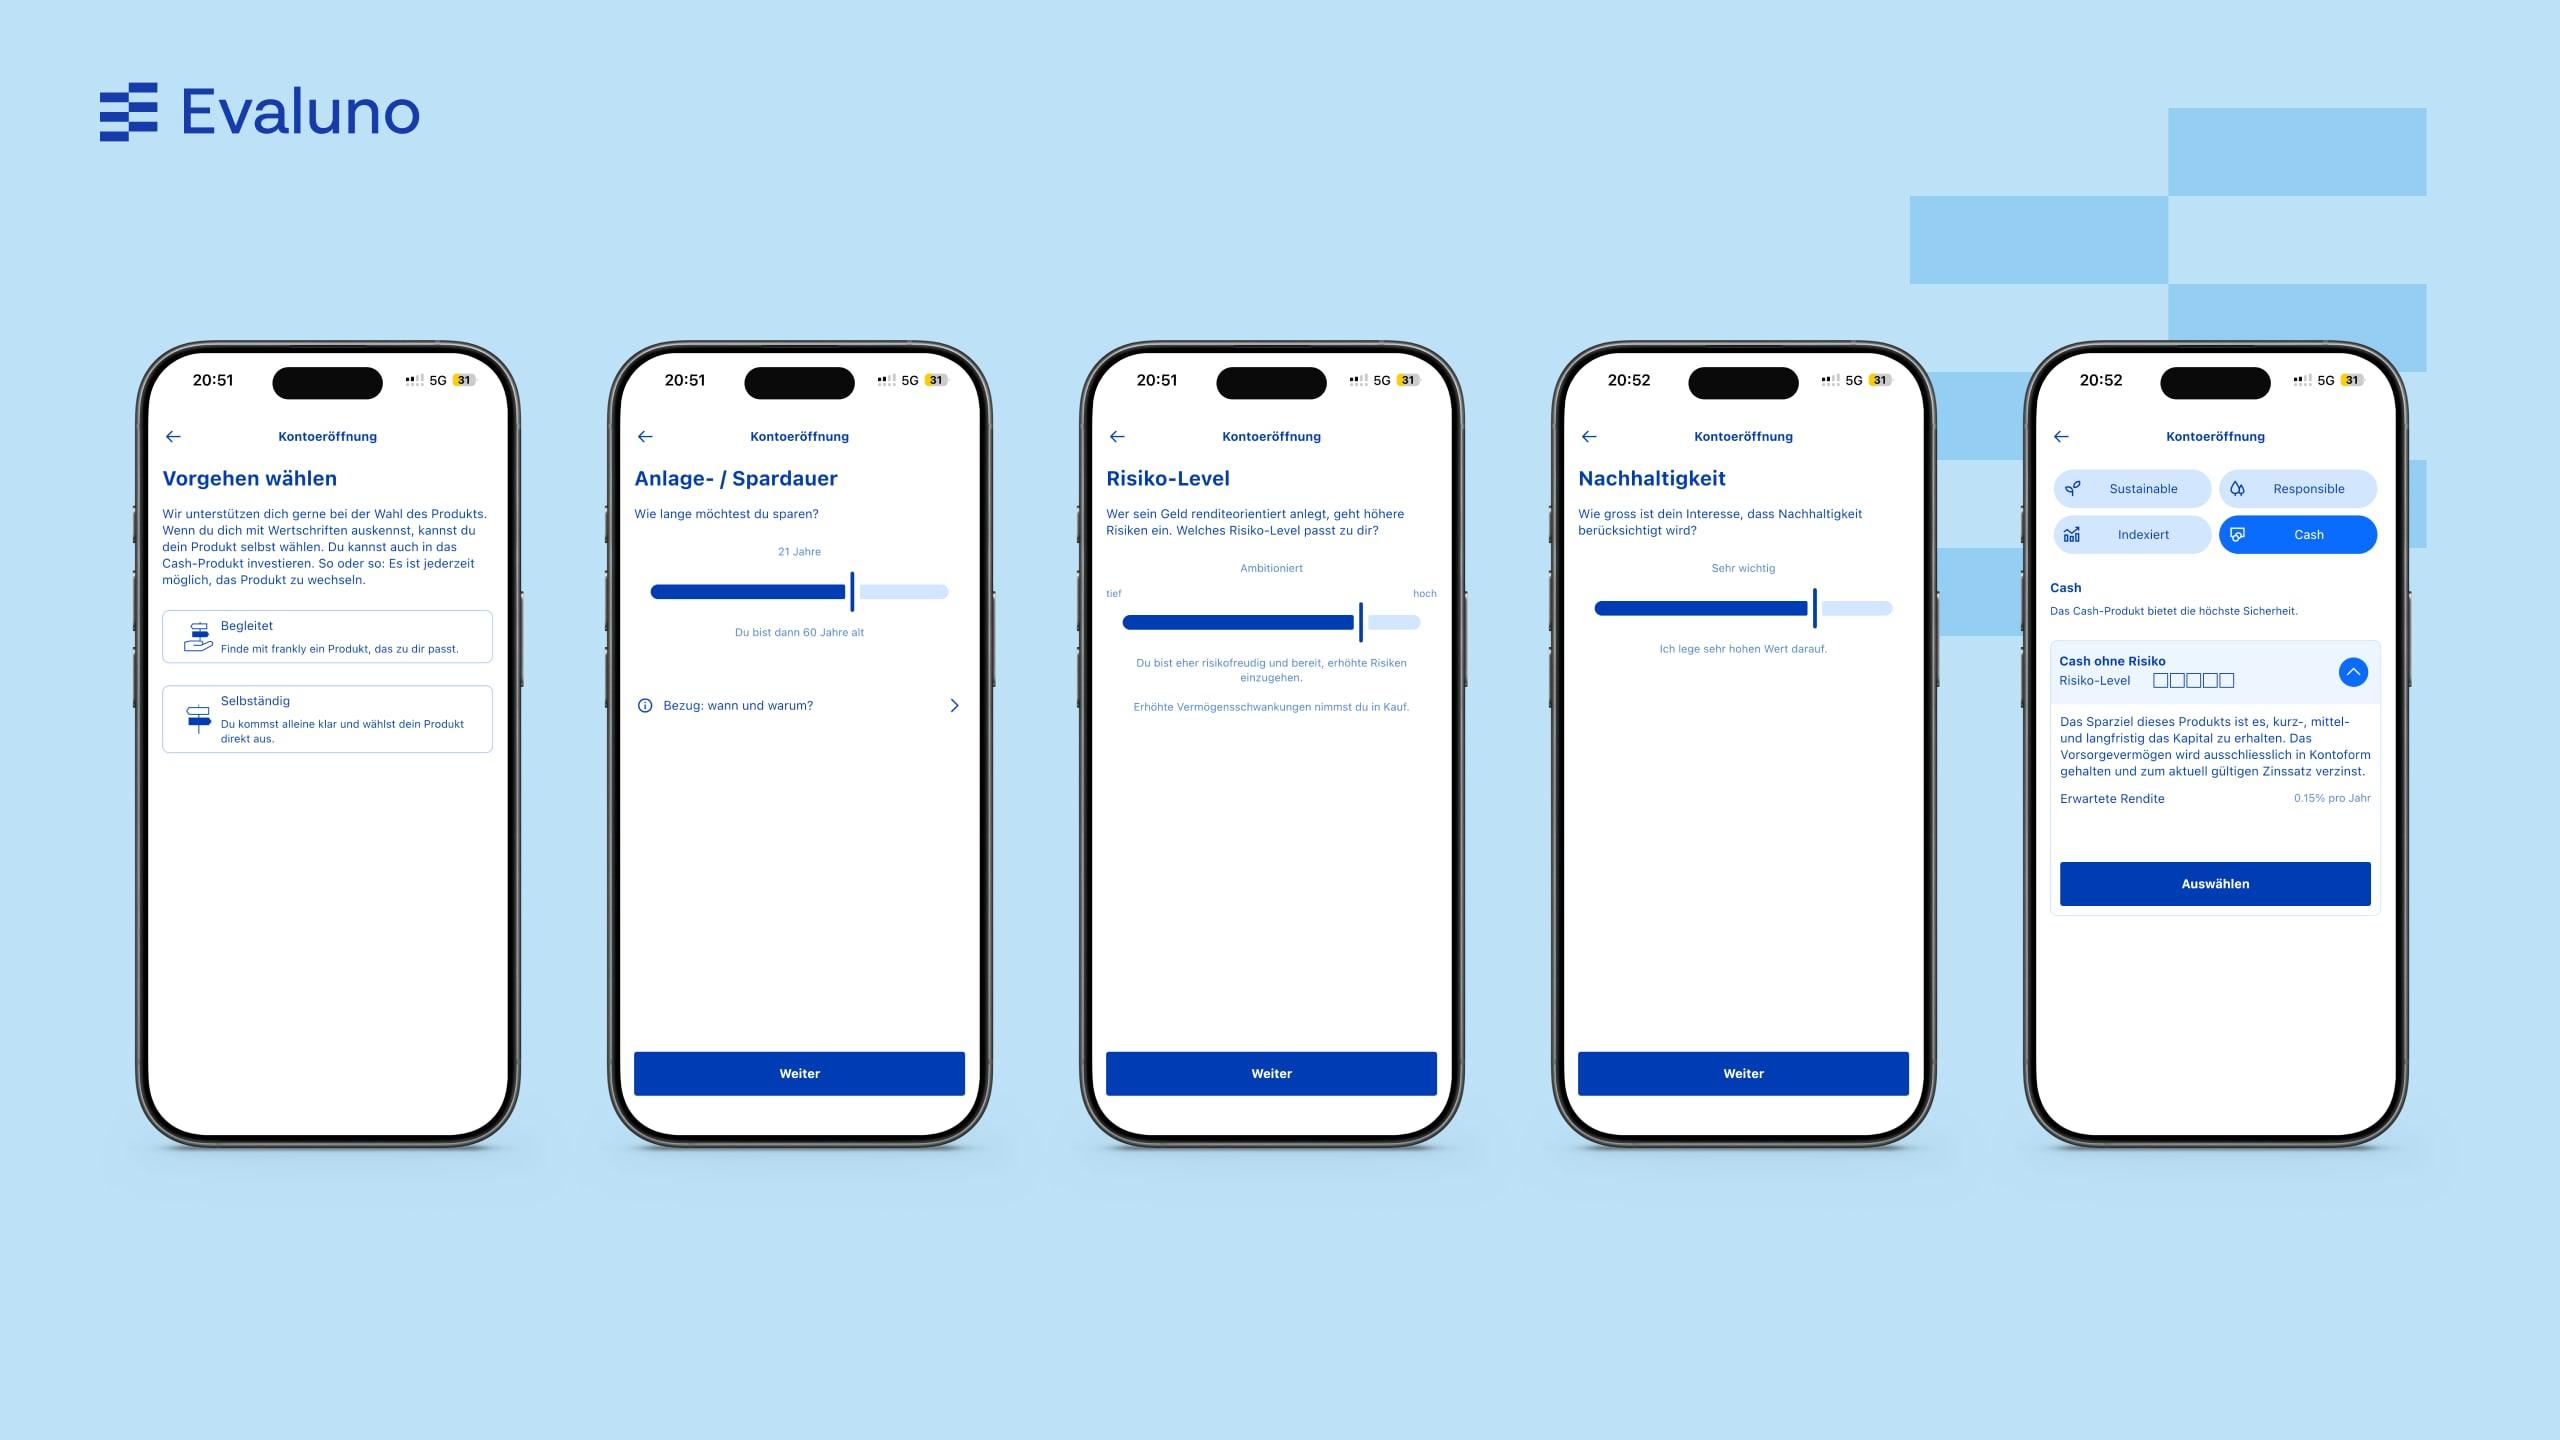
- App herunterladen oder auf frankly.ch online registrieren
- Ausweis scannen und Identität bestätigen
- Vorgehen wählen: begleitet oder selbständig
- Anlagedauer, Risiko-Level und Nachhaltigkeit angeben, dann das Anlageprodukt wählen
- Gutscheincode eingeben und die erste Einzahlung überweisen
Säule 3a zu frankly wechseln
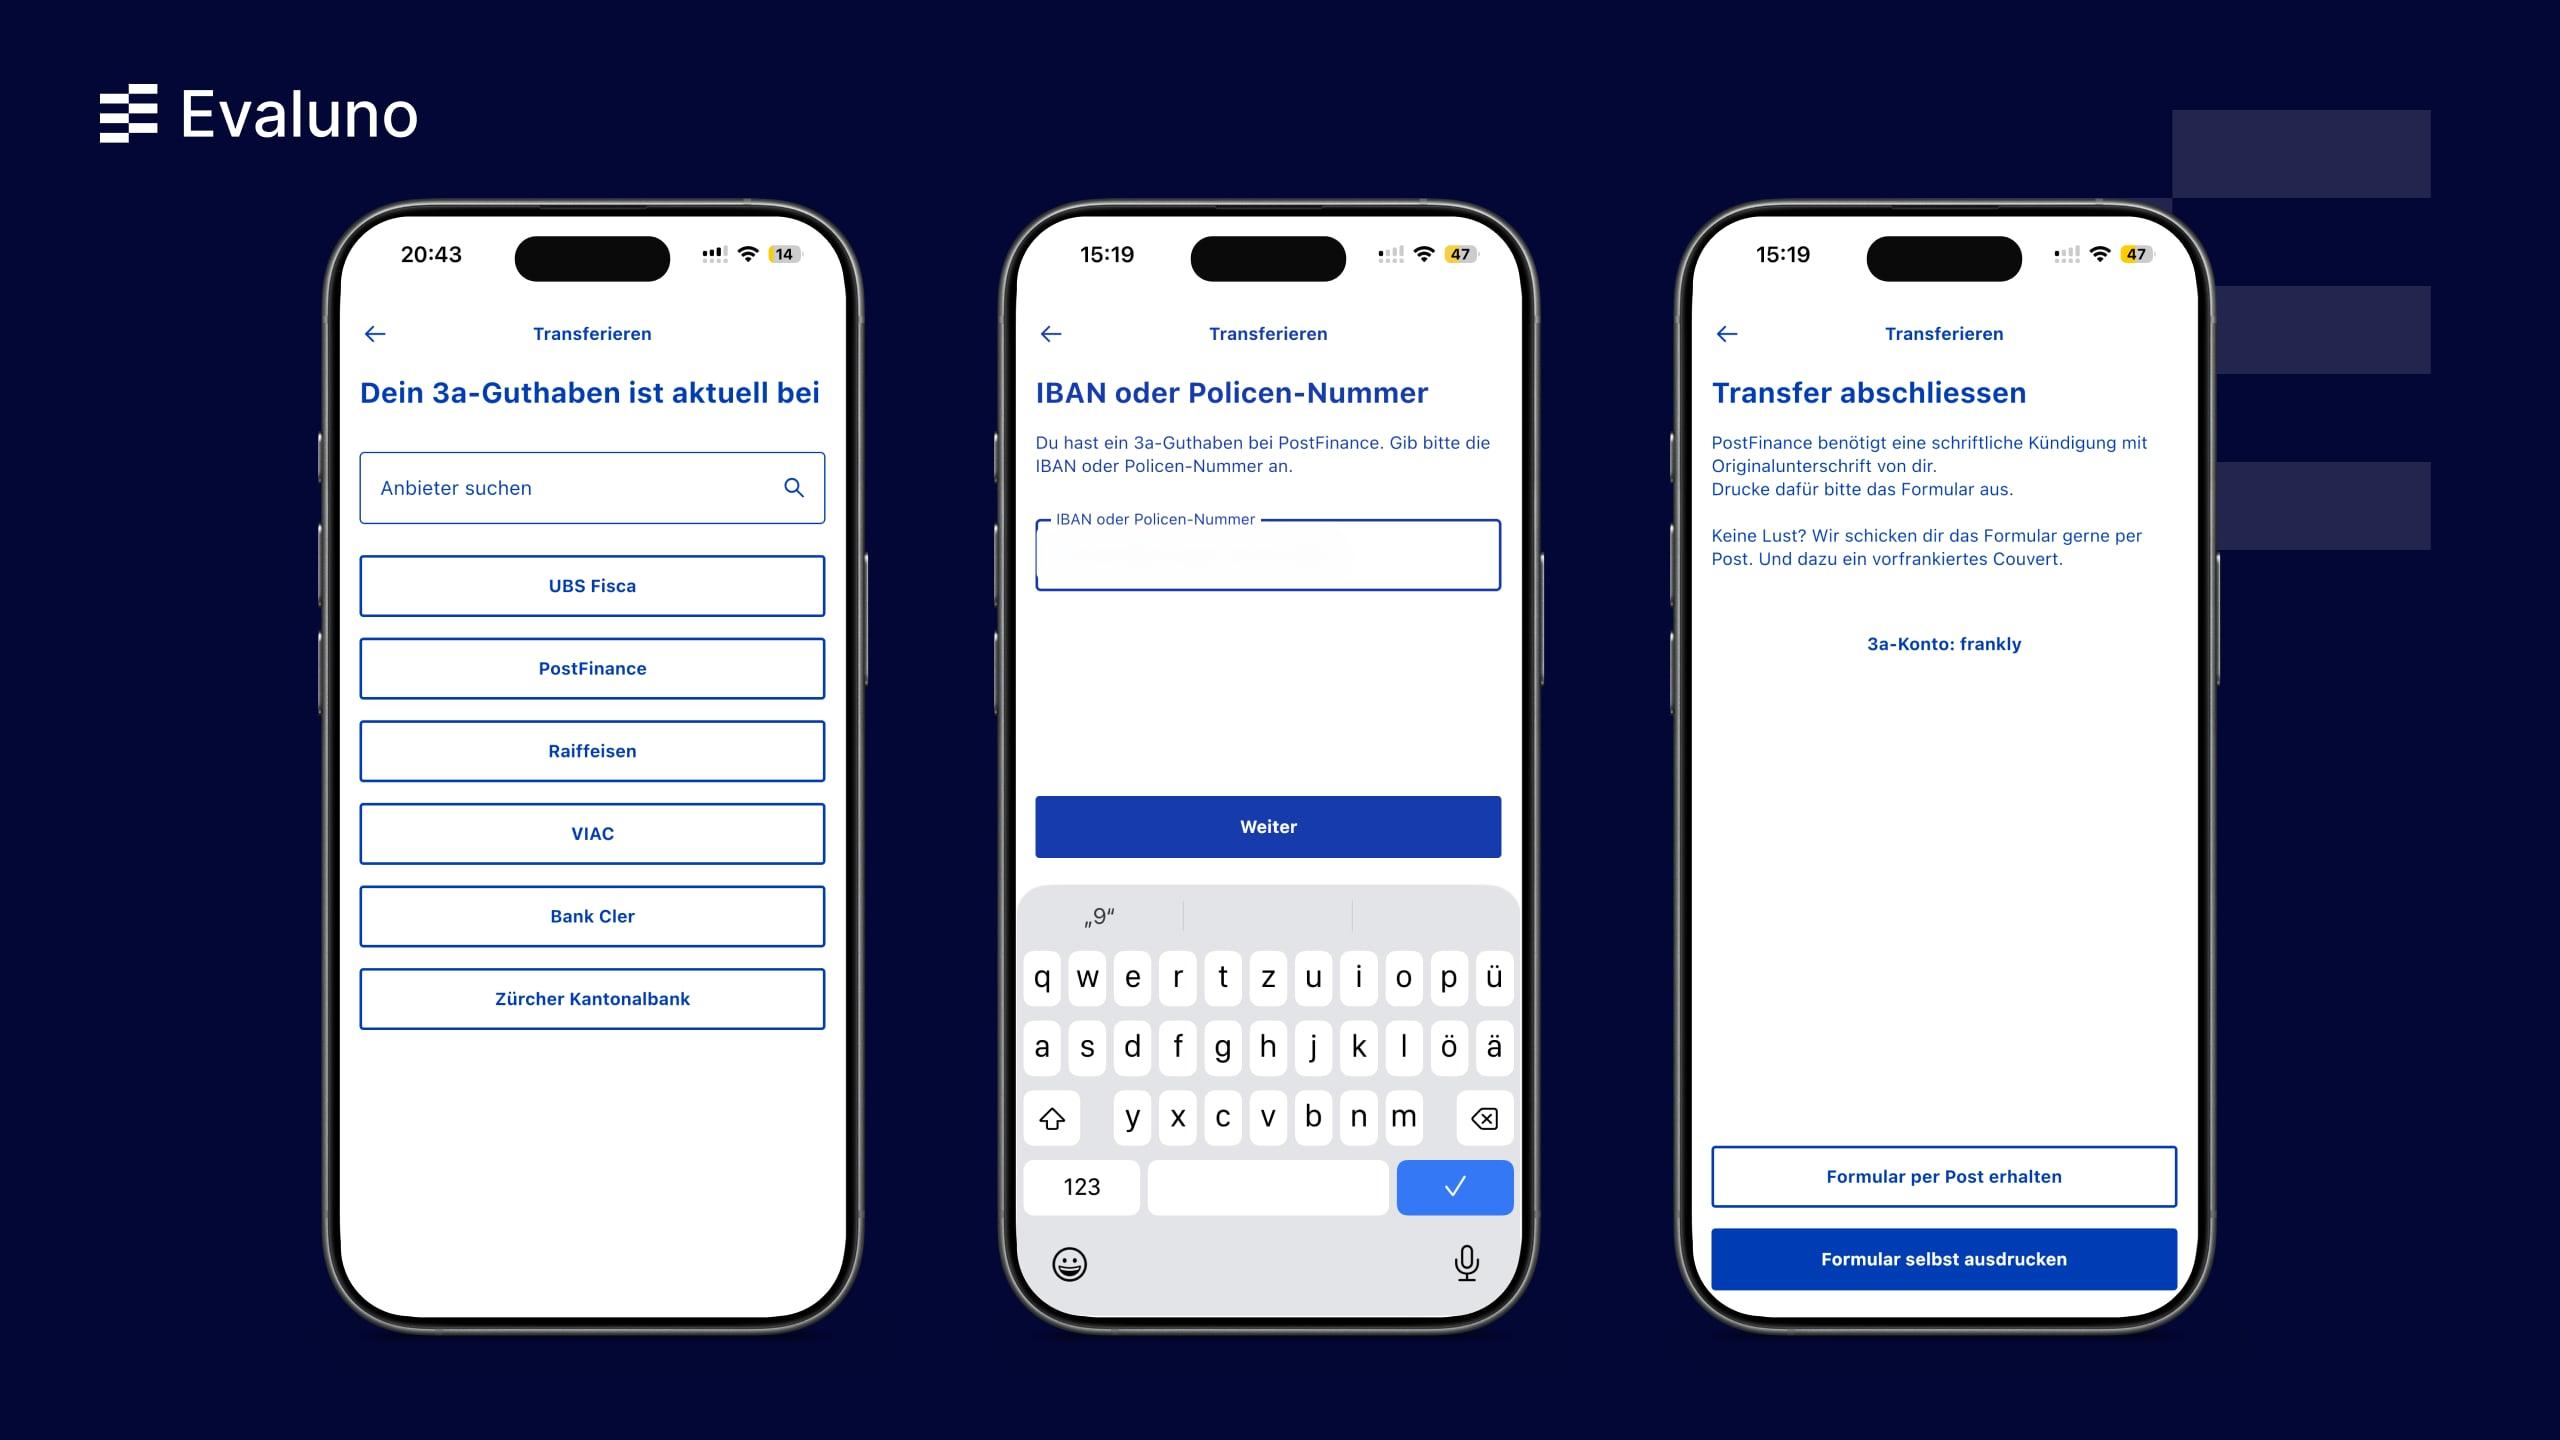
Den Wechsel startest du in der frankly-App mit «Zu frankly transferieren». frankly erstellt ein Formular, das du unterschreibst und an deinen bisherigen Anbieter schickst. Die Kosten des alten Anbieters für Verkauf, Saldierung und Transfer erstattet frankly als Rabatt auf die All-in-Fee, wenn du die Abrechnung an den Support schickst. Ein bestehendes Guthaben lässt sich nur als Ganzes übertragen und zählt nicht zum Maximalbetrag des Jahres. Allgemeine Tipps zum Wechsel findest du im Ratgeber Säule 3a wechseln.
Vor- und Nachteile von frankly
Vorteile
- Vorteil: Attraktive Gebühren
- Vorteil: Übersichtliche App, auch im Browser
- Vorteil: Einfache, komplett digitale Kontoeröffnung
- Vorteil: Einfache Verwaltung, Strategiewechsel direkt in der App
- Vorteil: Bis zu 5 Konten mit je eigener Strategie
Nachteile
- Nachteil: Höchstens 95 % Aktien
- Nachteil: Nur Swisscanto-Produkte, keine eigene Strategie
- Nachteil: Produktkosten und Spesen kommen dazu
- Nachteil: Bezug und Transfer per Formular und Post
Fazit: Lohnt sich frankly 3a?
Ja, wenn du eine einfache und sichere Säule 3a suchst und dir die Zürcher Kantonalbank im Rücken wichtig ist. frankly bietet solide Fonds von Swisscanto, ein verzinstes 3a-Konto ohne Gebühr und eine übersichtliche App, auch im Browser. Im Vergleich zum Gesamtmarkt sind die Kosten attraktiv. Auch bei der Rendite schneiden die Produkte von frankly im Marktvergleich sehr gut ab. Abstriche gibt es beim Aktienanteil von höchstens 95 % und bei der fehlenden eigenen Strategie. Wer bis zu 99 % Aktien oder eine selbst zusammengestellte Strategie will, ist bei finpension oder VIAC besser aufgehoben.
Häufige Fragen zu frankly
Ja, für alle, die eine einfache Säule 3a mit der Zürcher Kantonalbank im Rücken suchen. Mit 0.43 bis 0.47 % pro Jahr sind die Kosten im Vergleich zum Gesamtmarkt attraktiv, und die Produkte schnitten in den letzten fünf Jahren sehr gut ab.
Je nach Produkt kostet frankly 0.43 bis 0.47 % pro Jahr, inklusive Produktkosten. Darin steckt die All-in-Fee von 0.43 %, die nur für investiertes Geld gilt. Für nicht angelegtes Geld zahlst du nichts. Bei Index-Produkten kommen Ausgabe- und Rücknahmespesen dazu.
Ja. Mit dem Code Evaluno35 erhältst du CHF 35 Gutschrift auf deine Gebühren. Du gibst ihn bei der Kontoeröffnung unter «Gutschein einlösen» ein, spätestens 48 Stunden nach der ersten Eröffnung. Der Code gilt für Neukundinnen und Neukunden bis 31.12.2026.
Beide liegen nah beieinander: VIAC kostet je nach Strategie 0.41 bis 0.44 %, frankly 0.43 bis 0.47 % pro Jahr. Über fünf Jahre lagen die besten Produkte gleichauf, frankly Extreme 95 Responsible mit +44.5 % und VIAC Global Nachhaltig 100 mit +44.4 %. VIAC erlaubt bis zu 99 % Aktien und eine eigene Strategie, frankly bietet die Zürcher Kantonalbank als Partnerin und aktiv verwaltete Fonds von Swisscanto.
finpension ist mit 0.39 % pro Jahr günstiger und erlaubt bis zu 99 % Aktien. Bei der Rendite lag frankly über fünf Jahre vorne: Extreme 95 Responsible legte um 44.5 % zu, das beste Produkt von finpension, Global 100, um 37.0 %.
Ja. frankly ist die digitale Säule 3a der Zürcher Kantonalbank. Vertragspartnerin ist die Vorsorgestiftung Sparen 3 der ZKB, die Fonds stammen von Swisscanto, der Fondsgesellschaft der ZKB.
Nein. frankly steht allen offen, die in der Schweiz wohnen, mindestens 18 Jahre alt sind und eine Schweizer Handynummer haben. Ein Konto bei der Zürcher Kantonalbank brauchst du nicht. Als ZKB-Kundin oder -Kunde siehst du dein frankly-Vermögen mit einem eBanking-Vertrag zusätzlich im E-Banking.
Ja. Dein Vertragspartner ist die Vorsorgestiftung Sparen 3 der Zürcher Kantonalbank. Investiertes Geld liegt in Anlageprodukten von Swisscanto, die bei einem Konkurs geschützt sind, nicht angelegtes Geld bei der ZKB mit Staatsgarantie des Kantons Zürich. Der Wert der Wertschriften kann schwanken.
Das hängt vom Anlageprodukt ab. Die Produkte mit dem höchsten Aktienanteil (Extreme 95) legten bis 30.9.2026 über ein Jahr 16.7 bis 20.3 % zu, über drei Jahre 51.0 bis 56.0 % und über fünf Jahre 41.7 bis 44.5 %. Die Werte aller 15 frankly-Produkte findest du im Evaluno 3a-Fonds-Vergleich.
Das hängt von deinem Anlagehorizont und deiner Risikofähigkeit ab. Bei mehr als zehn Jahren bis zum Bezug passt oft ein hoher Aktienanteil wie Strong 75 oder Extreme 95. In den fünf Jahren bis 30.9.2026 lagen die Responsible-Produkte in jeder vergleichbaren Stufe leicht vor den Index-Produkten.
Ja, wenn du willst. Die Produktlinie Sustainable investiert streng nachhaltig, Responsible orientiert sich am Pariser Klimaziel. Die Index-Produkte berücksichtigen Nachhaltigkeit nicht speziell.
Komplett digital in der App oder im Browser: Du scannst deine ID, wählst ein Anlageprodukt und bist in wenigen Minuten fertig. Einen Mindestbetrag gibt es nicht, du kannst schon ab CHF 1 einzahlen.
Du startest den Wechsel in der frankly-App mit «Zu frankly transferieren» und schickst das unterschriebene Formular an deinen bisherigen Anbieter. Dessen Kosten für Verkauf, Saldierung und Transfer erstattet frankly als Rabatt auf die All-in-Fee.
Bis zu fünf. Mit mehreren Konten kannst du den Bezug später auf mehrere Jahre verteilen und so Steuern sparen. Ein bestehendes Guthaben lässt sich beim Wechsel aber nicht auf mehrere Konten aufteilen.
Im Briefkasten der frankly-App oder der Web-Version. Die Steuerbescheinigung für das Vorjahr liegt dort Anfang Januar bereit, für jedes Konto eine eigene.
Ein Bezug ist nur aus gesetzlichen Gründen möglich, etwa bei der Pensionierung, für selbst bewohntes Wohneigentum, bei Selbständigkeit oder Auswanderung. In der App wählst du beim Konto «Guthaben beziehen» und schickst das unterschriebene Formular per Post. Der Vorbezug für Wohneigentum ist in der All-in-Fee enthalten.
Silvan Forster ist Autor und Mitgründer von Evaluno.ch. Er hat Betriebswirtschaft mit Vertiefung in Banking & Finance studiert und kennt Finanzprodukte und deren Gebührenstrukturen dank rund 10 Jahren in der Finanzbranche aus erster Hand. Er ist selbst frankly Kunde und hat diesen Erfahrungsbericht mit seinem eigenen Konto erstellt.
Mehr über Silvan ForsterQuelle: Webseiten, Produktdokumente und direkte Angaben der Anbieter, Stand .
Alle Angaben ohne Gewähr. Vergangene Performance ist kein Indikator für die Zukunft, Kurse können schwanken. Evaluno erhält bei Abschluss über einzelne Links eine Provision. Das ändert nichts an Resultaten und Rangfolge. Methodik von Evaluno
Verwandte Themen
Säule 3a Fonds Vergleich
373 Säule 3a Fonds im Vergleich: Kosten von 0.10 % bis 1.71 %, Performance über 5 Jahre, nach Aktienanteil filterbar. Unabhängig vergleichen.
Zum Vergleich
Säule 3a Konto Vergleich
Alle 106 Säule-3a-Konten der Schweiz im Zinsvergleich: Kantonalbanken, UBS, Raiffeisen, PostFinance, Migros Bank und mehr. Jetzt vergleichen.
Zum VergleichRechtlicher Hinweis
Evaluno leistet keine Anlage-, Rechts- oder Steuerberatung und ersetzt keine persönliche Beratung.