

finpension 3a auf einen Blick
| Anbieter | finpension 3a Vorsorgestiftung, Geschäftsführung finpension AG, Luzern |
| Auf dem Markt seit | 2020 |
| Kosten pro Jahr | 0.39 % mit den fertigen Strategien (Fondskosten laut Factsheets 0.00 %), mit eigener Strategie je nach Fonds bis 0.41 % |
| Anlageprodukte | 18 Strategien (Schweiz, Global, Nachhaltig) in 6 Stufen mit 0 bis 99 % Aktien, Indexfonds von Swisscanto oder UBS |
| Anzahl Konten/Strategien | bis zu 5 Portfolios, jedes mit eigener Strategie |
| Zugang | App (iOS, Android) und Web-Version |
| Sprachen | Deutsch, Französisch und Englisch |
| Verwaltetes Vermögen | über CHF 6 Mrd. |
| Weitere Produkte | finpension Freizügigkeit, finpension Invest, Kadervorsorge 1e |
| Empfehlungscode | PQMK7S: CHF 25 Gutschrift auf die Gebühren |
Stand: 17.11.2026. Quellen: finpension-App (Screenshots vom November 2026), finpension.ch (Produkt- und Gebührenseiten, Factsheet, abgerufen am 17.11.2026). Angaben ohne Gewähr.
Was ist finpension 3a? Die Säule 3a der finpension AG
finpension 3a ist das digitale Vorsorgeangebot der finpension AG aus Luzern und seit 2020 auf dem Markt. Du eröffnest und verwaltest deine Säule 3a per App oder in der Web-Version am Computer.
Vertragspartnerin ist die finpension 3a Vorsorgestiftung, die Geschäftsführung liegt bei der finpension AG, die es seit 2017 gibt. Neben der Säule 3a bietet finpension auch Freizügigkeitskonten (finpension Freizügigkeit), die Vermögensverwaltung finpension Invest und die Kadervorsorge 1e an. Dieser Erfahrungsbericht behandelt nur finpension 3a. Über 50'000 Personen in der Schweiz nutzen finpension für ihre Vorsorge, das verwaltete Vermögen liegt bei über CHF 6 Mrd.
finpension Erfahrungen: Test mit einem echten 3a-Konto
Evaluno testet finpension mit einem echten 3a-Konto, das seit April 2026 in der Strategie Global 100 mit Indexfonds von Swisscanto bespart wird. Das Ergebnis: Die Kosten sind sehr tief, die Auswahl ist gross, und die App ist übersichtlich.
Testergebnis auf einen Blick
| Kriterium | Einschätzung | Begründung |
|---|---|---|
| Kosten | sehr gut | 0.39 % pro Jahr, eine der tiefsten Gebühren im Markt; sie gilt auch für Geld auf dem 3a-Konto |
| Anlageangebot | sehr gut | 18 Strategien mit bis zu 99 % Aktien, dazu eine eigene Strategie aus über 130 Indexfonds |
| Rendite | gut | Solide Indexfonds, über fünf Jahre aber etwas hinter den besten Produkten von VIAC und frankly |
| App und Bedienung | sehr gut | Übersichtlich, mit Allokation, grössten Positionen und Transaktionen; auch im Browser |
| Kontoeröffnung | sehr gut | Einfach und schnell: komplett digital, in wenigen Minuten |
So testet Evaluno
Grundlage ist ein gewöhnliches Kundenkonto bei finpension: privat eröffnet, mit eigenem Geld bespart und nicht von finpension zur Verfügung gestellt. Gebühren, Produkte und Abläufe stammen aus der App (Screenshots vom November 2026) und von finpension.ch. Kosten und Rendite vergleicht Evaluno mit über 350 Säule 3a Fonds und Anlagestrategien (Stand 30.9.2026). Alle 3a-Anbieter bewertet Evaluno nach denselben fünf Kriterien.
finpension 3a Gebühren: Was kostet finpension?
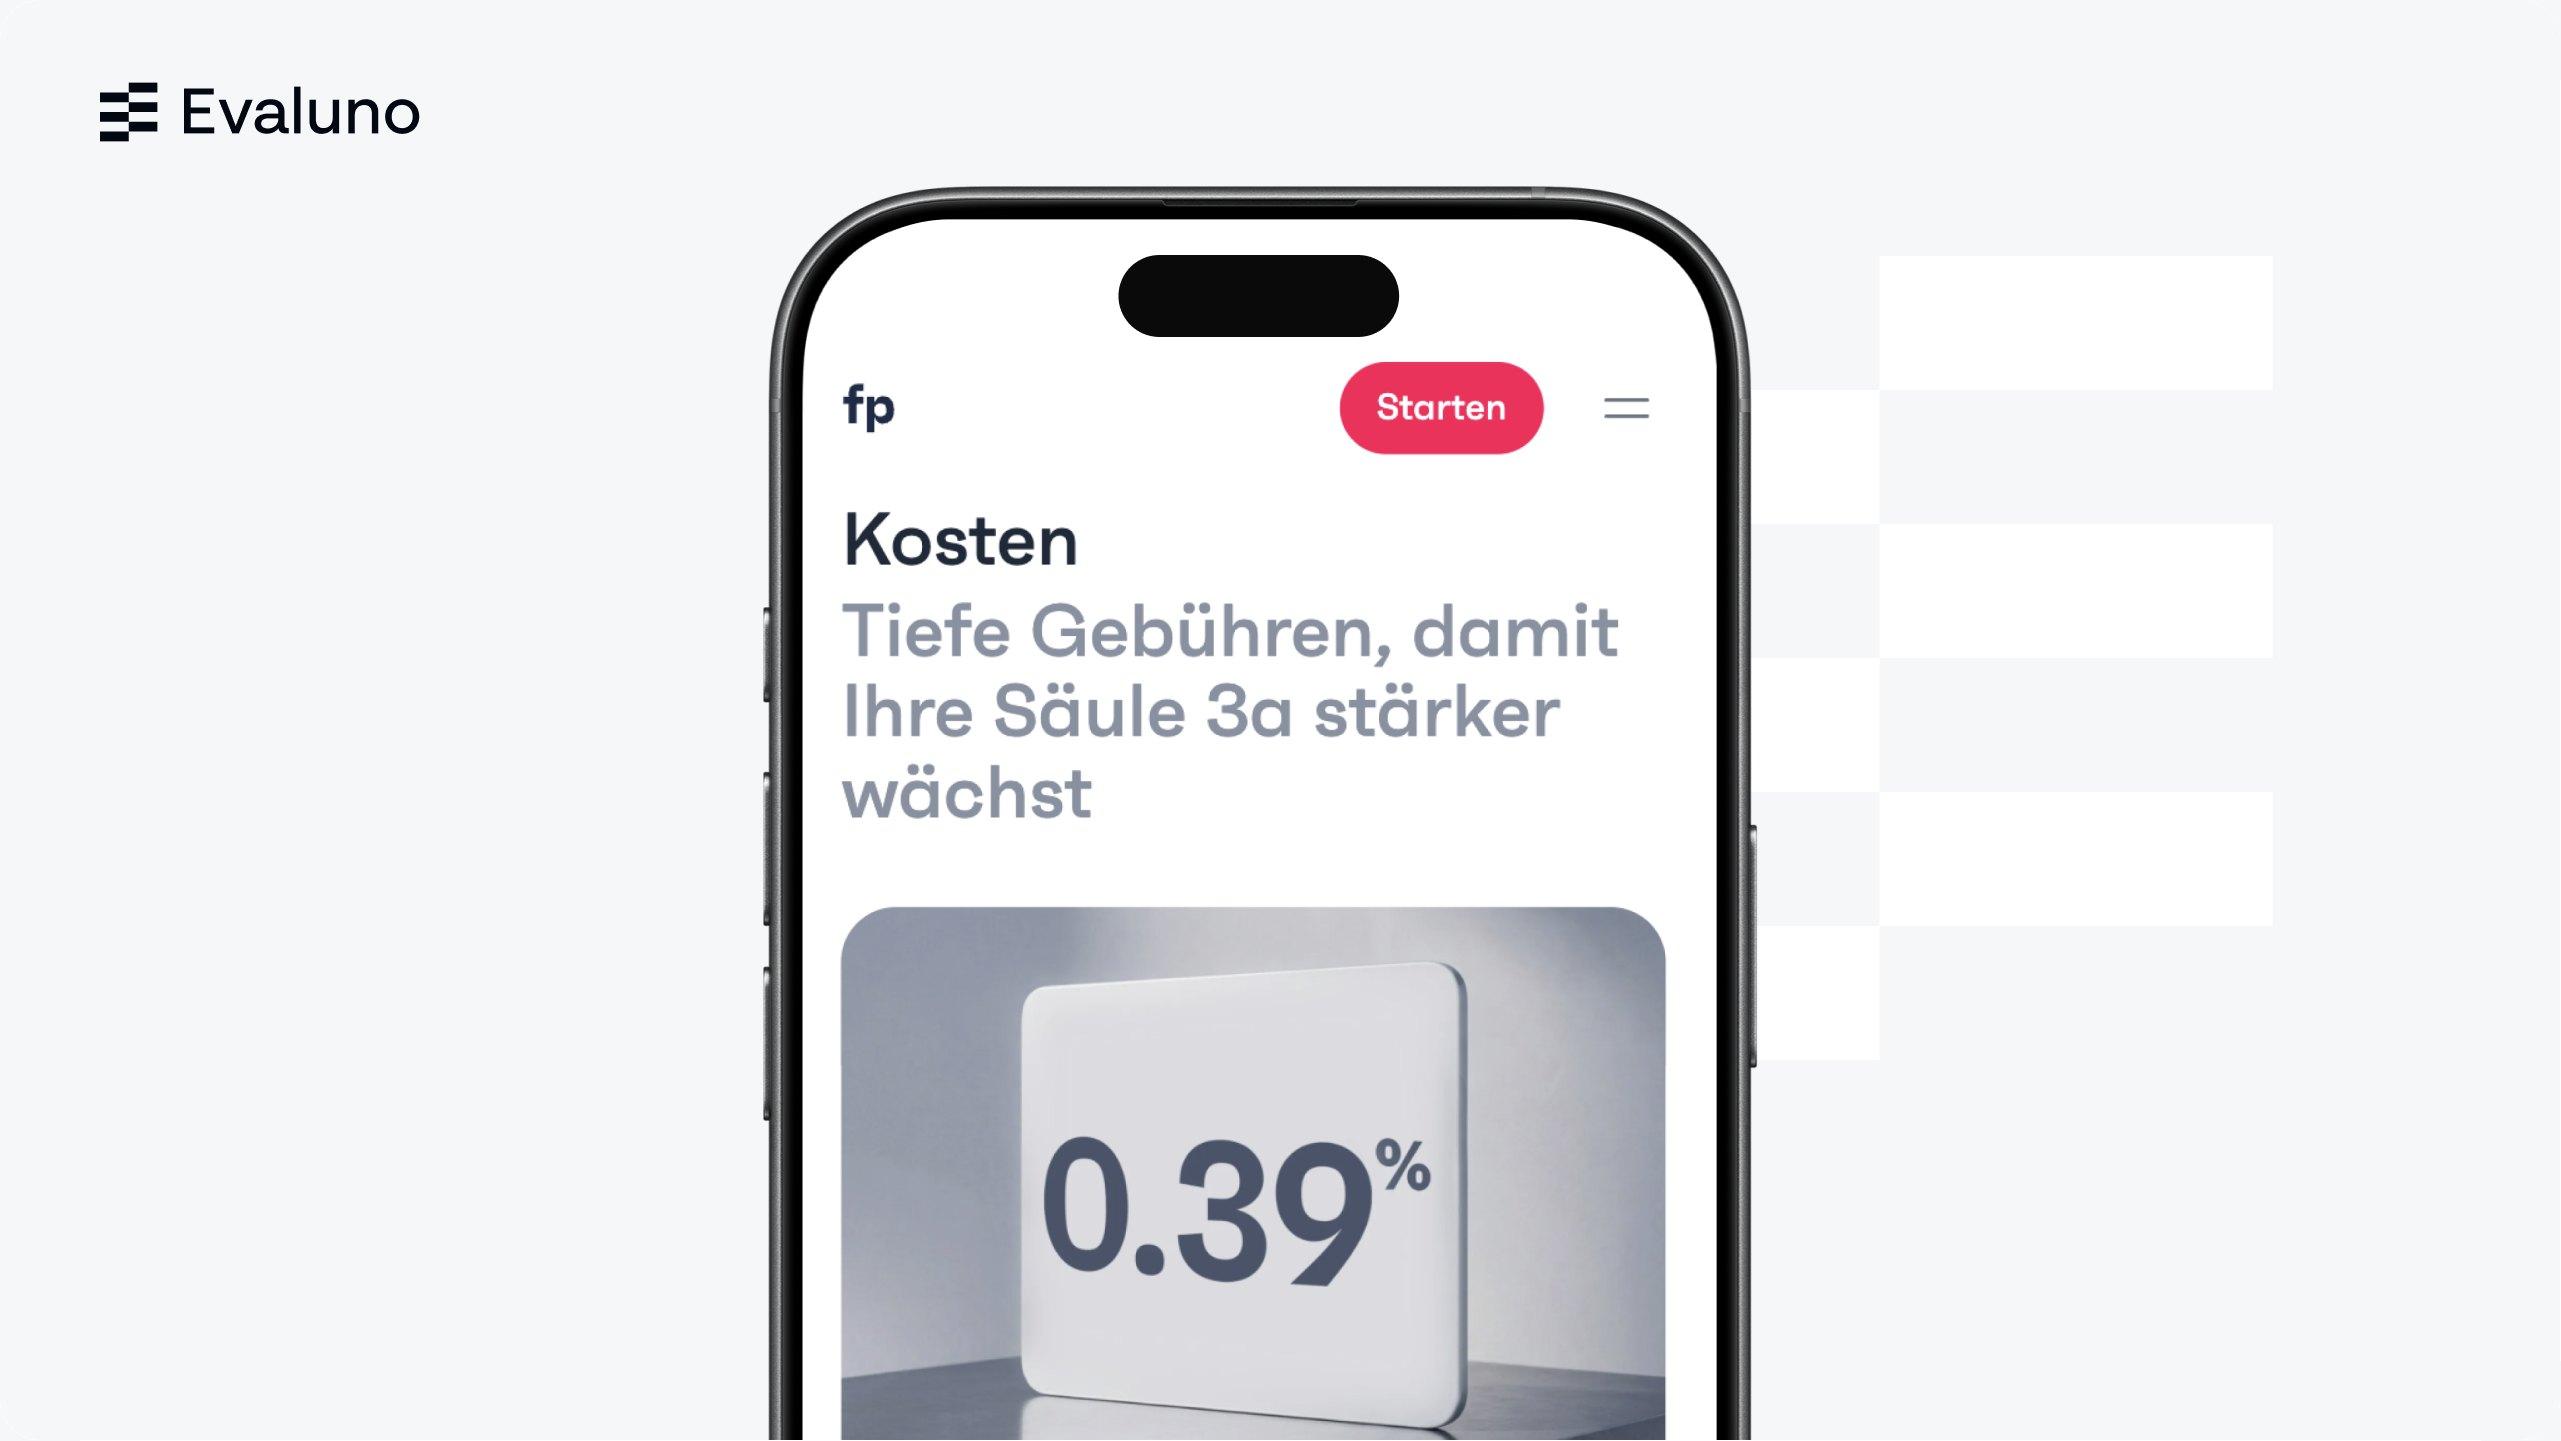
finpension 3a kostet 0.39 % pro Jahr. Die Pauschalgebühr deckt Verwaltung, Käufe und Verkäufe, Strategiewechsel sowie Börsen- und Stempelabgaben ab. Dazu kommen bei den fertigen Strategien Fondskosten von 0.00 bis 0.02 %, meist fallen keine an. Bei einer eigenen Strategie hängen die Fondskosten von den gewählten Fonds ab. Die Gebühr gilt auch für Geld, das du auf dem 3a-Konto sparst und nicht anlegst.
Gebühr auch auf dem 3a-Konto: 0.39 % ohne Zins
Wer das Geld nicht anlegt, wählt bei finpension die Strategie «100 % Cash». Der Zins beträgt aktuell 0.00 %, die Gebühr von 0.39 % fällt trotzdem an. Für reines Sparen ohne Anlage ist finpension deshalb nicht die beste Wahl; bei frankly ist Cash zum Beispiel gebührenfrei und verzinst.
Was die Gebühr enthält und was nicht
- Enthalten: Kontoeröffnung, Verwaltung, Käufe und Verkäufe, Strategiewechsel, Börsen- und Stempelabgaben, Transfer zu einem anderen Anbieter
- Nicht enthalten: Vorbezug für Wohneigentum CHF 250, Verpfändung CHF 200, Bezug bei Wohnsitz im Ausland CHF 250 (innert 12 Monaten nach der ersten Einzahlung CHF 750), Währungskosten bei eigener Strategie von 0.05 %, durch internes Netting oft weniger
Rechenbeispiel: So viel zahlst du pro Jahr
Die Gebühr berechnet finpension als festen Prozentsatz deines Guthabens, sie steigt also mit deinem Vermögen. Bei CHF 50'000 zahlst du mit einer fertigen Strategie je nach Fondskosten CHF 195 bis 205 pro Jahr. Zum Vergleich: Bei VIAC kostet dasselbe Guthaben CHF 205 bis 220 pro Jahr, bei frankly CHF 215 bis 235.
| Guthaben | Nur Gebühr (0.39 %) | Mit Fondskosten (bis 0.41 %) |
|---|---|---|
| CHF 10'000 | CHF 39 | CHF 39 bis 41 |
| CHF 50'000 | CHF 195 | CHF 195 bis 205 |
| CHF 100'000 | CHF 390 | CHF 390 bis 410 |
finpension 3a Strategien und Fonds: Schweiz, Global, Nachhaltig oder individuell?
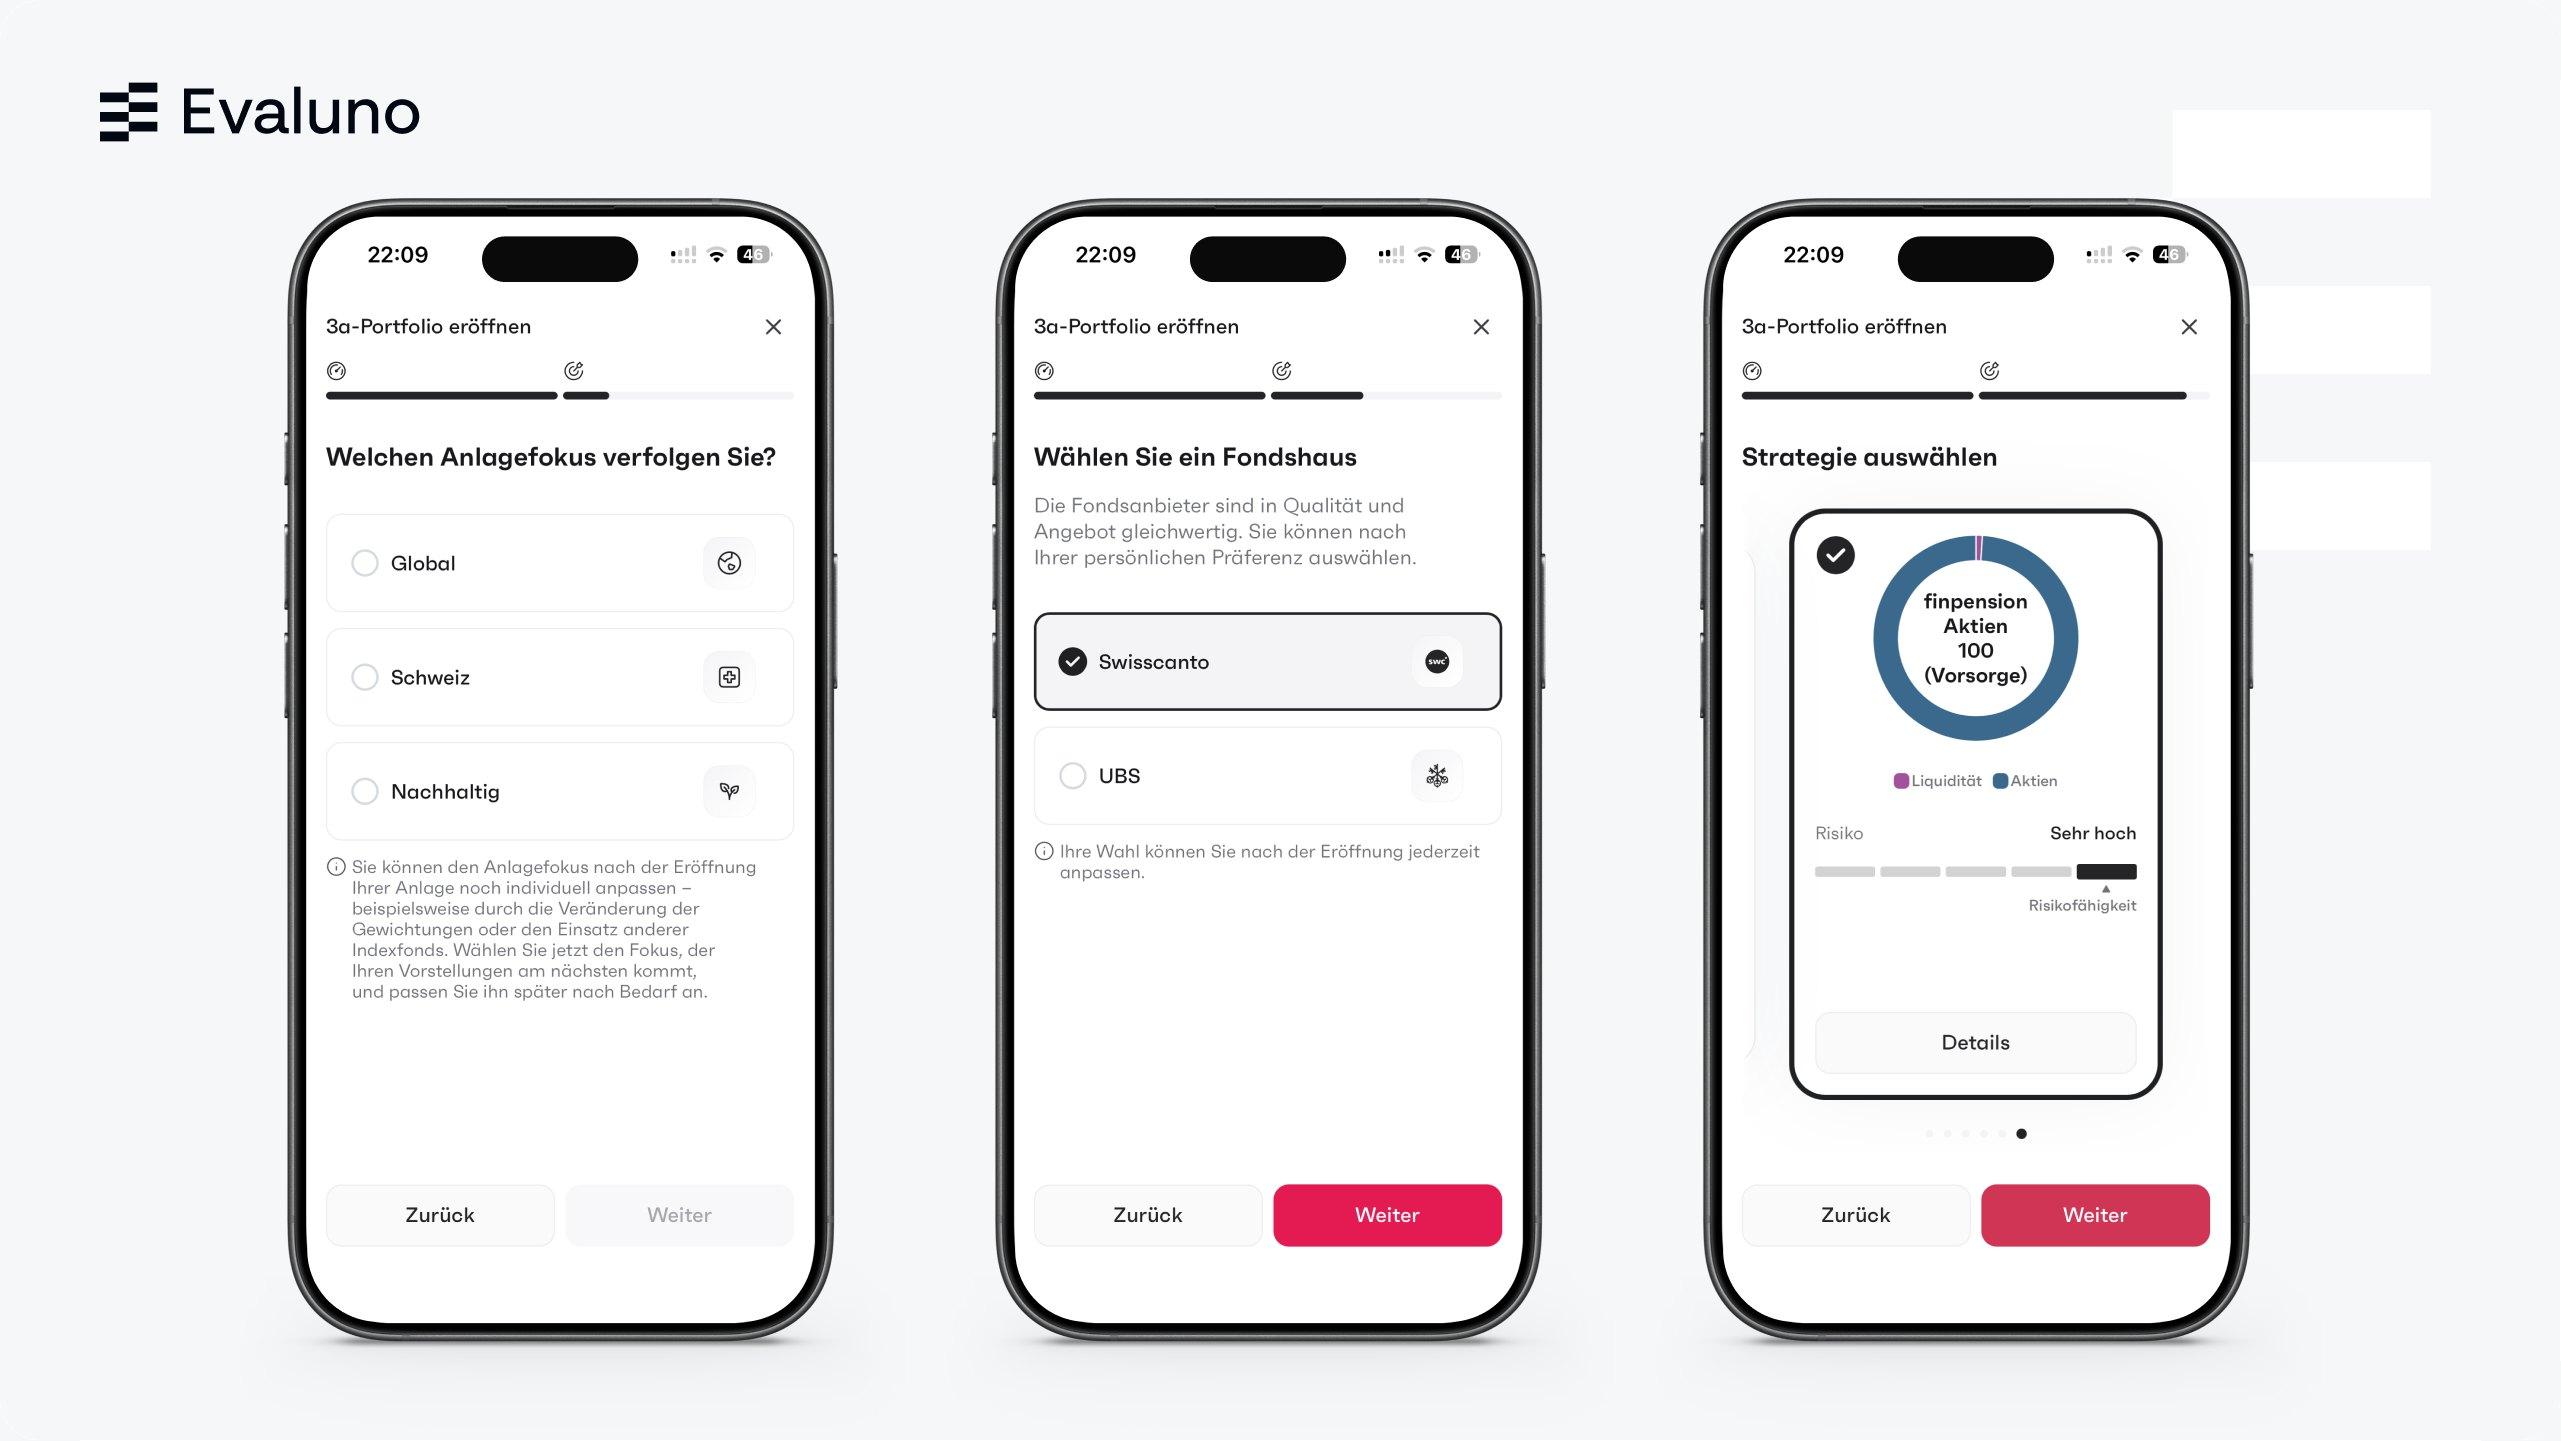
finpension 3a bietet 18 fertige Strategien in den Linien Schweiz, Global und Nachhaltig, dazu eine eigene Strategie aus über 130 Indexfonds. Bei finpension wählst du zuerst einen Anlagefokus und danach den Aktienanteil. Schweiz setzt stärker auf Schweizer Aktien, Global investiert weltweit, Nachhaltig investiert in Unternehmen, die definierte Nachhaltigkeitsstandards erfüllen. Den Aktienanteil gibt es in sechs Stufen, die Zahl im Namen zeigt ihn gerundet an: Global 100 enthält 99 % Aktien und 1 % Liquidität.
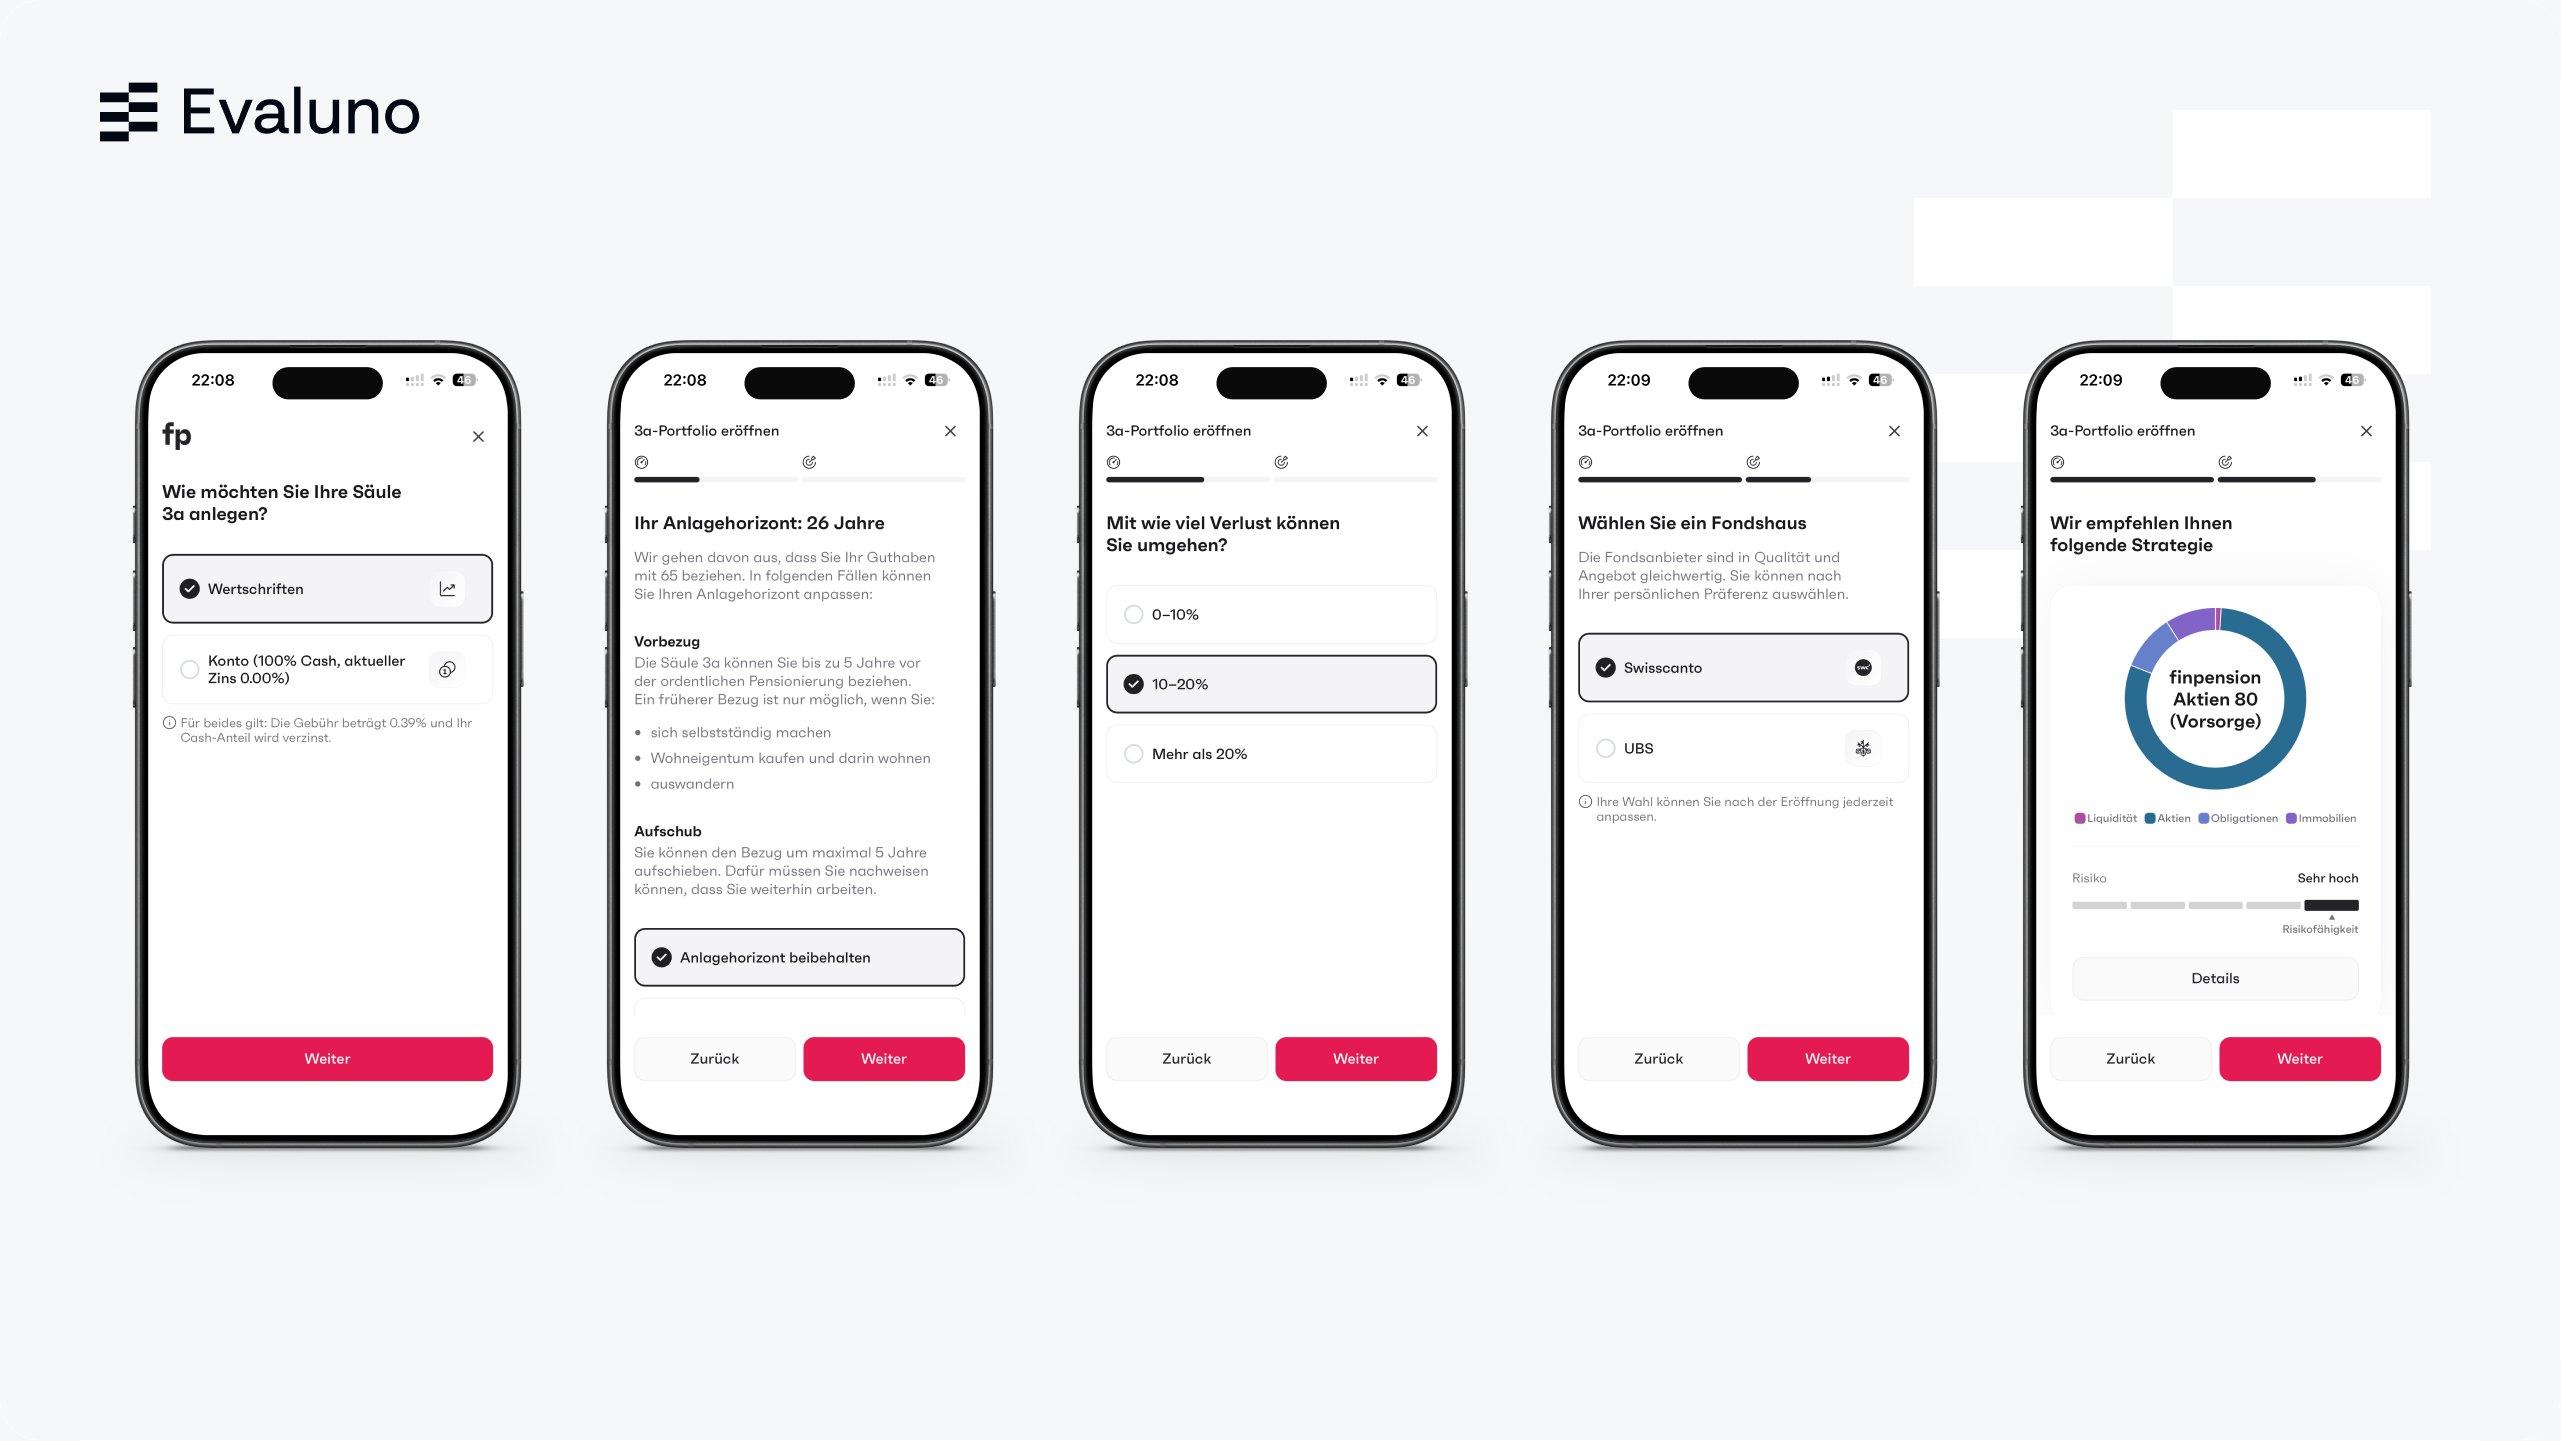
Als Fondshaus wählst du Swisscanto oder UBS, beide setzen die Strategien mit institutionellen Indexfonds statt ETFs um. Dadurch fallen beim Kauf und Verkauf keine Stempelabgaben an, und ein grosser Teil der ausländischen Quellensteuern lässt sich zurückfordern. Die Verrechnungssteuer bevorschusst finpension und investiert sie sofort wieder. Wer mehr Kontrolle will, stellt eine eigene Strategie aus über 130 Indexfonds zusammen, auch mit Gold oder Bitcoin. Die App fragt bei der Eröffnung Anlagehorizont, Verlusttoleranz und Wissen ab und schlägt danach eine passende Strategie vor.
Alle 18 finpension-Strategien im Überblick
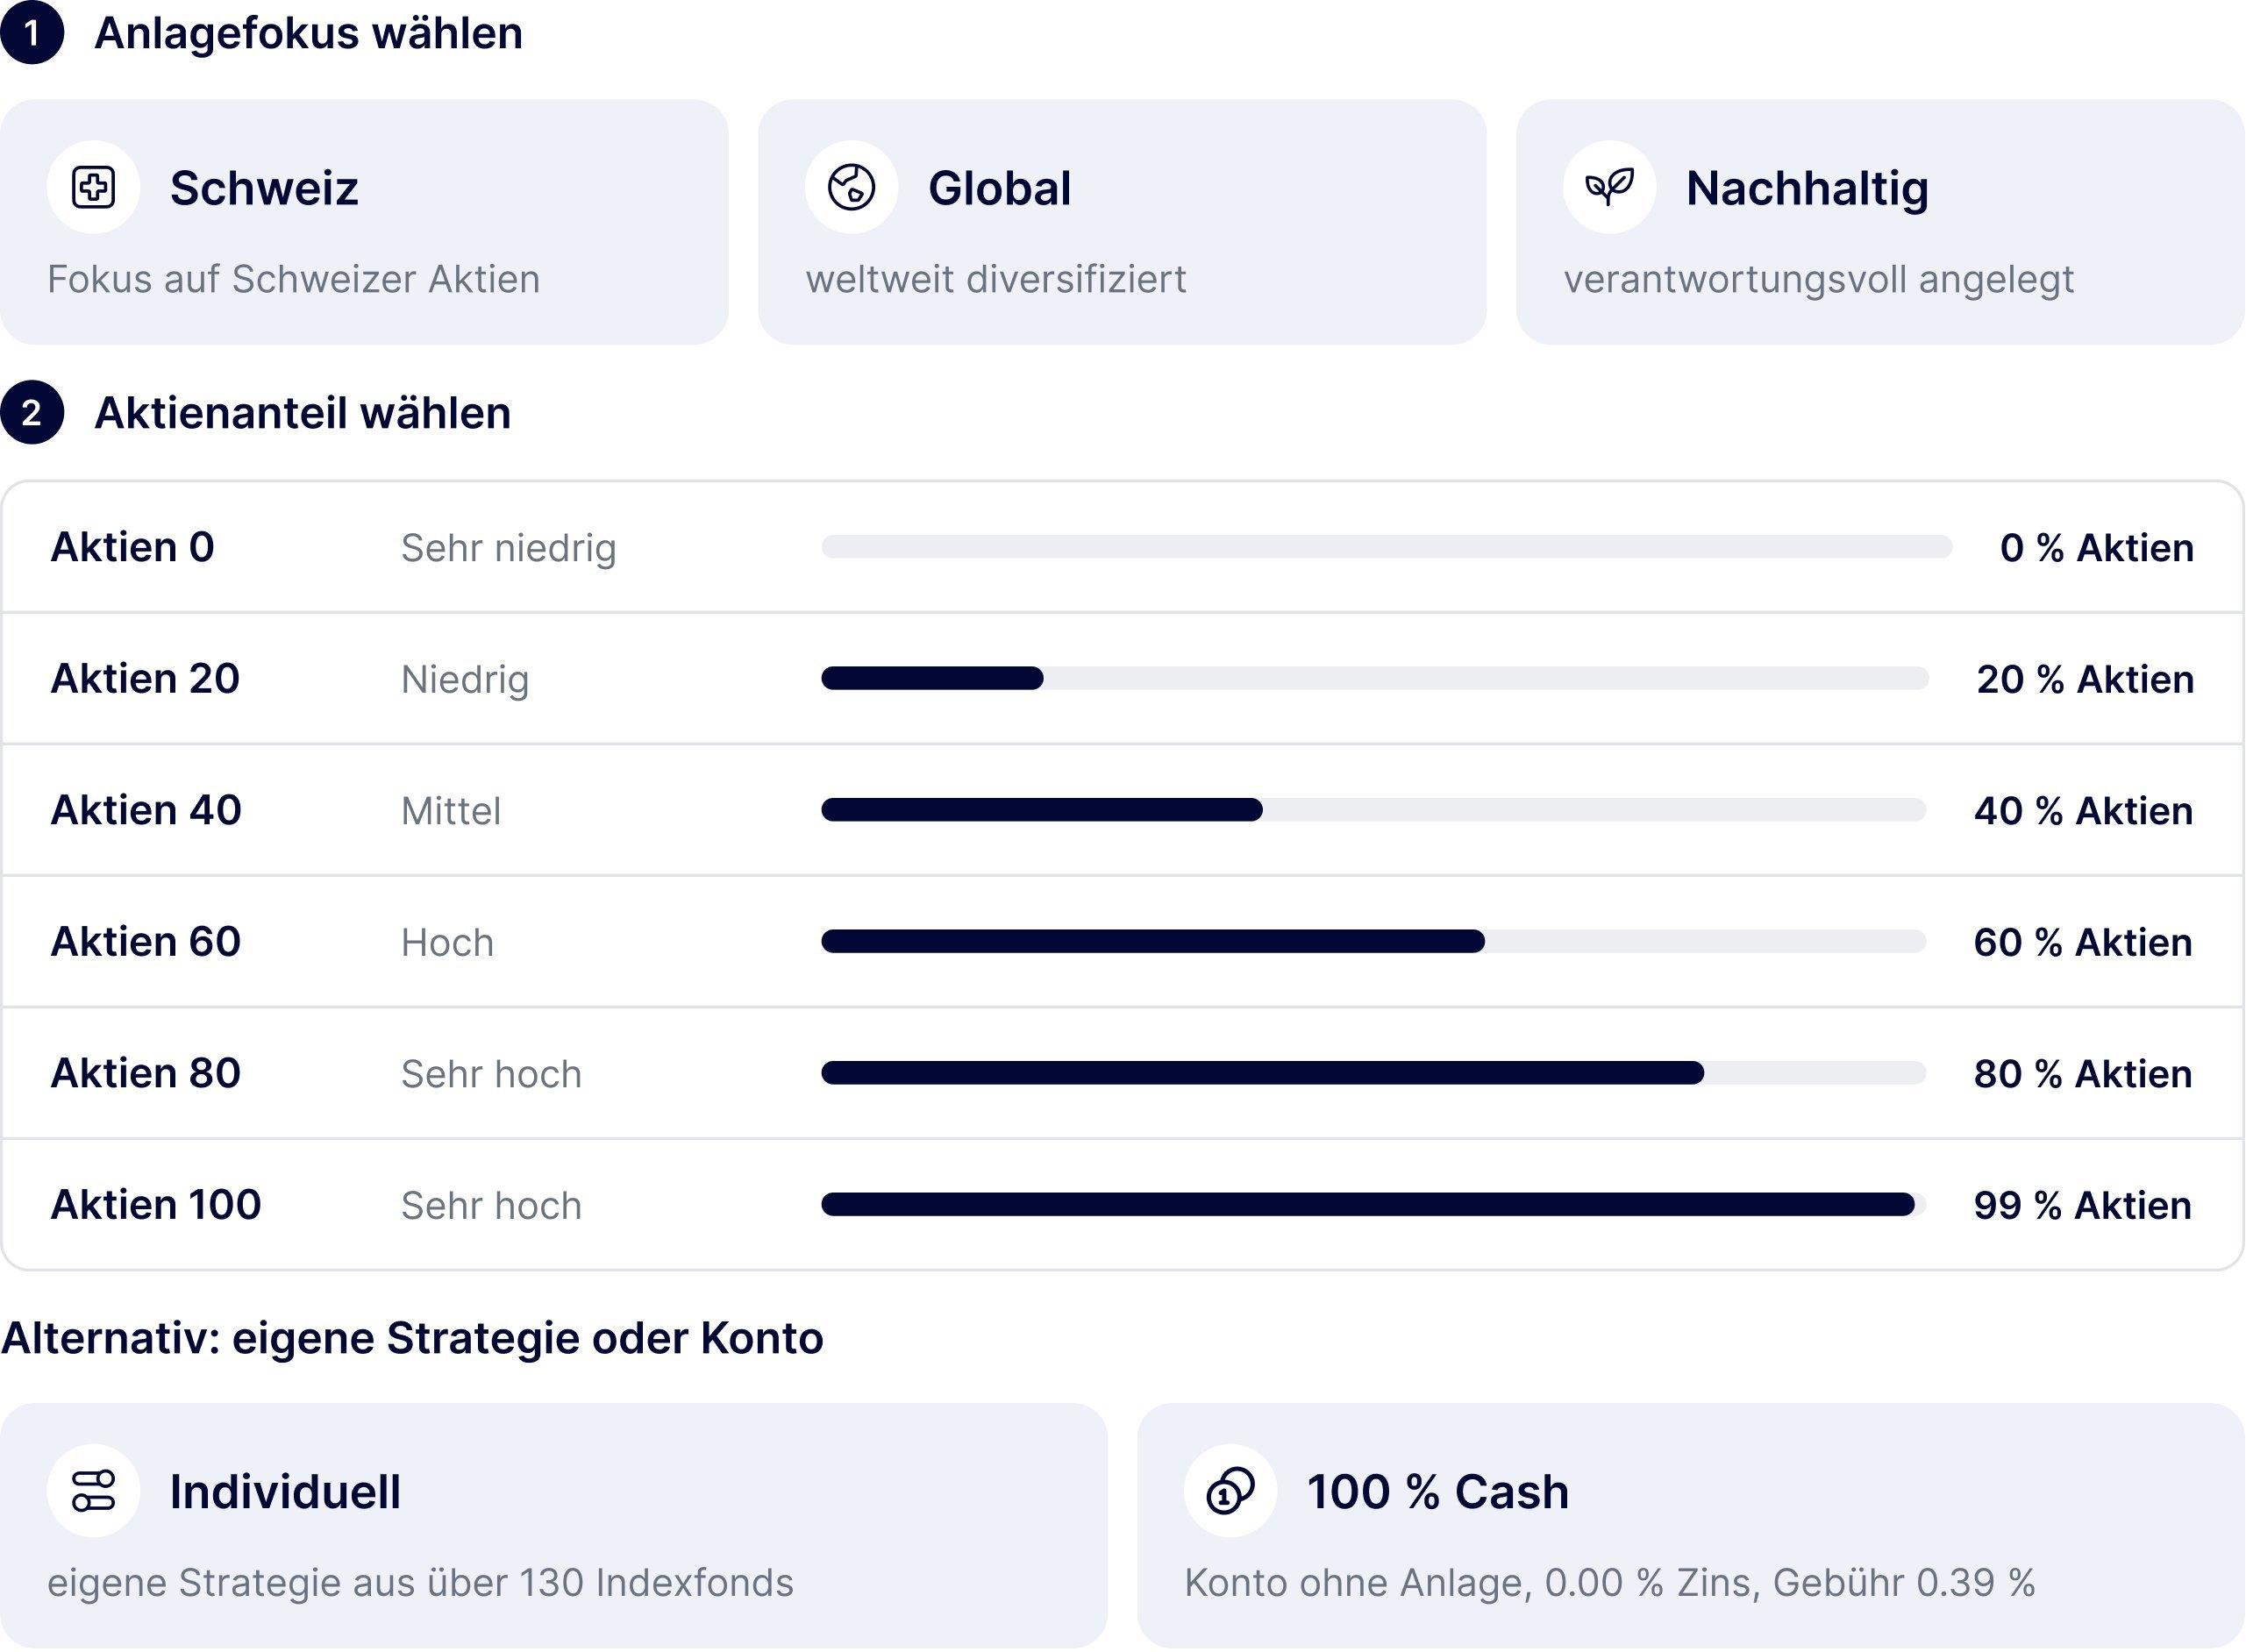
In der finpension-App siehst du für jede Strategie die Aufteilung auf Aktien, Obligationen, Immobilien und Liquidität sowie das Risiko. Die Strategie wechselst du jederzeit kostenlos in der App. Ausserdem kannst du bis zu fünf Portfolios führen, jedes mit einer eigenen Strategie.
Schweiz, Global oder Nachhaltig: Was ist der Unterschied?
Schweiz konzentriert die Aktien auf den Heimmarkt mit seinen Pharma- und Nahrungsmittelwerten. Global investiert breit über die Börsen der Welt, enthält aber trotzdem viele Schweizer Aktien: In der Strategie Global 100 des Testkontos sind es rund 40 %. Nachhaltig investiert in Firmen, die definierte Standards für Umwelt, Soziales und Unternehmensführung erfüllen. Wer kein Anlagerisiko will, wählt die Strategie «100 % Cash», zahlt aber die Gebühr von 0.39 % und erhält aktuell keinen Zins.
Welche finpension Strategie passt zu dir?
Entscheidend sind dein Anlagehorizont und wie gut du Schwankungen aushältst. Bis zur Pensionierung sind es oft Jahrzehnte, deshalb passt für viele ein hoher Aktienanteil wie Global 80 oder Global 100. Brauchst du das Geld in wenigen Jahren, etwa für ein Eigenheim, ist eine tiefe Stufe sinnvoller. Mit bis zu fünf Portfolios kannst du beides kombinieren.
finpension 3a Rendite und Performance: So schneiden die Strategien ab
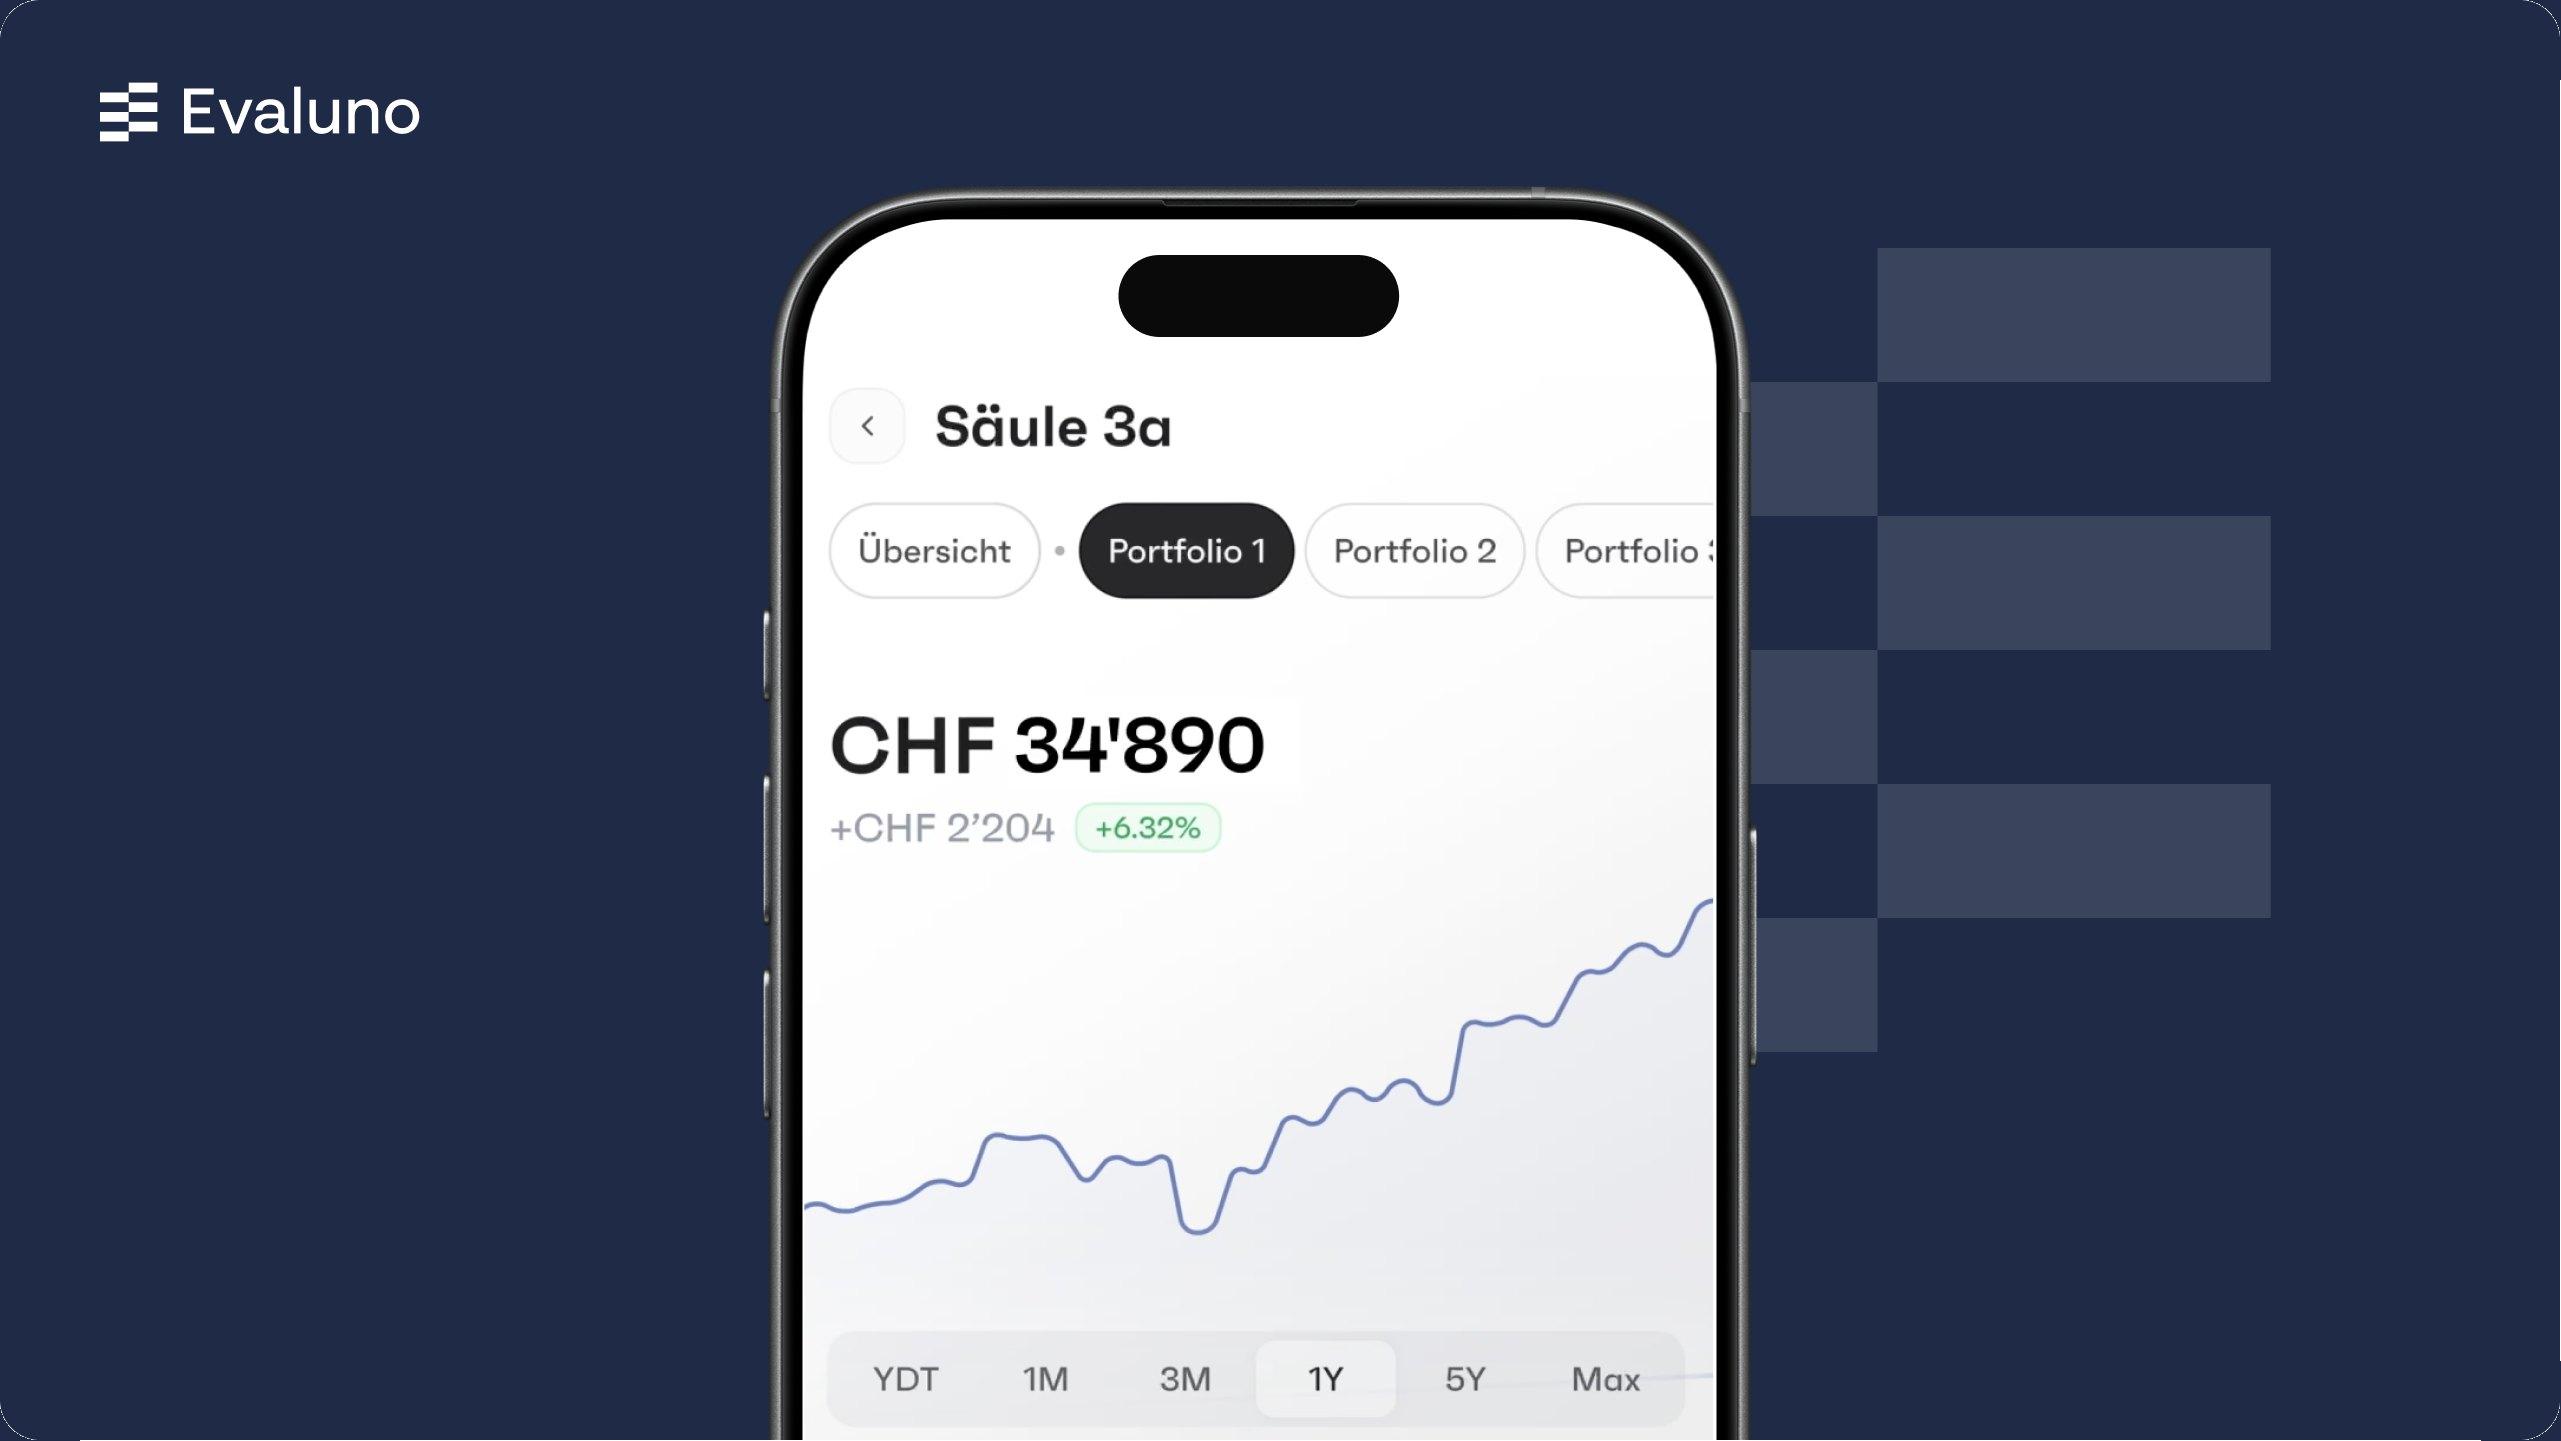
Wie viel Rendite du mit finpension 3a erzielst, hängt vor allem vom Aktienanteil ab. In den fünf Jahren bis 30.9.2026 legte Global 100 um 37.0 % zu, Global 40 um 4.5 %. Über fünf Jahre lag Global in jeder Stufe mit Aktien vor Nachhaltig und Schweiz. Die Stufen mit wenig Aktien litten unter dem Zinsanstieg 2022 und liegen über fünf Jahre im Minus.
Performance aller 18 finpension-Strategien
Die Tabellen zeigen die Performance aller 18 finpension-Strategien über ein, drei und fünf Jahre. So siehst du auf einen Blick, wie sich Schweiz, Global und Nachhaltig bei gleichem Aktienanteil unterscheiden.
| Stufe | Aktien | Schweiz | Global | Nachhaltig |
|---|---|---|---|---|
| Aktien 100 | 99 % | +17.6 % | +18.6 % | +18.1 % |
| Aktien 80 | 80 % | +13.9 % | +15.0 % | +14.4 % |
| Aktien 60 | 60 % | +9.6 % | +10.1 % | +9.8 % |
| Aktien 40 | 40 % | +5.1 % | +5.6 % | +5.3 % |
| Aktien 20 | 20 % | +1.0 % | +1.1 % | +1.0 % |
| Aktien 0 | 0 % | −0.9 % | −0.9 % | −0.9 % |
| Stufe | Aktien | Schweiz | Global | Nachhaltig |
|---|---|---|---|---|
| Aktien 100 | 99 % | +42.0 % | +50.3 % | +48.8 % |
| Aktien 80 | 80 % | +35.8 % | +42.5 % | +40.9 % |
| Aktien 60 | 60 % | +27.9 % | +31.4 % | +30.8 % |
| Aktien 40 | 40 % | +19.8 % | +22.3 % | +21.6 % |
| Aktien 20 | 20 % | +11.6 % | +12.9 % | +11.9 % |
| Aktien 0 | 0 % | +4.0 % | +4.0 % | +4.2 % |
| Stufe | Aktien | Schweiz | Global | Nachhaltig |
|---|---|---|---|---|
| Aktien 100 | 99 % | +28.4 % | +37.0 % | +36.6 % |
| Aktien 80 | 80 % | +20.5 % | +27.2 % | +26.0 % |
| Aktien 60 | 60 % | +11.7 % | +14.6 % | +14.5 % |
| Aktien 40 | 40 % | +2.8 % | +4.5 % | +4.3 % |
| Aktien 20 | 20 % | −5.9 % | −5.7 % | −6.2 % |
| Aktien 0 | 0 % | −1.2 % | −1.2 % | −1.1 % |
Performance kumuliert in CHF bis 30.9.2026. Quelle: Evaluno 3a-Fonds-Vergleich (Stand 30.9.2026). Frühere Renditen sind keine Garantie für die Zukunft.
finpension vs. VIAC und frankly: Was ist besser?
Kurz gesagt: finpension ist am günstigsten und lässt dich die Strategie frei zusammenstellen. VIAC und frankly erzielten über fünf Jahre mit ihren besten Produkten aber eine höhere Rendite und zahlen Zins auf dem 3a-Konto.
Bei der Rendite lag finpension zuletzt hinten: Über fünf Jahre legte das beste Produkt Global 100 um 37.0 % zu, bei VIAC (+44.4 %) und frankly (+44.5 %) waren es mehr. Dafür kostet finpension mit 0.39 bis 0.41 % am wenigsten und bietet über 130 Indexfonds für eine eigene Strategie. Beim 3a-Konto ist frankly im Vorteil: Dort ist Cash gebührenfrei und mit 0.15 % verzinst, bei finpension gibt es keinen Zins.
Wer tiefe Kosten und eine selbst zusammengestellte Strategie sucht, ist bei finpension richtig. Wer Geld auch ohne Anlage auf dem 3a-Konto sparen will, fährt mit frankly oder VIAC besser. Mehr zu frankly liest du im frankly 3a Erfahrungsbericht, alle digitalen 3a-Anbieter findest du im Evaluno 3a-Fonds-Vergleich.
| Kriterium | finpension |  VIAC |  frankly |
|---|---|---|---|
| Gesamtkosten pro Jahr | 0.39 bis 0.41 % | 0.41 bis 0.44 % | 0.43 bis 0.47 % |
| Max. Aktienanteil | 99 % | 99 % | 95 % |
| Anlagestrategien | 18 | 15 | 15 |
| Individuelle Strategie | Ja, über 130 Indexfonds | Ja, Fonds und Anteile frei wählbar | Nein, nur fixe Strategien |
| Indexstrategien | |||
| Nachhaltige Strategien | |||
| Beste Rendite 5 Jahre | +37.0 % | +44.4 % | +44.5 % |
| Bestes Produkt | Global 100 | Global Nachhaltig 100 | Extreme 95 Responsible |
| Zins auf 3a-Konto | 0.00 % | 0.20 % | 0.15 % |
Gesamtkosten pro Jahr inklusive Produktkosten, bei finpension für die fertigen Strategien. Rendite über 5 Jahre bis 30.9.2026, jeweils für das beste Produkt des Anbieters. Quellen: Evaluno 3a-Fonds-Vergleich (Strategien, Rendite sowie Kosten von VIAC und frankly, Stand 30.9.2026) und Websites der Anbieter (Kosten von finpension, Aktienanteil, individuelle Strategie und Zins auf nicht angelegtem Guthaben, Stand 11/2026). Frühere Renditen sind keine Garantie für die Zukunft.
Ist finpension sicher?
Ja. Dein 3a-Guthaben liegt nicht bei der finpension AG, sondern bei der finpension 3a Vorsorgestiftung. Die Wertschriften gehören der Stiftung und fallen bei einem Bankkonkurs nicht in die Konkursmasse, Guthaben auf dem 3a-Konto ist bis CHF 100'000 privilegiert. Die Stiftung untersteht der Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA).
Wertschriften schwanken: Mit einem hohen Aktienanteil kann dein Guthaben zeitweise deutlich fallen. Dein Konto kannst du zusätzlich mit einer Zwei-Faktor-Authentifizierung per SMS-Code oder Authenticator-App schützen, für Auszahlungen braucht es diesen Code immer.
finpension App im Alltag
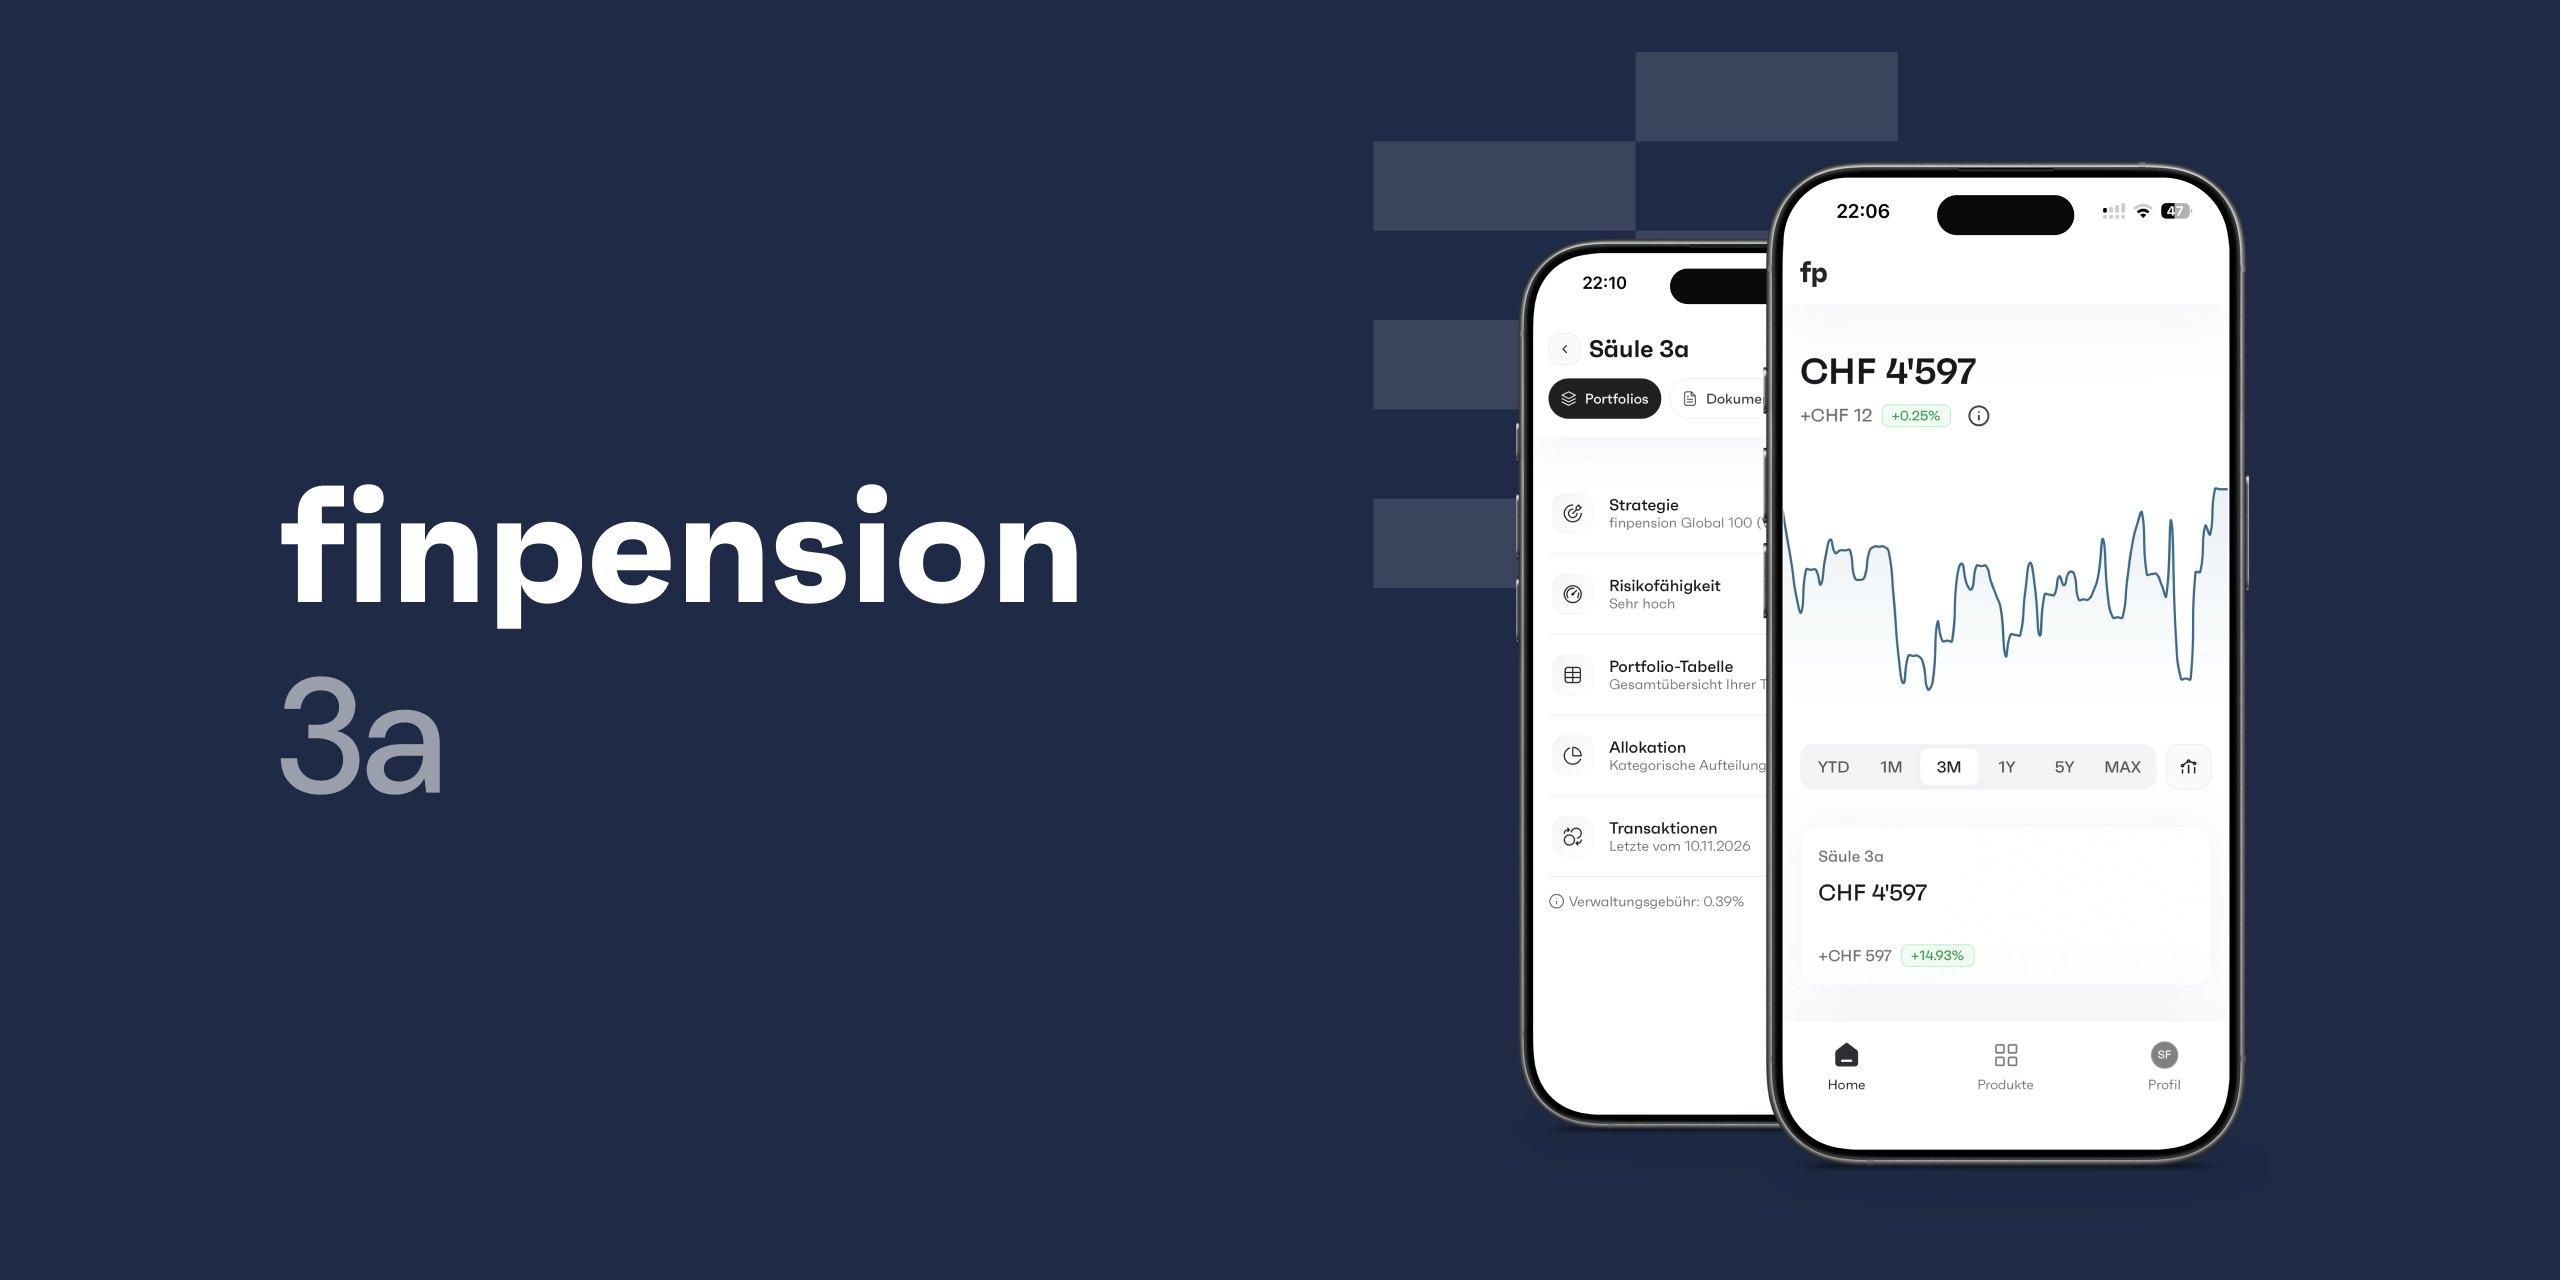
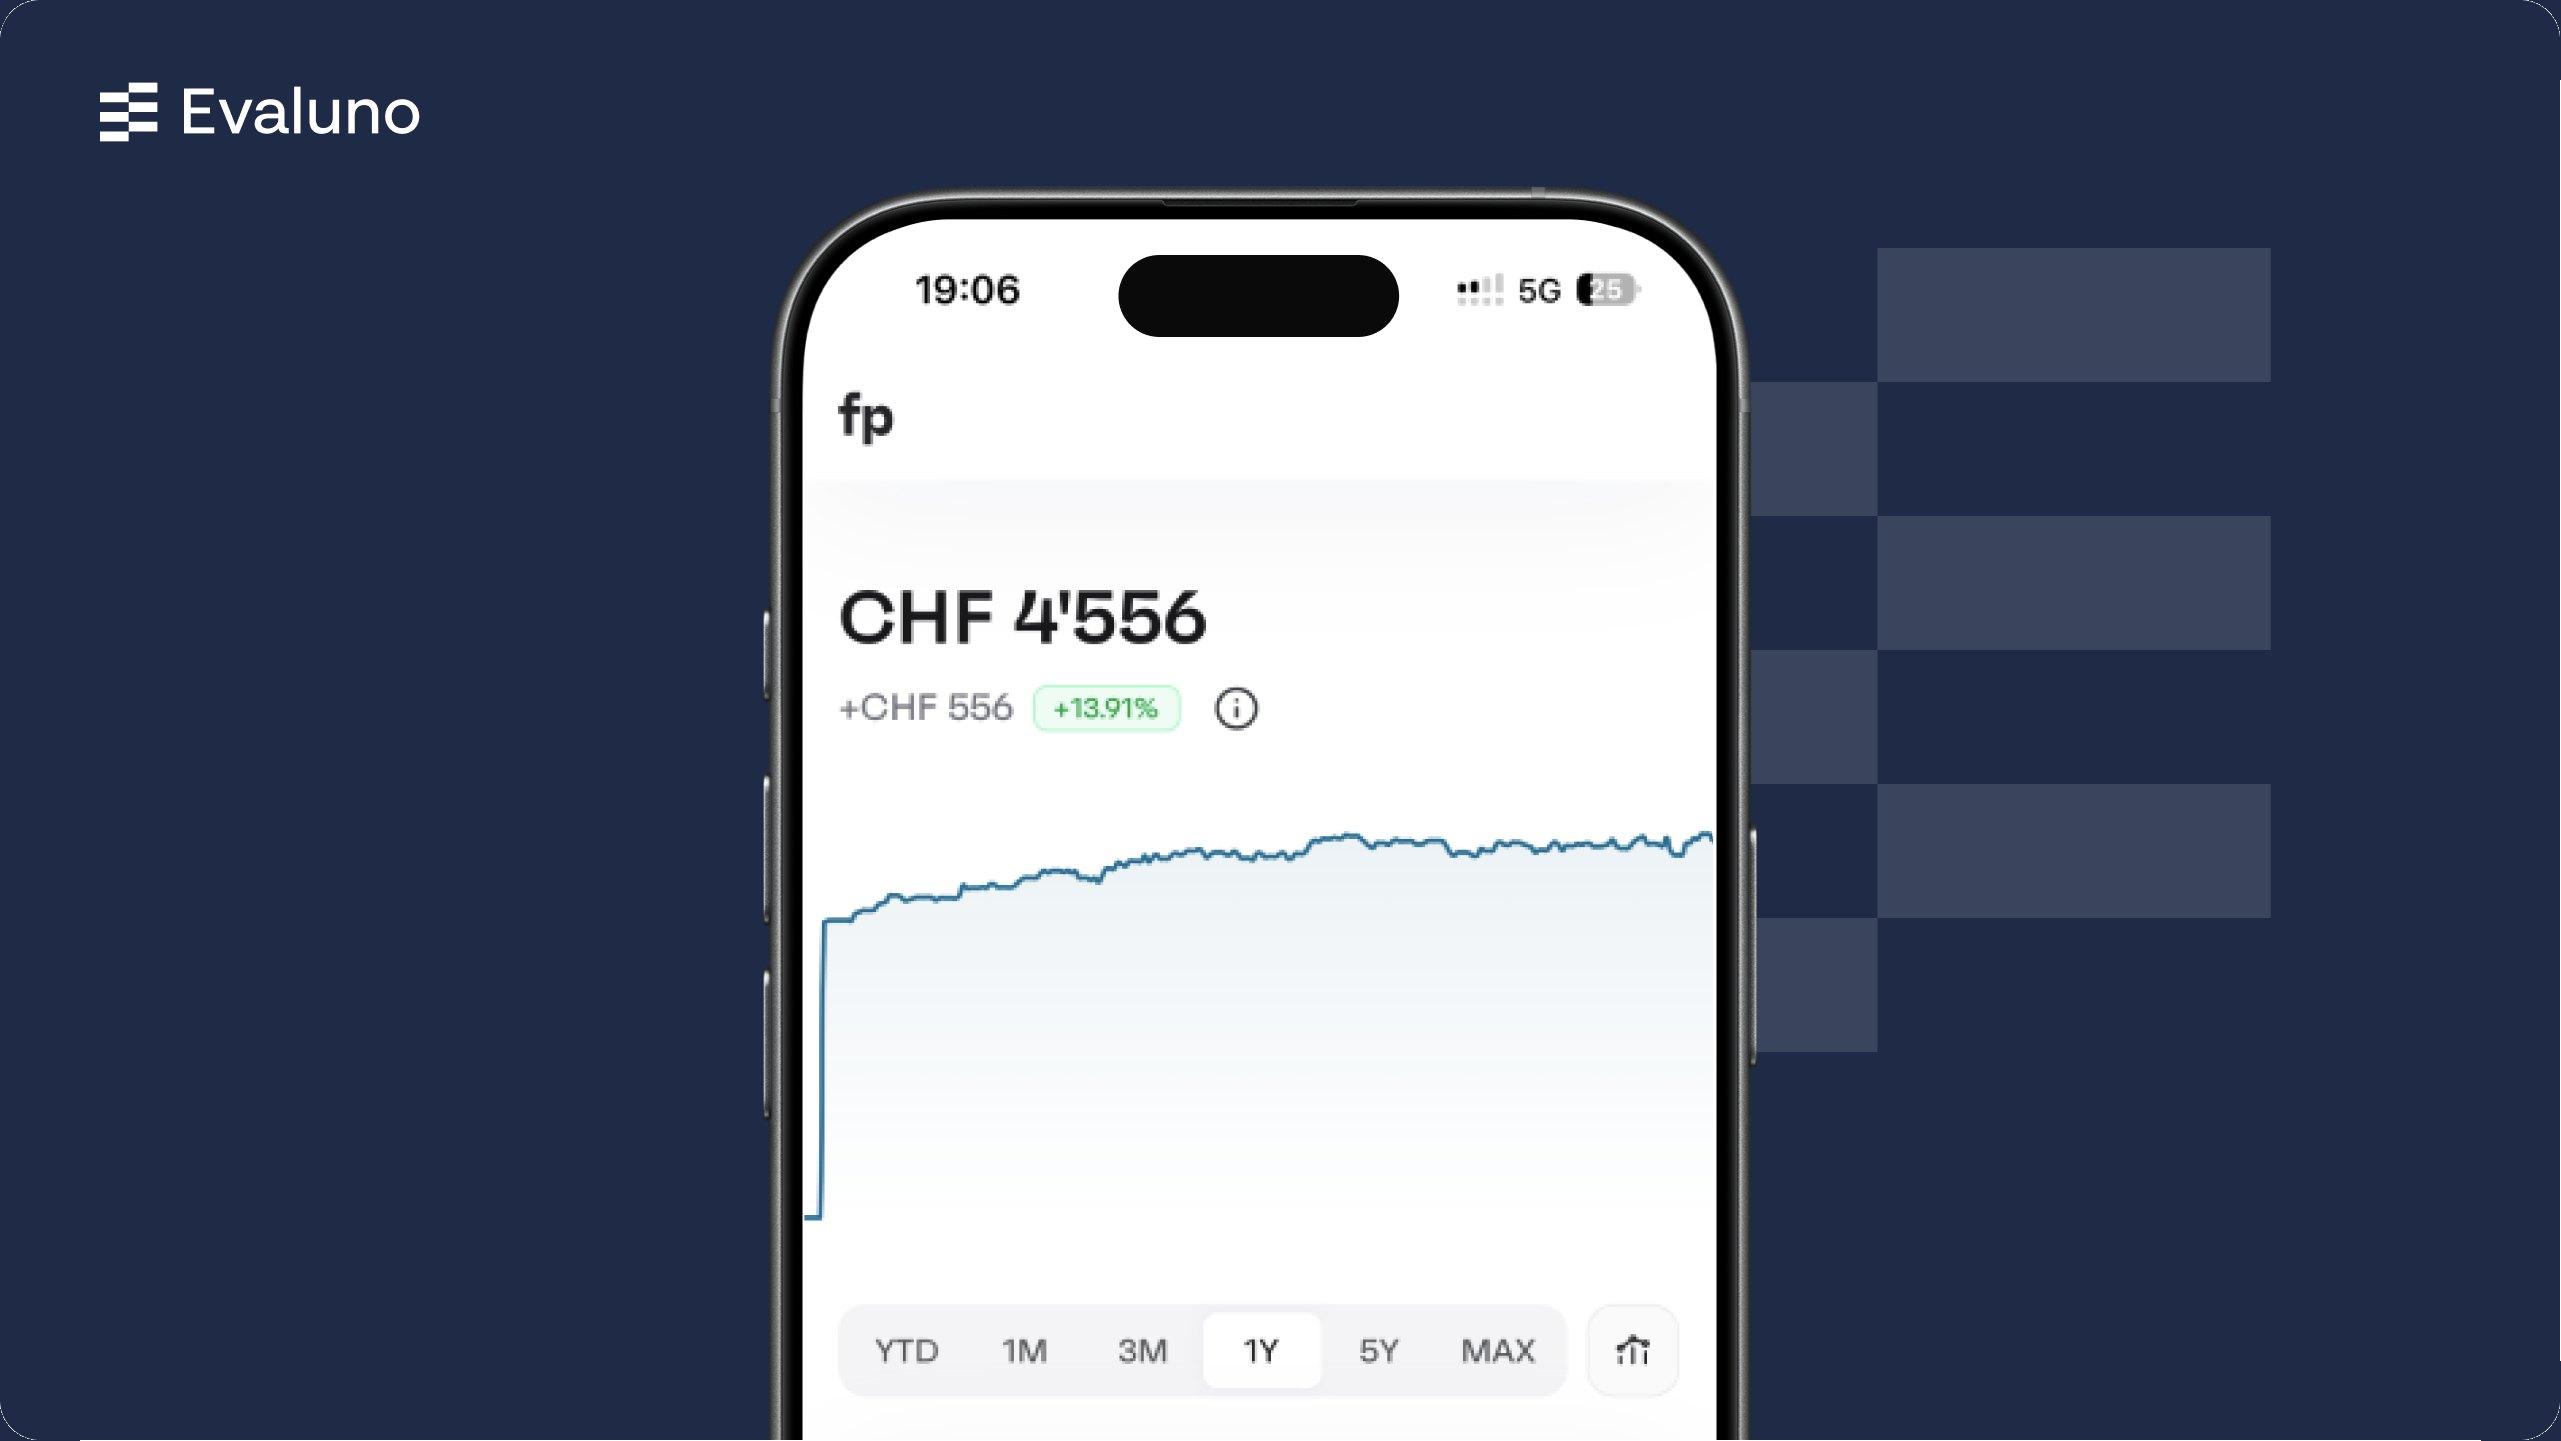
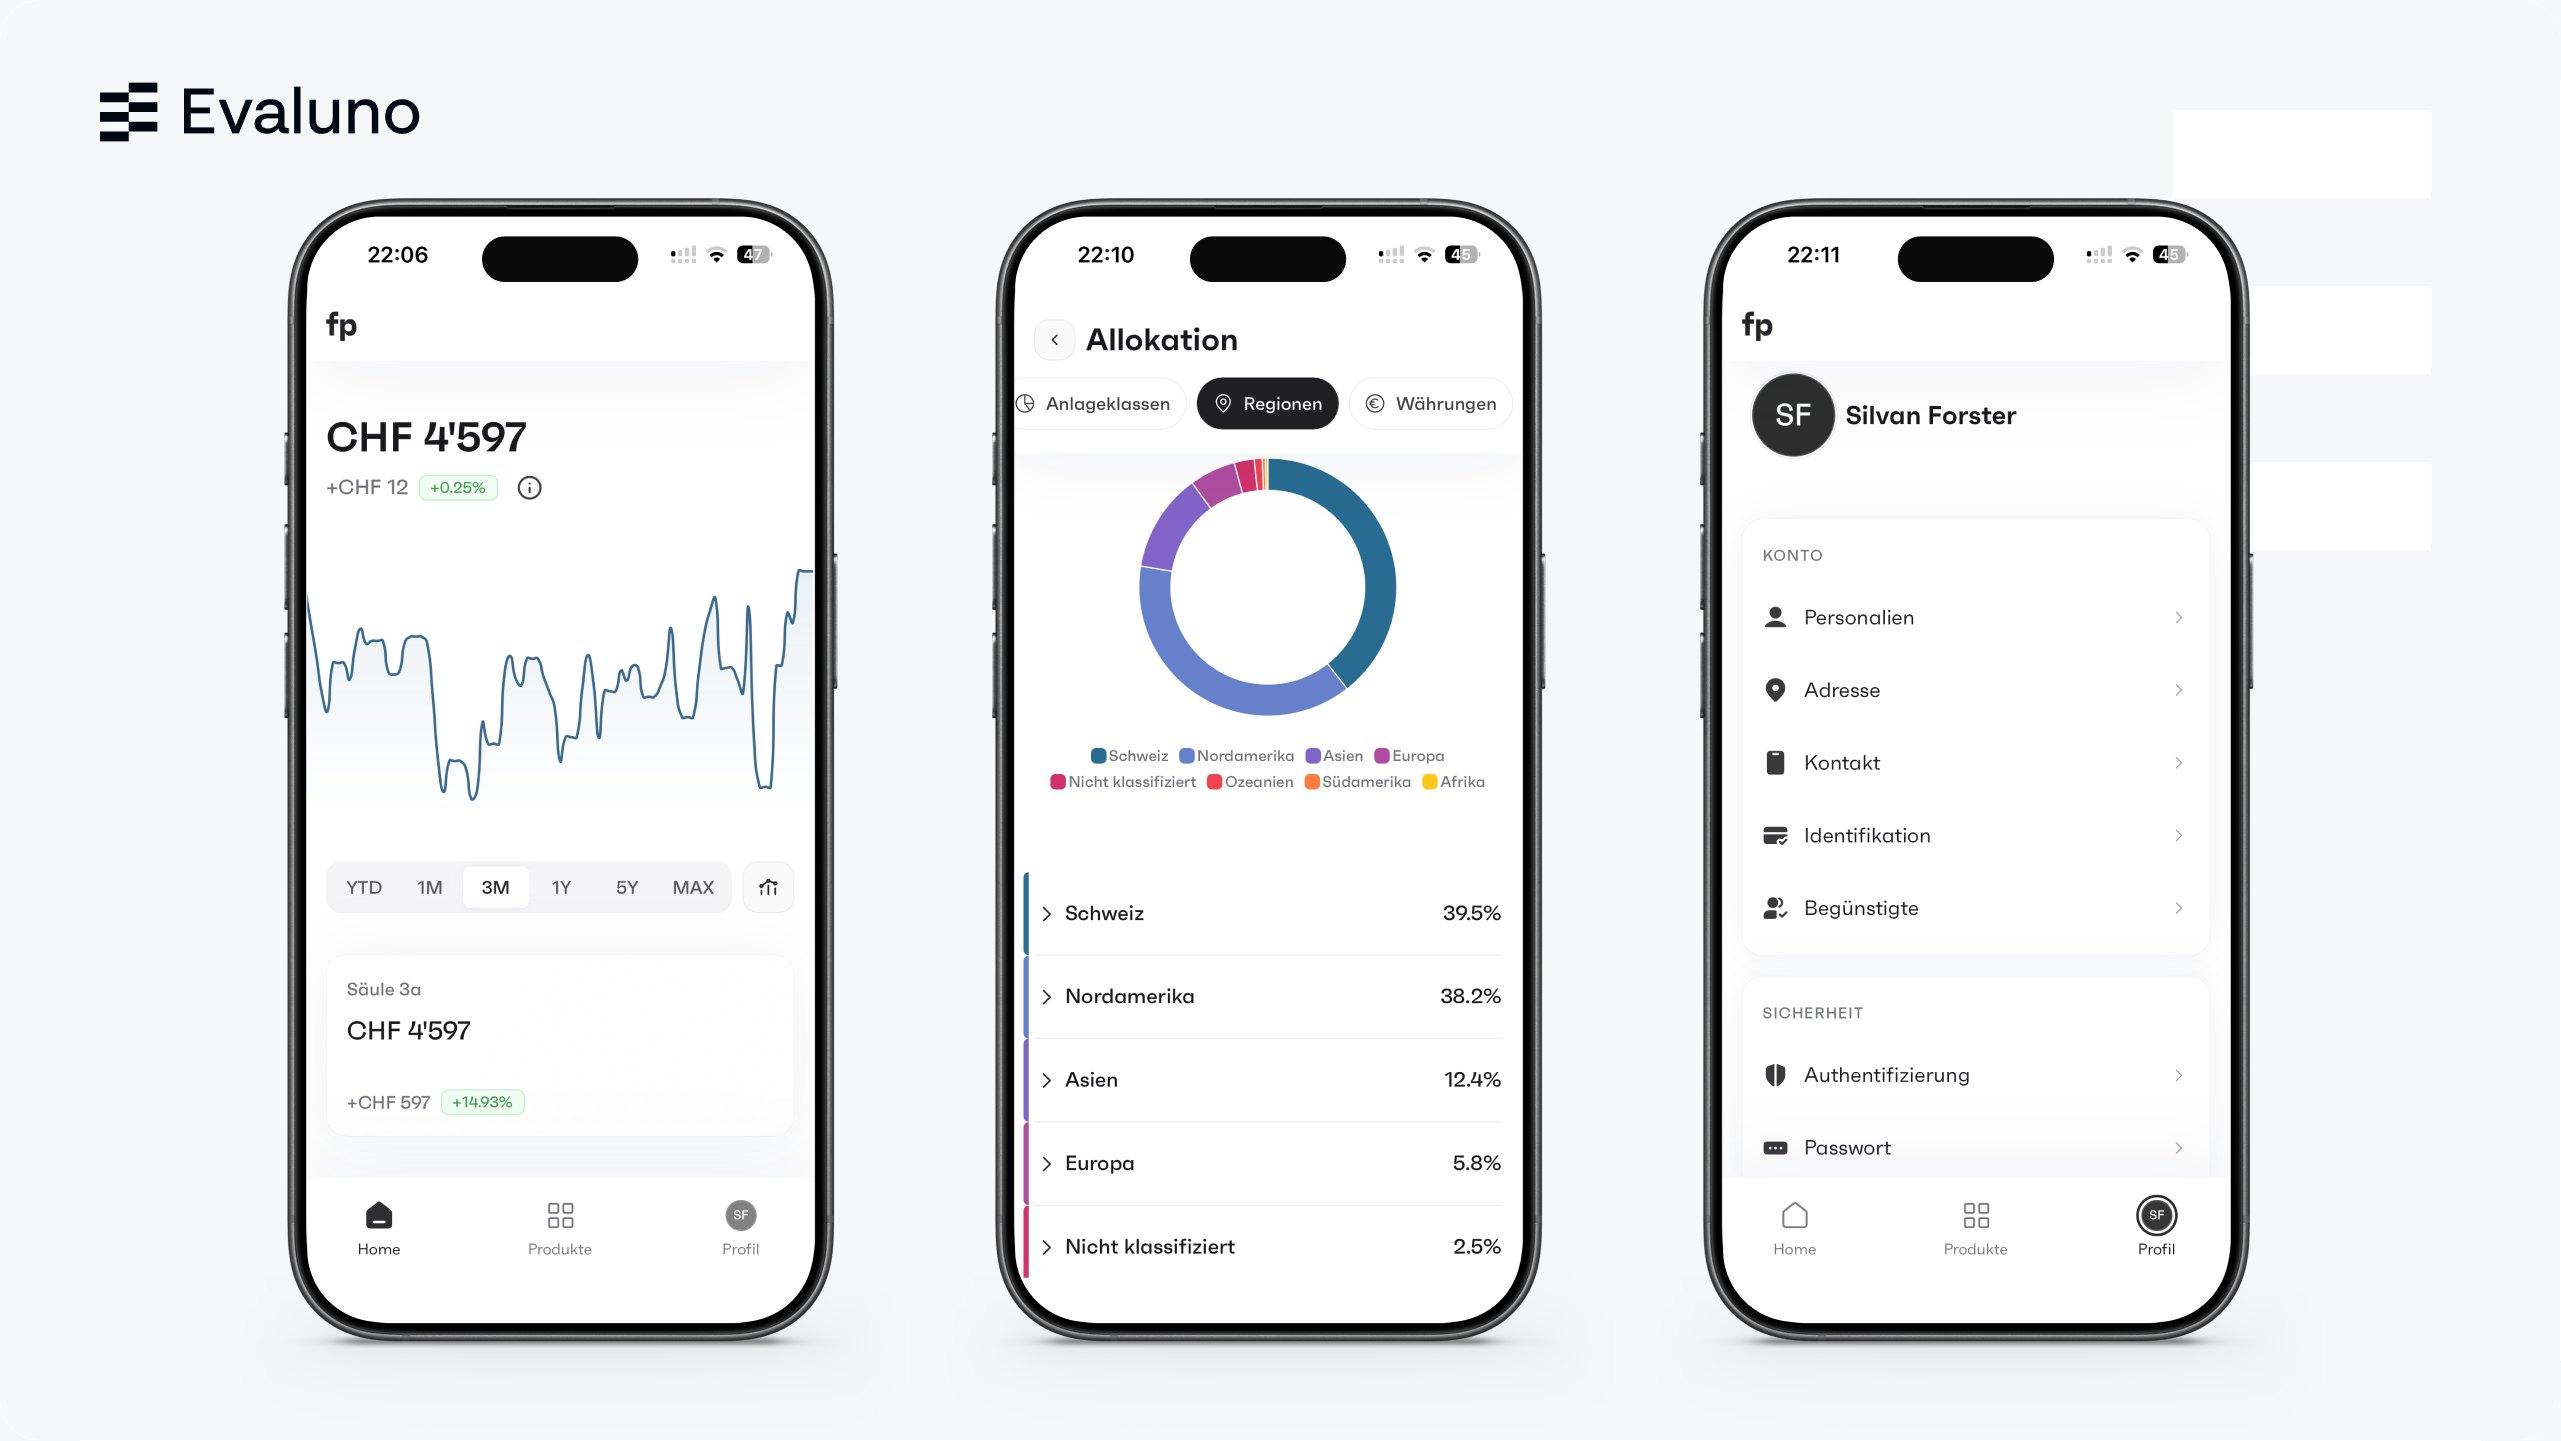
Die finpension-App ist schlicht aufgebaut und einfach zu bedienen. Auf der Startseite siehst du dein Guthaben, die Performance in Franken und Prozent und den Verlauf von einem Monat bis zum Start. Im Portfolio findest du die Strategie, alle Fonds in der Portfolio-Tabelle, die Aufteilung nach Regionen, Währungen und Sektoren, die zehn grössten Positionen und alle Transaktionen. Seit dem Redesign Ende März 2026 wirkt die App moderner und bietet einen Dark Mode.
Einzahlen und Nachzahlung
Du zahlst per Überweisung aus deinem E-Banking ein. In der App wählst du unter «Einzahlen» die Einzahlung für das laufende Jahr, eine Nachzahlung vergangener Jahre oder den Transfer von einem anderen Anbieter. Verpasste Einzahlungen ab dem Jahr 2025 kannst du bis zehn Jahre rückwirkend nachholen, mehr dazu im Ratgeber Säule 3a Nachzahlung. 2026 kannst du mit Pensionskasse bis CHF 7'258 einzahlen und von den Steuern abziehen.
Steuerbescheinigung und Dokumente
Steuerbescheinigung, Abrechnungen und weitere Unterlagen findest du in der App im jeweiligen Portfolio unter «Dokumente».
Support
Den Kundendienst von finpension erreichst du per E-Mail, Telefon oder Chat. Allgemeine E-Mails an info@finpension.ch beantwortet finpension innert eines Arbeitstags, für Fragen zur Säule 3a gibt es die Adresse 3a@finpension.ch. Telefonisch ist finpension unter +41 41 500 22 26 erreichbar, Montag bis Freitag von 8:00 bis 12:00 und von 13:15 bis 17:00 Uhr. Im Chat helfen ein Chatbot oder Mitarbeitende weiter, viele Antworten findest du auch im Hilfecenter auf finpension.ch.
finpension Bewertungen: Wie zufrieden sind Kundinnen und Kunden?
Kundinnen und Kunden bewerten finpension überwiegend positiv. Im App Store erhält die finpension-App 4.6 von 5 Sternen bei 187 Bewertungen, bei Google Play 4.5 von 5 bei 203 Rezensionen. Seit Ende März 2026 gibt es eine neue finpension-App. In den Rezensionen seither werden vor allem die tiefen Gebühren, das moderne Design und die einfache Bedienung gelobt, das deckt sich mit dem Evaluno-Test. Die Login-Probleme kurz nach dem Wechsel kommen in neueren Rezensionen nicht mehr vor. Kritik gibt es heute vor allem an fehlenden Auswertungen, etwa einer Übersicht über alle Positionen oder der Summe aller Einzahlungen.
So bewerten Nutzerinnen und Nutzer finpension
Stand 17.11.2026
- App Store
- 187 Bewertungen
- 4.6 von 5 Sternen
- Google Play
- 203 Rezensionen
- 4.5 von 5 Sternen
Oft gelobt
- Tiefe Gebühren
- Eigene Strategie, grosse Fondsauswahl
- Modernes Design mit Dark Mode
- Einfache Bedienung
Oft kritisiert
- Fehlende Kennzahlen und Gesamtübersicht
- Weniger Funktionen als die alte App
- Auszahlungen dauern teils lange
Quellen: App Store und Google Play (Schweiz), abgerufen am 17.11.2026. Sternewerte über alle Jahre, Lob und Kritik aus den Rezensionen seit der neuen App (Ende März 2026).
finpension Code: CHF 25 Gebührengutschrift mit Empfehlungscode
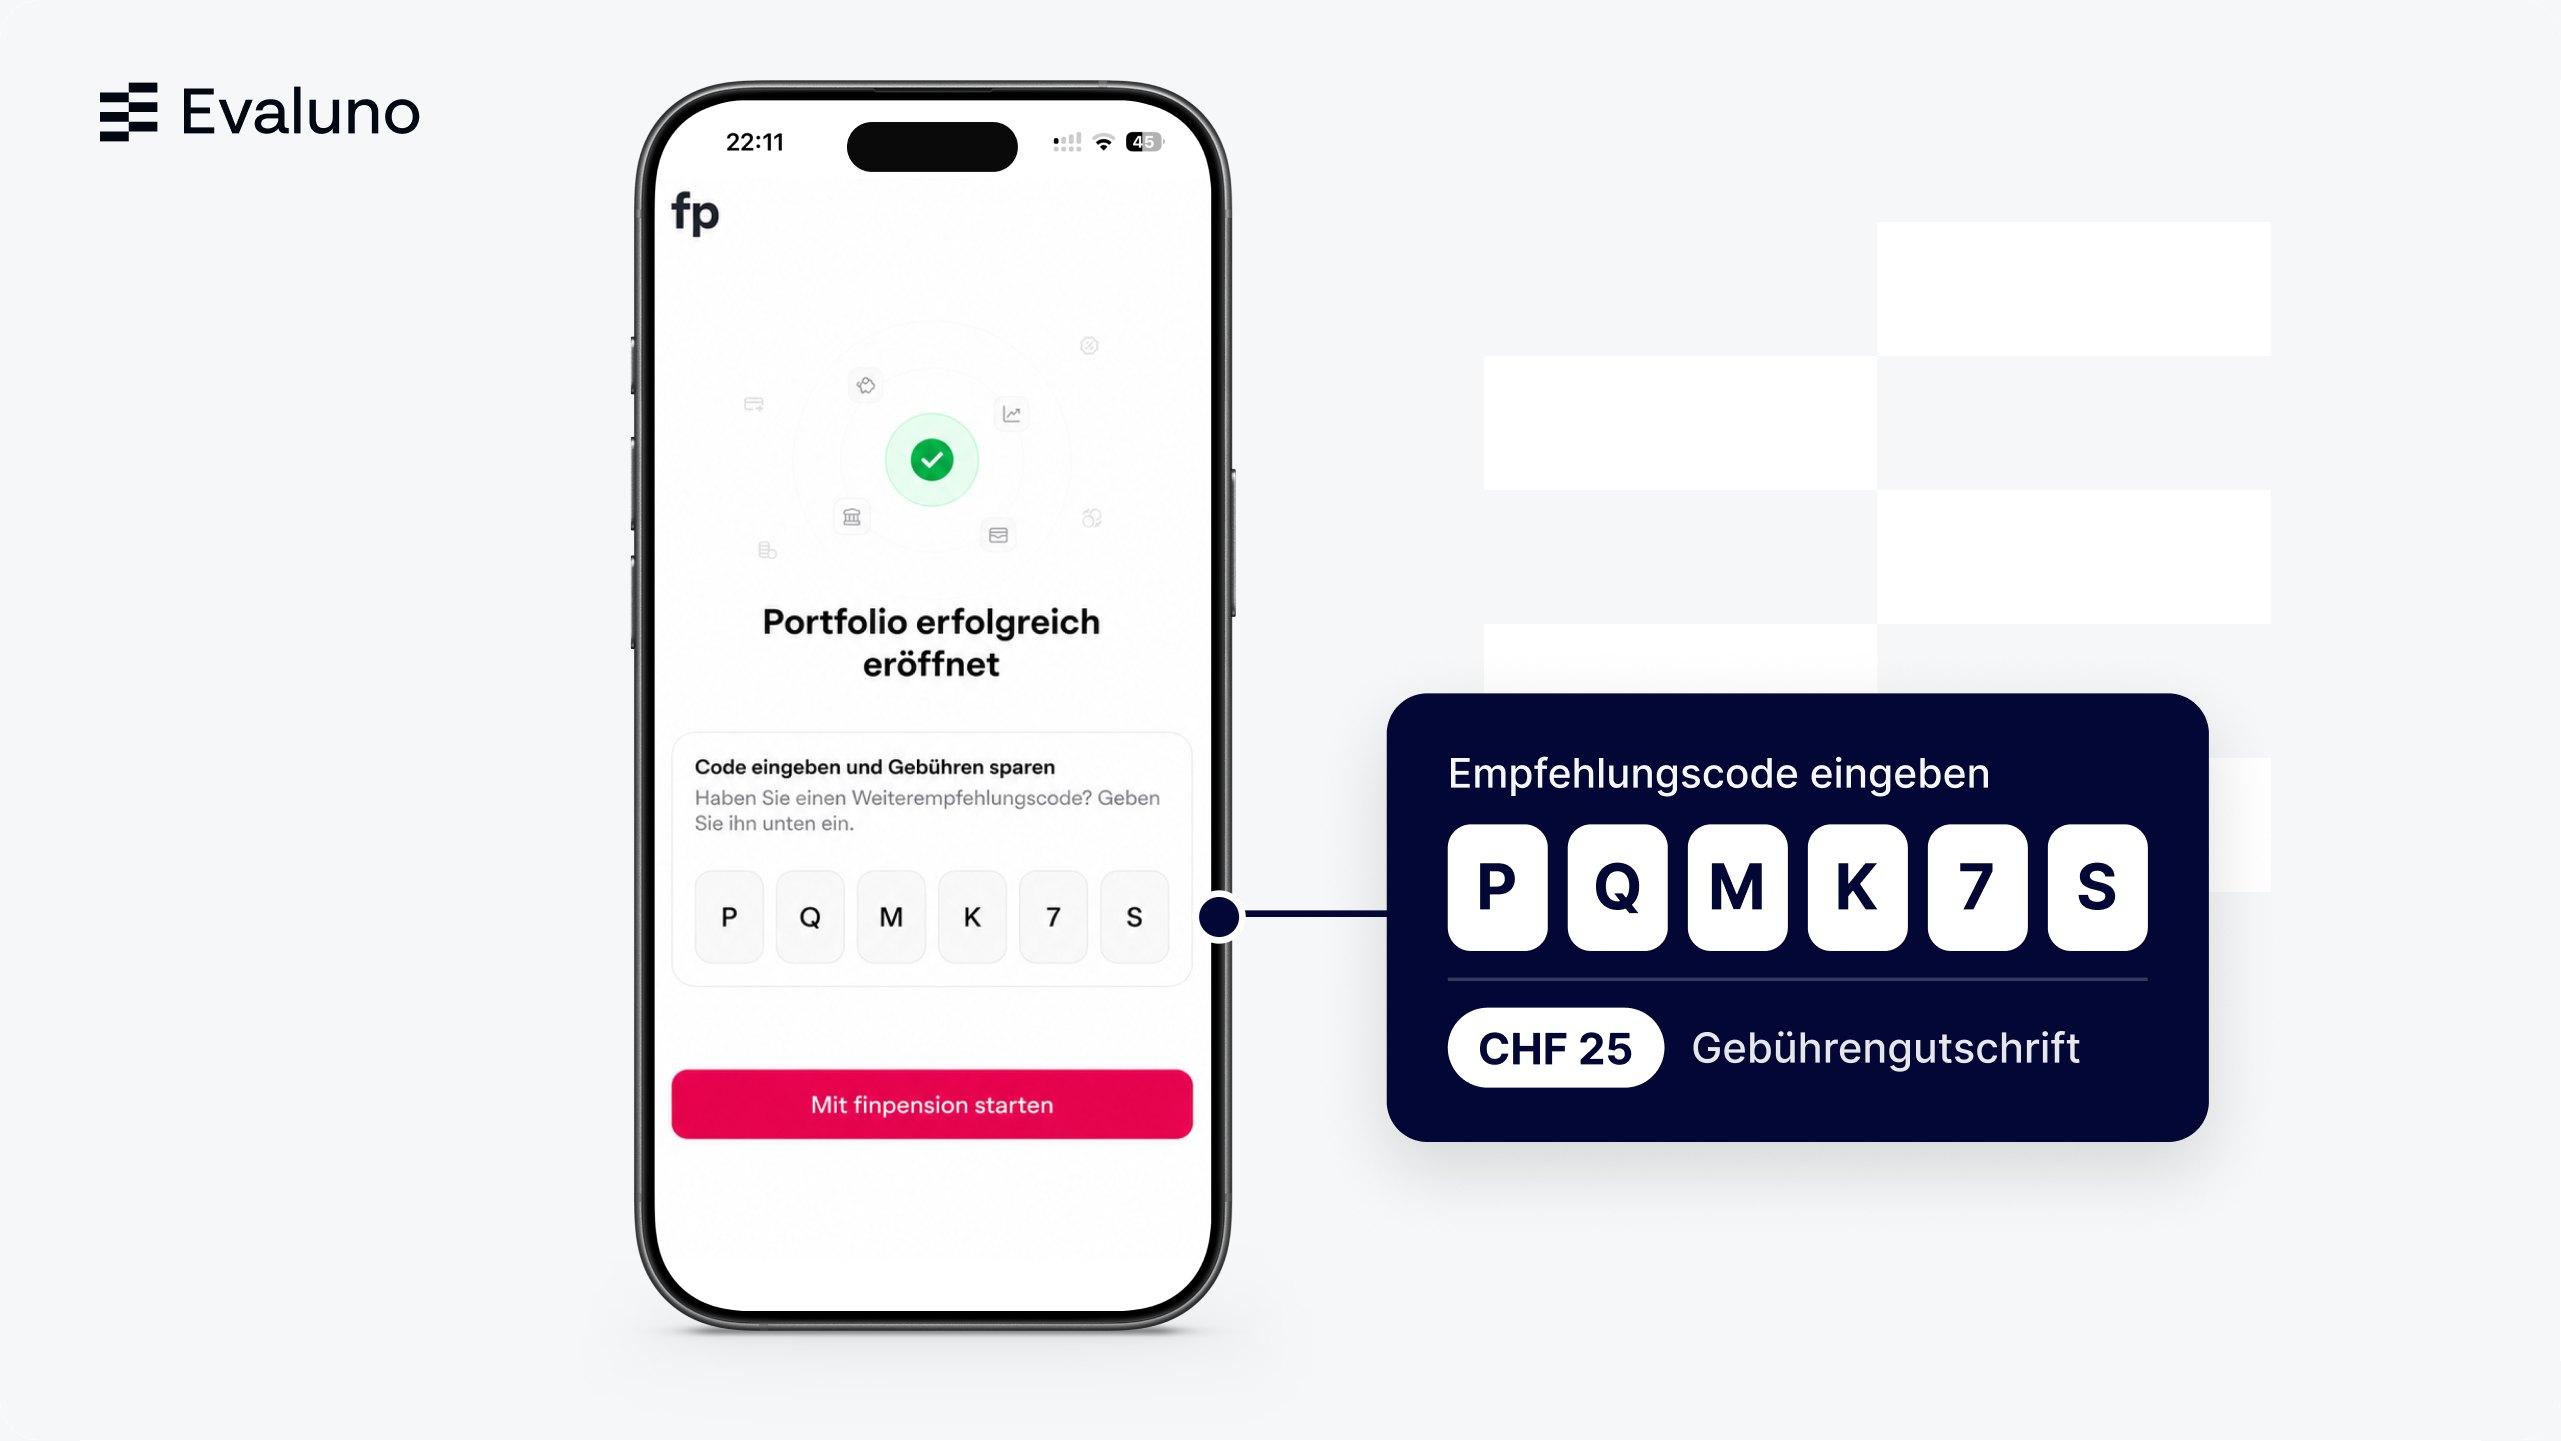
Mit dem Empfehlungscode PQMK7S erhältst du eine Gutschrift von CHF 25 auf deine Gebühren. finpension nennt ihn Weiterempfehlungscode, oft ist auch von Referral Code oder Gutscheincode die Rede. Du gibst den Code im letzten Schritt der Registrierung oder bei der Eröffnung eines neuen Produkts ein, nachträglich geht das innert 24 Stunden im Profil unter «Freunde einladen». Die Gutschrift erhältst du, sobald du innert 12 Monaten mindestens CHF 1'000 einzahlst, auch ein Transfer zählt. Der Code ist bis 31.12.2026 gültig und gilt für finpension 3a, finpension Invest und finpension Freizügigkeit. Alle Bedingungen findest du auf der Evaluno-Seite zum finpension Code. Evaluno erhält bei Abschlüssen über den Code eine Provision.
So löst du den finpension Code ein
- Konto in der finpension-App oder im Browser eröffnen
- Im letzten Schritt der Registrierung den Code PQMK7S eingeben, nachträglich innert 24 Stunden im Profil unter «Freunde einladen»
- Innert 12 Monaten mindestens CHF 1'000 einzahlen, auch per Transfer
- Die Gutschrift wird automatisch mit deinen Gebühren verrechnet
finpension 3a Konto eröffnen: Schritt für Schritt
Die Kontoeröffnung läuft komplett digital in der App oder im Browser und dauert wenige Minuten. Eröffnen kannst du das Konto im Alter zwischen 18 und 70 Jahren, einzahlen darfst du nur mit einem AHV-pflichtigen Erwerbseinkommen. Einen Mindestbetrag gibt es nicht.
- App herunterladen oder auf finpension.ch registrieren
- Anlageform wählen: Wertschriften oder Konto mit 100 % Cash
- Risikofähigkeit bestimmen: Anlagehorizont, Verlusttoleranz und Wissen
- Anlagefokus, Fondshaus und Strategie wählen
- Personendaten erfassen, Code PQMK7S eingeben und die erste Einzahlung überweisen
Säule 3a zu finpension wechseln
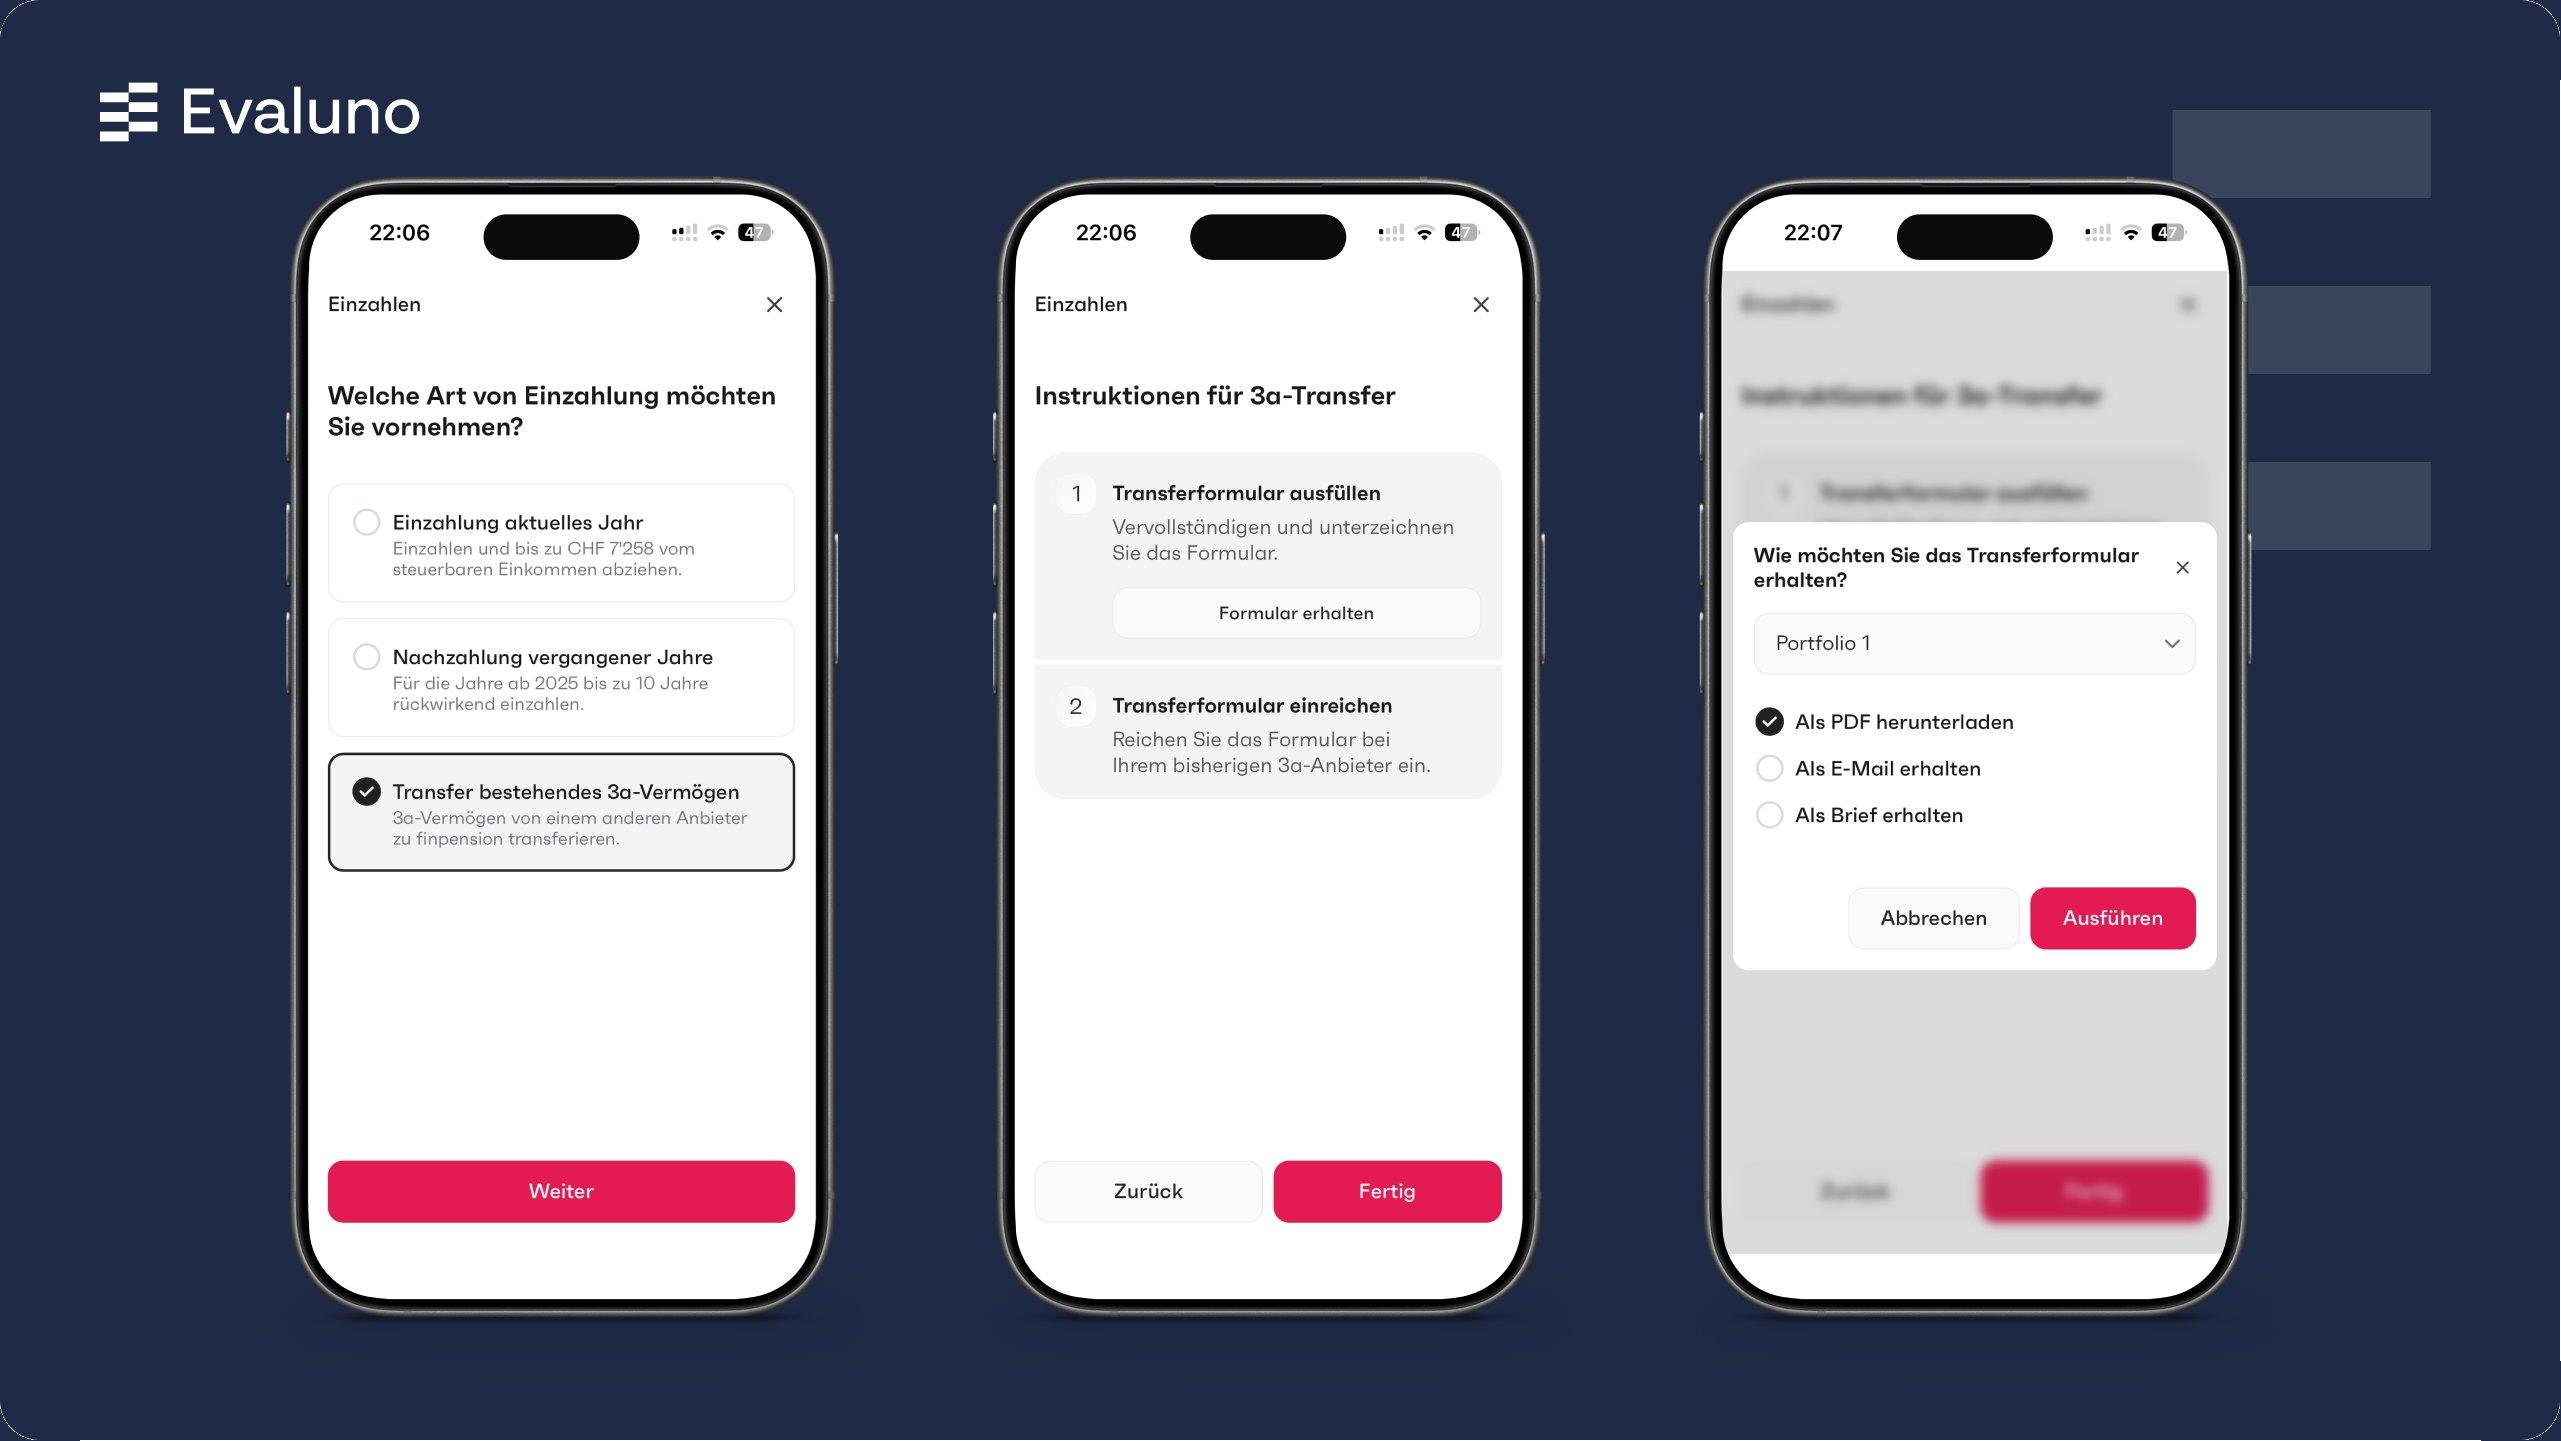
Den Wechsel startest du in der App unter «Einzahlen» mit «Transfer bestehendes 3a-Vermögen». Das Transferformular erhältst du als PDF, per E-Mail oder per Brief, unterschreibst es und reichst es bei deinem bisherigen Anbieter ein. finpension verlangt für den Transfer keine Gebühr. Allgemeine Tipps zum Wechsel findest du im Ratgeber Säule 3a wechseln.
Vor- und Nachteile von finpension 3a
Vorteile
- Vorteil: Sehr tiefe Gebühren
- Vorteil: Eigene Strategie aus über 130 Indexfonds
- Vorteil: Bis zu 99 % Aktien
- Vorteil: Fondshaus Swisscanto oder UBS wählbar
- Vorteil: Einfache, komplett digitale Eröffnung
- Vorteil: Bis zu 5 Portfolios mit je eigener Strategie
Nachteile
- Nachteil: Gebühr auch auf dem 3a-Konto, kein Zins
- Nachteil: Rendite über 5 Jahre hinter VIAC und frankly
- Nachteil: Gebühren für Vorbezug und Verpfändung
Fazit: Lohnt sich finpension 3a?
Ja, wenn du deine Säule 3a günstig in Wertschriften anlegen und die Strategie selbst bestimmen willst. finpension verlangt eine Gebühr von 0.39 % pro Jahr, bietet 18 Strategien mit bis zu 99 % Aktien und lässt dich eine eigene Strategie aus über 130 Indexfonds zusammenstellen. Die App ist übersichtlich, die Eröffnung einfach. Abstriche gibt es bei der Rendite der letzten fünf Jahre und beim 3a-Konto ohne Zins, für das trotzdem die Gebühr anfällt. Wer Geld auch ohne Anlage sparen will, ist bei frankly oder VIAC besser aufgehoben.
Häufige Fragen zu finpension 3a
Ja, für alle, die ihre Säule 3a günstig in Wertschriften anlegen wollen. Mit 0.39 % pro Jahr gehört finpension zu den günstigsten Anbietern, und du kannst deine Strategie frei zusammenstellen. Für reines Sparen ohne Anlage eignet sich finpension weniger, weil das 3a-Konto keinen Zins bringt.
finpension 3a kostet 0.39 % pro Jahr. Darin sind Verwaltung, Käufe, Verkäufe, Strategiewechsel und Transfers enthalten. Bei den fertigen Strategien kommen Fondskosten von 0.00 bis 0.02 % dazu, bei einer eigenen Strategie hängen sie von den Fonds ab. Für Vorbezug und Verpfändung verlangt finpension CHF 250 bzw. CHF 200.
Ja. Mit dem Empfehlungscode PQMK7S erhältst du CHF 25 Gutschrift auf deine Gebühren. Du gibst ihn bei der Kontoeröffnung oder bei der Eröffnung eines neuen Produkts ein und zahlst innert 12 Monaten mindestens CHF 1'000 ein, auch per Transfer. Der Code gilt bis 31.12.2026.
Beide gehören zu den günstigsten digitalen 3a-Anbietern: finpension kostet 0.39 bis 0.41 %, VIAC 0.41 bis 0.44 % pro Jahr. Über fünf Jahre lag VIAC mit Global Nachhaltig 100 (+44.4 %) vor finpension Global 100 (+37.0 %). Bei beiden sind bis zu 99 % Aktien und eine eigene Strategie möglich, VIAC zahlt zudem 0.20 % Zins auf dem 3a-Konto.
finpension ist mit 0.39 bis 0.41 % pro Jahr günstiger als frankly mit 0.43 bis 0.47 % und erlaubt bis zu 99 % Aktien sowie eine eigene Strategie. frankly lag über fünf Jahre mit Extreme 95 Responsible (+44.5 %) vorne und verlangt auf dem 3a-Konto keine Gebühr.
Hinter finpension steht die finpension AG mit Sitz in Luzern. Vertragspartnerin für die Säule 3a ist die finpension 3a Vorsorgestiftung, die von der Zentralschweizer BVG- und Stiftungsaufsicht beaufsichtigt wird.
Ja. Die Wertschriften gehören der finpension 3a Vorsorgestiftung und fallen bei einem Bankkonkurs nicht in die Konkursmasse, Guthaben auf dem 3a-Konto ist bis CHF 100'000 privilegiert. Der Wert der Wertschriften kann schwanken.
Das hängt von der Strategie ab. Global 100 legte bis 30.9.2026 über ein Jahr 18.6 % zu, über drei Jahre 50.3 % und über fünf Jahre 37.0 %. Die Werte aller 18 Strategien findest du im Evaluno 3a-Fonds-Vergleich.
Das hängt von deinem Anlagehorizont und deiner Risikofähigkeit ab. Bei mehr als zehn Jahren bis zum Bezug passt oft ein hoher Aktienanteil wie Global 80 oder Global 100. Über fünf Jahre lag Global in jeder Stufe mit Aktien vor Nachhaltig und Schweiz.
Ja. Statt einer fertigen Strategie stellst du dein Portfolio aus über 130 Indexfonds zusammen, auch mit Gold oder Bitcoin. Bei Fonds in Fremdwährung können Währungskosten von 0.05 % anfallen, durch internes Netting oft weniger.
Nein, aktuell nicht. Die Strategie «100 % Cash» bringt 0.00 % Zins, und die Gebühr von 0.39 % fällt trotzdem an. Verzinste und gebührenfreie 3a-Konten findest du zum Beispiel bei frankly.
Komplett digital in der App oder im Browser: Du bestimmst deine Risikofähigkeit, wählst Anlagefokus, Fondshaus und Strategie und bist in wenigen Minuten fertig. Einen Mindestbetrag gibt es nicht.
Du wählst in der App unter «Einzahlen» den Transfer, erhältst das Transferformular als PDF, per E-Mail oder per Brief und reichst es unterschrieben bei deinem bisherigen Anbieter ein. finpension verlangt für den Transfer keine Gebühr.
Bis zu fünf Portfolios, jedes mit eigener Strategie. Mit mehreren Portfolios kannst du den Bezug später auf mehrere Jahre verteilen und so Steuern sparen.
Ja. Verpasste Einzahlungen ab dem Jahr 2025 kannst du bis zehn Jahre rückwirkend nachzahlen, in der App unter «Einzahlen» mit «Nachzahlung vergangener Jahre».
Ein Bezug ist nur aus gesetzlichen Gründen möglich, etwa bei der Pensionierung, für selbst bewohntes Wohneigentum, bei Selbständigkeit oder Auswanderung. Für einen Vorbezug für Wohneigentum verlangt finpension CHF 250, für eine Verpfändung CHF 200.
Silvan Forster ist Autor und Mitgründer von Evaluno.ch. Er hat Betriebswirtschaft mit Vertiefung in Banking & Finance studiert und kennt Finanzprodukte und deren Gebührenstrukturen dank rund 10 Jahren in der Finanzbranche aus erster Hand. Er ist selbst finpension-Kunde und hat diesen Erfahrungsbericht mit seinem eigenen Konto erstellt.
Mehr über Silvan ForsterQuelle: Webseiten, Produktdokumente und direkte Angaben der Anbieter, Stand .
Alle Angaben ohne Gewähr. Vergangene Performance ist kein Indikator für die Zukunft, Kurse können schwanken. Evaluno erhält bei Abschluss über einzelne Links eine Provision. Das ändert nichts an Resultaten und Rangfolge. Methodik von Evaluno
Verwandte Themen
Säule 3a Fonds Vergleich
373 Säule 3a Fonds im Vergleich: Kosten von 0.10 % bis 1.71 %, Performance über 5 Jahre, nach Aktienanteil filterbar. Unabhängig vergleichen.
Zum Vergleich
frankly Erfahrungen
frankly 3a der ZKB im Test mit echtem Konto: Gebühren, Rendite aller 15 Produkte und Vergleich mit VIAC und finpension. CHF 35 mit Code Evaluno35.
Zum ReviewRechtlicher Hinweis
Evaluno leistet keine Anlage-, Rechts- oder Steuerberatung und ersetzt keine persönliche Beratung.